
CHI PHÍ THẬT CỦA THANH TOÁN TRỰC TUYẾN
Phí niêm yết của cổng thanh toán chỉ là phần nổi; chi phí thật nằm ở đơn hoàn, dòng tiền và rủi ro
Khi chọn cổng thanh toán, người bán nhỏ thường làm một việc rất tự nhiên: so bảng phí. Chuyển khoản qua mã QR khoảng nửa phần trăm, ví điện tử khoảng một rưỡi phần trăm, thẻ quốc tế vài phần trăm, còn thu hộ khi nhận hàng (COD) chưa tới một phần trăm. Nhìn bảng phí, COD trông gần như rẻ nhất. Nhưng một cửa hàng bán cà phê trực tuyến với tỷ lệ bom hàng 12% sẽ thấy chi phí thật của mỗi đơn COD thành công cao gần gấp ba chuyển khoản QR và đó mới là một trong năm lớp chi phí.
Phí giao dịch chỉ là lớp ngoài cùng, dễ thấy nhất vì nó được in trên hợp đồng. Bên dưới là chi phí của những đơn không thành, tổn thất do gian lận và bồi hoàn, chi phí của đồng tiền nằm chờ đối soát và chi phí cố định để tích hợp, tuân thủ an ninh. Một người bán chọn phương thức thanh toán chỉ theo phí niêm yết đang tối ưu lớp chi phí nhỏ nhất.
Bài viết đi theo trình tự sau. Mục 1 mô tả một giao dịch đi qua những bên nào, để hiểu phí đến từ đâu. Mục 2 tách chi phí thanh toán thành năm lớp. Mục 3 gộp các lớp thành chi phí thật mỗi đơn thành công cho năm phương thức, minh họa bằng Mộc Sơn, một thương hiệu cà phê bán trực tuyến giả định. Mục 4 dùng con số đó để thiết kế ưu đãi và đánh giá dịch vụ mua trước trả sau. Mục 5 bàn về an ninh như một khoản chi phí và mục 6 đưa ra danh sách câu hỏi khi chọn cổng thanh toán.
1. Một giao dịch đi qua những ai
Mục này mô tả đường đi của tiền qua từng phương thức phổ biến ở Việt Nam, vì mỗi bên trên đường đi đều lấy một phần phí hoặc giữ tiền một thời gian.
Một giao dịch thẻ trực tuyến đi qua năm bên: chủ thẻ; người bán; cổng thanh toán, nơi chuyển dữ liệu giao dịch; ngân hàng thanh toán (acquirer), nơi nhận tiền thay người bán; và ngân hàng phát hành (issuer), nơi cấp thẻ cho khách. Các bên nối với nhau qua mạng của tổ chức thẻ quốc tế hoặc NAPAS (Laudon & Traver, 2023). Hình 1 vẽ đường đi đó.
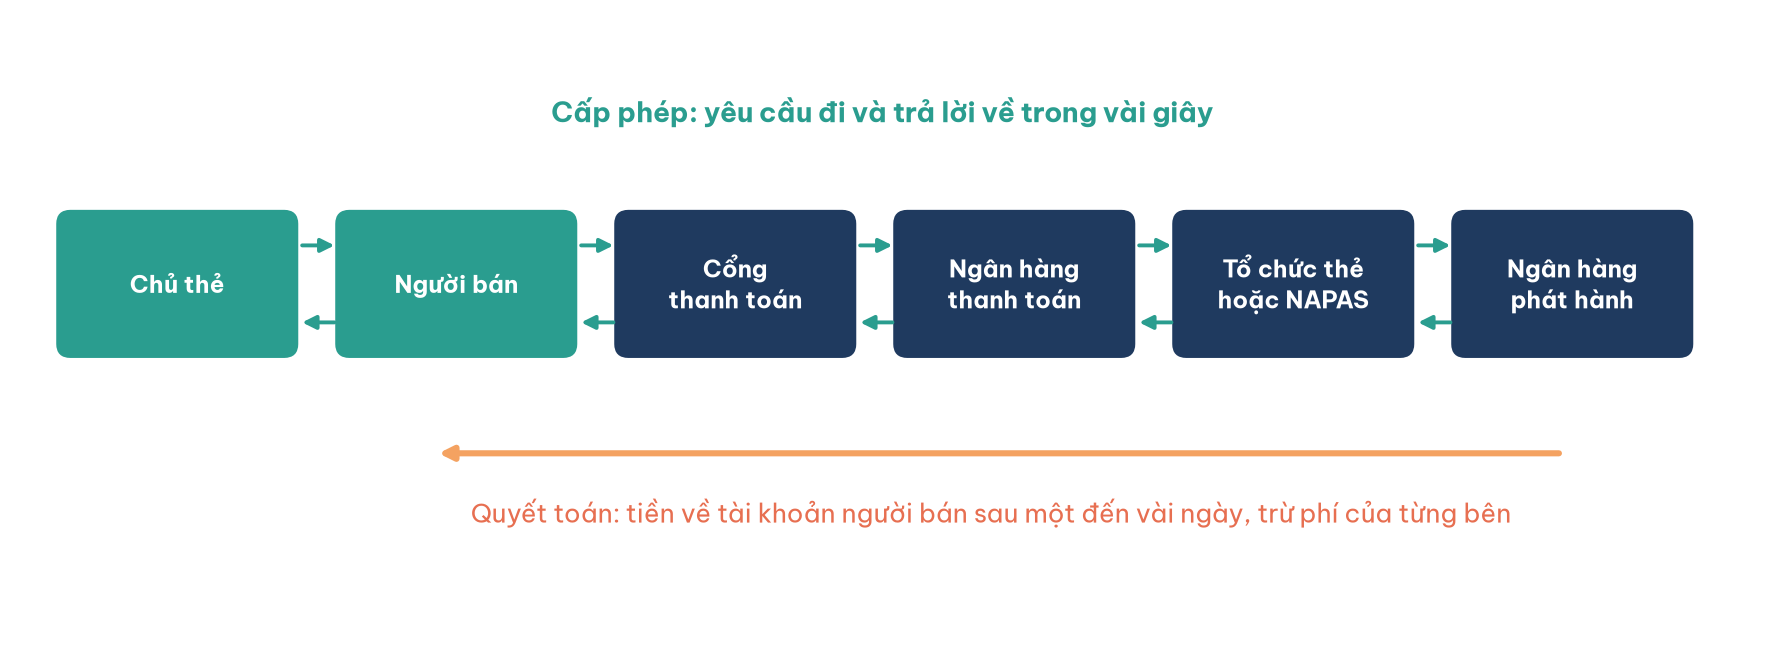
Hình 1. Đường đi của một giao dịch thẻ: cấp phép trong vài giây, quyết toán sau một đến vài ngày. Nguồn: dựa trên Laudon và Traver (2023).
Hình 1 tách hai dòng mà người bán hay gộp làm một. Dòng cấp phép chạy trong vài giây: khi khách bấm thanh toán, yêu cầu đi tới ngân hàng phát hành để kiểm tra số dư, hạn mức và rủi ro gian lận, rồi trả lời chấp nhận hay từ chối. Dòng quyết toán, khi tiền thật sự về tài khoản người bán, chậm hơn, thường từ một đến vài ngày. Phí mà người bán trả, gọi là phí chiết khấu, được chia giữa ngân hàng phát hành, tổ chức thẻ, ngân hàng thanh toán và cổng.
Các phương thức khác có đường đi ngắn hơn. Chuyển khoản qua mã QR theo chuẩn VietQR dùng hệ thống chuyển tiền nhanh của NAPAS: khách quét mã bằng ứng dụng ngân hàng bất kỳ và tiền đến gần như tức thì. Ví điện tử gắn với tài khoản ngân hàng, thường tích hợp sẵn trong các siêu ứng dụng và sàn. COD thì không đi qua hệ thống thanh toán nào lúc đặt hàng: đơn vị vận chuyển thu tiền mặt khi giao rồi chuyển lại cho người bán sau một kỳ đối soát. COD phổ biến vì nó giải quyết vấn đề niềm tin của người mua với người bán lạ, nhưng nó chuyển rủi ro sang người bán dưới dạng bom hàng và tiền về chậm.
2. Năm lớp chi phí
Mục này tách chi phí thanh toán thành năm lớp, từ lớp dễ thấy nhất đến lớp hay bị quên nhất. Bảng 1 tóm tắt chúng.
Bảng 1. Năm lớp chi phí của một phương thức thanh toán
| Lớp | Gồm những gì | Phương thức chịu nặng nhất |
|---|---|---|
| Phí giao dịch | Phí chiết khấu, phí thu hộ, tính theo phần trăm giá trị đơn | Thẻ quốc tế, mua trước trả sau |
| Chi phí đơn không thành | Phí giao và phí hoàn của đơn bị từ chối nhận, chia cho số đơn thành công | COD |
| Gian lận và bồi hoàn | Tổn thất khi chủ thẻ khiếu nại giao dịch, kể cả do thẻ bị đánh cắp, cộng phí xử lý | Thẻ quốc tế |
| Dòng tiền | Chi phí vốn của số tiền nằm chờ quyết toán hoặc đối soát | COD, thẻ |
| Cố định và tuân thủ | Tích hợp, phí duy trì, chuẩn an ninh dữ liệu thẻ, xử lý khiếu nại | Thẻ, khi người bán tự xử lý dữ liệu thẻ |
Lớp thứ hai trong Bảng 1 thường lớn nhất với người bán nhỏ ở Việt Nam. Cách tính đúng là đi qua một lô đơn: cộng phí của các đơn thành công với chi phí xử lý các đơn bị hoàn, rồi chia cho số đơn thành công. Vì chi phí đơn hoàn được gánh bởi số đơn thành công, khi tỷ lệ hoàn tăng thì tử số tăng mà mẫu số giảm, nên chi phí mỗi đơn tăng nhanh hơn tỷ lệ hoàn. Phép tính này và các biện pháp giảm bom hàng được trình bày chi tiết trong bài Bom hàng và logistics ngược, chi phí thật của đơn hoàn; bài này dùng lại kết quả và đi tiếp sang ba lớp còn lại.
Lớp thứ ba chỉ có ở thanh toán thẻ. Khi chủ thẻ khiếu nại một giao dịch, chẳng hạn vì thẻ bị đánh cắp và dùng để mua hàng, ngân hàng phát hành có thể đòi lại tiền từ người bán, gọi là bồi hoàn (chargeback). Người bán mất cả hàng lẫn tiền, cộng thêm phí xử lý. Lớp thứ tư ít được tính nhất vì nó không hiện lên thành một khoản phí: tiền của một đơn COD có thể nằm ở đơn vị vận chuyển một tuần trước khi về tài khoản và trong tuần đó người bán vẫn phải trả tiền hàng, tiền quảng cáo, tiền lương.
3. Chi phí thật mỗi đơn thành công
Mục này gộp các lớp thành một con số cho mỗi phương thức. Ví dụ dùng Mộc Sơn với đơn hàng trung bình 320.000 đồng; các tỷ lệ là giả định minh họa, phí thật tùy hợp đồng với cổng thanh toán và đơn vị vận chuyển.
Ba lớp đầu được tính như mục 2: phí trên các đơn thành công, chi phí 37.000 đồng cho mỗi đơn hoàn và với thẻ quốc tế, tỷ lệ bồi hoàn 0,5% với tổn thất mỗi vụ bằng giá trị đơn cộng 150.000 đồng phí xử lý. Lớp dòng tiền được tính bằng chi phí vốn 12% mỗi năm trên số ngày tiền nằm chờ: 0 ngày với QR, 1 ngày với ví điện tử và mua trước trả sau, 2 ngày với thẻ, 7 ngày với COD. Bảng 2 là kết quả.
Bảng 2. Chi phí thật mỗi đơn thành công của năm phương thức thanh toán (đơn 320.000 đồng, giả định)
| Phương thức | Phí | Tỷ lệ hoàn | Phí, hoàn và bồi hoàn (đồng) | Chi phí dòng tiền (đồng) | Tổng (đồng) | % giá trị đơn |
|---|---|---|---|---|---|---|
| Chuyển khoản QR | 0,5% | 3% | 2.744 | 0 | 2.744 | 0,86% |
| Ví điện tử | 1,5% | 3% | 5.944 | 105 | 6.049 | 1,89% |
| COD | 0,8% | 12% | 7.605 | 736 | 8.341 | 2,61% |
| Thẻ quốc tế | 2,5% | 3% | 11.567 | 210 | 11.777 | 3,68% |
| Mua trước trả sau | 4,0% | 3% | 13.944 | 105 | 14.049 | 4,39% |
Nguồn: tính toán theo giả định của bài; phí, tỷ lệ hoàn và số ngày chờ là giả định minh họa.
Bảng 2 cho hai nhận xét. Thứ nhất, thứ tự chi phí thật khác hẳn thứ tự phí niêm yết: COD có phí thấp thứ hai nhưng chi phí thật cao thứ ba, gấp hơn ba lần chuyển khoản QR. Thứ hai, chi phí dòng tiền tính trên mỗi đơn khá nhỏ, dưới một nghìn đồng. Nhưng nhỏ trên mỗi đơn không có nghĩa là nhỏ với người bán, vì đó là chi phí của một khoản vốn bị giữ lại liên tục. Hình 2 cho thấy khoản vốn ấy lớn đến đâu.
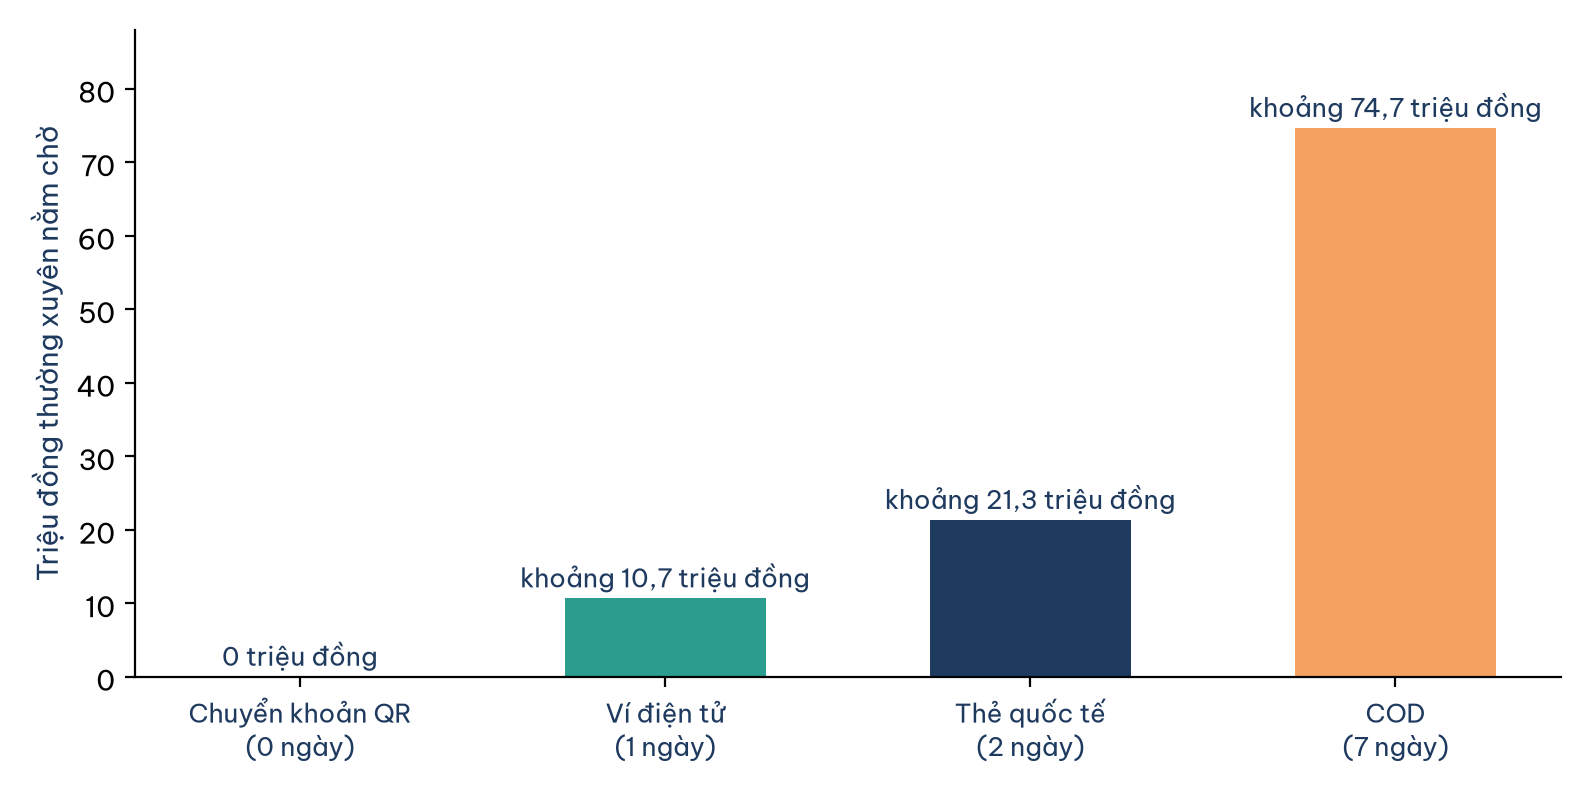
Hình 2. Số tiền thường xuyên nằm chờ về tài khoản của một cửa hàng 1.000 đơn mỗi tháng, theo phương thức thanh toán (giả định).
Với 1.000 đơn mỗi tháng, mỗi ngày cửa hàng bán khoảng 10,7 triệu đồng. Nếu toàn bộ là COD với kỳ đối soát 7 ngày, luôn có khoảng 74,7 triệu đồng nằm ở đơn vị vận chuyển, tương đương gần một phần tư doanh thu tháng. Với một người bán nhỏ, đó có thể là toàn bộ vốn để nhập lô hàng tiếp theo. Chi phí dòng tiền trong Bảng 2 đo cái giá của khoản vốn ấy theo lãi suất; cái giá thật với người bán thiếu vốn có thể là cơ hội nhập hàng bị bỏ lỡ.
4. Thiết kế ưu đãi từ chi phí thật
Con số ở Bảng 2 có ích nhất khi nó được dùng để ra quyết định. Mục này áp dụng nó cho hai quyết định thường gặp.
Quyết định thứ nhất là có nên ưu đãi cho khách chọn thanh toán trước hay không. Mỗi đơn chuyển từ COD sang chuyển khoản QR tiết kiệm 8.341 − 2.744 = 5.597 đồng. Mộc Sơn vì thế có thể giảm 3.000 đồng hoặc tặng một gói quà nhỏ cho khách thanh toán trước mà vẫn giữ lại khoảng 2.600 đồng mỗi đơn chuyển đổi, chưa kể tiền về ngay. Ưu đãi phải được thiết kế dựa trên chi phí thật, không dựa trên phí niêm yết; nếu nhìn phí niêm yết, chênh lệch giữa COD và QR chỉ khoảng 960 đồng và một ưu đãi 3.000 đồng trông như lỗ.
Quyết định thứ hai là có nên thêm dịch vụ mua trước trả sau (buy now, pay later) hay không. Dịch vụ này cho khách chia khoản thanh toán thành vài kỳ không lãi, còn người bán nhận đủ tiền ngay từ nhà cung cấp dịch vụ và trả một mức phí cao hơn hẳn phí thẻ. Người bán chấp nhận phí cao vì kỳ vọng nó làm tăng tỷ lệ chuyển đổi. Theo Bảng 2, mỗi đơn trả sau tốn hơn chuyển khoản QR khoảng 11.300 đồng. Nếu mỗi đơn thành công trên website để lại số dư đóng góp 148.600 đồng, mua trước trả sau chỉ có lãi khi cứ 100 đơn trả sau có ít nhất khoảng 7,6 đơn là đơn tăng thêm, tức đơn mà khách sẽ không đặt nếu không có trả sau. Khách chọn trả sau không có nghĩa là trả sau tạo ra đơn đó; nhiều khách vẫn mua dù không có lựa chọn này. Câu hỏi đo lường ở đây là tác động gia tăng, được trình bày trong bài ROAS hòa vốn là gì và cách đo tác động gia tăng. Với hàng giá trị thấp như một túi cà phê 320.000 đồng, điều kiện 7,6% đơn tăng thêm khó đạt; với hàng giá trị cao như máy pha cà phê, điều kiện dễ đạt hơn.
5. An ninh như một khoản chi phí
An ninh thanh toán thường được bàn như chuyện kỹ thuật, nhưng với người bán nó là một lựa chọn về chi phí và rủi ro. Mục này nêu ba lựa chọn quan trọng nhất.
Lựa chọn thứ nhất là có chạm vào số thẻ hay không. Mọi tổ chức lưu, xử lý hoặc truyền dữ liệu thẻ phải tuân thủ chuẩn an ninh dữ liệu thẻ PCI DSS, phiên bản 4.0 với các yêu cầu bắt buộc đầy đủ từ ngày 31/3/2025 (PCI Security Standards Council, 2022). Tuân thủ đầy đủ tốn kém với một cửa hàng nhỏ. Cách đơn giản và rẻ nhất là không bao giờ để số thẻ đi qua máy chủ của mình: dùng trang thanh toán hoặc khung nhúng của cổng, để cổng chịu phần lớn nghĩa vụ. Khi đó, kể cả nếu website bị xâm nhập, số thẻ của khách không nằm trong cơ sở dữ liệu của người bán.
Lựa chọn thứ hai là mức xác thực. Chuẩn xác thực 3-D Secure 2 chỉ yêu cầu khách thêm một bước xác minh khi giao dịch có dấu hiệu bất thường, cân bằng giữa chặn gian lận và giữ trải nghiệm mượt. Mỗi bước xác thực thêm làm giảm bồi hoàn nhưng cũng làm một phần khách bỏ dở thanh toán; với người bán, mức tối ưu là mức làm tổng chi phí ở lớp ba và lớp doanh thu bị mất nhỏ nhất, không phải mức an toàn tuyệt đối. Mã hóa thẻ bằng token, thay số thẻ thật bằng một mã thay thế vô dụng nếu bị đánh cắp, là điều kiện để lưu thẻ cho lần mua sau hay cho gói thuê bao giao cà phê hằng tháng.
Lựa chọn thứ ba không thuộc về người bán mà người bán cần biết. Theo Thông tư 50/2024/TT-NHNN có hiệu lực từ ngày 1/1/2025, giao dịch chuyển tiền trực tuyến trên 10 triệu đồng mỗi lần hoặc tổng trên 20 triệu đồng mỗi ngày phải được xác thực bằng sinh trắc học khớp với dữ liệu căn cước (Ngân hàng Nhà nước Việt Nam, 2024). Với người bán hàng giá trị cao, quy định này thêm một bước cho khách ở những đơn lớn và kịch bản thanh toán cần được thử trước để khách không bỏ dở giữa chừng.
6. Câu hỏi khi chọn cổng thanh toán
Bảng phí là câu hỏi đầu tiên khi chọn cổng thanh toán, nhưng không phải câu hỏi duy nhất. Mục này gom các câu hỏi theo năm lớp chi phí ở mục 2. Bảng 3 trình bày các câu hỏi đó.
Bảng 3. Câu hỏi khi chọn cổng thanh toán, theo năm lớp chi phí
| Lớp chi phí | Câu hỏi nên đặt cho cổng thanh toán |
|---|---|
| Phí giao dịch | Phí theo từng phương thức là bao nhiêu? Có phí tối thiểu mỗi giao dịch không? Khi hoàn tiền cho khách, phí ban đầu có được trả lại không? |
| Đơn không thành | Cổng có hỗ trợ thanh toán trước dễ dàng ở bước đặt hàng, như mã QR động gắn số tiền và mã đơn, để giảm tỷ lệ COD không? |
| Gian lận và bồi hoàn | Cổng có công cụ chấm điểm rủi ro, 3-D Secure 2 không? Quy trình xử lý khiếu nại bồi hoàn ra sao, ai cung cấp bằng chứng? |
| Dòng tiền | Tiền về tài khoản sau bao nhiêu ngày với từng phương thức? Có giữ lại một phần làm ký quỹ không? |
| Cố định và tuân thủ | Có trang thanh toán hoặc khung nhúng để người bán không chạm vào số thẻ không? Có tích hợp sẵn với nền tảng bán hàng đang dùng không? Cổng có giấy phép cung ứng dịch vụ trung gian thanh toán của Ngân hàng Nhà nước không? |
Câu hỏi cuối của Bảng 3 nên được hỏi đầu tiên. Một cổng không có giấy phép phù hợp có thể đẩy người bán vào rủi ro pháp lý và rủi ro mất tiền lớn hơn mọi khoản phí. Các bước tích hợp cổng thanh toán vào website được trình bày trong bài Xây dựng website bán hàng cho người không chuyên.
Kết luận
Chi phí thanh toán trực tuyến giống một tảng băng. Phần nổi là phí niêm yết, thứ mà người bán so sánh khi chọn cổng. Phần chìm là chi phí của đơn không thành, tổn thất do bồi hoàn, đồng vốn nằm chờ đối soát và chi phí để giữ dữ liệu thẻ an toàn. Với các giả định của Mộc Sơn, gộp đủ năm lớp làm thứ tự các phương thức đổi hẳn: chuyển khoản QR rẻ nhất, COD đắt gấp hơn ba lần dù phí niêm yết thấp và với một cửa hàng 1.000 đơn mỗi tháng toàn COD, gần một phần tư doanh thu tháng luôn nằm ở đơn vị vận chuyển.
Biết chi phí thật cũng mở ra những quyết định có lãi mà nhìn bảng phí không thấy: ưu đãi vài nghìn đồng để khách thanh toán trước, đặt điều kiện đơn tăng thêm cho dịch vụ trả sau, giao phần dữ liệu thẻ cho cổng để khỏi gánh chi phí tuân thủ. Mọi con số trong bài là giả định minh họa; điều đáng giữ lại là cách tính, áp vào hợp đồng và dữ liệu thật của chính cửa hàng mình.
Đọc thêm
- Bom hàng và logistics ngược, chi phí thật của đơn hoàn
- Kinh tế đơn vị trong bán hàng trực tuyến
- ROAS hòa vốn là gì và cách đo tác động gia tăng
- Xây dựng website bán hàng cho người không chuyên
Tài liệu tham khảo
Laudon, K. C., & Traver, C. G. (2023). E-commerce 2023–2024: Business, technology, society (18th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/e-commerce-2023-2024-business-technology-society-global-edition/P200000010016/9781292449722
Ngân hàng Nhà nước Việt Nam. (2024). Thông tư số 50/2024/TT-NHNN quy định về an toàn, bảo mật cho việc cung cấp dịch vụ trực tuyến trong ngành Ngân hàng. https://sbv.gov.vn/en/w/sbv622877
PCI Security Standards Council. (2022). Payment Card Industry Data Security Standard v4.0. https://www.pcisecuritystandards.org/document_library/