
ROAS HÒA VỐN VÀ TÁC ĐỘNG GIA TĂNG
Vì sao ROAS đẹp vẫn lỗ và cách đo phần đơn hàng thật sự do quảng cáo tạo ra trước khi tăng ngân sách
Bảng điều khiển quảng cáo của Mộc Sơn, một thương hiệu cà phê đặc sản giả định bán qua sàn và website riêng, báo tin vui: chiến dịch trên mạng xã hội tháng này có ROAS 1,92. Mỗi đồng quảng cáo "mang về" 1,92 đồng doanh thu. Nhân viên phụ trách đề xuất tăng gấp đôi ngân sách. Trước khi đồng ý, chủ doanh nghiệp hỏi ba câu.
Câu thứ nhất: với biên lợi nhuận trên mỗi đơn website, ROAS bao nhiêu thì mới hòa vốn? Câu thứ hai: nếu đây là khách mới và họ quay lại mua nhiều lần, có thể chấp nhận lỗ ở đơn đầu đến mức nào? Câu thứ ba: trong số đơn được ghi công cho quảng cáo, bao nhiêu đơn là của khách đằng nào cũng sẽ mua? Ba câu hỏi cho ba câu trả lời khác nhau về cùng một chiến dịch và câu trả lời cuối cùng đảo ngược đề xuất ban đầu.
Bài viết đi qua từng câu hỏi. Mục 1 giới thiệu chuỗi chỉ số quảng cáo và chỗ ROAS đứng trong chuỗi. Mục 2 suy ra ROAS hòa vốn. Mục 3 xét chiến dịch theo giá trị vòng đời khách hàng. Mục 4 trình bày quy kết, tác động gia tăng và cách đo. Mục 5 bàn mô hình định giá quảng cáo và vì sao trả theo đơn chưa chắc đã rẻ.
1. Chuỗi chỉ số quảng cáo
Tiếp thị trực tuyến có một lợi thế mà tiếp thị truyền thống không có: mỗi bước của hành trình khách hàng để lại dấu vết. Nhưng chuỗi chỉ số dài, mỗi chỉ số trả lời một câu hỏi khác nhau và dùng nhầm chỉ số là nguồn gốc của phần lớn quyết định ngân sách sai. Bảng 1 trình bày chuỗi chỉ số theo thứ tự hành trình.
Bảng 1. Chuỗi chỉ số quảng cáo và câu hỏi mỗi chỉ số trả lời
| Chỉ số | Cách tính | Câu hỏi nó trả lời | Không trả lời được |
|---|---|---|---|
| CPM | Chi phí / số nghìn lượt hiển thị | Mua sự chú ý đắt hay rẻ? | Có ai quan tâm không |
| CTR | Số nhấp / số lượt hiển thị | Thông điệp có thu hút không? | Người nhấp có mua không |
| CPC | Chi phí / số nhấp | Mỗi lượt vào trang tốn bao nhiêu? | Lượt vào có giá trị không |
| CVR | Số đơn / số nhấp | Trang đích và sản phẩm có thuyết phục không? | Đơn có lãi không |
| CPA | Chi phí / số đơn | Mỗi đơn tốn bao nhiêu quảng cáo? | Đơn có xảy ra nếu không quảng cáo không |
| ROAS | Doanh thu quy kết / chi phí | Mỗi đồng quảng cáo đi kèm bao nhiêu doanh thu? | Lợi nhuận và tác động thật |
Nguồn: tổng hợp từ Chaffey et al. (2024) và Laudon & Traver (2023).
Cột cuối của Bảng 1 quan trọng hơn cột thứ ba. Chỉ hai chỉ số cuối chuỗi chạm tới đơn hàng và doanh thu và ngay cả chúng cũng chưa trả lời câu hỏi "đơn này có xảy ra nếu không có quảng cáo không". Chiến dịch của Mộc Sơn có các thông số giả định: CPM 40.000 đồng, CTR 1,2%, tỷ lệ chuyển đổi 2,0%, giá trị đơn 320.000 đồng. Trên mỗi nghìn lượt hiển thị có 12 lượt nhấp, nên CPC khoảng 3.333 đồng; có 0,24 đơn, nên CPA khoảng 166.667 đồng; doanh thu là 0,24 × 320.000 = 76.800 đồng, nên ROAS = 76.800 / 40.000 = 1,92.
2. ROAS hòa vốn
Lợi tức trên chi tiêu quảng cáo (return on ad spend, ROAS) là tỷ số giữa doanh thu được quy kết cho quảng cáo và chi phí quảng cáo: chi 10 triệu đồng mà được quy kết 30 triệu đồng doanh thu thì ROAS bằng 3. ROAS phổ biến vì dễ tính và hiện sẵn trên mọi nền tảng quảng cáo. Vấn đề là nó đo doanh thu, không đo lợi nhuận.
Một đồng doanh thu chỉ để lại một phần để trả cho quảng cáo: phần số dư đóng góp, tức doanh thu trừ giá vốn, phí sàn hoặc phí thanh toán, đóng gói và vận chuyển, tính trước chi phí quảng cáo, như bài Kinh tế đơn vị trong bán hàng trực tuyến đã trình bày. Chiến dịch không lỗ trên đơn đầu khi số dư đóng góp do doanh thu quy kết tạo ra vừa đủ bù chi phí quảng cáo, tức doanh thu nhân tỷ lệ số dư đóng góp bằng chi phí quảng cáo. Chia hai vế cho chi phí quảng cáo, ta có quy tắc gọn:
ROAS hòa vốn = 1 / tỷ lệ số dư đóng góp trên giá trị đơn.
Quy tắc này không cần thêm giả định nào, nhưng nó lộ ra một hệ quả không hiển nhiên: ngưỡng hòa vốn tăng rất nhanh khi biên mỏng đi, như Hình 1 cho thấy.
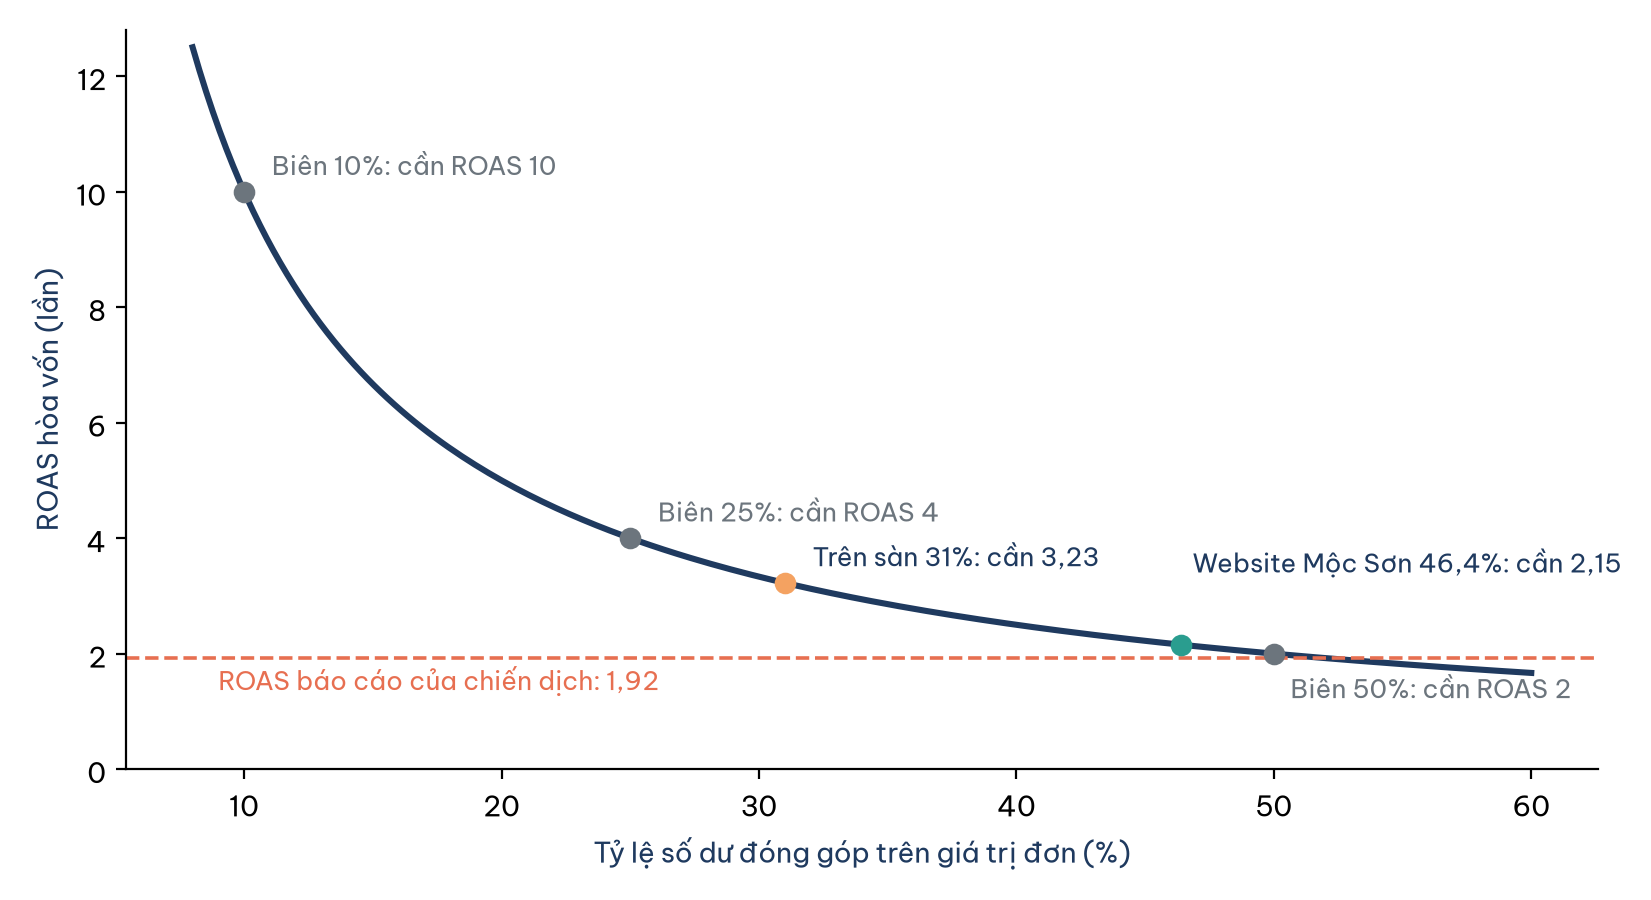
Hình 1. ROAS hòa vốn theo tỷ lệ số dư đóng góp (tình huống giả định).
Với biên 50%, cần ROAS 2; với 25%, cần ROAS 4; với 10%, cần ROAS 10. Một chiến dịch "ROAS 3" là lãi với người bán mỹ phẩm biên cao nhưng là lỗ với người bán điện thoại biên mỏng. Đây cũng là lý do quảng cáo trong sàn, nơi tỷ lệ số dư đóng góp đã bị phí sàn cắt bớt, đòi hỏi ROAS cao hơn quảng cáo dẫn về website riêng. Với Mộc Sơn, mỗi đơn website 320.000 đồng để lại 148.600 đồng số dư đóng góp, tức 46,4%, nên ROAS hòa vốn là 1 / 0,464 ≈ 2,15. Chiến dịch có ROAS 1,92 vì thế lỗ trên đơn đầu: mỗi đơn mang về 148.600 đồng số dư đóng góp nhưng tốn 166.667 đồng quảng cáo.
Cạm bẫy ở mục này là so sánh ROAS giữa các ngành hàng hay giữa các kênh như thể nó có cùng một ngưỡng. Một "ROAS trung bình ngành" chỉ có nghĩa khi đi kèm biên của ngành đó. Trước khi đọc bất kỳ con số ROAS nào, hãy tính ROAS hòa vốn của chính sản phẩm và chính kênh đang xét; chỉ một phép chia là đủ.
3. Nhìn theo giá trị vòng đời
Lỗ trên đơn đầu chưa phải kết luận cuối. Nếu người mua là khách mới, đơn đầu chỉ là khởi đầu của một chuỗi đơn. Theo các giả định trong bài Kinh tế đơn vị trong bán hàng trực tuyến, mỗi khách website của Mộc Sơn mang về giá trị vòng đời (LTV) 594.400 đồng số dư đóng góp. Với ngưỡng LTV/CAC bằng 3 mà nhiều nhà đầu tư dùng làm quy tắc ngón tay cái, Mộc Sơn có thể chấp nhận chi phí có một khách hàng (CAC) tối đa khoảng 594.400 / 3 ≈ 198.133 đồng (cách tính chi tiết hơn có trong bài Cách tính CLV và CAC cho doanh nghiệp).
CPA 166.667 đồng nằm dưới ngưỡng đó. Theo lăng kính vòng đời, chiến dịch có vẻ đáng làm và đề xuất tăng gấp đôi ngân sách có vẻ hợp lý. Nhưng lập luận này dựa trên một giả định ngầm mà cả bảng điều khiển lẫn phép tính LTV đều không kiểm: mọi đơn được ghi công cho quảng cáo đều là đơn do quảng cáo tạo ra. Câu hỏi thứ ba của chủ doanh nghiệp nhắm thẳng vào giả định này.
4. Quy kết và tác động gia tăng
Quy kết (attribution) là việc gán công một đơn hàng cho các điểm chạm tiếp thị trước đó. Mô hình phổ biến nhất trên các nền tảng là nhấp chuột cuối, hoặc quy kết mọi đơn phát sinh trong một cửa sổ thời gian sau khi xem hay nhấp quảng cáo. Mọi mô hình quy kết đều trả lời câu hỏi "khách đã chạm vào những gì trước khi mua", không trả lời câu hỏi "nếu không có quảng cáo, khách có mua không". Câu hỏi thứ hai là câu hỏi về tác động gia tăng (incrementality): phần kết quả do quảng cáo gây ra, chứ không chỉ đi kèm quảng cáo.
4.1. CPA gia tăng và ROAS gia tăng
Gọi phần đơn được quy kết thật sự do quảng cáo tạo ra là tỷ lệ gia tăng. Báo cáo quy kết ngầm giả định tỷ lệ này bằng 1. Nếu nó nhỏ hơn 1, chi phí cho mỗi đơn gia tăng bằng CPA báo cáo chia cho tỷ lệ gia tăng, còn ROAS gia tăng bằng ROAS báo cáo nhân với tỷ lệ gia tăng.
Giả sử một thử nghiệm cho thấy 30% số đơn được quy kết cho chiến dịch là của khách đằng nào cũng mua: họ đã biết Mộc Sơn từ sàn và tự tìm đến website, quảng cáo chỉ "đón" họ ở bước cuối. Tỷ lệ gia tăng khi đó là 0,7. CPA gia tăng là 166.667 / 0,7 ≈ 238.095 đồng, vượt ngưỡng CAC 198.133 đồng; ROAS gia tăng chỉ còn 1,92 × 0,7 ≈ 1,34. Bảng 2 đặt bốn thước đo cạnh nhau.
Bảng 2. Cùng một chiến dịch cho ba kết luận khác nhau tùy thước đo (tình huống giả định)
| Thước đo | Giá trị | Ngưỡng so sánh | Kết luận |
|---|---|---|---|
| ROAS báo cáo | 1,92 | ROAS hòa vốn 2,15 | Lỗ trên đơn đầu |
| CPA báo cáo (đồng) | 166.667 | CAC tối đa theo LTV: 198.133 | Chấp nhận được nếu khách quay lại |
| CPA gia tăng (đồng) | 238.095 | CAC tối đa theo LTV: 198.133 | Vượt ngưỡng, không nên mở rộng |
| ROAS gia tăng | 1,34 | ROAS hòa vốn 2,15 | Lỗ rõ |
Bảng 2 cho thấy kết luận đảo ngược chỉ vì trừ đi những khách đằng nào cũng mua: không nên tăng gấp đôi ngân sách. Hơn nữa, chi phí để có thêm một khách khi tăng ngân sách luôn cao hơn chi phí bình quân, vì nền tảng sẽ phải với tới những người ít quan tâm hơn, nên tăng ngân sách còn đẩy CPA gia tăng lên cao hơn nữa.
Bằng chứng thực nghiệm cho thấy tỷ lệ gia tăng thấp không phải chuyện hiếm. Blake et al. (2015) tắt quảng cáo tìm kiếm trên từ khóa tên thương hiệu "eBay" và thấy lưu lượng gần như không giảm, vì người dùng chuyển sang nhấp vào kết quả tự nhiên ngay bên dưới. Với từ khóa không chứa tên thương hiệu, quảng cáo chủ yếu tác động tới người dùng mới hoặc ít mua, còn với khách quen thì hầu như không có tác dụng. Nghiên cứu này không nói quảng cáo vô ích; nó nói tác động gia tăng khác nhau rất lớn theo loại từ khóa và loại khách.
4.2. Đo tỷ lệ gia tăng
Tỷ lệ gia tăng chỉ đo được đáng tin bằng thử nghiệm có nhóm đối chứng. Phương pháp chuẩn là thử nghiệm nâng chuyển đổi (conversion lift): chia ngẫu nhiên đối tượng thành nhóm được thấy quảng cáo và nhóm không thấy, rồi so tỷ lệ mua của hai nhóm; các nền tảng quảng cáo lớn đều có công cụ này. Khi không chia được theo người, có thể chia theo địa lý (geo-lift): bật quảng cáo ở một số tỉnh, tắt ở các tỉnh tương đồng và so doanh số. Ở cấp toàn bộ ngân sách nhiều kênh, mô hình hỗn hợp tiếp thị (marketing mix modeling) ước lượng đóng góp của từng kênh từ dữ liệu doanh số theo thời gian. Nguyên lý chung của các thử nghiệm này được trình bày trong bài Thử nghiệm A/B từ giả thuyết đến kết luận.
Lý do phải đo bằng thử nghiệm mà không thể suy từ dữ liệu quan sát đã được chứng minh. So sánh trên các thử nghiệm ngẫu nhiên quy mô lớn ở Facebook, Gordon et al. (2019) thấy các phương pháp quan sát phổ biến, kể cả những phương pháp thống kê tinh vi, thường ước lượng sai tác động của quảng cáo, nhiều khi phóng đại đáng kể. Lewis và Rao (2015) chỉ ra một khó khăn khác: hành vi mua của từng người biến động rất lớn so với tác động nhỏ của một quảng cáo, nên đo chính xác lợi tức quảng cáo cần mẫu rất lớn. Hàm ý cho doanh nghiệp vừa và nhỏ là chấp nhận ước lượng tỷ lệ gia tăng với sai số rộng; một ước lượng thô vẫn tốt hơn nhiều so với ngầm coi nó bằng 1.
Cạm bẫy lớn nhất của mục này là tin vào ROAS do chính nền tảng quảng cáo báo cáo. Mỗi nền tảng đo bằng mô hình quy kết riêng và có xu hướng ghi công cho chính mình: một khách thấy quảng cáo trên mạng xã hội, rồi tìm trên Google và mua, có thể được cả hai nền tảng ghi nhận là chuyển đổi của mình. Cộng doanh thu quy kết của các kênh lại thường ra con số lớn hơn doanh thu thật. Cơ chế của cạm bẫy là xung đột lợi ích trong đo lường: bên bán quảng cáo cũng là bên chấm điểm hiệu quả quảng cáo. Thêm vào đó, thuật toán tối ưu tự động có xu hướng tìm đến những người sắp mua, nhóm có ROAS báo cáo cao nhất nhưng tác động gia tăng thấp nhất. Cách phòng là định kỳ đối chiếu tổng doanh thu quy kết với doanh thu thực và chạy thử nghiệm có đối chứng cho kênh chi nhiều nhất.
5. Mô hình định giá quảng cáo
Quảng cáo được bán theo nhiều mô hình giá: theo nghìn lượt hiển thị (CPM), theo lượt nhấp (CPC), theo hành động hoặc đơn hàng (CPA, như tiếp thị liên kết), theo phí cố định (tài trợ, bài đăng của người có ảnh hưởng) hoặc kết hợp (Laudon & Traver, 2023). Các mô hình quy đổi được cho nhau qua chuỗi chỉ số ở Bảng 1: với CTR 1,2%, CPC 3.333 đồng tương đương CPM 40.000 đồng; với tỷ lệ chuyển đổi 2%, nó tương đương CPA 166.667 đồng. Điều khác nhau giữa các mô hình không phải giá mà là ai gánh rủi ro: trả theo CPM thì nhà quảng cáo gánh rủi ro người xem không nhấp; trả theo CPC thì gánh rủi ro người nhấp không mua; trả theo CPA thì bên bán quảng cáo gánh cả hai.
Nghe như trả theo CPA luôn có lợi cho nhà quảng cáo, nhưng có một cơ chế ngược chiều là lựa chọn bất lợi. Bên nhận trả theo CPA chỉ chấp nhận khi họ tự tin nhận được nhiều đơn và cách dễ nhất để có đơn là đứng ở cuối hành trình của những khách đằng nào cũng mua, ví dụ bằng các trang tổng hợp mã giảm giá. Giả định một mạng tiếp thị liên kết đề nghị Mộc Sơn trả 120.000 đồng mỗi đơn, rẻ hơn CPA 166.667 đồng của chiến dịch mạng xã hội. Nếu phần lớn đơn của mạng này đến từ khách đã quyết định mua, tỷ lệ gia tăng có thể chỉ khoảng 0,4. Hình 2 so sánh hai kênh trước và sau khi tính tác động gia tăng.
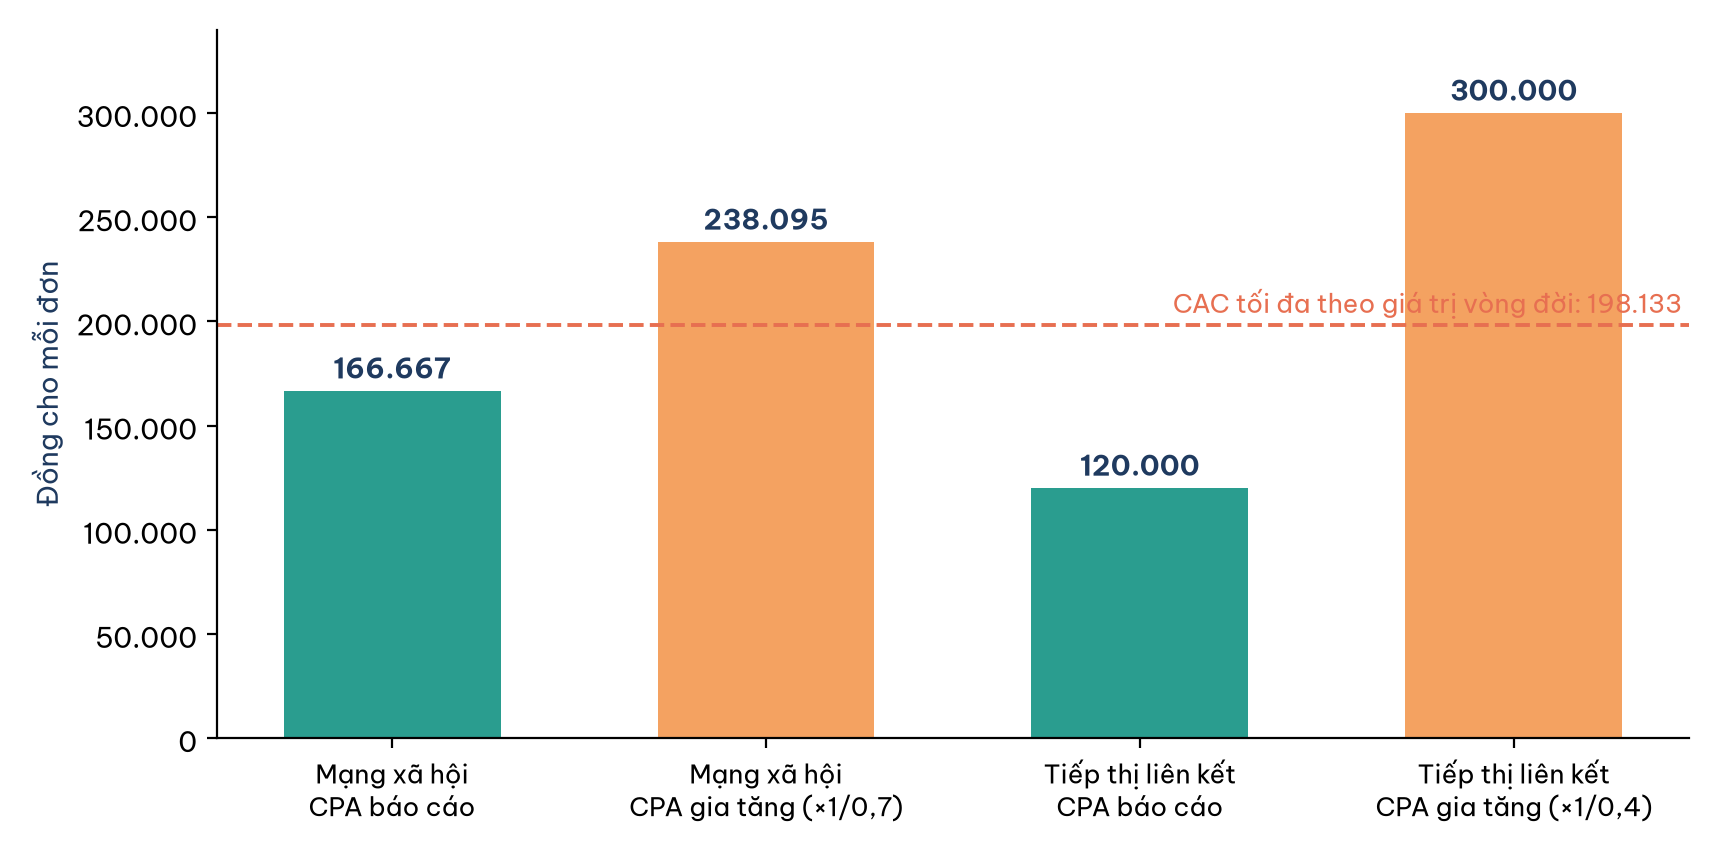
Hình 2. CPA báo cáo và CPA gia tăng của hai kênh (tình huống giả định).
Như Hình 2 cho thấy, kênh rẻ nhất trên báo cáo lại đắt nhất khi tính tác động thật: 120.000 / 0,4 = 300.000 đồng cho mỗi đơn gia tăng, vượt xa ngưỡng 198.133 đồng. Mô hình giá chỉ dịch chuyển những rủi ro được đo; rủi ro không được đo là tác động gia tăng vẫn nằm nguyên ở nhà quảng cáo.
AI có thể giúp ở khâu tính toán: dán chuỗi chỉ số của một chiến dịch vào trợ lý AI và yêu cầu nó tính CPC, CPA, ROAS, ROAS hòa vốn và CPA gia tăng theo vài giả định tỷ lệ gia tăng, rồi kiểm lại bằng bảng tính. AI không thay được bước quan trọng nhất là thử nghiệm có đối chứng và nó dễ lặp lại các "ngưỡng ROAS tốt" chung chung trên mạng mà không hỏi biên của bạn. Khi xu hướng tìm kiếm chuyển sang câu trả lời do AI tạo, phần lưu lượng tự nhiên còn lại càng khó tách khỏi quảng cáo, như bài GEO và AEO cho website bán hàng phân tích.
Kết luận
ROAS là con số dễ thấy nhất trên bảng điều khiển quảng cáo, nhưng nó chỉ trả lời câu hỏi hẹp nhất. Ba câu hỏi của chủ Mộc Sơn cho ba lớp đánh giá. ROAS hòa vốn bằng 1 chia tỷ lệ số dư đóng góp, nên ROAS 1,92 là lỗ trên đơn đầu khi ngưỡng là 2,15. Giá trị vòng đời có thể biện minh cho khoản lỗ đó, vì CPA 166.667 đồng thấp hơn mức CAC cho phép 198.133 đồng. Nhưng khi trừ những khách đằng nào cũng mua, CPA gia tăng lên 238.095 đồng và kết luận đảo chiều.
Bài học chung là đo phần do quảng cáo gây ra, không chỉ phần đi kèm quảng cáo. Mọi báo cáo quy kết đều ngầm coi tỷ lệ gia tăng bằng 1 và thuật toán tối ưu tự động còn đẩy chiến dịch về phía những khách có tỷ lệ gia tăng thấp nhất. Một thử nghiệm có đối chứng mỗi quý cho kênh chi nhiều nhất là khoản đầu tư rẻ nhất mà một bộ phận tiếp thị có thể làm.
Đọc thêm
- Kinh tế đơn vị trong bán hàng trực tuyến
- Cách tính CLV và CAC cho doanh nghiệp
- GMV không phải là doanh thu
- Thử nghiệm A/B từ giả thuyết đến kết luận
- GEO và AEO cho website bán hàng
- Kinh tế livestream bán hàng, so sánh KOL và KOC
Tài liệu tham khảo
Blake, T., Nosko, C., & Tadelis, S. (2015). Consumer heterogeneity and paid search effectiveness: A large-scale field experiment. Econometrica, 83(1), 155–174. https://doi.org/10.3982/ECTA12423
Chaffey, D., Arturi, T., & Edmundson-Bird, D. (2024). Digital business and e-commerce management (8th ed.). Pearson. https://www.pearson.com/store/en-gb/p/digital-business-and-e-commerce/P200000010770
Gordon, B. R., Zettelmeyer, F., Bhargava, N., & Chapsky, D. (2019). A comparison of approaches to advertising measurement: Evidence from big field experiments at Facebook. Marketing Science, 38(2), 193–225. https://doi.org/10.1287/mksc.2018.1135
Laudon, K. C., & Traver, C. G. (2023). E-commerce 2023–2024: Business, technology, society (18th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/e-commerce-2023-2024-business-technology-society-global-edition/P200000010016/9781292449722
Lewis, R. A., & Rao, J. M. (2015). The unfavorable economics of measuring the returns to advertising. The Quarterly Journal of Economics, 130(4), 1941–1973. https://doi.org/10.1093/qje/qjv023