
KẾ HOẠCH KINH DOANH CHO STARTUP
Viết kế hoạch kinh doanh để buộc chính mình suy nghĩ thấu đáo, rồi mới dùng nó thuyết phục nhà đầu tư
Một bạn sinh viên gửi cho giảng viên bản kế hoạch kinh doanh dài 80 trang, được thiết kế công phu với ảnh minh họa ở mọi trang, kèm lời nhắn: "Em đã dùng mẫu của một quỹ đầu tư nên chắc chắn đủ ý." Sau mười phút đọc, giảng viên vẫn chưa tìm thấy câu trả lời cho câu hỏi đơn giản nhất: ai sẽ trả tiền, trả bao nhiêu và vì sao họ chọn sản phẩm này thay vì cách họ đang làm. Bản kế hoạch dài, đẹp, nhưng rỗng ở đúng chỗ người đọc cần nhất.
Kế hoạch kinh doanh là bản trình bày bằng văn bản mô tả doanh nghiệp khởi nghiệp định làm gì và làm bằng cách nào (Barringer & Ireland, 2024). Trong thời của khởi nghiệp tinh gọn, nhiều người cho rằng viết kế hoạch là lãng phí, vì như Steve Blank nhận xét, hiếm bản kế hoạch nào còn nguyên vẹn sau lần đầu tiếp xúc với khách hàng (Blank, 2013). Nhận xét ấy đúng, nhưng nó phê phán việc viết kế hoạch trước khi kiểm chứng, chứ không phê phán bản thân kế hoạch. Khi được viết đúng lúc, sau giai đoạn phân tích khả thi, kế hoạch kinh doanh là công cụ tổng hợp những gì đã được kiểm chứng thành một câu chuyện nhất quán.
Bài viết gồm năm mục. Mục 1 giải thích bản chất kép và thời điểm viết kế hoạch. Mục 2 phân biệt ba loại kế hoạch và các nguyên tắc viết. Mục 3 đi qua cấu trúc của một bản kế hoạch đầy đủ theo bốn khối. Mục 4 dừng ở phần khía cạnh kinh tế của doanh nghiệp, nơi nhiều bản kế hoạch yếu nhất, với ví dụ điểm hòa vốn. Mục 5 tổng hợp mười câu hỏi mà một bản kế hoạch phải trả lời và cách trình bày trước nhà đầu tư.
1. Bản chất kép và thời điểm viết
Trước khi bàn cách viết, cần hiểu kế hoạch kinh doanh phục vụ ai và nên ra đời lúc nào. Hai điều này quyết định gần như mọi lựa chọn về độ dài, giọng văn và mức chi tiết.
1.1. Một tài liệu, hai mục đích
Kế hoạch kinh doanh có bản chất kép (Barringer & Ireland, 2024). Ở bên trong, nó buộc đội sáng lập tư duy có hệ thống qua từng khía cạnh của doanh nghiệp, từ khách hàng, sản phẩm, kênh bán, vận hành đến tiền bạc và kiểm tra xem các mảnh ghép có khớp với nhau không. Ở bên ngoài, nó là tài liệu giới thiệu doanh nghiệp với nhà đầu tư, ngân hàng, đối tác, nhà cung cấp và những ứng viên chủ chốt mà doanh nghiệp muốn tuyển.
Với nhiều đội, giá trị lớn nhất nằm ở quá trình viết chứ không ở tài liệu cuối cùng. Khi phải ghi ra giấy số khách hàng của tháng thứ sáu, nhóm buộc phải hỏi: con số này đến từ đâu, qua kênh nào, với chi phí bao nhiêu? Những câu hỏi như vậy hiếm khi được đặt ra trong các buổi họp bằng lời. Kế hoạch cũng giúp nhân viên mới hiểu doanh nghiệp đang đi về đâu và việc của mình khớp vào bức tranh chung ra sao.
1.2. Viết sau khi đã kiểm chứng
Viết kế hoạch quá sớm là một sai lầm phổ biến. Bản kế hoạch chỉ thuyết phục khi có đủ dữ kiện thật về giá trị của cơ hội và phần lớn dữ kiện ấy được tích lũy trong giai đoạn phân tích khả thi: phỏng vấn khách hàng, thử nghiệm trang đích, thử giá, tính kinh tế học đơn vị và phân tích khả thi tài chính (xem bài Phân tích khả thi tài chính cho startup bằng NPV và IRR). Nói cách khác, kế hoạch kinh doanh không tạo ra thông tin mới; nó tổng hợp và trình bày các kết luận đã được kiểm chứng ở những bước trước (Barringer & Ireland, 2024; Mullins, 2013). Một bản kế hoạch chỉ dựa trên phỏng đoán của người viết sẽ rỗng tuếch, dù được trình bày đẹp đến đâu.
Kế hoạch cũng không phải tài liệu tĩnh. Khi thị trường thay đổi hoặc một giả định bị bác bỏ, đội sáng lập nên cập nhật kế hoạch, cũng như cập nhật mô hình kinh doanh. Tinh thần của khởi nghiệp tinh gọn và tinh thần của kế hoạch kinh doanh vì thế không loại trừ nhau: một bên giúp tìm ra điều đúng, bên kia giúp ghi lại và truyền đạt điều đã tìm được.
2. Ba loại kế hoạch và nguyên tắc viết
Câu hỏi thực tế đầu tiên của mọi nhà sáng lập là: nên viết dài đến đâu? Câu trả lời phụ thuộc vào loại kế hoạch và người đọc.
2.1. Kế hoạch tóm tắt, đầy đủ và vận hành
Có ba loại kế hoạch kinh doanh, mỗi loại có độ dài và mục đích riêng (Bảng 1).
Bảng 1. Ba loại kế hoạch kinh doanh
| Loại kế hoạch | Độ dài thường gặp | Phù hợp nhất với |
|---|---|---|
| Kế hoạch tóm tắt | 10–15 trang | Doanh nghiệp ở giai đoạn rất sớm, muốn thăm dò sự quan tâm của nhà đầu tư trước khi viết bản đầy đủ |
| Kế hoạch đầy đủ | 25–35 trang | Doanh nghiệp cần huy động vốn hoặc cần một bản thiết kế hoạt động chi tiết |
| Kế hoạch vận hành | 40–100 trang | Doanh nghiệp đã hoạt động, dùng làm công cụ quản trị nội bộ cho các bộ phận |
Nguồn: phỏng theo Barringer và Ireland (2024).
Ngoài loại kế hoạch, mức chi tiết còn phụ thuộc vào nhu cầu vốn (không cần gọi vốn thì kế hoạch có thể gọn hơn nhiều), đặc thù ngành (sản xuất thường cần chi tiết hơn dịch vụ) và mức bất định của môi trường (môi trường càng biến động, giả định càng nhanh lạc hậu, càng không nên viết quá dài). Thực tế, nhiều nhà đầu tư ban đầu chỉ xin xem một bộ slide hoặc bản tóm tắt một đến hai trang. Bản đầy đủ thường được yêu cầu sau, trong giai đoạn thẩm định (due diligence), khi nhà đầu tư kiểm tra kỹ mọi tuyên bố trong kế hoạch.
2.2. Cấu trúc chuẩn, nội dung súc tích, hình thức vừa phải
Bản kế hoạch thường là thứ đầu tiên của doanh nghiệp mà nhà đầu tư nhìn thấy. Nếu kế hoạch cẩu thả, người đọc dễ suy ra doanh nghiệp cũng cẩu thả (Barringer & Ireland, 2024). Ba nguyên tắc giúp tránh ấn tượng đó.
Về cấu trúc, nên đi theo dàn ý quen thuộc (mục 3). Sáng tạo trong cấu trúc thường phản tác dụng: nhà đầu tư bận rộn cần tìm thông tin ở chỗ họ quen tìm và nếu phải lục lọi, họ có thể chuyển sang bản kế hoạch khác (Covello & Hazelgren, 2006). Về nội dung, kế hoạch phải đủ dài để có đủ thông tin nhưng đủ ngắn để giữ được sự chú ý; người viết chính phải là người sáng lập, không phải đơn vị tư vấn, vì kế hoạch cần truyền được niềm tin của chính người làm. Về hình thức, bản kế hoạch nên sạch sẽ, chuyên nghiệp nhưng không phô trương: lạm dụng màu sắc, cỡ chữ, ảnh minh họa khiến tài liệu trông nghiệp dư hơn.
2.3. Năm dấu hiệu cảnh báo
Người đọc có kinh nghiệm thường nhận ra một bản kế hoạch yếu qua vài dấu hiệu quen thuộc (Bảng 2).
Bảng 2. Năm dấu hiệu cảnh báo trong một bản kế hoạch kinh doanh
| Dấu hiệu | Vì sao đáng lo |
|---|---|
| Nhà sáng lập không bỏ tiền của mình vào | Nếu chính người làm không đặt cược, người ngoài khó tin vào cam kết của họ |
| Không trích nguồn cho số liệu | Con số không nguồn bị xem như phỏng đoán |
| Định nghĩa thị trường quá rộng | "Thị trường giáo dục Việt Nam" không phải thị trường mục tiêu; cho thấy đội chưa biết khách hàng cụ thể là ai |
| Dự báo tài chính quá lạc quan | Doanh thu tăng vọt không có cơ chế giải thích làm xói mòn uy tín của cả bản kế hoạch |
| Cẩu thả | Lỗi chính tả, số liệu không khớp giữa các phần, thiếu cả thông tin liên hệ |
Nguồn: phỏng theo Barringer và Ireland (2024).
Một khung nhìn hữu ích khác đến từ Sahlman (1997): nhà đầu tư quan tâm đến bốn yếu tố và mối quan hệ giữa chúng, gồm con người, cơ hội, bối cảnh và rủi ro cùng phần thưởng. Hệ quả thực tiễn là nên tránh những câu khẳng định kiểu "chúng tôi tin rằng…" mà không có dữ kiện đi kèm. Với người đọc tinh tường, một tuyên bố không có bằng chứng gần như không mang thông tin gì.
3. Cấu trúc của một bản kế hoạch đầy đủ
Dàn ý của một bản kế hoạch đầy đủ có thể gom thành bốn khối nối tiếp nhau: mở đầu, phân tích, hành động và tài chính (Hình 1). Không phải kế hoạch nào cũng cần mọi mục; dàn ý dưới đây nêu đủ để người viết không bỏ sót (Barringer & Ireland, 2024).
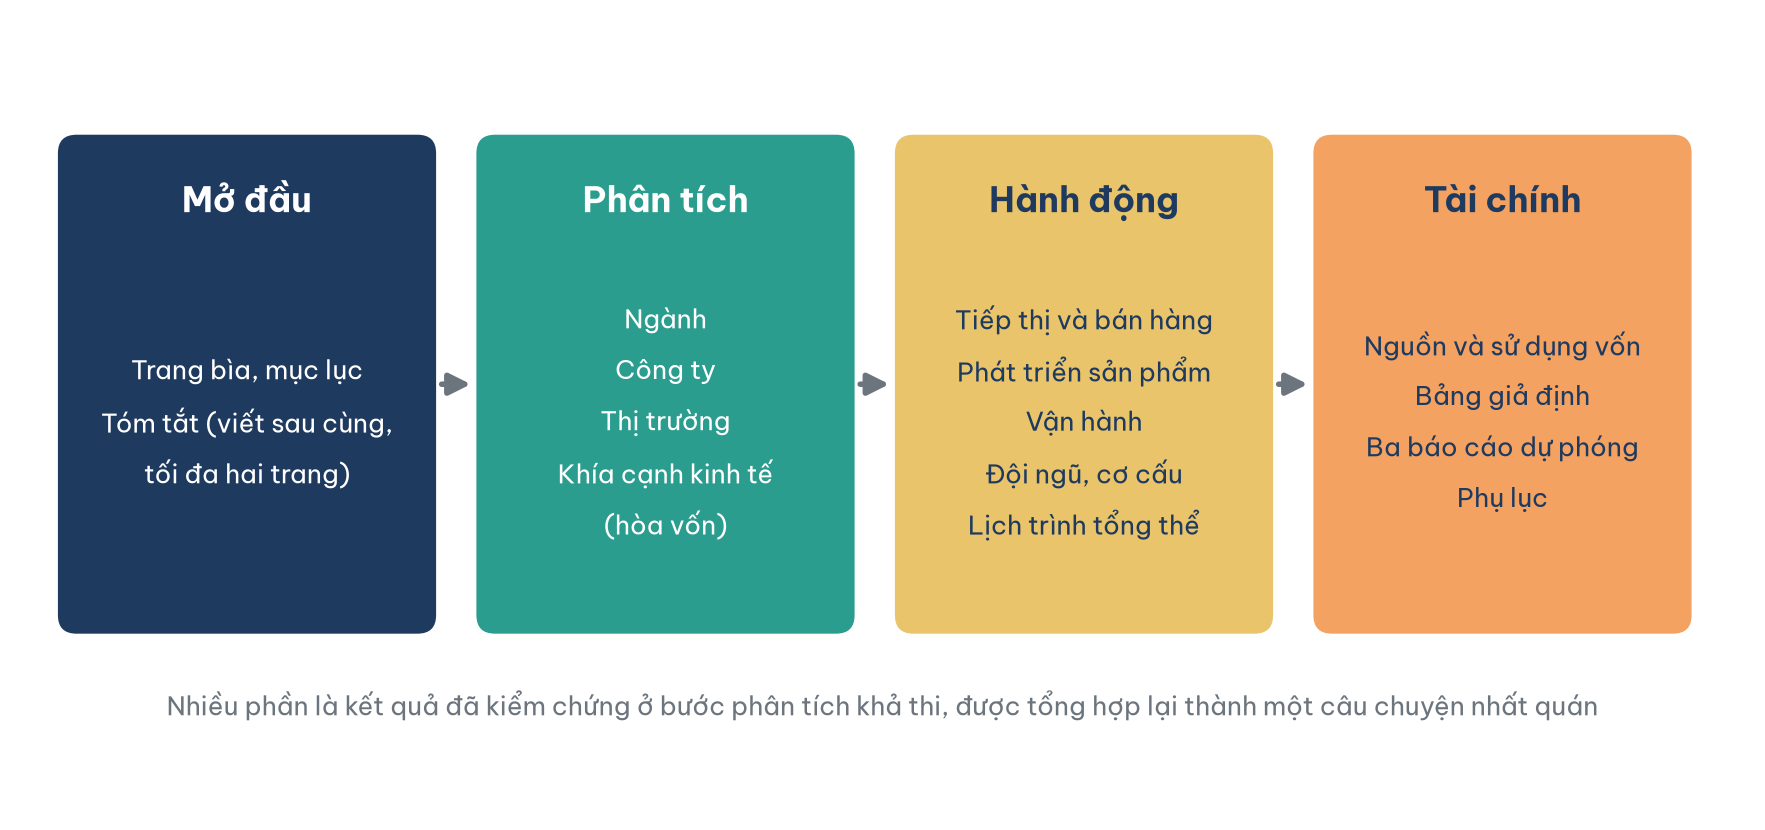
Hình 1. Bốn khối của một bản kế hoạch kinh doanh đầy đủ.
3.1. Mở đầu: trang bìa và bản tóm tắt
Trang bìa ghi tên công ty, ngày tháng, thông tin liên hệ của người đứng đầu (email, số điện thoại) và một dòng nhắc về tính bảo mật; tiếp theo là mục lục. Phần quan trọng nhất của khối này là bản tóm tắt (executive summary). Bản tóm tắt không phải lời giới thiệu hay lời nói đầu, mà là bản thu gọn của chính kế hoạch, không quá hai trang, đi theo đúng thứ tự các phần phía sau. Vì nhà đầu tư thường đọc tóm tắt trước rồi mới quyết định có đọc tiếp hay không, đây là hai trang được đọc nhiều nhất. Dù nằm ở đầu, tóm tắt nên được viết sau cùng, khi mọi phần khác đã hoàn thiện. Nên chuẩn bị thêm một bản tóm tắt độc lập để gửi riêng.
3.2. Phân tích: ngành, công ty, thị trường và kinh tế
Khối phân tích đi từ rộng đến hẹp. Phân tích ngành mô tả quy mô, tốc độ tăng trưởng, cơ cấu (tập trung hay phân tán), các yếu tố thành công then chốt và xu hướng của ngành. Mô tả công ty kể ngắn gọn nguồn gốc ý tưởng, sứ mệnh, sản phẩm, các cột mốc đã đạt được (đã thành lập pháp nhân, đã có khách hàng thử nghiệm…) và cơ cấu sở hữu. Phân tích thị trường chia ngành thành các phân khúc, chọn thị trường mục tiêu, phân tích hành vi người mua và đối thủ, rồi ước lượng doanh thu năm đầu và thị phần.
Ước lượng doanh thu năm đầu là tập con số quan trọng bậc nhất, vì kế hoạch tồn kho, nhân sự, dòng tiền và nhu cầu vốn đều phụ thuộc vào nó. Dự báo có thể sai, nhưng kế hoạch phải cho thấy người viết đã cân nhắc kỹ và đặt dự báo trên giả định hợp lý (Barrow và cộng sự, 2018). Bảng 3 gợi ý bốn nguồn để ước lượng; nên dùng ít nhất hai nguồn để đối chiếu.
Bảng 3. Bốn cách ước lượng doanh thu năm đầu của doanh nghiệp mới
| Cách | Làm thế nào | Lưu ý |
|---|---|---|
| Hỏi hiệp hội ngành | Xin số liệu về doanh thu trung bình của doanh nghiệp mới, quy mô thị trường | Số liệu thường mang tính trung bình, cần điều chỉnh theo mô hình của mình |
| Tìm doanh nghiệp tương tự | Quan sát một doanh nghiệp có quy mô, khu vực và mô hình gần giống, ước đoán doanh thu của họ | Dữ liệu doanh nghiệp tư nhân khó tiếp cận; có thể quan sát lượng khách, giá bán |
| Hỏi chuyên gia ngành | Phỏng vấn người đã làm lâu trong ngành, nhà phân phối, nhà cung cấp | Hỏi về hành vi và con số thực tế, tránh hỏi ý kiến chung chung |
| Tra cứu dữ liệu công khai | Báo cáo ngành, dữ liệu thống kê, báo cáo tài chính của công ty niêm yết | Kiểm tra năm và phạm vi số liệu; trích nguồn đầy đủ |
Nguồn: phỏng theo Barringer và Ireland (2024).
Phần cuối của khối phân tích là khía cạnh kinh tế của doanh nghiệp, được trình bày riêng ở mục 4 vì đây là nơi nhiều bản kế hoạch yếu nhất.
3.3. Hành động: tiếp thị, sản phẩm, vận hành, con người, lịch trình
Kế hoạch tiếp thị nên bắt đầu từ chiến lược định vị, rồi mới đến sản phẩm, giá, chiêu thị và phân phối. Một thiếu sót phổ biến là nói nhiều về chiến lược nhưng không nói rõ sẽ bán hàng bằng cách nào: ai bán, qua kênh nào, chu trình bán hàng kéo dài bao lâu (xem bài 6 phương thức bán hàng cho startup và cách chọn theo LTV). Kế hoạch phát triển sản phẩm mô tả giai đoạn hiện tại (ý tưởng, nguyên mẫu, sản xuất thử), lịch trình còn lại, thách thức, rủi ro và tình trạng sở hữu trí tuệ; đừng tô vẽ một con đường quá suôn sẻ, vì nhà đầu tư có kinh nghiệm biết phát triển sản phẩm luôn gập ghềnh.
Kế hoạch vận hành nên ngắn gọn, có thể chia thành "hậu trường" (những gì khách hàng không thấy: nhà cung cấp, quy trình, đào tạo) và "tiền sảnh" (những gì khách hàng trải nghiệm). Đội ngũ quản lý là phần nhiều nhà đầu tư đọc ngay sau tóm tắt, vì giữa nhiều ý tưởng hay, họ thường chọn đội có khả năng thực thi tốt hơn. Mỗi hồ sơ nên nêu vai trò, kinh nghiệm liên quan và thành tích; nên thẳng thắn chỉ ra khoảng trống trong đội cùng kế hoạch lấp chúng và giới thiệu ban cố vấn nếu có. Cuối khối là lịch trình tổng thể với các cột mốc chính: thành lập pháp nhân, hoàn thiện nguyên mẫu, gọi vốn, đơn hàng đầu tiên.
3.4. Tài chính và phụ lục
Khối tài chính gồm báo cáo nguồn và sử dụng vốn (cần bao nhiêu tiền, từ đâu, dùng vào việc gì), bảng giả định (những giả định quan trọng nhất làm nền cho các con số, có trích nguồn khi cần) và ba báo cáo tài chính dự phóng cho ba đến năm năm: kết quả kinh doanh, cân đối kế toán và lưu chuyển tiền tệ (Barringer & Ireland, 2024). Một số kế hoạch thêm phần phân tích rủi ro để cho thấy đội đã lường trước các biến động về cạnh tranh, lãi suất, chính sách (Ekanem, 2017). Phụ lục chứa những tài liệu cần thiết nhưng không hợp với phần thân, như hồ sơ đội ngũ, ảnh nguyên mẫu, kết quả khảo sát; không nên để phụ lục làm kế hoạch dày thêm không cần thiết.
4. Khía cạnh kinh tế của doanh nghiệp và điểm hòa vốn
Phần này trả lời câu hỏi mà người đọc nào cũng có trong đầu: doanh nghiệp kiếm lời bằng cách nào và phải bán bao nhiêu thì mới hết lỗ?
4.1. Biên đóng góp, chi phí cố định và đòn bẩy hoạt động
Trước hết, xác định các dòng doanh thu và biên đóng góp (contribution margin) của từng dòng: giá bán trừ chi phí biến đổi trên mỗi đơn vị. Nếu một sản phẩm bán 250.000 đồng với chi phí biến đổi 100.000 đồng, mỗi đơn vị bán ra đóng góp 150.000 đồng, tức 60%, để trang trải chi phí cố định và tạo lợi nhuận. Nếu có nhiều sản phẩm, dùng biên đóng góp bình quân theo tỉ trọng doanh thu.
Tiếp theo là cấu trúc chi phí. Chi phí cố định phát sinh dù có bán hay không (lương, tiền thuê), chi phí biến đổi tăng theo sản lượng (nguyên liệu, phí vận chuyển). Tỉ lệ giữa hai loại tạo ra đòn bẩy hoạt động: doanh nghiệp có chi phí cố định cao mất nhiều thời gian hơn để hòa vốn, nhưng sau điểm hòa vốn, phần lớn doanh thu tăng thêm rơi thẳng xuống lợi nhuận. Chi phí khởi sự một lần (phí thành lập, thiết kế nhận diện, website) nên được lập thành bảng riêng, không trộn với chi phí vận hành thường xuyên.
4.2. Tính điểm hòa vốn
Sản lượng hòa vốn là số đơn vị phải bán để doanh thu vừa đủ trang trải mọi chi phí:
Sản lượng hòa vốn = Chi phí cố định / (Giá bán − Chi phí biến đổi mỗi đơn vị)
Xét một startup bán bộ dụng cụ học lập trình cho trẻ em với giá 250.000 đồng, chi phí biến đổi 100.000 đồng mỗi bộ, chi phí cố định 600 triệu đồng một năm. Sản lượng hòa vốn là 600.000.000 / 150.000 = 4.000 bộ, tương ứng doanh thu 1 tỉ đồng (Hình 2). Con số này lập tức trở thành câu hỏi kiểm chứng: với kênh bán và ngân sách tiếp thị hiện có, nhóm có bán được khoảng 333 bộ mỗi tháng không? Nếu phễu bán hàng chỉ tạo ra 150 đơn mỗi tháng, kế hoạch phải giải thích cách lấp khoảng cách đó, hoặc xem lại giá và chi phí.
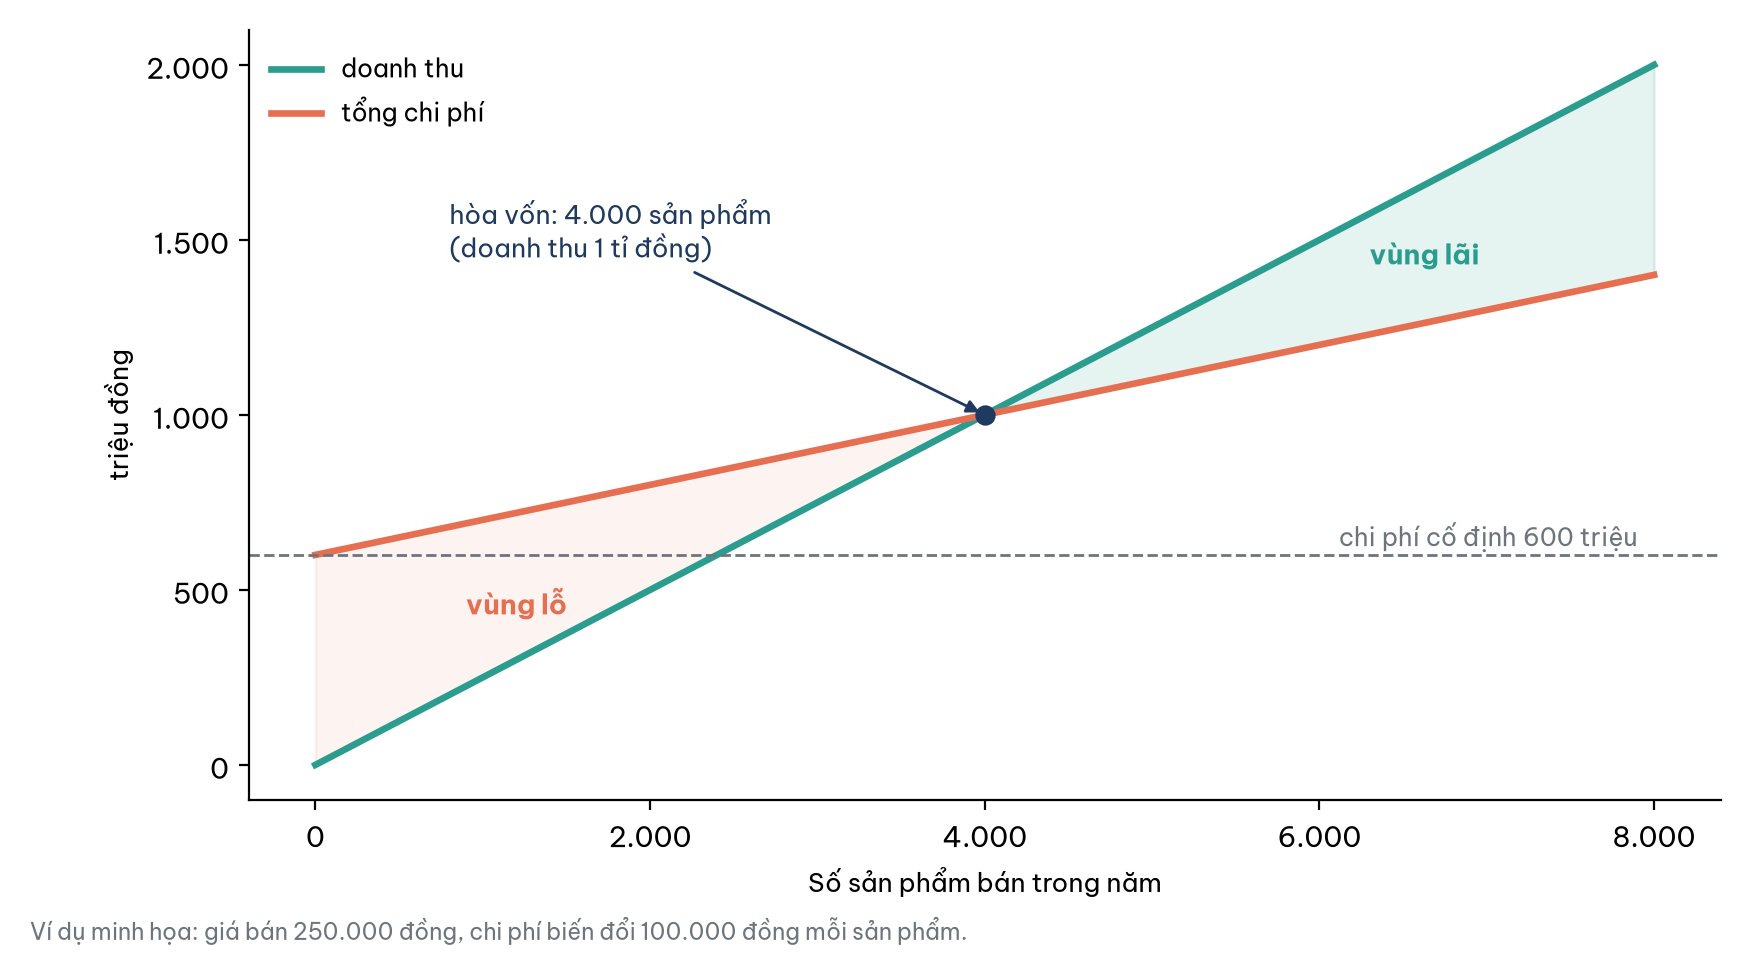
Hình 2. Điểm hòa vốn của bộ dụng cụ học lập trình, ví dụ minh họa.
Bài học từ hai mô hình kho lưu trữ đồ đạc cá nhân ở Mỹ cho thấy khía cạnh kinh tế quan trọng thế nào. Omni vận hành kho tập trung, cử xe đến nhà khách, chụp ảnh, dán nhãn và lưu kho từng món với mức phí thấp; mô hình phải gánh chi phí xe, nhân công, nhà kho trong khi biên lợi nhuận mỏng và cuối cùng thất bại. Neighbor kết nối người cần chỗ chứa với người có không gian trống và chỉ thu hoa hồng, một mô hình nhẹ tài sản với cấu trúc chi phí lành mạnh hơn hẳn (Barringer & Ireland, 2024). Cùng giải một vấn đề, nhưng cấu trúc chi phí quyết định thành bại. Các chỉ tiêu nâng cao hơn như NPV, IRR và kinh tế học đơn vị được trình bày trong bài Phân tích khả thi tài chính cho startup bằng NPV và IRR.
5. Mười câu hỏi và cách trình bày trước nhà đầu tư
Khi bản kế hoạch đã hoàn chỉnh, hãy đọc lại nó bằng con mắt của người cầm tiền. Mục này cung cấp một danh mục kiểm tra và các lưu ý khi trình bày trực tiếp.
5.1. Mười câu hỏi một bản kế hoạch phải trả lời
Bảng 4 là danh mục kiểm tra trước khi gửi kế hoạch đi. Mỗi câu nên được trả lời bằng bằng chứng nằm ở một phần cụ thể của kế hoạch, không phải bằng lời khẳng định.
Bảng 4. Mười câu hỏi quan trọng nhất mà một bản kế hoạch kinh doanh cần trả lời
| Câu hỏi | Bằng chứng nằm ở |
|---|---|
| 1. Đây chỉ là một ý tưởng hay là một cơ hội có tiềm năng thật? | Tóm tắt, phân tích thị trường |
| 2. Sản phẩm có khả thi và tạo thêm giá trị rõ rệt cho khách hàng không? Đã phân tích khả thi chưa, kết quả ra sao? | Mô tả công ty, kế hoạch phát triển |
| 3. Doanh nghiệp có bước vào một ngành đang tăng trưởng và tìm được vị trí hấp dẫn trong ngành không? | Phân tích ngành |
| 4. Thị trường mục tiêu có được xác định rõ không? | Phân tích thị trường |
| 5. Điểm khác biệt so với đối thủ có thật và có bền không? | Phân tích đối thủ, kế hoạch tiếp thị |
| 6. Kế hoạch tiếp thị và bán hàng có chắc chắn không? | Kế hoạch tiếp thị |
| 7. Đội ngũ có đủ kinh nghiệm và kỹ năng để thực thi không? | Đội ngũ quản lý |
| 8. Kế hoạch vận hành có hợp lý không? | Kế hoạch vận hành |
| 9. Dự báo tài chính có thực tế và cho thấy tương lai sáng sủa không? | Tài chính, bảng giả định |
| 10. Rốt cuộc, đây có phải một khoản đầu tư tốt cho nhà đầu tư không? | Toàn bộ kế hoạch, đặc biệt nguồn và sử dụng vốn |
Nguồn: phỏng theo Barringer và Ireland (2024).
5.2. Trình bày kế hoạch và đón nhận phản biện
Nếu kế hoạch khơi được sự quan tâm, nhà đầu tư sẽ mời đội sáng lập đến trình bày. Buổi gặp đầu thường khoảng một giờ, trong đó phần trình bày chỉ 15 đến 20 phút, phần còn lại dành cho hỏi đáp (Barringer & Ireland, 2024). Quy tắc số một là làm đúng hướng dẫn về thời gian. Slide nên gọn, nói bằng ngôn ngữ giản dị và tránh sai lầm kinh điển của các nhóm công nghệ: dành quá nhiều thời gian cho công nghệ mà quá ít cho doanh nghiệp. Cấu trúc slide chi tiết được trình bày trong bài Cấu trúc bộ slide gọi vốn.
Phần hỏi đáp thường quan trọng hơn phần trình bày, vì đó là lúc nhà đầu tư đánh giá cách đội sáng lập tư duy và hiểu doanh nghiệp đến đâu. Những câu hỏi gay gắt không phải dấu hiệu bị từ chối; một nhà đầu tư chỉ ra điểm yếu đang giúp bạn sửa kế hoạch miễn phí. Các cuộc thi kế hoạch kinh doanh ở trường đại học và vườn ươm là nơi tốt để luyện kỹ năng này trước khi gặp nhà đầu tư thật.
Kết luận
Kế hoạch kinh doanh có giá trị khi nó là bản ghi trung thực của những gì đội sáng lập đã kiểm chứng và vô giá trị khi nó là bản mô tả đẹp đẽ của những gì đội mong muốn. Viết đúng lúc, sau giai đoạn phân tích khả thi; chọn đúng loại, theo người đọc và nhu cầu vốn; đi theo cấu trúc quen thuộc để người đọc dễ tìm; và dành nhiều công sức nhất cho những phần nhà đầu tư đọc kỹ nhất: tóm tắt, thị trường, khía cạnh kinh tế, đội ngũ và tài chính. Trước khi gửi đi, hãy tự trả lời mười câu hỏi ở Bảng 4 bằng bằng chứng. Nếu câu nào chỉ trả lời được bằng "chúng tôi tin rằng", đó là chỗ cần quay lại kiểm chứng trước khi bước vào gọi vốn, chủ đề của bài Các vòng gọi vốn và nguồn vốn cho startup.
Đọc thêm
- Phân tích khả thi tài chính cho startup bằng NPV và IRR
- Cấu trúc bộ slide gọi vốn
- Business Model Canvas và chín khối mô hình kinh doanh
- 6 phương thức bán hàng cho startup và cách chọn theo LTV
- Các vòng gọi vốn và nguồn vốn cho startup
- Khởi nghiệp có kỷ luật với 24 bước của Bill Aulet (MIT)
Tài liệu tham khảo
Barringer, B. R., & Ireland, R. D. (2024). Entrepreneurship: Successfully launching new ventures (7th ed.). Pearson. https://www.pearson.com/en-us/subject-catalog/p/entrepreneurship-successfully-launching-new-ventures/P200000010335/9780138287696
Barrow, C., Barrow, P., & Brown, R. (2018). The business plan workbook: A step-by-step guide to creating and developing a successful business (10th ed.). Kogan Page. https://koganpage.com/product/the-business-plan-workbook-9780749481797
Blank, S. (2013). Why the lean start-up changes everything. Harvard Business Review, 91(5), 63–72. https://hbr.org/2013/05/why-the-lean-start-up-changes-everything
Covello, J. A., & Hazelgren, B. J. (2006). The complete book of business plans: Simple steps to writing powerful business plans (2nd ed.). Sourcebooks. https://www.amazon.com/s?k=The+complete+book+of+business+plans+Covello&i=stripbooks
Ekanem, I. (2017). Writing a business plan: A practical guide. Routledge. https://www.routledge.com/Writing-a-Business-Plan-A-Practical-Guide/Ekanem/p/book/9780367788179
Mullins, J. W. (2013). The new business road test: What entrepreneurs and investors should do before launching a lean start-up (4th ed.). FT Press. https://www.informit.com/store/new-business-road-test-what-entrepreneurs-and-executives-9781292003740
Sahlman, W. A. (1997). How to write a great business plan. Harvard Business Review, 75(4), 98–108. https://hbr.org/1997/07/how-to-write-a-great-business-plan