
CÁC VÒNG GỌI VỐN CHO STARTUP
Gọi đúng số tiền, đúng lúc, từ đúng người và hiểu cái giá phải trả cho mỗi đồng vốn bên ngoài
Hai startup cùng ra đời trong một năm, cùng làm phần mềm cho cửa hàng bán lẻ. Startup thứ nhất gọi được 10 tỉ đồng ngay từ khi mới có bản thiết kế, tuyển hai mươi người, thuê văn phòng đẹp và hết tiền sau mười tám tháng khi sản phẩm vẫn chưa có khách trả phí đều đặn. Startup thứ hai tự bỏ tiền làm sản phẩm, bán được cho ba mươi cửa hàng đầu tiên, rồi mới gọi 3 tỉ đồng ở mức định giá cao hơn nhiều. Startup thứ nhất không thiếu vốn; nó gọi vốn sai thời điểm và tiêu vốn trước khi biết mình cần tiêu vào đâu.
Gọi vốn là một kỹ năng sống còn của nhà sáng lập, nhưng cũng là chỗ dễ đi sai nhất. Nguyên tắc cốt lõi không phải huy động càng nhiều càng tốt, mà là huy động đúng số tiền cần thiết, vào đúng thời điểm, từ đúng nhà đầu tư. Một nhà đầu tư phù hợp mang đến tiền cùng kinh nghiệm, quan hệ và uy tín; một nhà đầu tư không phù hợp có thể trở thành gánh nặng nhiều năm.
Bài viết gồm năm mục. Mục 1 trả lời câu hỏi có thật sự cần gọi vốn không và phân biệt vốn chủ sở hữu với vốn vay. Mục 2 giải thích hai khái niệm tốc độ đốt tiền và đường băng. Mục 3 đi qua các vòng gọi vốn từ tự thân đến thoái vốn. Mục 4 so sánh các nguồn vốn. Mục 5 tổng hợp cái giá của vốn bên ngoài và cách chuẩn bị cho giai đoạn thẩm định.
1. Có cần gọi vốn không và gọi loại vốn nào
Trước khi hỏi gọi vốn từ ai, cần hỏi có nên gọi vốn hay không và nếu có thì theo hình thức nào.
1.1. Vì sao startup cần vốn và khi nào không cần
Khác với doanh nghiệp truyền thống có thể lớn dần từ dòng tiền tự tạo, startup đổi mới sáng tạo thường theo đuổi tăng trưởng nhanh và quy mô lớn khi chưa có lợi nhuận, thậm chí chưa có doanh thu ổn định. Vốn bên ngoài mang lại ba thứ mà tăng trưởng tự thân khó có: tốc độ, khi nguồn lực dồi dào rút ngắn thời gian đưa sản phẩm ra thị trường; quy mô, khi doanh nghiệp mở rộng đủ nhanh để hưởng lợi thế kinh tế nhờ quy mô; và sức bền, khi khoản đệm tài chính giúp doanh nghiệp sống qua giai đoạn thử, sai và điều chỉnh.
Nhưng không phải startup nào cũng cần gọi vốn. Nhiều doanh nghiệp thành công đã lớn lên bằng tiền túi của người sáng lập và dòng tiền từ khách hàng. Gọi vốn chỉ thực sự hợp lý khi cơ hội đủ lớn và đủ cấp bách để biện minh cho việc đánh đổi quyền sở hữu lấy tốc độ. Nếu mô hình kinh doanh có thể tự nuôi sống và mở rộng dần, việc chưa gọi vốn có khi là lựa chọn khôn ngoan hơn.
1.2. Vốn chủ sở hữu và vốn vay
Mọi nguồn tài trợ đều thuộc một trong hai nhóm (Bảng 1).
Bảng 1. So sánh vốn chủ sở hữu và vốn vay
| Tiêu chí | Vốn chủ sở hữu (equity) | Vốn vay (debt) |
|---|---|---|
| Bản chất | Bán một phần quyền sở hữu, thường qua phát hành cổ phần | Vay tiền và cam kết trả cả gốc lẫn lãi theo lịch |
| Nghĩa vụ hoàn trả | Không phải hoàn trả, không trả lãi định kỳ | Phải trả đúng hạn, bất kể doanh nghiệp lãi hay lỗ |
| Quyền sở hữu, kiểm soát | Bị pha loãng; nhà đầu tư có thể có ghế trong hội đồng quản trị và quyền phủ quyết | Giữ nguyên quyền sở hữu và kiểm soát |
| Áp lực lên dòng tiền | Thấp | Cao, vì lịch trả nợ cố định |
| Phù hợp với | Startup giai đoạn sớm, chưa có dòng tiền và tài sản bảo đảm | Doanh nghiệp đã có doanh thu ổn định, dùng cho nhu cầu sinh dòng tiền rõ ràng |
Với startup giai đoạn sớm, vốn chủ sở hữu là hình thức phổ biến nhất, đơn giản vì ngân hàng ngại cho vay khi doanh nghiệp chưa có lịch sử hoạt động và tài sản thế chấp. Vốn vay trở nên hữu ích về sau, khi doanh nghiệp đã có doanh thu đều đặn và cần tiền cho những khoản sinh dòng tiền rõ ràng như nhập hàng theo đơn đặt trước.
2. Tốc độ đốt tiền và đường băng
Hai khái niệm chi phối mọi quyết định về thời điểm gọi vốn. Tốc độ đốt tiền (burn rate) là số tiền doanh nghiệp chi vượt doanh thu trong một tháng. Đường băng (runway) là số tháng doanh nghiệp còn hoạt động được trước khi hết tiền, bằng tiền mặt hiện có chia cho tốc độ đốt tiền.
Mỗi lần gọi vốn thực chất là mua thêm đường băng, để doanh nghiệp kịp đạt cột mốc tiếp theo, từ đó nâng được định giá và gọi vòng kế tiếp với điều kiện thuận lợi hơn. Điều hay bị bỏ qua là bản thân việc gọi vốn cũng tốn thời gian: tìm nhà đầu tư, gặp gỡ nhiều vòng, thẩm định và hoàn tất giấy tờ thường kéo dài nhiều tháng. Hình 1 minh họa một startup có 6 tỉ đồng và đốt 400 triệu mỗi tháng, tức đường băng 15 tháng. Nếu đợi đến tháng 12 mới bắt đầu gọi vốn, doanh nghiệp sẽ đàm phán trong thế bị dồn vào chân tường; nếu bắt đầu từ tháng thứ 4 hoặc 5, khi còn khoảng mười tháng tiền mặt, đội có đủ thời gian để chọn nhà đầu tư thay vì nhận bất kỳ ai.
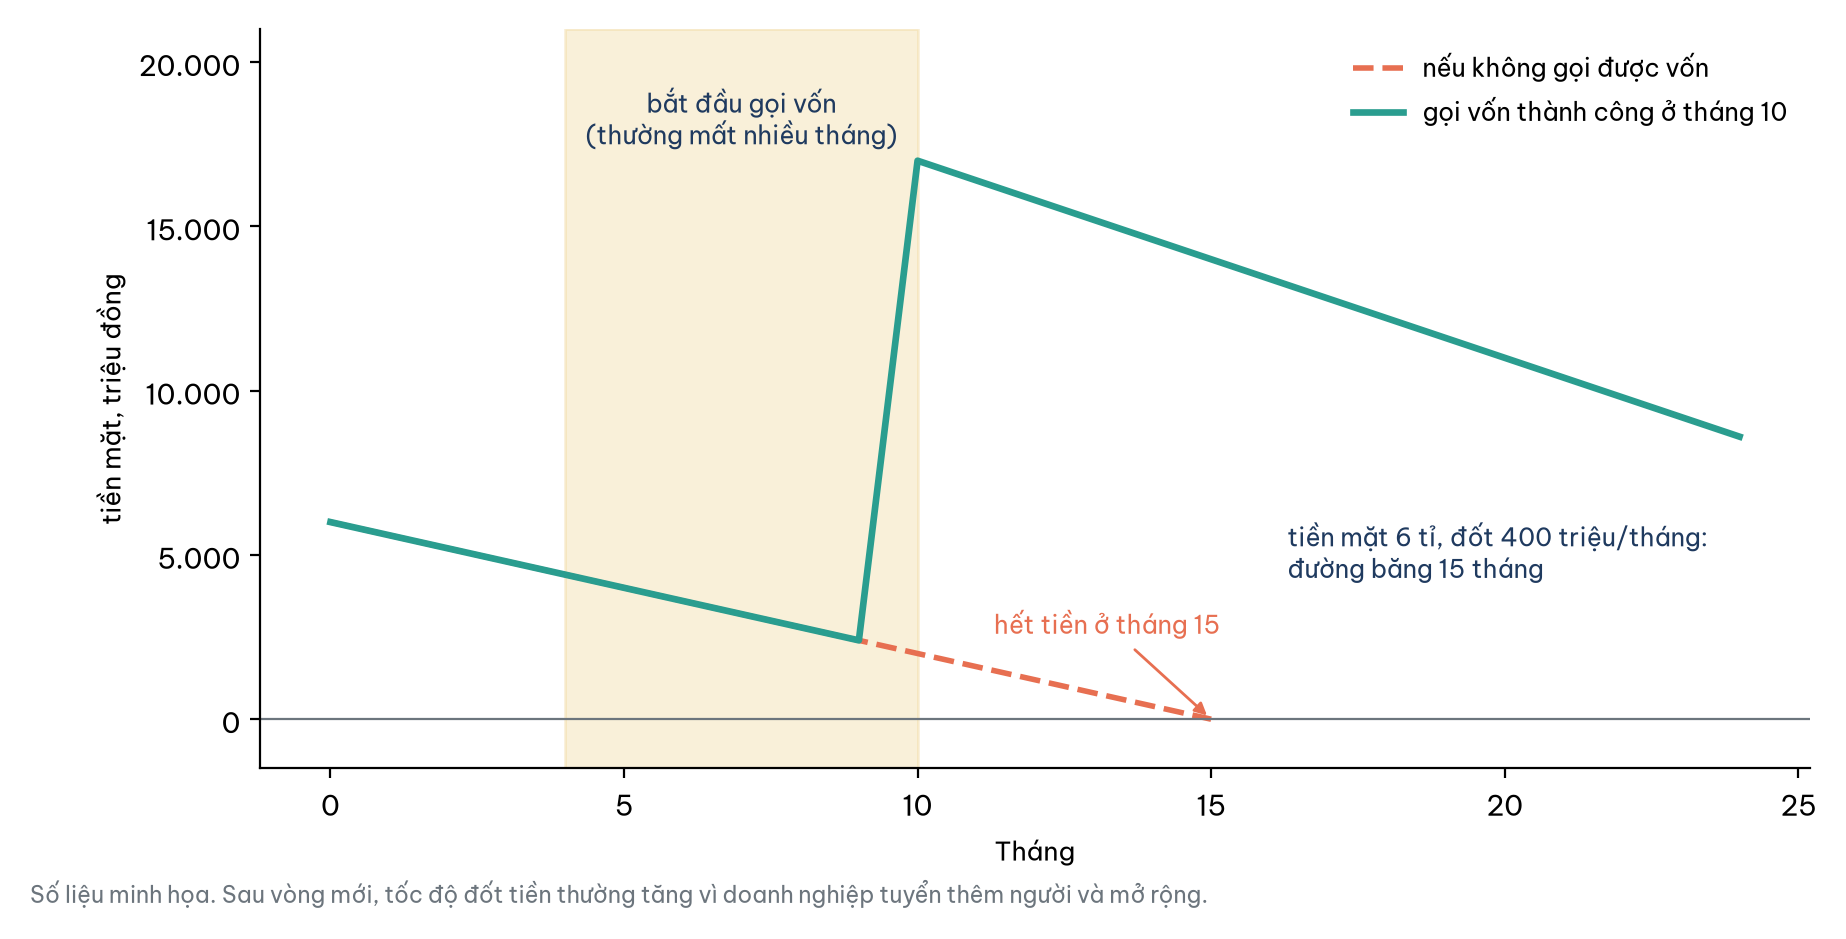
Hình 1. Đường băng và thời điểm bắt đầu gọi vốn, số liệu minh họa.
3. Các vòng gọi vốn
Gọi vốn của startup thường diễn ra theo từng vòng, gắn với các giai đoạn phát triển. Mỗi vòng đáp ứng một nhu cầu cụ thể, nhắm tới những cột mốc nhất định, thu hút một nhóm nhà đầu tư riêng và đi kèm mức định giá tăng dần khi rủi ro giảm đi (Hình 2, Bảng 2).
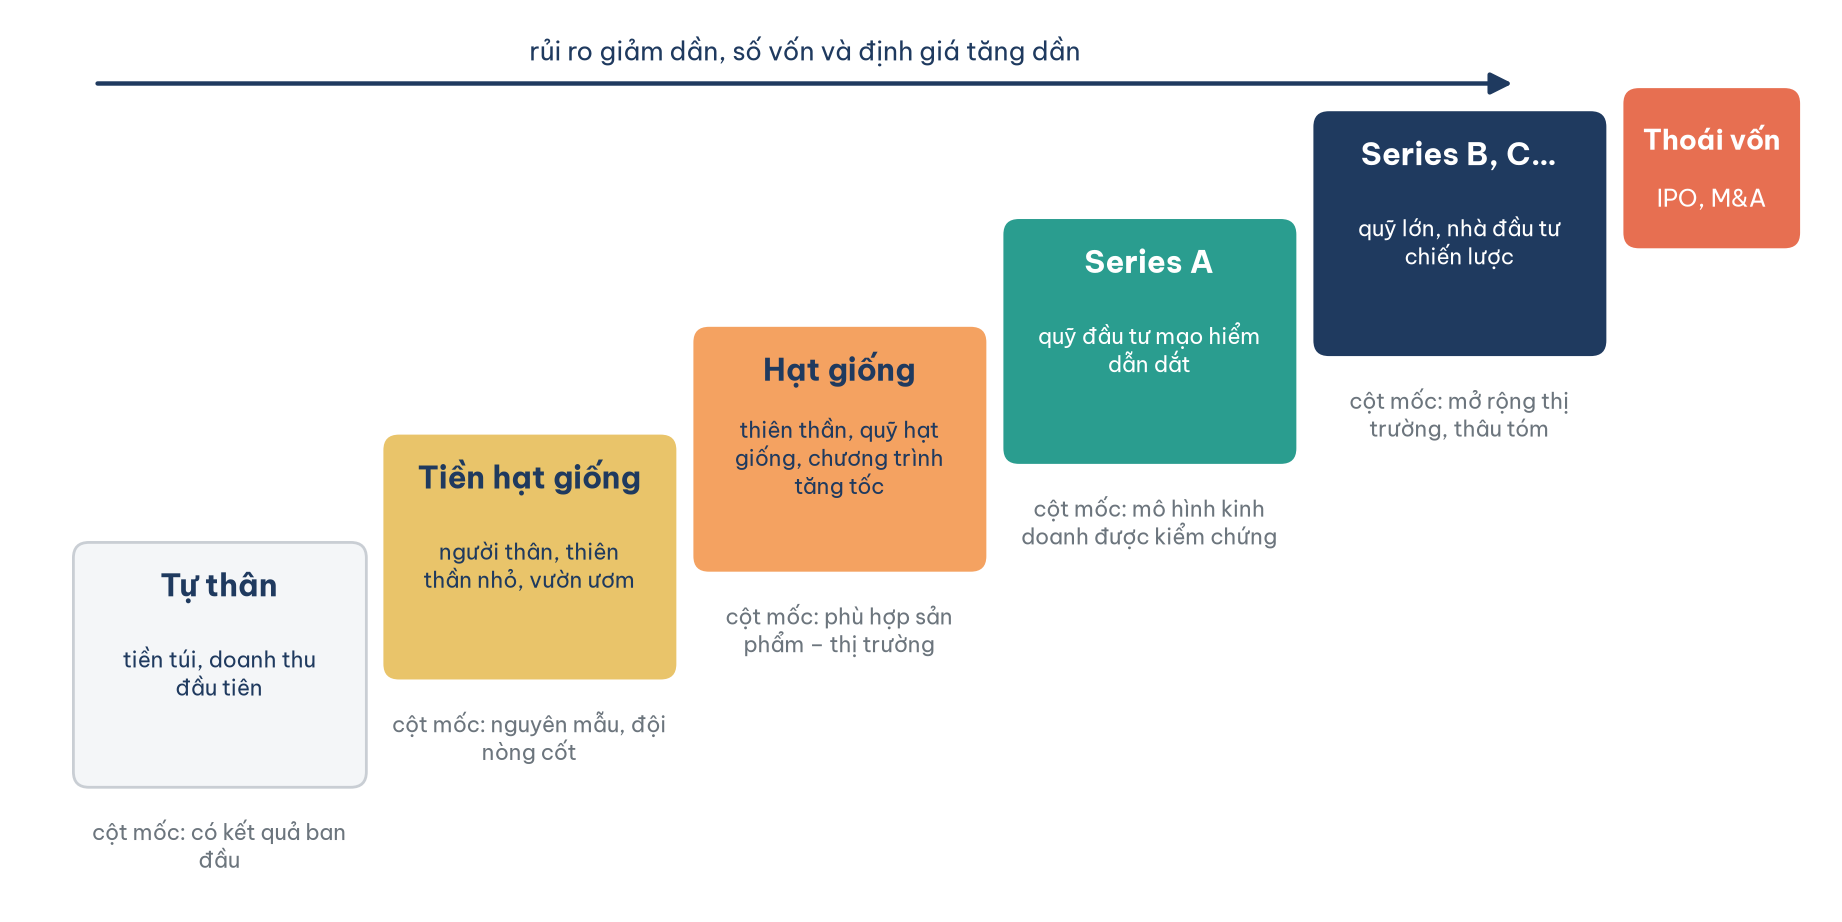
Hình 2. Các vòng gọi vốn của một startup.
Bảng 2. Các vòng gọi vốn: mục tiêu, cột mốc và nhà đầu tư thường gặp
| Vòng | Mục tiêu dùng vốn | Cột mốc nên có trước khi gọi | Nhà đầu tư thường gặp |
|---|---|---|---|
| Tự thân (bootstrapping) | Làm sản phẩm đầu tiên, tìm khách hàng đầu tiên | Một vấn đề đáng giải, cam kết của đội | Chính nhà sáng lập, doanh thu đầu tiên |
| Tiền hạt giống (pre-seed) | Làm nguyên mẫu, kiểm chứng giả thuyết, hình thành đội nòng cốt | Bằng chứng ban đầu từ phỏng vấn, thử nghiệm | Người thân, nhà đầu tư thiên thần nhỏ, vườn ươm |
| Hạt giống (seed) | Hoàn thiện sản phẩm, tìm sự phù hợp sản phẩm – thị trường | Khách hàng thật, tín hiệu giữ chân | Nhà đầu tư thiên thần, quỹ hạt giống, chương trình tăng tốc |
| Series A | Mở rộng mô hình đã được kiểm chứng, tối ưu vận hành | Doanh thu tăng đều, kinh tế học đơn vị lành mạnh | Quỹ đầu tư mạo hiểm dẫn dắt |
| Series B, C và sau đó | Tăng trưởng mạnh, mở thị trường mới, thâu tóm | Vị thế thị trường rõ, đội quản lý hoàn chỉnh | Quỹ lớn, nhà đầu tư chiến lược |
| Thoái vốn (exit) | Nhà đầu tư hiện thực hóa lợi nhuận | Doanh nghiệp đủ lớn để niêm yết hoặc được mua lại | Thị trường chứng khoán, công ty mua lại |
3.1. Từ tự thân đến hạt giống
Ở giai đoạn tự thân, nhà sáng lập dùng tiền tiết kiệm, thu nhập cá nhân hoặc doanh thu đầu tiên. Cách này giữ trọn quyền sở hữu và buộc đội kỷ luật chi tiêu, đổi lại tốc độ bị giới hạn. Một giai đoạn tự thân thành công, với những kết quả ban đầu cụ thể, là bằng chứng giúp vòng sau có vị thế đàm phán tốt hơn.
Vòng tiền hạt giống diễn ra khi doanh nghiệp mới có ý tưởng hoặc một sản phẩm tối thiểu, cần một khoản nhỏ để làm nguyên mẫu, kiểm chứng giả thuyết và hình thành đội nòng cốt. Vòng hạt giống nhằm tìm sự phù hợp sản phẩm – thị trường (xem bài Product-Market Fit là gì? Cách đo PMF bằng Sean Ellis test): chứng minh sản phẩm giải quyết một nhu cầu mà khách hàng sẵn lòng trả tiền. Trong thời AI, khi hầu như ai cũng dựng được một bản demo chạy được trong vài tuần, nhà đầu tư giai đoạn sớm ngày càng nhìn vào bằng chứng về khách hàng (cam kết trả tiền, nhật ký phỏng vấn, kết quả thử nghiệm) hơn là vào bản thân sản phẩm (Blank, 2026).
3.2. Series A, các vòng tăng trưởng và thoái vốn
Khi mô hình kinh doanh đã được kiểm chứng và tăng trưởng rõ rệt, doanh nghiệp bước vào vòng Series A, thường do một quỹ đầu tư mạo hiểm dẫn dắt, để nhân rộng mô hình. Các vòng Series B, C tiếp theo hướng tới tăng trưởng mạnh hơn, mở thị trường mới, thâu tóm doanh nghiệp khác hoặc chuẩn bị niêm yết. Qua mỗi vòng, số vốn và định giá đều tăng, cơ cấu nhà đầu tư chuyên nghiệp hơn và yêu cầu về quản trị chặt hơn.
Với nhà đầu tư, đặc biệt là quỹ đầu tư mạo hiểm, mục tiêu cuối cùng là thoái vốn: hiện thực hóa lợi nhuận qua phát hành cổ phiếu lần đầu ra công chúng (IPO) hoặc bán doanh nghiệp cho một công ty lớn hơn qua mua bán và sáp nhập. Nhà sáng lập cần hiểu kỳ vọng này từ đầu, vì nó định hình toàn bộ logic gọi vốn: nhận tiền của quỹ đầu tư mạo hiểm là chấp nhận một lộ trình mà ở đó doanh nghiệp phải lớn rất nhanh và có lối ra cho nhà đầu tư trong một khoảng thời gian nhất định.
4. Các nguồn vốn cho startup
Hiểu các vòng mới trả lời câu hỏi "khi nào"; câu hỏi tiếp theo là "từ ai". Mỗi nguồn vốn hợp với một giai đoạn, một mức rủi ro và một kỳ vọng riêng (Bảng 3).
Bảng 3. So sánh các nguồn vốn cho startup
| Nguồn | Ưu điểm | Nhược điểm, rủi ro | Phù hợp nhất |
|---|---|---|---|
| Vốn tự thân | Giữ trọn quyền sở hữu; là tín hiệu cam kết với nhà đầu tư sau này | Quy mô nhỏ, rủi ro dồn vào tài chính cá nhân | Giai đoạn ý tưởng, sản phẩm đầu tiên |
| Người thân, bạn bè | Nhanh, dựa trên tin tưởng, ít điều khoản phức tạp | Có thể tổn hại quan hệ nếu thất bại | Tiền hạt giống |
| Nhà đầu tư thiên thần | Vốn kèm kinh nghiệm, quan hệ, cố vấn | Chất lượng không đồng đều; số tiền có giới hạn | Tiền hạt giống, hạt giống |
| Quỹ đầu tư mạo hiểm | Vốn lớn, mạng lưới, uy tín | Kỳ vọng tăng trưởng rất cao, yêu cầu quản trị và lộ trình thoái vốn | Series A trở đi |
| Gọi vốn cộng đồng | Vừa huy động vốn vừa kiểm chứng nhu cầu, quảng bá | Phải thực hiện được cam kết với số đông người ủng hộ; khung pháp lý cho hình thức đổi cổ phần cần kiểm tra | Sản phẩm tiêu dùng có câu chuyện hấp dẫn |
| Vốn vay, tín dụng | Không pha loãng quyền sở hữu | Khó tiếp cận khi chưa có doanh thu, tài sản; áp lực trả nợ | Doanh nghiệp đã có dòng tiền |
| Vườn ươm, tăng tốc, tài trợ, giải thưởng | Vốn nhỏ kèm cố vấn, mạng lưới; tài trợ và giải thưởng thường không lấy cổ phần | Vốn ít; chương trình tăng tốc thường lấy một tỉ lệ cổ phần nhỏ | Giai đoạn sớm |
| Doanh nghiệp lớn, đối tác chiến lược | Vốn kèm kênh phân phối, khách hàng, năng lực vận hành | Ràng buộc chiến lược, điều khoản độc quyền, xung đột lợi ích | Khi sản phẩm bổ trợ cho đối tác |
4.1. Người thân, thiên thần và quỹ đầu tư mạo hiểm
Khi huy động từ người thân, bạn bè, nhà sáng lập vẫn nên thỏa thuận rõ ràng bằng văn bản: đây là khoản vay hay góp vốn, nếu góp vốn thì tỉ lệ bao nhiêu và nói thẳng về khả năng mất trắng. Sự minh bạch bảo vệ cả mối quan hệ lẫn doanh nghiệp.
Nhà đầu tư thiên thần là cá nhân có tài sản, dùng tiền của chính mình đầu tư vào startup giai đoạn sớm. Nhiều người là doanh nhân đã thành công, hiểu khó khăn của người khởi nghiệp và sẵn lòng cố vấn. Họ thường liên kết thành mạng lưới để cùng thẩm định và chia rủi ro. Quỹ đầu tư mạo hiểm là tổ chức chuyên nghiệp, huy động vốn từ nhiều nhà đầu tư khác để rót vào các startup có tiềm năng tăng trưởng rất cao. Mô hình của quỹ dựa trên nguyên tắc số ít thương vụ thành công vượt trội sẽ bù cho phần lớn thương vụ thất bại, nên quỹ chỉ tìm những doanh nghiệp có thể đạt quy mô rất lớn và mang lại lợi nhuận gấp nhiều lần khoản đầu tư (Gompers & Lerner, 2004). Đó là lý do một doanh nghiệp tốt, có lãi nhưng khó lớn vượt một quy mô vừa phải vẫn có thể bị quỹ từ chối.
4.2. Gọi vốn cộng đồng, vốn vay và các nguồn hỗ trợ
Gọi vốn cộng đồng huy động những khoản nhỏ từ số đông qua nền tảng trực tuyến. Hình thức phổ biến là đổi lấy phần thưởng (người ủng hộ nhận sản phẩm), bên cạnh hình thức đổi cổ phần và quyên góp. Một chiến dịch thành công vừa mang lại tiền vừa là bằng chứng về nhu cầu thị trường. Ở Việt Nam, hình thức đổi cổ phần cần được kiểm tra kỹ với quy định pháp luật hiện hành trước khi triển khai.
Vườn ươm và chương trình tăng tốc kết hợp một khoản vốn nhỏ với cố vấn, không gian làm việc và cơ hội gặp nhà đầu tư, thường kết thúc bằng một buổi trình diễn trước đông đảo nhà đầu tư. Tham gia một chương trình uy tín còn là một dấu chứng nhận giúp các vòng sau dễ hơn. Các khoản tài trợ, giải thưởng cuộc thi khởi nghiệp và chương trình hỗ trợ của nhà nước, trường đại học, trung tâm đổi mới sáng tạo đặc biệt hấp dẫn vì thường không đòi cổ phần. Cuối cùng, nhiều tập đoàn lớn đầu tư trực tiếp vào startup để tiếp cận công nghệ và mô hình mới; khoản vốn này đi kèm cơ hội hợp tác về kênh và khách hàng, nhưng cũng có thể kèm điều khoản độc quyền khiến startup khó làm việc với đối thủ của nhà đầu tư.
5. Cái giá của vốn bên ngoài và giai đoạn thẩm định
Vốn bên ngoài, nhất là vốn chủ sở hữu, không bao giờ miễn phí. Mục này tổng hợp những gì nhà sáng lập đánh đổi và cách chuẩn bị để thương vụ không đổ vỡ ở bước cuối.
5.1. Bốn thứ phải đánh đổi
Thứ nhất là pha loãng quyền sở hữu: mỗi vòng làm giảm tỉ lệ cổ phần của người sáng lập (xem bài Định giá startup và pha loãng cổ phần qua các vòng gọi vốn). Thứ hai là chia sẻ quyền kiểm soát: nhà đầu tư thường yêu cầu ghế trong hội đồng quản trị và quyền phủ quyết một số quyết định trọng yếu (Feld & Mendelson, 2019). Thứ ba là áp lực tăng trưởng: quỹ kỳ vọng tăng trưởng cao và lộ trình thoái vốn rõ, có thể kéo doanh nghiệp chệch khỏi định hướng ban đầu. Thứ tư là nghĩa vụ minh bạch: báo cáo định kỳ, xin ý kiến trước những quyết định lớn. Không thứ nào trong số này là xấu tự thân; chúng chỉ trở thành vấn đề khi nhà sáng lập nhận vốn mà không hiểu mình đang đánh đổi gì.
5.2. Chuẩn bị cho thẩm định
Sau khi hai bên thống nhất các điều khoản chính, nhà đầu tư tiến hành thẩm định (due diligence): rà soát toàn diện pháp lý, tài chính, công nghệ, đội ngũ và thị trường để xác minh những gì đã được trình bày. Mọi thông tin phóng đại hoặc che giấu đều có khả năng bị phát hiện ở bước này và có thể làm đổ vỡ cả thương vụ lẫn uy tín của người sáng lập. Một bộ hồ sơ minh bạch, được sắp xếp sẵn (giấy tờ pháp lý, hợp đồng với khách hàng và nhà cung cấp, báo cáo tài chính, quyền sở hữu trí tuệ, nhật ký phỏng vấn khách hàng, kết quả thử nghiệm) giúp thẩm định nhanh hơn và củng cố niềm tin. Nền móng của bộ hồ sơ này chính là kế hoạch kinh doanh và phân tích khả thi tài chính đã làm từ trước (xem bài Kế hoạch kinh doanh cho startup và mười câu hỏi cần trả lời và bài Phân tích khả thi tài chính cho startup bằng NPV và IRR).
Kết luận
Gọi vốn không phải đích đến mà là công cụ mua thời gian để doanh nghiệp đạt cột mốc tiếp theo. Câu hỏi đúng không phải "gọi được bao nhiêu" mà là "cần bao nhiêu để đi tới cột mốc nào, trong bao lâu và ai là người đồng hành phù hợp". Bắt đầu bằng việc xác định có thật cần vốn bên ngoài không; nếu có, chọn đúng loại vốn cho đúng giai đoạn, bắt đầu gọi khi đường băng còn đủ dài để không phải nhận bất kỳ ai và chuẩn bị hồ sơ minh bạch từ sớm. Mỗi vòng gọi vốn thành công đều được xây trên bằng chứng của vòng trước: khách hàng thật, doanh thu thật, kinh tế học đơn vị lành mạnh. Khi đến bàn đàm phán, nhà sáng lập còn cần hiểu định giá và pha loãng hoạt động thế nào và biết cách kể câu chuyện của mình trong vài chục giây, chủ đề của bài Pitch thang máy và cấu trúc sáu câu để gọi vốn.
Đọc thêm
- Phân tích khả thi tài chính cho startup bằng NPV và IRR
- Kế hoạch kinh doanh cho startup và mười câu hỏi cần trả lời
- Định giá startup và pha loãng cổ phần qua các vòng gọi vốn
- Cấu trúc bộ slide gọi vốn
- Product-Market Fit là gì? Cách đo PMF bằng Sean Ellis test
- Từ MVP đến IUP trong lớp khởi nghiệp
Tài liệu tham khảo
Blank, S. (2026, September 25). AI killed the MVP – Long live the IUP. Steve Blank. https://steveblank.com/2026/09/25/ai-killed-the-mvp-long-live-the-iup/
Feld, B., & Mendelson, J. (2019). Venture deals: Be smarter than your lawyer and venture capitalist (4th ed.). John Wiley & Sons. https://www.wiley.com/en-us/Venture+Deals:+Be+Smarter+Than+Your+Lawyer+and+Venture+Capitalist,+4th+Edition-p-9781119594826
Gompers, P. A., & Lerner, J. (2004). The venture capital cycle (2nd ed.). MIT Press. https://mitpress.mit.edu/9780262072557/the-venture-capital-cycle/