
CÂY QUYẾT ĐỊNH KHI RA QUYẾT ĐỊNH CÓ RỦI RO
Bảng chi trả, giá trị kỳ vọng, hồ sơ rủi ro và giá trị của thông tin qua một quyết định xây chung cư
Một công ty phát triển bất động sản phải chọn quy mô cho một dự án chung cư: 30, 60 hay 90 căn. Nếu thị trường mạnh, dự án lớn lãi 20 triệu đô la; nếu thị trường yếu, nó lỗ 9 triệu. Dự án nhỏ an toàn hơn nhiều, nhưng lãi tối đa chỉ 8 triệu. Ban giám đốc chia làm ba phe: phe lạc quan muốn xây lớn, phe thận trọng muốn xây nhỏ, phe thứ ba đề nghị thuê một công ty nghiên cứu thị trường trước khi quyết. Không phe nào sai và cũng không phe nào chứng minh được mình đúng bằng lời.
Đây là bài toán phân tích quyết định (decision analysis): chọn một trong vài phương án rời rạc khi kết quả phụ thuộc vào những điều chưa biết. Khác với bài toán tối ưu hóa có vô số phương án, ở đây ta có thể liệt kê từng phương án, đánh giá từng cái rồi chọn. Ca dự án chung cư, công ty Pittsburgh Development Corporation, là ví dụ xuyên suốt trong sách của Camm et al. (2024) và bài viết dùng nó để đi qua toàn bộ bộ công cụ.
Bài viết gồm năm mục. Mục 1 trình bày bảng chi trả và ba tiêu chí khi chưa có xác suất. Mục 2 trình bày cây quyết định và giá trị kỳ vọng. Mục 3 bàn hồ sơ rủi ro và độ nhạy với xác suất. Mục 4 tính giá trị của thông tin, trả lời câu hỏi nên trả bao nhiêu cho nghiên cứu thị trường. Mục 5 bàn thái độ với rủi ro.
1. Bảng chi trả và ba tiêu chí khi chưa có xác suất
Bảng chi trả (payoff table) trình bày bài toán có hệ thống: các hàng là phương án ta có thể chọn, các cột là các trạng thái tự nhiên (states of nature), tức những kịch bản ngoài tầm kiểm soát và mỗi ô là kết quả tương ứng. Bảng 1 là bảng chi trả của dự án chung cư.
Bảng 1. Bảng chi trả của dự án chung cư (triệu đô la)
| Phương án | Nhu cầu mạnh | Nhu cầu yếu | Hối tiếc lớn nhất |
|---|---|---|---|
| Nhỏ (30 căn) | 8 | 7 | 12 |
| Vừa (60 căn) | 14 | 5 | 6 |
| Lớn (90 căn) | 20 | −9 | 16 |
Nguồn: Camm et al. (2024).
Khi chưa có xác suất cho các trạng thái, ba tiêu chí phổ biến cho ba câu trả lời khác nhau. Maximax chọn phương án có kết quả tốt nhất trong trường hợp tốt nhất: dự án lớn, vì 20 là con số cao nhất bảng. Maximin chọn phương án có kết quả tốt nhất trong trường hợp xấu nhất: dự án nhỏ, bảo đảm ít nhất 7. Hối tiếc cực tiểu tối đa (minimax regret) so mỗi ô với kết quả tốt nhất trong cùng cột để tính "hối tiếc", rồi chọn phương án có hối tiếc lớn nhất nhỏ nhất: dự án vừa, với hối tiếc lớn nhất chỉ 6 (nếu nhu cầu mạnh, nó kém dự án lớn 6), so với 12 của dự án nhỏ và 16 của dự án lớn.
Ba câu trả lời không phải lỗi của phương pháp; chúng phản ánh ba triết lý về rủi ro, đúng ba phe trong ban giám đốc. Điểm yếu chung của cả ba là bỏ qua việc trạng thái nào khả dĩ hơn. Khi có thể ước lượng xác suất, dù chỉ là xác suất chủ quan của chuyên gia, ta chuyển sang một tiêu chí mạnh hơn.
2. Cây quyết định và giá trị kỳ vọng
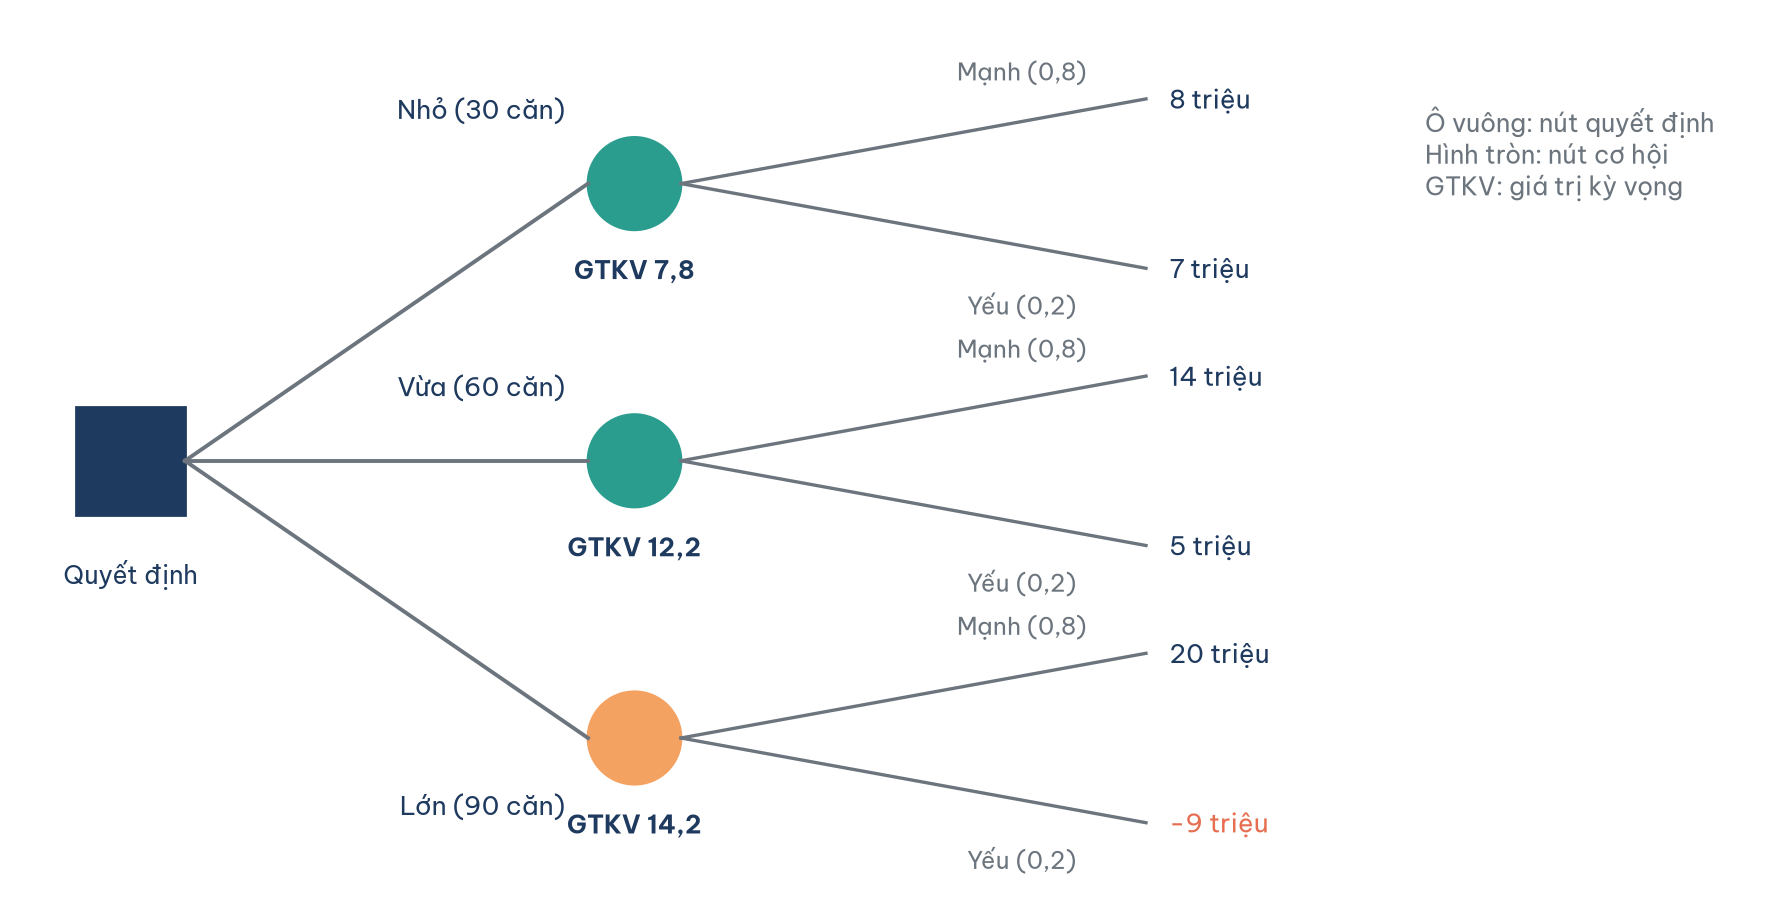
Cây quyết định (decision tree) biểu diễn trực quan một chuỗi quyết định và kết quả bất định. Trên cây, ô vuông là nút quyết định, nơi ta chọn; hình tròn là nút cơ hội, nơi kết quả bất định xảy ra kèm xác suất; các nhánh từ một nút loại trừ lẫn nhau. Cần phân biệt nghĩa này với cây quyết định trong học máy, một thuật toán phân loại học từ dữ liệu, như bài Đọc ma trận nhầm lẫn cho nhà quản lý đề cập; hai thứ chung tên nhưng khác mục đích.
Giá trị kỳ vọng (expected value) của mỗi phương án bằng tổng của xác suất nhân kết quả trên các nhánh cơ hội. Giả sử ban giám đốc ước lượng xác suất nhu cầu mạnh là 0,8 và yếu là 0,2. Hình 1 vẽ cây quyết định và giá trị kỳ vọng của từng phương án.
Hình 1. Cây quyết định của dự án chung cư (triệu đô la). Nguồn: vẽ từ số liệu của Camm et al. (2024).
Theo Hình 1, giá trị kỳ vọng của dự án nhỏ là 0,8 × 8 + 0,2 × 7 = 7,8 triệu; dự án vừa 0,8 × 14 + 0,2 × 5 = 12,2 triệu; dự án lớn 0,8 × 20 + 0,2 × (−9) = 14,2 triệu. Tiêu chí giá trị kỳ vọng chọn dự án lớn. Cây quyết định được "giải" bằng cách lăn ngược từ phải sang trái: tính giá trị kỳ vọng ở mỗi nút cơ hội, rồi ở mỗi nút quyết định chọn nhánh có giá trị cao nhất. Cách lăn ngược này mở rộng được cho những cây nhiều tầng, như ở Mục 4.
3. Hồ sơ rủi ro và độ nhạy với xác suất
Con số 14,2 che một điều mà hồ sơ rủi ro (risk profile), tức phân phối xác suất của kết quả theo từng phương án, làm lộ ra. Dự án lớn có 20% khả năng lỗ 9 triệu, trong khi dự án vừa không bao giờ lỗ. Một người ra quyết định ngại rủi ro có thể chọn dự án vừa và chấp nhận mất 2 triệu giá trị kỳ vọng để mua sự an toàn ấy. Tiêu chí giá trị kỳ vọng không sai, nhưng nó không phải tiêu chí duy nhất.
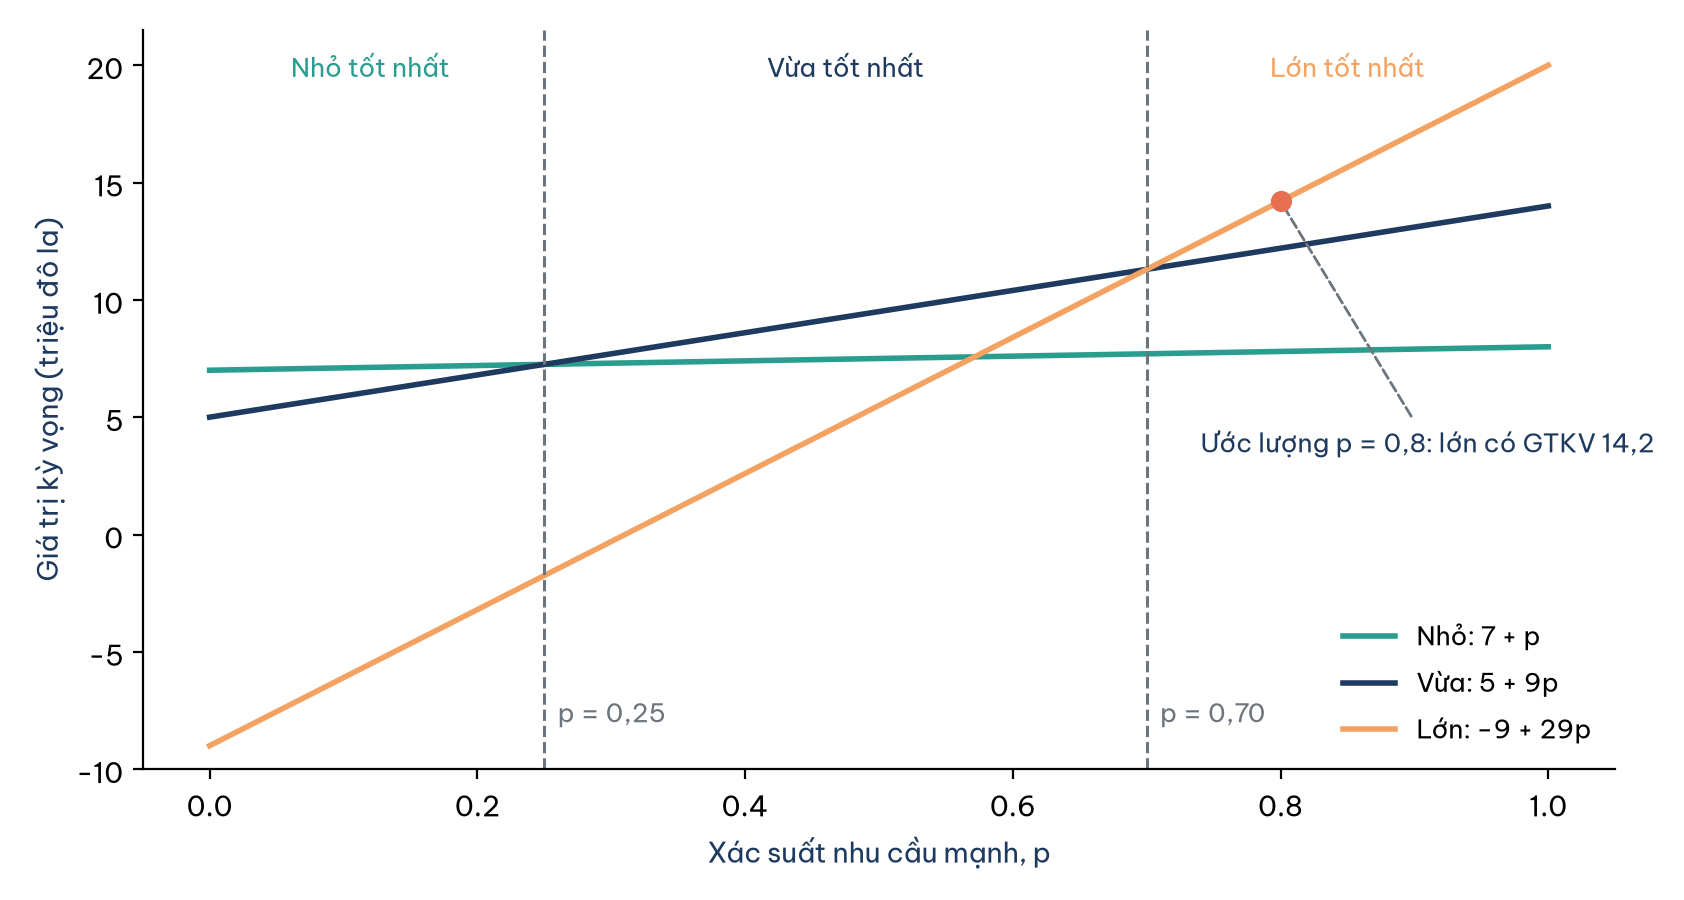
Thêm vào đó, xác suất chủ quan thường lạc quan, nên bước tiếp theo là hỏi quyết định nhạy đến đâu với chúng. Gọi p là xác suất nhu cầu mạnh, giá trị kỳ vọng của ba phương án là ba đường thẳng theo p, như Hình 2.
Hình 2. Độ nhạy của quyết định với xác suất nhu cầu mạnh (triệu đô la). Nguồn: vẽ từ số liệu của Camm et al. (2024).
Hình 2 cho thấy dự án lớn chỉ tốt nhất khi xác suất nhu cầu mạnh vượt 0,70; dự án nhỏ tốt nhất khi dưới 0,25; dự án vừa ở giữa. Ước lượng 0,8 của ban giám đốc chỉ cách ngưỡng 0,70 một khoảng nhỏ. Nếu chỉ hơi lạc quan một chút, quyết định đã đổi. Quy tắc thực hành của Camm et al. (2024): nếu một thay đổi nhỏ của đầu vào làm đổi phương án, đầu vào ấy nhạy và đáng được ước lượng kỹ hơn. Đây là cùng tinh thần với phân tích độ nhạy trong bài Phân tích what-if trong Excel, từ Data Table đến Monte Carlo.
4. Giá trị của thông tin
Nếu xác suất nhạy đến thế, nên trả bao nhiêu để biết rõ hơn? Câu hỏi của phe thứ ba trong ban giám đốc có câu trả lời bằng số.
4.1. Thông tin hoàn hảo
Giả sử có một "nhà tiên tri" cho biết trước nhu cầu. Khi nhu cầu mạnh, công ty xây lớn và được 20; khi yếu, xây nhỏ và được 7. Giá trị kỳ vọng khi có thông tin hoàn hảo là 0,8 × 20 + 0,2 × 7 = 17,4 triệu, so với 14,2 triệu khi không có. Chênh lệch 3,2 triệu là giá trị kỳ vọng của thông tin hoàn hảo (EVPI). Đây là mức trần cho mọi khoản chi nghiên cứu thị trường, vì không nghiên cứu nào hoàn hảo: một báo giá nghiên cứu 4 triệu đô la có thể bị loại ngay mà không cần tính thêm.
4.2. Thông tin không hoàn hảo
Nghiên cứu thật thì không hoàn hảo và định lý Bayes cho biết nó đáng giá bao nhiêu. Công ty nghiên cứu có thành tích: khi nhu cầu thật sự mạnh, họ báo cáo thuận lợi 90% số lần; khi nhu cầu yếu, họ vẫn báo cáo thuận lợi 25% số lần. Kết hợp với xác suất ban đầu, ta tính được các xác suất trong Bảng 2.
Bảng 2. Xác suất trước và sau khi có báo cáo nghiên cứu
| Đại lượng | Giá trị |
|---|---|
| Xác suất nhận báo cáo thuận lợi | 0,8 × 0,9 + 0,2 × 0,25 = 0,77 |
| Xác suất nhu cầu mạnh sau báo cáo thuận lợi | 0,72 / 0,77 ≈ 0,94 |
| Xác suất nhu cầu mạnh sau báo cáo bất lợi | 0,08 / 0,23 ≈ 0,35 |
Nguồn: tính từ số liệu của Camm et al. (2024).
Với các xác suất làm tròn trong Bảng 2, lăn ngược cây quyết định hai tầng: nếu báo cáo thuận lợi, xây lớn với giá trị kỳ vọng 0,94 × 20 + 0,06 × (−9) ≈ 18,26 triệu; nếu báo cáo bất lợi, xây vừa với 0,35 × 14 + 0,65 × 5 ≈ 8,15 triệu. Giá trị kỳ vọng của cả chiến lược "mua nghiên cứu rồi quyết" là 0,77 × 18,26 + 0,23 × 8,15 ≈ 15,93 triệu. Trừ đi 14,2 triệu khi không nghiên cứu, giá trị kỳ vọng của thông tin mẫu (EVSI) là khoảng 1,73 triệu: công ty nên mua nghiên cứu nếu giá dưới mức ấy. Nghiên cứu này thu được khoảng 54% giá trị của thông tin hoàn hảo.
Lưu ý đầu ra của bước này không phải một quyết định mà là một chiến lược: làm gì tùy theo kết quả chưa biết. "Mua nghiên cứu; nếu thuận lợi xây lớn, nếu bất lợi xây vừa" là câu trả lời đầy đủ cho câu hỏi của ban giám đốc và cả ba phe đều thấy phần đúng của mình trong đó.
Cạm bẫy ở mục này là đọc sai giá trị của một tín hiệu. Xác suất sau khi có thông tin thường gây bất ngờ, ngay cả với chuyên gia. Ví dụ y khoa kinh điển: một bệnh có tỷ lệ mắc 1%, xét nghiệm có 10% dương tính giả và 5% âm tính giả; một người có kết quả dương tính thật sự mắc bệnh với xác suất chỉ khoảng 8,75%, vì trong 10.000 người có 95 người mắc và dương tính nhưng có tới 990 người không mắc mà vẫn dương tính (Albright & Winston, 2025). Một báo cáo thị trường "thuận lợi" hay một cảnh báo gian lận "dương tính" cũng phải đọc theo cách ấy: giá trị của tín hiệu phụ thuộc vào độ chính xác của nó và vào xác suất ban đầu của điều nó báo.
5. Thái độ với rủi ro
Giá trị kỳ vọng ngầm giả định người ra quyết định trung lập với rủi ro. Giả định này hợp lý khi số tiền nhỏ so với tài sản và quyết định lặp lại nhiều lần, như một chuỗi bán lẻ chọn chương trình khuyến mãi mỗi tuần. Nó không hợp lý với một quyết định lớn chỉ làm một lần. Một ví dụ cực đoan: một phương án nhân đôi 1.000 đô la với xác suất 0,9999 nhưng mất 500.000 đô la với xác suất 0,0001 có giá trị kỳ vọng dương, khoảng 950 đô la và vẫn là thảm họa với bất kỳ ai không phải tỷ phú (Sharda et al., 2024).
Công cụ để đưa thái độ rủi ro vào phép tính là hàm hữu dụng (utility function): thay vì cộng tiền theo xác suất, ta cộng mức "hữu dụng" của tiền. Dạng hay dùng là hàm mũ, với một tham số gọi là mức chấp nhận rủi ro R: số tiền lớn nhất mà người ra quyết định sẵn sàng đặt vào một ván cược năm ăn năm thua giữa được R và mất R/2. Với cùng một dự án, một doanh nghiệp có R nhỏ có thể từ chối trong khi một doanh nghiệp có R lớn chấp nhận (Albright & Winston, 2025). Hữu dụng không thay thế giá trị kỳ vọng; nó cho biết giá trị kỳ vọng đáng tin đến đâu với người phải gánh kết quả xấu.
Bảng 3 tóm tắt các công cụ theo hoàn cảnh ra quyết định.
Bảng 3. Công cụ phân tích quyết định theo hoàn cảnh
| Hoàn cảnh | Biết gì | Công cụ |
|---|---|---|
| Bất định | Biết phương án và kết quả, không biết xác suất | Maximax, maximin, hối tiếc cực tiểu tối đa |
| Rủi ro, người ra quyết định trung lập | Ước lượng được xác suất | Cây quyết định, giá trị kỳ vọng, độ nhạy |
| Rủi ro, kết quả xấu khó gánh | Như trên, cộng thái độ rủi ro | Hồ sơ rủi ro, hàm hữu dụng |
| Có thể mua thêm thông tin | Độ chính xác của nguồn thông tin | EVPI, định lý Bayes, EVSI |
Nguồn: tổng hợp từ Camm et al. (2024) và Sharda et al. (2024).
AI có thể dựng cây quyết định và tính toàn bộ các con số trong bài từ một mô tả bằng lời, kể cả phần Bayes vốn dễ nhầm khi tính tay. Nhưng hai đầu vào quan trọng nhất phải do người cung cấp và chịu trách nhiệm: xác suất chủ quan cho các trạng thái và thái độ với rủi ro. Một cây quyết định do AI dựng với xác suất do AI "đoán" là một phép tính chính xác trên một giả định không ai chịu trách nhiệm. Vị trí của phân tích quyết định giữa các loại hình phân tích được bàn trong bài Năm loại hình phân tích kinh doanh.
Kết luận
Ba phe trong ban giám đốc ở đầu bài thật ra đang dùng ba tiêu chí khác nhau: maximax, maximin và một trực giác về giá trị của thông tin. Phân tích quyết định không thay họ chọn, nhưng làm rõ mỗi lựa chọn dựa trên giả định nào. Với xác suất 0,8, dự án lớn có giá trị kỳ vọng cao nhất, 14,2 triệu; nhưng nó có 20% khả năng lỗ 9 triệu và quyết định đổi chiều chỉ cần xác suất giảm xuống dưới 0,70.
Giá trị của thông tin có thể tính bằng số: thông tin hoàn hảo đáng tối đa 3,2 triệu, một nghiên cứu thị trường thật đáng khoảng 1,73 triệu và đầu ra là một chiến lược "nếu thuận lợi thì xây lớn, nếu bất lợi thì xây vừa". Khi kết quả xấu khó gánh, hồ sơ rủi ro và hàm hữu dụng nhắc rằng giá trị kỳ vọng cao nhất chưa chắc là lựa chọn đúng.
Đọc thêm
- Phân tích what-if trong Excel, từ Data Table đến Monte Carlo
- Năm loại hình phân tích kinh doanh
- Dự báo doanh số bằng chuỗi thời gian cho doanh nghiệp
- Đọc ma trận nhầm lẫn cho nhà quản lý
- Đặt đúng câu hỏi phân tích
Tài liệu tham khảo
Albright, S. C., & Winston, W. L. (2025). Business analytics: Data analysis and decision making (8th ed.). Cengage Learning. https://www.cengage.ca/c/new-edition/9780357984581/
Camm, J. D., Cochran, J. J., Fry, M. J., & Ohlmann, J. W. (2024). Business analytics (5th ed.). Cengage Learning. https://www.cengage.com/c/business-analytics-5e-camm-cochran-fry-ohlmann/9780357902202/
Sharda, R., Delen, D., & Turban, E. (2024). Business intelligence, analytics, data science, and AI: A managerial perspective (5th ed.). Pearson. https://www.pearson.com/en-us/subject-catalog/p/business-intelligence-analytics-data-science-and-ai/P200000009781