
ĐỊNH GIÁ STARTUP VÀ PHA LOÃNG CỔ PHẦN
Đọc hiểu những con số và điều khoản quyết định bạn còn sở hữu gì sau mỗi vòng gọi vốn
Hai nhà sáng lập vừa nhận lời đề nghị đầu tư đầu tiên: 4 tỉ đồng cho 20% cổ phần. Một người vui vì công ty được định giá 20 tỉ; người kia lo vì "mất 20% công ty". Ba năm sau, sau vòng Series A, tỉ lệ của họ giảm từ 100% xuống còn 56%, nhưng phần sở hữu ấy trị giá 42 tỉ đồng. Cả hai cảm xúc ban đầu đều chưa đúng trọng tâm: điều quan trọng không phải tỉ lệ bao nhiêu phần trăm, mà là giá trị của phần sở hữu và những điều khoản đi kèm với đồng vốn.
Định giá là câu hỏi trung tâm của mọi cuộc đàm phán gọi vốn: doanh nghiệp đáng giá bao nhiêu và nhà đầu tư nhận bao nhiêu cổ phần để đổi lấy tiền của họ. Với startup chưa có lợi nhuận, câu hỏi này không có đáp án khách quan; nó là kết quả thương lượng giữa tiềm năng của doanh nghiệp, sức mạnh đàm phán của hai bên và quan hệ cung cầu vốn tại thời điểm đó. Hiểu cơ chế định giá giúp nhà sáng lập đàm phán tự tin và tránh những thỏa thuận bất lợi kéo dài nhiều năm.
Bài viết gồm năm mục. Mục 1 làm rõ định giá trước và sau đầu tư. Mục 2 giải thích pha loãng và bảng cơ cấu sở hữu qua một ví dụ hai vòng. Mục 3 trình bày ba cách nhà đầu tư định giá startup giai đoạn sớm. Mục 4 điểm qua các điều khoản đầu tư quan trọng nhất, kèm ví dụ quyền ưu tiên thanh lý. Mục 5 tổng hợp những nguyên tắc để đàm phán khôn ngoan.
1. Định giá trước và sau đầu tư
Mọi cuộc đàm phán bắt đầu từ hai khái niệm. Định giá trước đầu tư (pre-money valuation) là giá trị doanh nghiệp ngay trước khi nhận vốn mới. Định giá sau đầu tư (post-money valuation) bằng định giá trước đầu tư cộng số tiền nhà đầu tư rót vào. Tỉ lệ cổ phần nhà đầu tư nhận được bằng số tiền đầu tư chia cho định giá sau đầu tư:
Định giá sau = Định giá trước + Vốn đầu tư
Tỉ lệ của nhà đầu tư = Vốn đầu tư / Định giá sau
Với lời đề nghị ở đầu bài, định giá trước là 16 tỉ, vốn đầu tư 4 tỉ, định giá sau 20 tỉ; nhà đầu tư nhận 4 / 20 = 20%, nhóm sáng lập và các cổ đông hiện hữu giữ 80% (Bảng 1). Một lỗi rất hay gặp là nhầm hai con số: "định giá 20 tỉ" và "định giá 16 tỉ" cho cùng 4 tỉ đầu tư là hai thương vụ khác nhau. Nếu 20 tỉ là định giá trước, định giá sau là 24 tỉ và nhà đầu tư chỉ nhận khoảng 16,7%. Trong mọi trao đổi, hãy hỏi rõ con số đang nói là trước hay sau đầu tư.
Bảng 1. Định giá trước và sau đầu tư, ví dụ minh họa
| Đại lượng | Giá trị |
|---|---|
| Định giá trước đầu tư | 16 tỉ đồng |
| Vốn đầu tư mới | 4 tỉ đồng |
| Định giá sau đầu tư | 20 tỉ đồng |
| Tỉ lệ của nhà đầu tư | 4 / 20 = 20% |
| Tỉ lệ của cổ đông hiện hữu | 80% |
2. Pha loãng và bảng cơ cấu sở hữu
Một thương vụ đơn lẻ chỉ là khởi đầu. Mỗi vòng gọi vốn phát hành thêm cổ phần cho nhà đầu tư mới, làm giảm tỉ lệ của các cổ đông hiện hữu; hiện tượng này gọi là pha loãng (dilution). Để theo dõi quyền sở hữu qua các vòng, doanh nghiệp dùng bảng cơ cấu sở hữu (cap table), ghi số cổ phần và tỉ lệ của nhà sáng lập, nhà đầu tư và người nắm quyền chọn mua cổ phần.
2.1. Ví dụ hai vòng gọi vốn
Giả sử hai nhà sáng lập nắm 10 triệu cổ phần khi thành lập. Ở vòng hạt giống, nhà đầu tư rót 4 tỉ đồng với định giá trước 16 tỉ, kèm yêu cầu lập một quỹ cổ phần cho nhân viên (ESOP) bằng 10% sau đầu tư để thu hút và giữ người giỏi. Hai năm sau, vòng Series A huy động 15 tỉ đồng với định giá trước 60 tỉ. Bảng 2 và Hình 1 cho thấy cơ cấu sở hữu thay đổi thế nào.
Bảng 2. Bảng cơ cấu sở hữu qua hai vòng gọi vốn, ví dụ minh họa
| Cổ đông | Khi thành lập | Sau vòng hạt giống | Sau Series A |
|---|---|---|---|
| Nhà sáng lập | 10.000.000 cp (100%) | 10.000.000 cp (70%) | 10.000.000 cp (56%) |
| Quỹ cổ phần nhân viên | 1.428.571 cp (10%) | 1.428.571 cp (8%) | |
| Nhà đầu tư hạt giống | 2.857.143 cp (20%) | 2.857.143 cp (16%) | |
| Nhà đầu tư Series A | 3.571.429 cp (20%) | ||
| Tổng số cổ phần | 10.000.000 | 14.285.714 | 17.857.143 |
| Giá mỗi cổ phần | 1.400 đồng | 4.200 đồng | |
| Giá trị phần của nhà sáng lập | 14 tỉ đồng | 42 tỉ đồng |
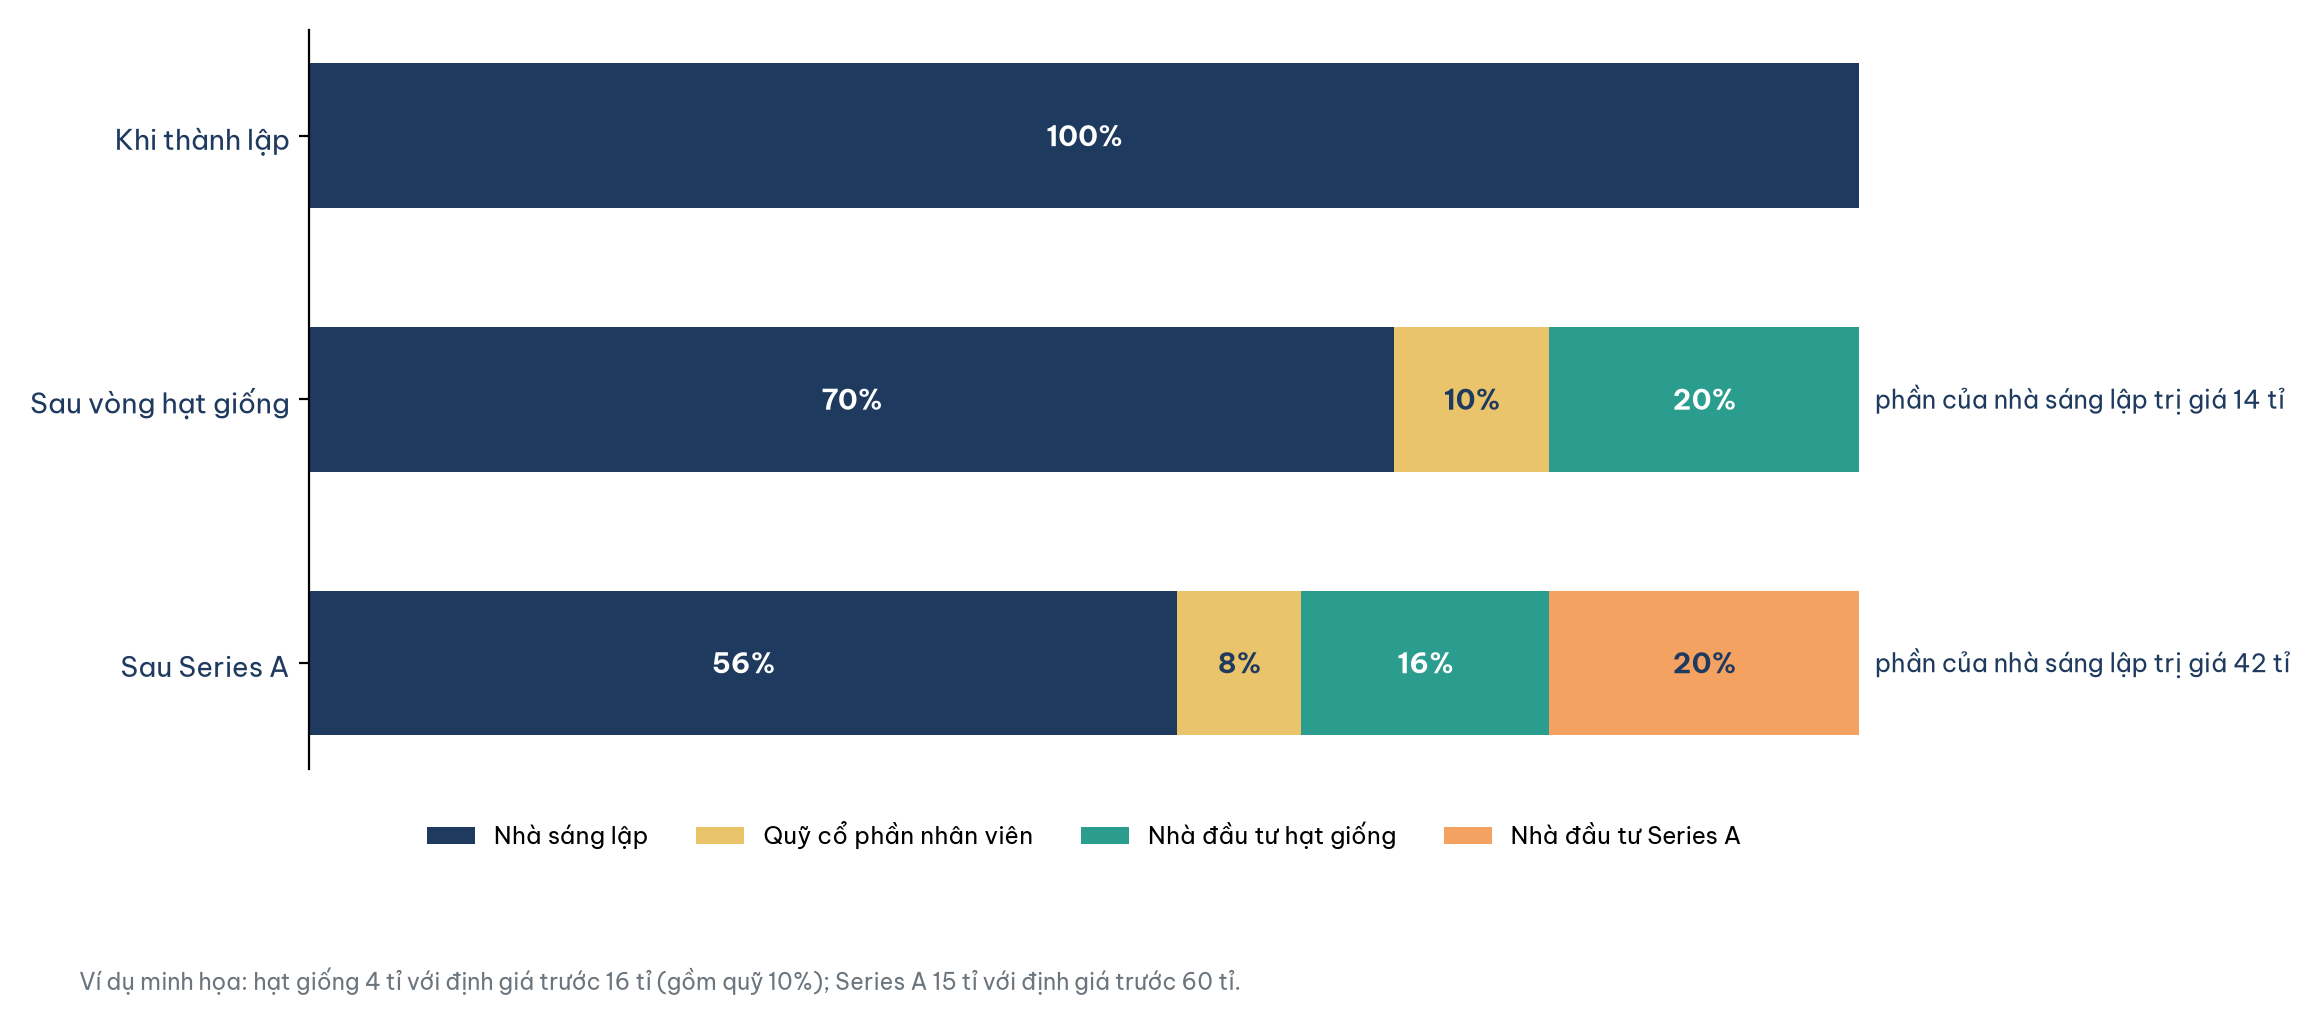
Hình 1. Cơ cấu sở hữu qua hai vòng gọi vốn, ví dụ minh họa.
Hai điều đáng chú ý. Thứ nhất, nhà sáng lập không bán cổ phần nào; tỉ lệ giảm vì tổng số cổ phần tăng lên. Thứ hai, tỉ lệ giảm từ 70% xuống 56% nhưng giá trị phần sở hữu tăng gấp ba, vì giá mỗi cổ phần tăng từ 1.400 lên 4.200 đồng. Đây là bản chất của pha loãng lành mạnh: sở hữu một miếng nhỏ hơn của một chiếc bánh lớn hơn nhiều.
2.2. Quỹ cổ phần nhân viên nằm ở đâu
Chi tiết dễ bị bỏ qua trong ví dụ là quỹ cổ phần nhân viên được lập trước khi nhà đầu tư vào, tức nằm trong định giá trước đầu tư. Vì vậy dù định giá trước là 16 tỉ, phần thật sự thuộc về nhà sáng lập chỉ là 10 triệu cổ phần × 1.400 đồng = 14 tỉ; 2 tỉ còn lại là quỹ cho nhân viên tương lai. Nhà đầu tư thường đề nghị cách tính này vì quỹ được lập ra sẽ pha loãng nhà sáng lập chứ không pha loãng họ (Feld & Mendelson, 2019). Đây không phải thủ thuật bất chính, nhưng nhà sáng lập cần hiểu để đàm phán quy mô quỹ hợp lý, dựa trên kế hoạch tuyển dụng thật, thay vì chấp nhận một con số mặc định.
3. Định giá một startup giai đoạn sớm
Công thức ở mục 1 đơn giản; phần khó là con số định giá trước đầu tư đến từ đâu. Startup giai đoạn sớm chưa có dòng tiền ổn định, lịch sử ngắn và tương lai bất định, nên phương pháp chiết khấu dòng tiền truyền thống ít hữu dụng (Damodaran, 2018). Trên thực tế, nhà đầu tư dùng kết hợp vài cách tiếp cận.
3.1. So sánh với thương vụ tương tự
Cách phổ biến nhất là đối chiếu với các thương vụ gần đây của những startup cùng ngành, cùng giai đoạn, cùng thị trường để xác định một khoảng định giá hợp lý. Cách này phản ánh đúng mặt bằng thị trường vốn tại thời điểm gọi vốn, nhưng phụ thuộc vào dữ liệu thương vụ, vốn ít được công bố ở các thị trường như Việt Nam.
3.2. Phương pháp của nhà đầu tư mạo hiểm
Phương pháp này đi ngược từ tương lai về hiện tại (Hình 2). Nhà đầu tư ước tính giá trị doanh nghiệp khi thoái vốn, chẳng hạn 200 tỉ đồng sau năm năm, rồi chia cho bội số lợi nhuận mục tiêu, chẳng hạn 10 lần, để ra định giá sau đầu tư hôm nay: 20 tỉ. Trừ số tiền đầu tư 4 tỉ được định giá trước 16 tỉ. Bội số 10 lần nghe có vẻ tham lam, nhưng nó phản ánh thực tế rằng phần lớn khoản đầu tư giai đoạn sớm sẽ thất bại, nên số ít thành công phải bù cho cả danh mục (Gompers & Lerner, 2004).
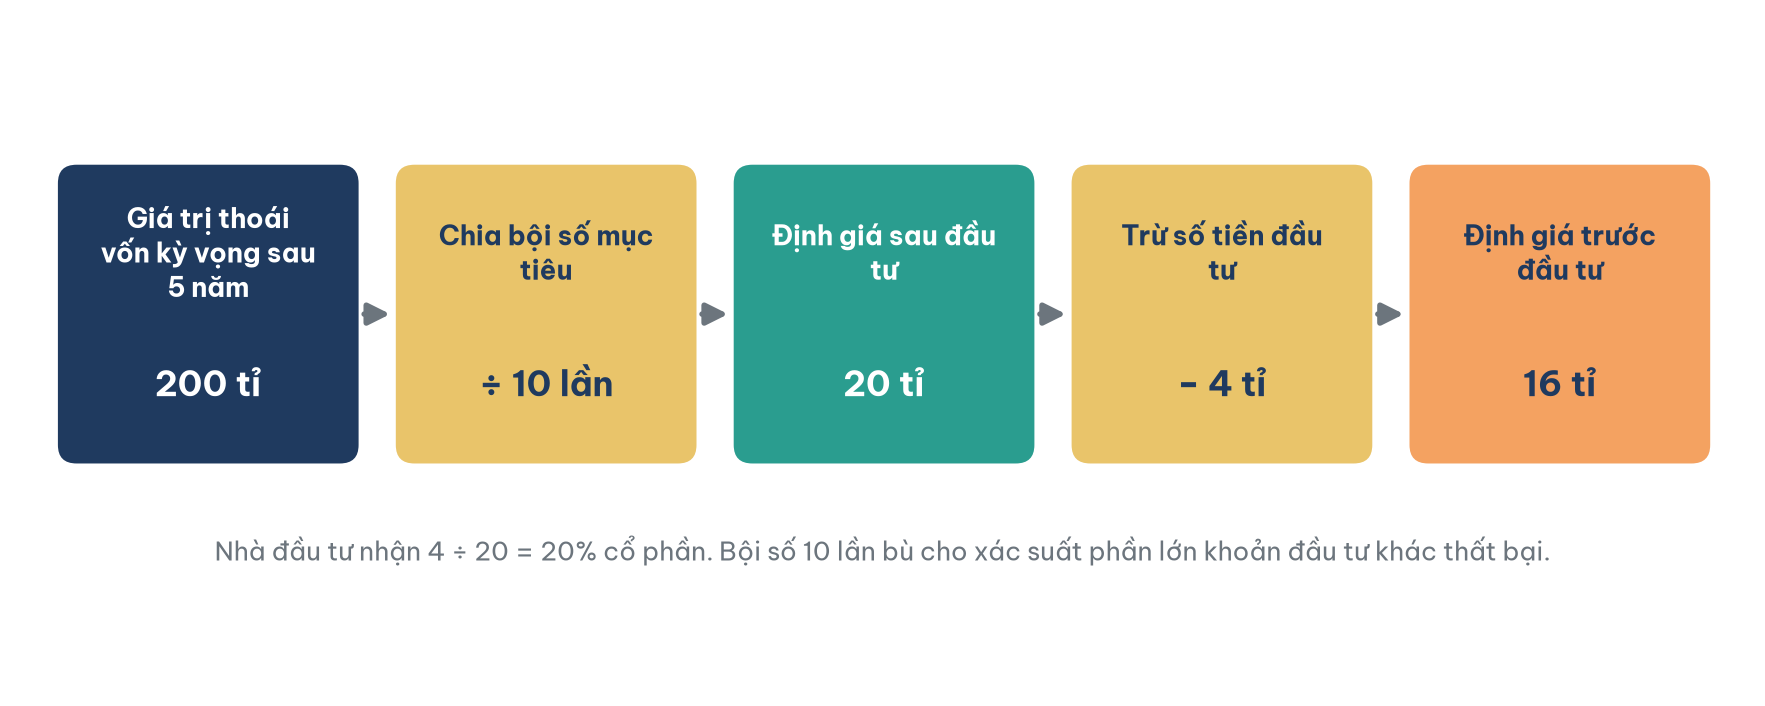
Hình 2. Phương pháp của nhà đầu tư mạo hiểm, ví dụ minh họa.
Phiên bản cẩn thận hơn còn tính đến pha loãng của các vòng sau. Nếu nhà đầu tư dự kiến tỉ lệ của mình sẽ bị pha loãng còn khoảng 60% qua các vòng tiếp theo, họ chỉ nhận được 60% giá trị thoái vốn tương ứng với tỉ lệ ban đầu và định giá sau đầu tư hôm nay giảm xuống còn 200 × 0,6 / 10 = 12 tỉ. Nhà sáng lập hiểu phép tính này sẽ thấy vì sao nhà đầu tư quan tâm đến kế hoạch gọi vốn của các vòng sau ngay từ vòng đầu.
3.3. Chấm điểm theo các yếu tố
Một số nhà đầu tư thiên thần dùng phương pháp chấm điểm: lấy mức định giá trung bình của các startup cùng giai đoạn trong khu vực làm gốc, rồi điều chỉnh lên hoặc xuống theo chất lượng đội ngũ, quy mô thị trường, mức độ hoàn thiện sản phẩm, cạnh tranh và bằng chứng về khách hàng. Cách này buộc hai bên nói chuyện bằng các yếu tố cụ thể thay vì cảm tính.
Bảng 3 tóm tắt ba cách tiếp cận. Dù dùng cách nào, cần nhớ định giá startup là kết quả thương lượng chứ không phải con số khách quan. Một định giá quá cao hấp dẫn trước mắt nhưng tạo áp lực lớn cho vòng sau: nếu doanh nghiệp không tăng trưởng kịp, vòng tiếp theo có thể phải gọi ở mức định giá thấp hơn (down round), làm nhà sáng lập bị pha loãng mạnh và làm tổn hại tinh thần cả đội.
Bảng 3. Ba cách định giá startup giai đoạn sớm
| Cách tiếp cận | Cách làm | Điểm mạnh | Hạn chế |
|---|---|---|---|
| So sánh thương vụ | Đối chiếu định giá các thương vụ tương tự gần đây | Phản ánh mặt bằng thị trường | Thiếu dữ liệu ở thị trường nhỏ |
| Phương pháp nhà đầu tư mạo hiểm | Giá trị thoái vốn kỳ vọng chia bội số mục tiêu, trừ vốn đầu tư | Gắn với kỳ vọng lợi nhuận của nhà đầu tư | Rất nhạy với giả định giá trị thoái vốn |
| Chấm điểm | Định giá trung bình khu vực, điều chỉnh theo đội ngũ, thị trường, sản phẩm | Buộc thảo luận bằng yếu tố cụ thể | Trọng số mang tính chủ quan |
4. Điều khoản đầu tư: không chỉ là định giá
Khi hai bên thống nhất các điểm chính, chúng được ghi vào bản điều khoản đầu tư (term sheet), làm cơ sở cho hợp đồng chính thức. Nhiều nhà sáng lập chỉ chăm chăm vào định giá mà lướt qua phần còn lại, trong khi các điều khoản khác có thể quan trọng không kém (Feld & Mendelson, 2019).
4.1. Điều khoản kinh tế và điều khoản kiểm soát
Feld và Mendelson (2019) chia các điều khoản thành hai nhóm: nhóm kinh tế quyết định ai nhận bao nhiêu tiền khi có sự kiện thanh khoản, nhóm kiểm soát quyết định ai có quyền ra quyết định (Bảng 4).
Bảng 4. Các điều khoản đầu tư quan trọng
| Nhóm | Điều khoản | Ý nghĩa với nhà sáng lập |
|---|---|---|
| Kinh tế | Định giá | Quyết định tỉ lệ bị pha loãng |
| Kinh tế | Loại cổ phần | Nhà đầu tư thường nhận cổ phần ưu đãi, có quyền lợi khác cổ phần phổ thông của nhà sáng lập |
| Kinh tế | Quyền ưu tiên thanh lý | Khi bán hoặc giải thể công ty, nhà đầu tư được nhận lại tiền trước |
| Kinh tế | Quỹ cổ phần nhân viên | Quy mô quỹ và việc tính vào định giá trước hay sau |
| Kiểm soát | Cơ cấu hội đồng quản trị | Ai nắm đa số ghế quyết định hướng đi của công ty |
| Kiểm soát | Quyền phủ quyết | Những quyết định (gọi vốn mới, bán công ty, đổi ngành nghề) cần nhà đầu tư đồng ý |
| Kiểm soát | Chống pha loãng | Bảo vệ nhà đầu tư khi vòng sau có định giá thấp hơn, thường bằng cách pha loãng thêm cổ đông khác |
| Kiểm soát | Trao quyền theo thời gian (vesting) | Cổ phần của nhà sáng lập được "nhận đủ" dần theo thời gian gắn bó |
4.2. Quyền ưu tiên thanh lý qua một ví dụ
Điều khoản dễ bị hiểu sai nhất là quyền ưu tiên thanh lý (liquidation preference). Với dạng phổ biến là ưu tiên 1 lần, không tham gia, nhà đầu tư hạt giống trong ví dụ (4 tỉ cho 20%) được chọn một trong hai: lấy lại 4 tỉ trước, hoặc chuyển thành cổ phần phổ thông để chia theo tỉ lệ 20%. Nếu công ty được bán với giá 10 tỉ, 20% chỉ là 2 tỉ nên nhà đầu tư chọn lấy lại 4 tỉ, phần còn lại 6 tỉ chia cho các cổ đông khác. Nếu công ty được bán 50 tỉ, 20% là 10 tỉ, nhà đầu tư chọn chuyển đổi. Như vậy điều khoản này chỉ thực sự quan trọng khi thương vụ thoái vốn không như kỳ vọng, nhưng đó chính là kịch bản phổ biến. Các biến thể như ưu tiên nhiều lần hoặc "có tham gia" (nhận lại tiền rồi vẫn chia tiếp theo tỉ lệ) bất lợi hơn nhiều cho nhà sáng lập.
4.3. Trao quyền theo thời gian bảo vệ chính nhà sáng lập
Điều khoản trao quyền theo thời gian (vesting) thường khiến nhà sáng lập khó chịu: vì sao cổ phần của chính mình lại phải "nhận dần"? Thông lệ phổ biến là bốn năm, với mốc một năm đầu (cliff): rời đi trước một năm thì không giữ phần nào, sau đó nhận dần theo tháng (Feld & Mendelson, 2019). Điều khoản này bảo vệ nhà đầu tư, nhưng cũng bảo vệ chính các nhà sáng lập với nhau: nếu một người rời đi sau sáu tháng, người ở lại không phải "gánh" một cổ đông lớn không còn đóng góp.
Ở Việt Nam, các loại cổ phần và quyền đi kèm phải phù hợp với loại hình doanh nghiệp và pháp luật nơi công ty đăng ký; nhiều startup gọi vốn nước ngoài còn lập công ty mẹ ở nước khác vì lý do này. Trước khi ký, nhà sáng lập nên có luật sư am hiểu đầu tư khởi nghiệp rà soát toàn bộ bản điều khoản.
5. Nguyên tắc đàm phán khôn ngoan
Sau khi hiểu cơ chế, có thể rút ra năm nguyên tắc thực hành.
Thứ nhất, tối đa hóa giá trị, không phải tỉ lệ: giữ 56% của một công ty 75 tỉ tốt hơn nhiều so với giữ 90% của một công ty không lớn nổi vì thiếu vốn. Thứ hai, luôn hỏi rõ định giá trước hay sau và quỹ cổ phần nhân viên được tính vào đâu. Thứ ba, đọc kỹ điều khoản kinh tế và kiểm soát, đặc biệt quyền ưu tiên thanh lý, quyền phủ quyết và chống pha loãng; một định giá cao kèm điều khoản khắt khe có thể tệ hơn một định giá vừa phải kèm điều khoản sạch. Thứ tư, đừng tối đa hóa định giá bằng mọi giá: định giá vừa sức giúp vòng sau dễ đi tiếp; nhiều nhà sáng lập giàu kinh nghiệm coi trọng chất lượng và thiện chí của nhà đầu tư hơn con số định giá. Thứ năm, giữ bảng cơ cấu sở hữu gọn gàng từ đầu: chia cổ phần giữa các nhà sáng lập rõ ràng, có vesting, ghi nhận mọi cam kết cổ phần bằng văn bản, vì một bảng cơ cấu rối là lý do phổ biến khiến thẩm định kéo dài hoặc đổ vỡ.
Kết luận
Định giá và pha loãng không phải chuyện chỉ dành cho người làm tài chính. Mỗi nhà sáng lập nhận vốn đều sẽ ký vào những con số và điều khoản quyết định ai sở hữu gì, ai quyết định gì trong nhiều năm tới. Công thức định giá trước và sau đầu tư chỉ mất vài phút để học; bảng cơ cấu sở hữu có thể dựng bằng một bảng tính; còn các điều khoản cần thời gian đọc và một luật sư giỏi. Điều cần nhớ nhất là pha loãng không đáng sợ khi mỗi vòng vốn làm chiếc bánh lớn lên nhanh hơn tốc độ miếng bánh của bạn nhỏ đi. Muốn thế, mỗi vòng phải được xây trên bằng chứng thật về khách hàng và doanh thu, như đã bàn trong bài Các vòng gọi vốn và nguồn vốn cho startup và bắt đầu từ một câu chuyện đủ sức khiến nhà đầu tư muốn ngồi xuống bàn đàm phán.
Đọc thêm
- Các vòng gọi vốn và nguồn vốn cho startup
- Phân tích khả thi tài chính cho startup bằng NPV và IRR
- Pitch thang máy và cấu trúc sáu câu để gọi vốn
- Cấu trúc bộ slide gọi vốn
- Founder-Problem Fit và độ hợp giữa đội sáng lập với vấn đề
Tài liệu tham khảo
Damodaran, A. (2018). The dark side of valuation: Valuing young, distressed, and complex businesses (3rd ed.). Pearson FT Press. https://www.informit.com/store/dark-side-of-valuation-valuing-young-distressed-and-9780134854243
Feld, B., & Mendelson, J. (2019). Venture deals: Be smarter than your lawyer and venture capitalist (4th ed.). John Wiley & Sons. https://www.wiley.com/en-us/Venture+Deals:+Be+Smarter+Than+Your+Lawyer+and+Venture+Capitalist,+4th+Edition-p-9781119594826
Gompers, P. A., & Lerner, J. (2004). The venture capital cycle (2nd ed.). MIT Press. https://mitpress.mit.edu/9780262072557/the-venture-capital-cycle/