
LÃI SUẤT DANH NGHĨA, HIỆU DỤNG VÀ BẪY LÃI PHẲNG
Cách quy lãi suất quảng cáo về lãi suất hiệu dụng để so sánh đúng khoản vay ngân hàng và trả góp
Bài nên đọc trước
Chủ một xưởng in nhỏ cần vay 20 tỉ đồng và nhận được hai lời chào. Ngân hàng A đề nghị 11% mỗi năm, ghép lãi hằng tháng. Ngân hàng B đề nghị 11,3% mỗi năm, ghép lãi mỗi năm một lần. Gần như ai cũng nghiêng về A vì 11 nhỏ hơn 11,3. Nhưng ở A, phần lãi mỗi tháng nhập ngay vào gốc để tháng sau tiếp tục sinh lãi, nên sau mười hai tháng chi phí của khoản vay là 11,57% mỗi năm, trong khi ở B chi phí đúng bằng 11,30%. Lời chào trông rẻ hơn hóa ra đắt hơn 0,27 điểm phần trăm, khoảng 54 triệu đồng mỗi năm trên khoản vay 20 tỉ đồng.
Khoảng cách ấy còn nhỏ. Ở quầy bán điện thoại, cửa hàng xe máy hay trong tin nhắn mời vay tiêu dùng, chi phí người vay thực sự gánh có thể gần gấp đôi con số được giới thiệu, thậm chí hơn khi cộng phí và bảo hiểm. Nguyên nhân chung là con số công bố là lãi suất danh nghĩa (nominal interest rate) hoặc một quy ước tính lãi riêng, trong khi thước đo duy nhất cho phép so sánh công bằng là lãi suất hiệu dụng (effective interest rate). Tiền lớn lên theo cấp số nhân, còn lời quảng cáo thì cộng theo đường thẳng.
Bài viết gồm tám phần. Mục 1 giải thích lãi suất danh nghĩa và kỳ ghép lãi. Mục 2 trình bày công thức lãi suất hiệu dụng, ghép lãi liên tục và phân biệt "hiệu dụng" với "thực". Mục 3 so sánh các lời chào vay và gửi tiền. Mục 4 xử lý trường hợp kỳ thanh toán khác kỳ ghép lãi. Mục 5 phân tích lãi phẳng, lãi trên dư nợ giảm dần và tính lại quy tắc nhẩm "gấp đôi". Mục 6 bàn về phí, bảo hiểm và trả góp 0%. Mục 7 hướng dẫn dùng hàm RATE và IRR trên bảng tính. Mục 8 là tình huống một xưởng cơ khí chọn cách tài trợ máy móc.
1. Lãi suất danh nghĩa và kỳ ghép lãi
Mọi rắc rối của chủ đề này bắt nguồn từ chỗ có hai khoảng thời gian trong cùng một hợp đồng: khoảng thời gian lãi suất được công bố, thường là một năm, với khoảng thời gian lãi thực sự được nhập vào gốc, có thể là tháng, quý hay ngày. Mục này định nghĩa lãi suất danh nghĩa, rồi chỉ ra cách tính lãi suất cho mỗi kỳ ghép.
1.1. Con số được nói ra
Lãi suất danh nghĩa, ký hiệu r, là lãi suất công bố cho một năm mà không tính hiệu ứng lãi sinh lãi bên trong năm ấy. Nó được tính bằng cách nhân lãi suất mỗi kỳ ghép với số kỳ ghép trong năm: lãi 1% mỗi tháng cho lãi suất danh nghĩa 1% × 12 = 12% mỗi năm (Park, 2019).
Điểm cần khắc sâu là lãi suất danh nghĩa được cộng tuyến tính, trong khi tiền lớn lên theo hàm mũ. Sự vênh nhau ấy tạo ra toàn bộ khoảng cách giữa danh nghĩa và hiệu dụng. Vì vậy một lãi suất danh nghĩa chỉ có nghĩa khi đi kèm kỳ ghép: nói "12% mỗi năm" mà không nói ghép theo tháng hay theo năm là chưa đủ để tính.
1.2. Lãi suất mỗi kỳ ghép
Gọi m là số kỳ ghép trong năm (m = 1 theo năm, 4 theo quý, 12 theo tháng, 365 theo ngày). Lãi suất mỗi kỳ ghép là i = r / m, con số thật sự dùng để tính lãi ở từng kỳ và cần đưa vào các hệ số F/P, P/A khi làm việc theo kỳ ghép. Giá trị tương lai của P sau n năm là F = P × (1 + r/m)^(m × n). Gửi 100 triệu đồng ở 12% mỗi năm ghép theo tháng, sau 3 năm được 100 × (1,01)^36 = 143,08 triệu đồng, nhiều hơn 140,49 triệu đồng nếu ghép mỗi năm một lần. Chênh lệch 2,59 triệu đồng chỉ đến từ việc lãi được nhập vào gốc sớm hơn.
2. Lãi suất hiệu dụng
Nếu lãi suất danh nghĩa là con số được nói ra, lãi suất hiệu dụng là con số thực sự xảy ra. Mục này trình bày công thức, ảnh hưởng của tần suất ghép, giới hạn ghép liên tục, cách quy đổi giữa các kỳ, rồi gỡ một nút thắt thuật ngữ.
2.1. Công thức
Lãi suất hiệu dụng là mức tăng trưởng thật của một đồng vốn sau trọn một kỳ, đã tính đủ lãi sinh lãi bên trong kỳ đó. Cho một đồng vốn đi qua m kỳ ghép trong năm, ta được lãi suất hiệu dụng năm:
i hiệu dụng = (1 + r/m)^m − 1
Thừa số (1 + r/m) là hệ số tăng trưởng một kỳ ghép, lũy thừa m cho hệ số cả năm, trừ 1 để giữ lại phần sinh thêm (Park, 2019; Sullivan và cộng sự, 2019). Với r = 12% ghép theo tháng, lãi suất hiệu dụng là (1,01)^12 − 1 = 12,68% mỗi năm.
Từ công thức có hai quy tắc. Thứ nhất, lãi suất hiệu dụng luôn lớn hơn hoặc bằng lãi suất danh nghĩa của chính khoản đó, bằng nhau chỉ khi m = 1; tính ra nhỏ hơn là đã nhầm. Thứ hai, khoảng cách lớn dần khi r tăng, vì phần "lãi của lãi" xấp xỉ tỷ lệ với bình phương của r: cùng ghép theo tháng, khoảng cách là 0,17 điểm phần trăm ở r = 6%, 2,82 điểm ở r = 24% và 6,58 điểm ở r = 36%.
2.2. Ảnh hưởng của tần suất ghép lãi
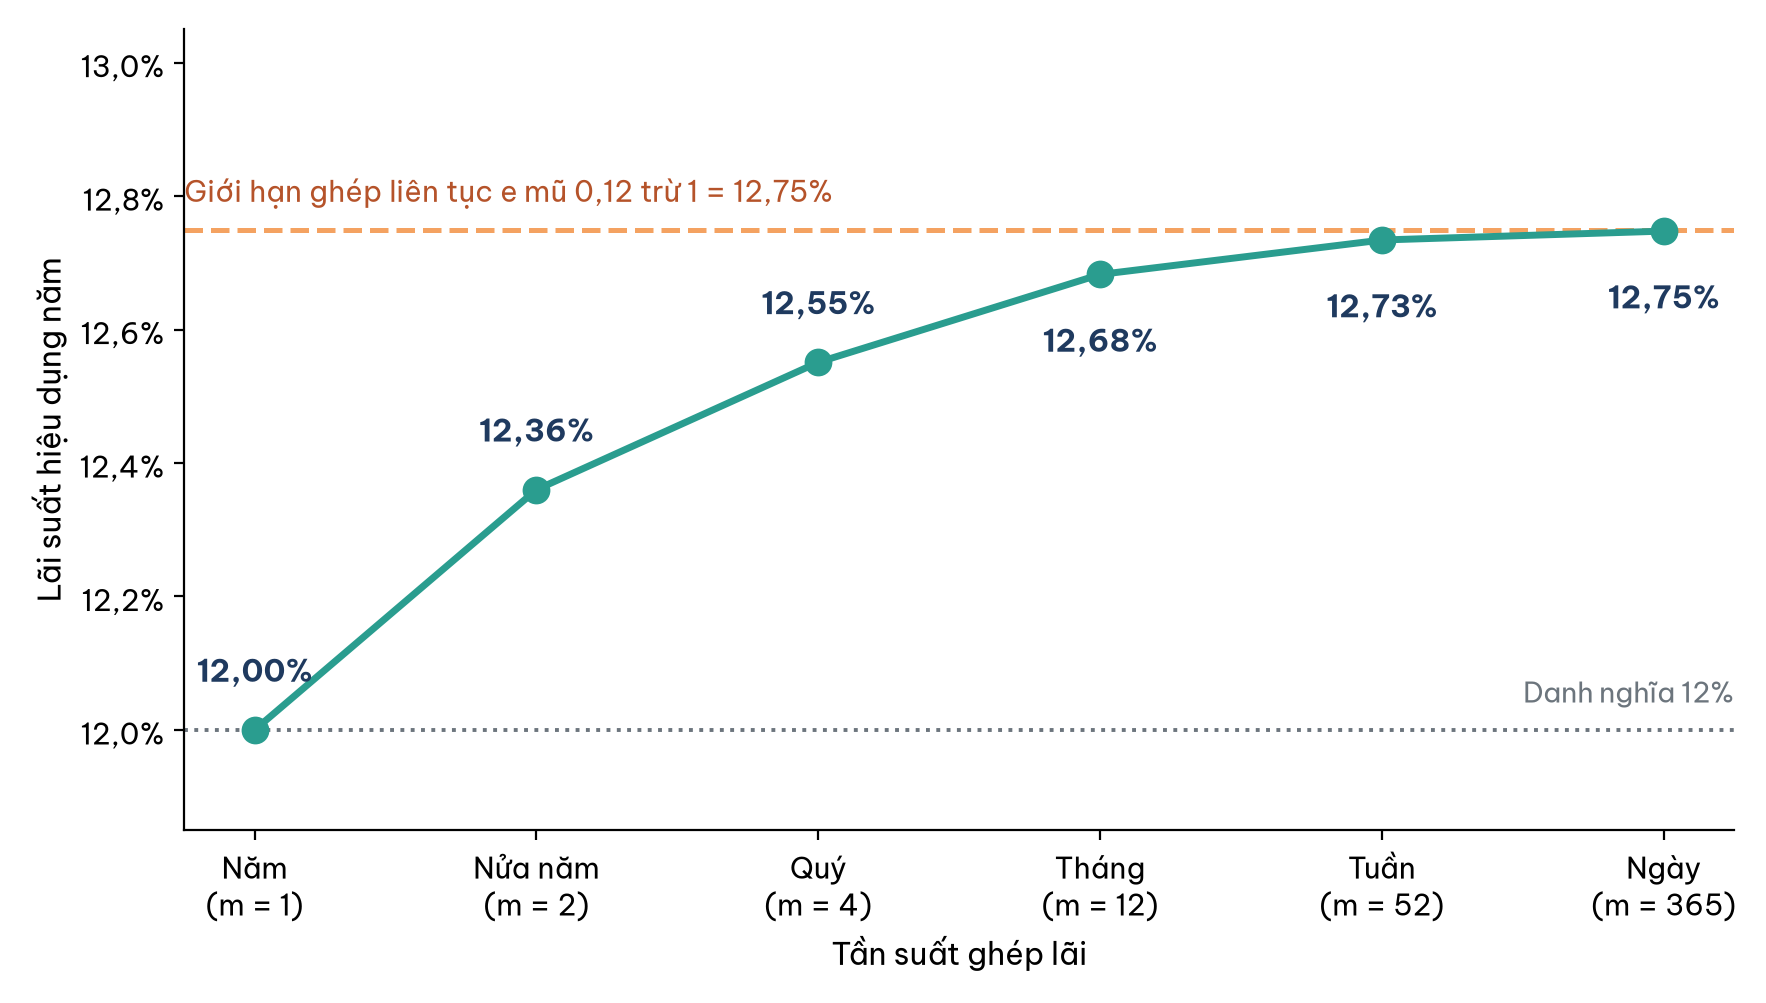
Cùng lãi suất danh nghĩa 12% mỗi năm, ghép càng dày thì lãi suất hiệu dụng càng cao. Bảng 1 tính lãi suất mỗi kỳ ghép, lãi suất hiệu dụng năm và phần tăng thêm ở mỗi bước.
Bảng 1. Lãi suất hiệu dụng năm ứng với lãi suất danh nghĩa 12% mỗi năm theo tần suất ghép lãi
| Ghép lãi theo | m | Lãi suất mỗi kỳ ghép r/m | Lãi suất hiệu dụng năm | Tăng thêm so với dòng trên (điểm %) |
|---|---|---|---|---|
| Năm | 1 | 12% | 12,00% | |
| Nửa năm | 2 | 6% | 12,36% | 0,36 |
| Quý | 4 | 3% | 12,55% | 0,19 |
| Tháng | 12 | 1% | 12,68% | 0,13 |
| Tuần | 52 | 0,2308% | 12,73% | 0,05 |
| Ngày | 365 | 0,0329% | 12,75% | 0,01 |
| Liên tục | vô hạn | 12,75% | 0,002 |
Bảng 1 cho thấy phần lớn mức tăng nằm ở những bước đầu: từ ghép năm sang nửa năm thêm 0,36 điểm phần trăm, còn từ ghép tháng sang ghép ngày chỉ thêm khoảng 0,07 điểm. Hình 1 vẽ lại dãy số này: đường cong tăng nhanh rồi phẳng dần, tiến sát một đường giới hạn mà không vượt qua.
Hình 1. Lãi suất hiệu dụng tăng theo tần suất ghép lãi nhưng hội tụ về giới hạn ghép liên tục (lãi suất danh nghĩa 12% mỗi năm).
2.3. Ghép lãi liên tục
Đường giới hạn trong Hình 1 ứng với ghép lãi liên tục (continuous compounding), khi số kỳ ghép tiến ra vô cùng. Khi ấy i hiệu dụng = e^r − 1, với e ≈ 2,71828 (Newnan và cộng sự, 2020). Với r = 12%, kết quả là 12,75% mỗi năm, chỉ nhỉnh hơn ghép theo ngày khoảng 0,002 điểm phần trăm.
Ghép liên tục hiếm gặp trong hợp đồng vay ở Việt Nam, nhưng là giới hạn trên để kiểm tra nhanh: nếu một phép tính cho lãi suất hiệu dụng vượt e^r − 1, với r là lãi suất danh nghĩa thật của chính khoản đó, phép tính ấy sai. Điều kiện "của chính khoản đó" rất quan trọng, vì như mục 5 cho thấy, con số lãi phẳng được quảng cáo không phải là r thật của khoản vay nên không dùng làm cận trên được.
2.4. Quy đổi lãi suất giữa các kỳ
Muốn chuyển lãi suất hiệu dụng từ kỳ này sang kỳ khác, nếu kỳ mới gồm k kỳ cũ thì i mới = (1 + i cũ)^k − 1. Lãi suất hiệu dụng 1% mỗi tháng tương đương (1,01)^3 − 1 = 3,03% mỗi quý và 12,68% mỗi năm; ngược lại, 12,68% mỗi năm tương đương (1,1268)^(1/12) − 1 = 1% mỗi tháng. Nhân thẳng 1% × 3 = 3% mỗi quý là sai, vì đó chính là phép tạo ra lãi suất danh nghĩa. Tóm lại: nhân tuyến tính cho ra con số danh nghĩa, nâng lũy thừa mới cho ra con số hiệu dụng.
2.5. Hiệu dụng không phải là "thực"
Tiếng Anh dùng hai từ khác nhau: effective rate là lãi suất đã tính đủ hiệu ứng ghép lãi, real rate là lãi suất đã loại bỏ ảnh hưởng của lạm phát. Nhiều tài liệu tiếng Việt dịch cả hai thành "lãi suất thực", khiến một cụm từ mang hai nghĩa. Bài này dùng "lãi suất hiệu dụng" cho khái niệm thứ nhất và dành "lãi suất thực" cho khái niệm thứ hai.
Quy về hiệu dụng chỉ làm lãi suất tăng hoặc giữ nguyên; quy về thực làm lãi suất giảm khi lạm phát dương. Khi cần cả hai, quy về hiệu dụng trước rồi mới khử lạm phát, nội dung của bài về lạm phát trong chuỗi Kinh tế kỹ thuật. Mọi con số "hiệu dụng" trong bài này đều chưa trừ lạm phát.
3. So sánh các lời chào vay và gửi tiền
Nắm được công thức, việc so sánh các lời chào trở nên cơ học. Mục này nêu nguyên tắc so sánh, áp dụng cho khoản vay có tần suất ghép khác nhau, rồi cho tiền gửi tiết kiệm.
3.1. Chỉ so trên cùng một thước đo
Nguyên tắc phải tuân thủ tuyệt đối: chỉ so các phương án qua lãi suất hiệu dụng tính trên cùng một kỳ. So hai lãi suất danh nghĩa khác tần suất ghép giống như so 11 mét với 11,3 feet. Trong tình huống mở bài, A có lãi suất hiệu dụng (1 + 0,11/12)^12 − 1 = 11,57%, B có 11,30%, nên B rẻ hơn. A phải hạ lãi suất danh nghĩa xuống 12 × [(1,113)^(1/12) − 1] ≈ 10,75% mỗi năm ghép theo tháng mới ngang B. Bảng 2 mở rộng phép so sánh cho bốn lời chào vay vốn lưu động giả định.
Bảng 2. Bốn lời chào vay quy về lãi suất hiệu dụng năm (số liệu minh họa)
| Lời chào | Lãi suất công bố | Ghép lãi | Lãi suất hiệu dụng năm | Xếp hạng từ rẻ đến đắt |
|---|---|---|---|---|
| Ngân hàng C | 10,8%/năm | Tháng | 11,35% | 2 |
| Ngân hàng D | 11,0%/năm | Quý | 11,46% | 3 |
| Ngân hàng E | 11,1%/năm | Năm | 11,10% | 1 |
| Ngân hàng G | 10,9%/năm | Ngày | 11,51% | 4 |
Thứ tự trong Bảng 2 gần như ngược với thứ tự con số công bố: lời chào 10,8% chỉ đứng thứ hai, còn lời chào 10,9% ghép theo ngày lại đắt nhất. Trong thực tế còn phải so thêm phí và thời gian ưu đãi, những yếu tố sẽ được đưa vào dòng tiền ở mục 6.
3.2. Tiền gửi tiết kiệm
Với tiền gửi, lãi suất ghi theo năm nhưng tiền lãi của một kỳ hạn tính theo số ngày thực gửi với quy ước năm 365 ngày (Ngân hàng Nhà nước Việt Nam, 2017). "5% mỗi năm, kỳ hạn 6 tháng" nghĩa là sau 182 ngày khoản gửi nhận được 182/365 × 5% ≈ 2,49%, chứ không phải tăng 5%. Nếu tái tục cả gốc lẫn lãi thêm một kỳ với cùng lãi suất, lãi suất hiệu dụng năm khoảng 5,06%. Vì vậy khi so sổ 6 tháng với sổ 12 tháng, phải đưa cả hai về lãi suất hiệu dụng năm với giả định tái tục, rồi mới cân nhắc rủi ro lãi suất kỳ sau thay đổi.
4. Khi kỳ thanh toán khác kỳ ghép lãi
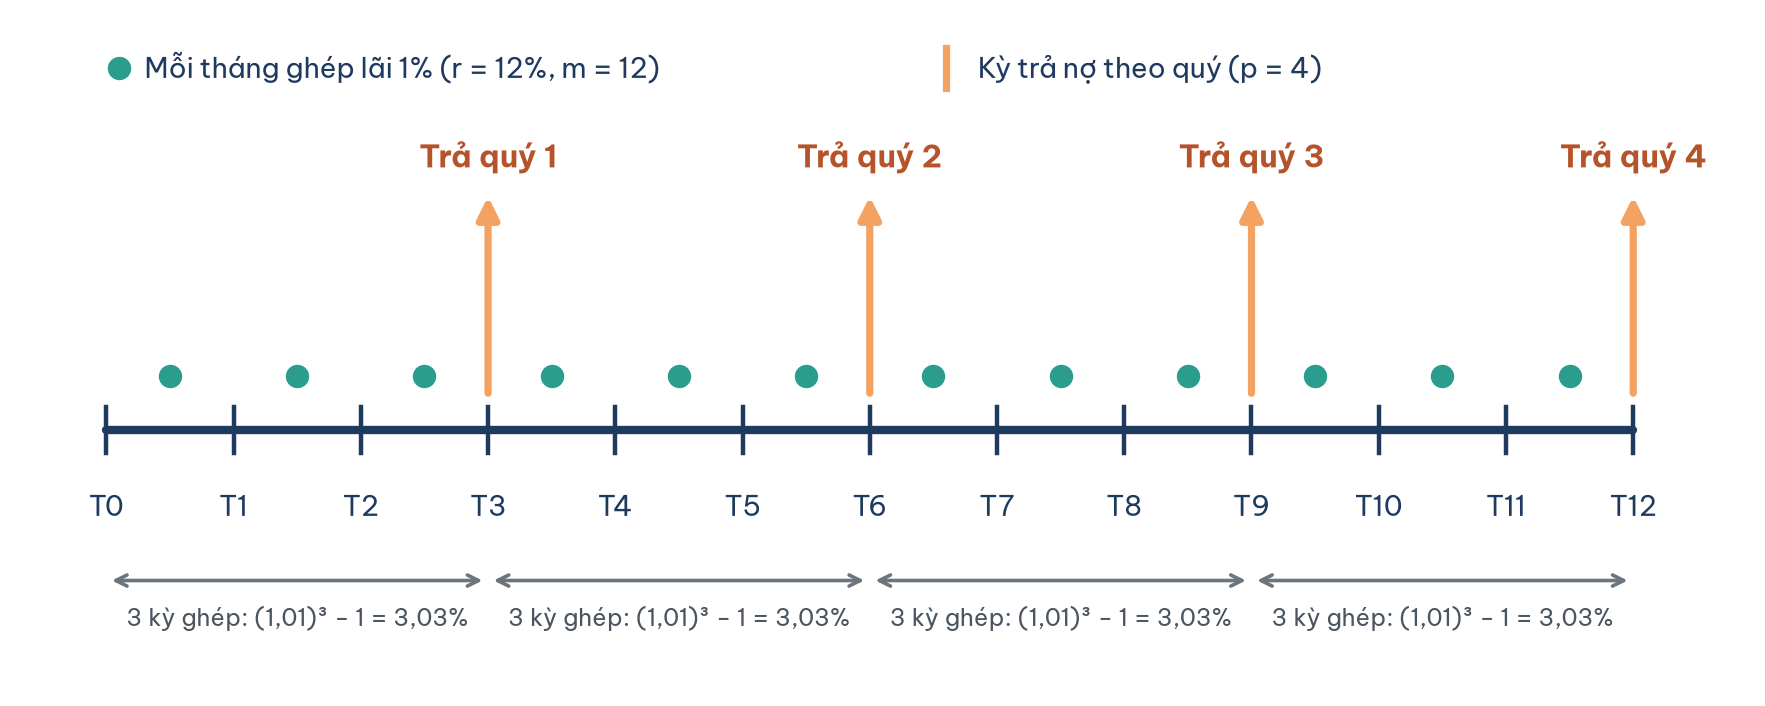
Lệch pha thứ hai thường gặp trong bài toán kỹ thuật là dòng tiền phát sinh theo một kỳ, còn lãi ghép theo kỳ khác, chẳng hạn khoản vay ghép lãi hằng tháng nhưng trả nợ theo quý. Hình 2 minh họa sự lệch pha đó.
Hình 2. Lãi ghép theo tháng trong khi nợ được trả theo quý: mỗi kỳ trả chứa ba kỳ ghép.
Như Hình 2 cho thấy, nguyên tắc xử lý là đổi lãi suất cho khớp dòng tiền, không đổi dòng tiền cho khớp lãi suất. Gọi p là số kỳ thanh toán trong năm, lãi suất cho mỗi kỳ thanh toán là i = (1 + r/m)^(m/p) − 1, với m/p là số kỳ ghép trong một kỳ thanh toán (Sullivan và cộng sự, 2019). Sau đó mọi hệ số của chuỗi dùng như bình thường với n đếm bằng kỳ thanh toán.
Ví dụ, một doanh nghiệp vận tải vay 400 triệu đồng mua xe tải nhẹ, lãi danh nghĩa 15% mỗi năm ghép theo tháng, trả đều mỗi quý trong 5 năm vì doanh thu hợp đồng về theo quý. Lãi suất mỗi quý là (1 + 0,15/12)^3 − 1 = 3,797%, n = 20 quý, khoản trả A = 400 × (A/P; 3,797%; 20) = 28,91 triệu đồng mỗi quý. Nếu chia thẳng 15%/4 = 3,75%, khoản trả tính ra chỉ 28,78 triệu đồng, thiếu khoảng 0,12 triệu đồng mỗi quý, gần 2,43 triệu đồng sau 20 quý.
Cạm bẫy có hai dạng: dùng lãi suất của kỳ này với số kỳ của kỳ khác, hoặc chia thẳng lãi suất năm cho số kỳ thanh toán. Cách phòng tránh là ghi đơn vị thời gian cạnh mọi con số lãi suất và kiểm tra i với n cùng đơn vị trước khi tính.
5. Lãi phẳng và lãi trên dư nợ giảm dần
Trong vay tiêu dùng và mua thiết bị trả góp, có một cách công bố tạo ra khoảng cách lớn hơn nhiều so với tần suất ghép lãi. Đó là lãi phẳng (flat rate), tức lãi tính trên dư nợ gốc ban đầu. Mục này giải thích cơ chế, tính một ví dụ, kiểm tra lại quy tắc "gấp đôi", rồi điểm qua quy định về công bố lãi suất.
5.1. Cơ chế của lãi phẳng
Với lãi phẳng f mỗi kỳ, vay P trong n kỳ, tiền lãi mỗi kỳ luôn là P × f, bất kể người vay đã trả bớt gốc bao nhiêu. Tổng lãi là P × f × n và khoản trả mỗi kỳ là A = P × (1 + f × n) / n. Khi lãi tính trên dư nợ giảm dần (declining balance), tiền lãi mỗi kỳ bằng dư nợ còn lại nhân lãi suất, nên gốc giảm thì lãi cũng giảm; đây là cách mà công thức A = P × (A/P, i, n) ngầm giả định.
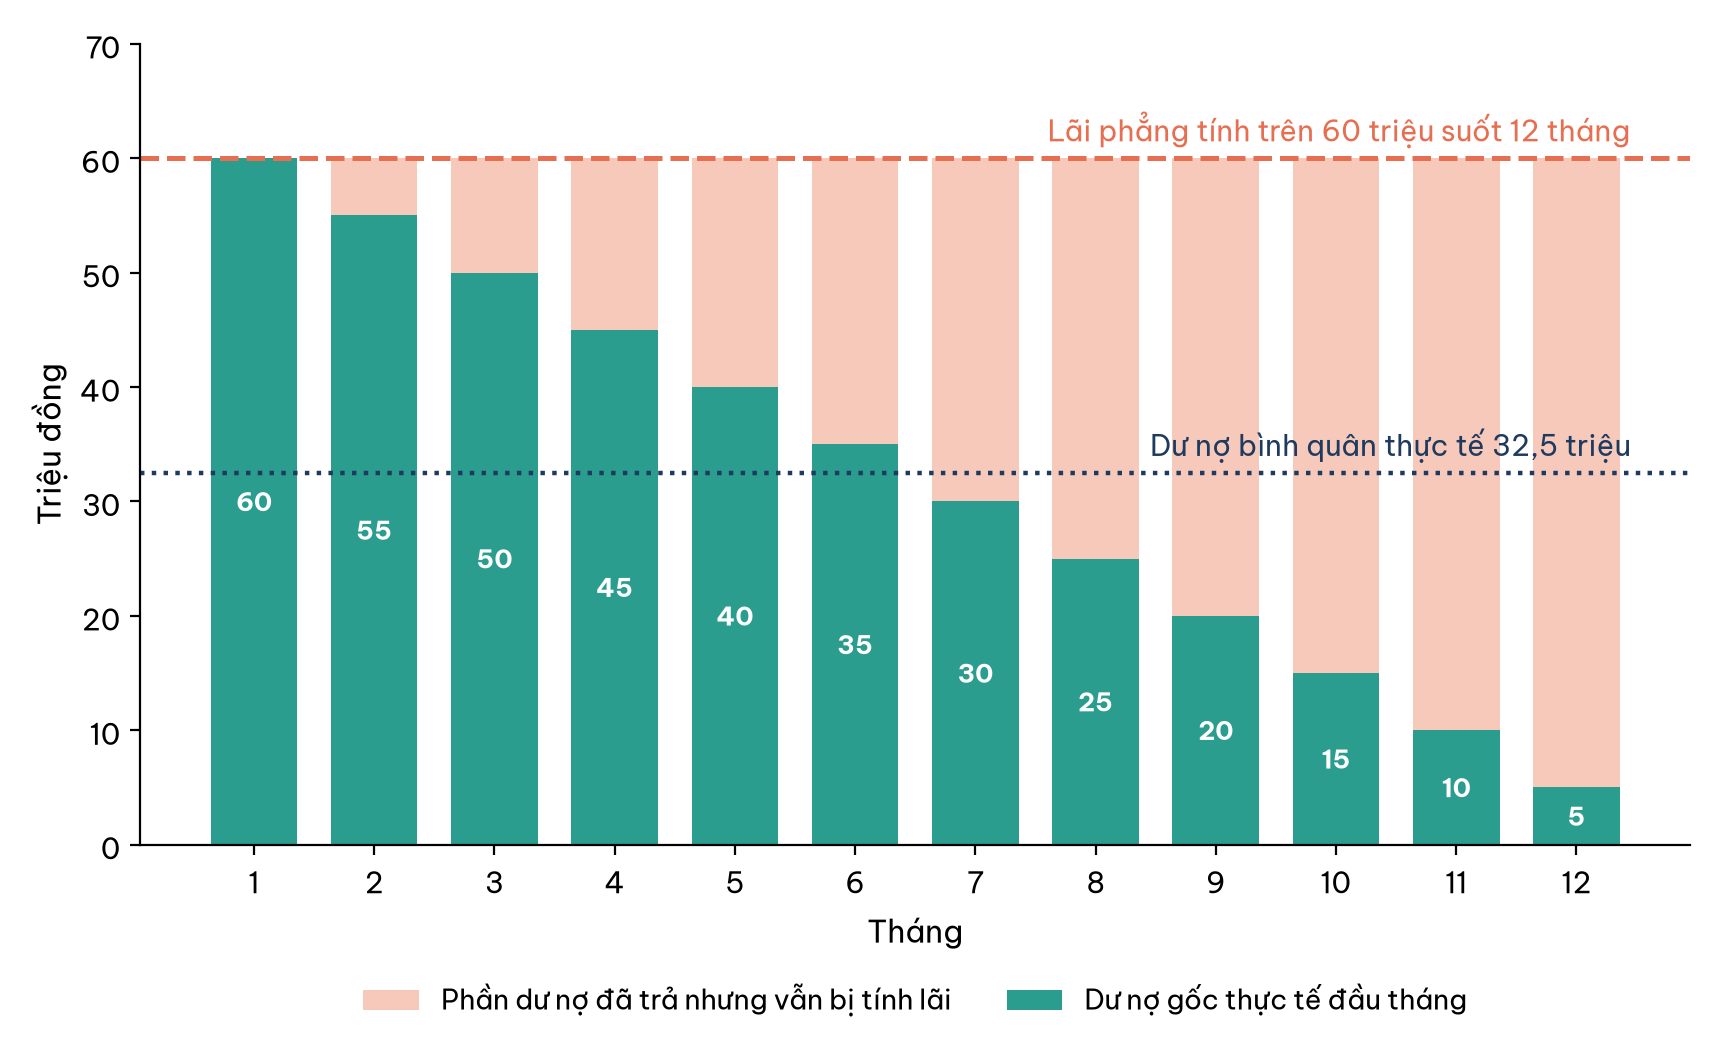
Lãi phẳng không phải là gian dối; nó là một quy ước và hợp đồng thường ghi rõ. Vấn đề nằm ở chỗ người vay đem so con số lãi phẳng với lãi suất trên dư nợ giảm dần, tức so hai đại lượng khác loại. Hình 3 cho thấy khoảng cách giữa số tiền bị tính lãi và số tiền người vay thực sự còn nợ.
Hình 3. Lãi phẳng tính trên toàn bộ khoản vay ban đầu trong khi dư nợ thực tế giảm dần; phần tô hồng là dư nợ đã trả nhưng vẫn bị tính lãi.
5.2. Ví dụ khoản vay 60 triệu đồng
Hình 3 dựa trên khoản vay 60 triệu đồng trong 12 tháng với lãi phẳng 1% mỗi tháng, nghe rất gần mức "12% mỗi năm" của ngân hàng. Tổng lãi là 7,2 triệu đồng, mỗi tháng trả (60 + 7,2)/12 = 5,6 triệu đồng. Dư nợ gốc thực tế giảm 5 triệu đồng mỗi tháng, bình quân cả kỳ chỉ 32,5 triệu đồng, khoảng 54% số tiền vay, nhưng lãi vẫn tính trên 60 triệu đồng.
Để tìm lãi suất hiệu dụng, đặt số tiền nhận hôm nay bằng giá trị hiện tại của chuỗi trả đều: 60 = 5,6 × (P/A, i, 12). Giải bằng bảng tính được i ≈ 1,79% mỗi tháng, quy về năm (1,0179)^12 − 1 ≈ 23,70%. Nếu cùng 60 triệu đồng được vay ở 1% mỗi tháng trên dư nợ giảm dần, mỗi tháng chỉ trả 5,33 triệu đồng, tổng lãi 3,97 triệu đồng thay vì 7,2 triệu đồng.
Cùng một khoản vay vì thế có ba con số: 12% (lãi phẳng năm, để quảng cáo), 1,79% × 12 = 21,46% (lãi suất danh nghĩa năm trên dư nợ giảm dần, cách quy đổi ra "phần trăm mỗi năm" mà tổ chức tín dụng dùng) và 23,70% (lãi suất hiệu dụng năm). Chỉ con số thứ ba so được trực tiếp với lãi suất hiệu dụng của phương án khác.
5.3. Quy tắc "gấp đôi" khi tính lại
Một quy tắc nhẩm phổ biến nói rằng lãi suất thật của khoản vay lãi phẳng xấp xỉ gấp đôi con số công bố và càng đúng khi kỳ hạn càng dài. Lập luận nghe hợp lý: dư nợ bình quân là P × (n + 1)/(2n), nên lãi suất trên dư nợ giảm dần xấp xỉ f × 2n/(n + 1), trong khi tỷ số 2n/(n + 1) tiến về 2 khi n tăng. Bảng 3 kiểm tra quy tắc này bằng cách giải chính xác phương trình giá trị hiện tại cho khoản vay 60 triệu đồng, lãi phẳng 1% mỗi tháng, ở các kỳ hạn khác nhau.
Bảng 3. Lãi suất hiệu dụng của khoản vay 60 triệu đồng với lãi phẳng 1% mỗi tháng theo kỳ hạn (số liệu minh họa)
| Kỳ hạn n (tháng) | Trả mỗi tháng (triệu đồng) | Tổng lãi (triệu đồng) | Lãi suất hiệu dụng tháng | Lãi suất năm trên dư nợ giảm dần (i × 12) | Lãi suất hiệu dụng năm | Ước lượng nhẩm f × 2n/(n + 1) |
|---|---|---|---|---|---|---|
| 6 | 10,600 | 3,6 | 1,69% | 20,29% | 22,29% | 1,71% |
| 12 | 5,600 | 7,2 | 1,79% | 21,46% | 23,70% | 1,85% |
| 24 | 3,100 | 14,4 | 1,80% | 21,57% | 23,84% | 1,92% |
| 36 | 2,267 | 21,6 | 1,77% | 21,20% | 23,39% | 1,95% |
| 60 | 1,600 | 36,0 | 1,69% | 20,31% | 22,31% | 1,97% |
Bảng 3 bác bỏ vế thứ hai của quy tắc. Ước lượng nhẩm tăng đều theo kỳ hạn, nhưng lãi suất hiệu dụng tháng thật chỉ tăng tới khoảng 18 đến 24 tháng rồi giảm: ở 60 tháng nó chỉ còn 1,69%, ngang kỳ hạn 6 tháng. Lý do là phép tính dư nợ bình quân bỏ qua giá trị thời gian của tiền. Ở kỳ hạn dài, phần lớn tiền trả nằm ở những năm sau và bị chiết khấu mạnh, nên sai lệch của ước lượng càng lớn khi kỳ hạn càng dài. Hình 4 mở rộng phép kiểm tra cho bốn mức lãi phẳng từ 0,5% đến 2% mỗi tháng, với trục dọc là tỷ số giữa lãi suất hiệu dụng tháng và lãi phẳng tháng.
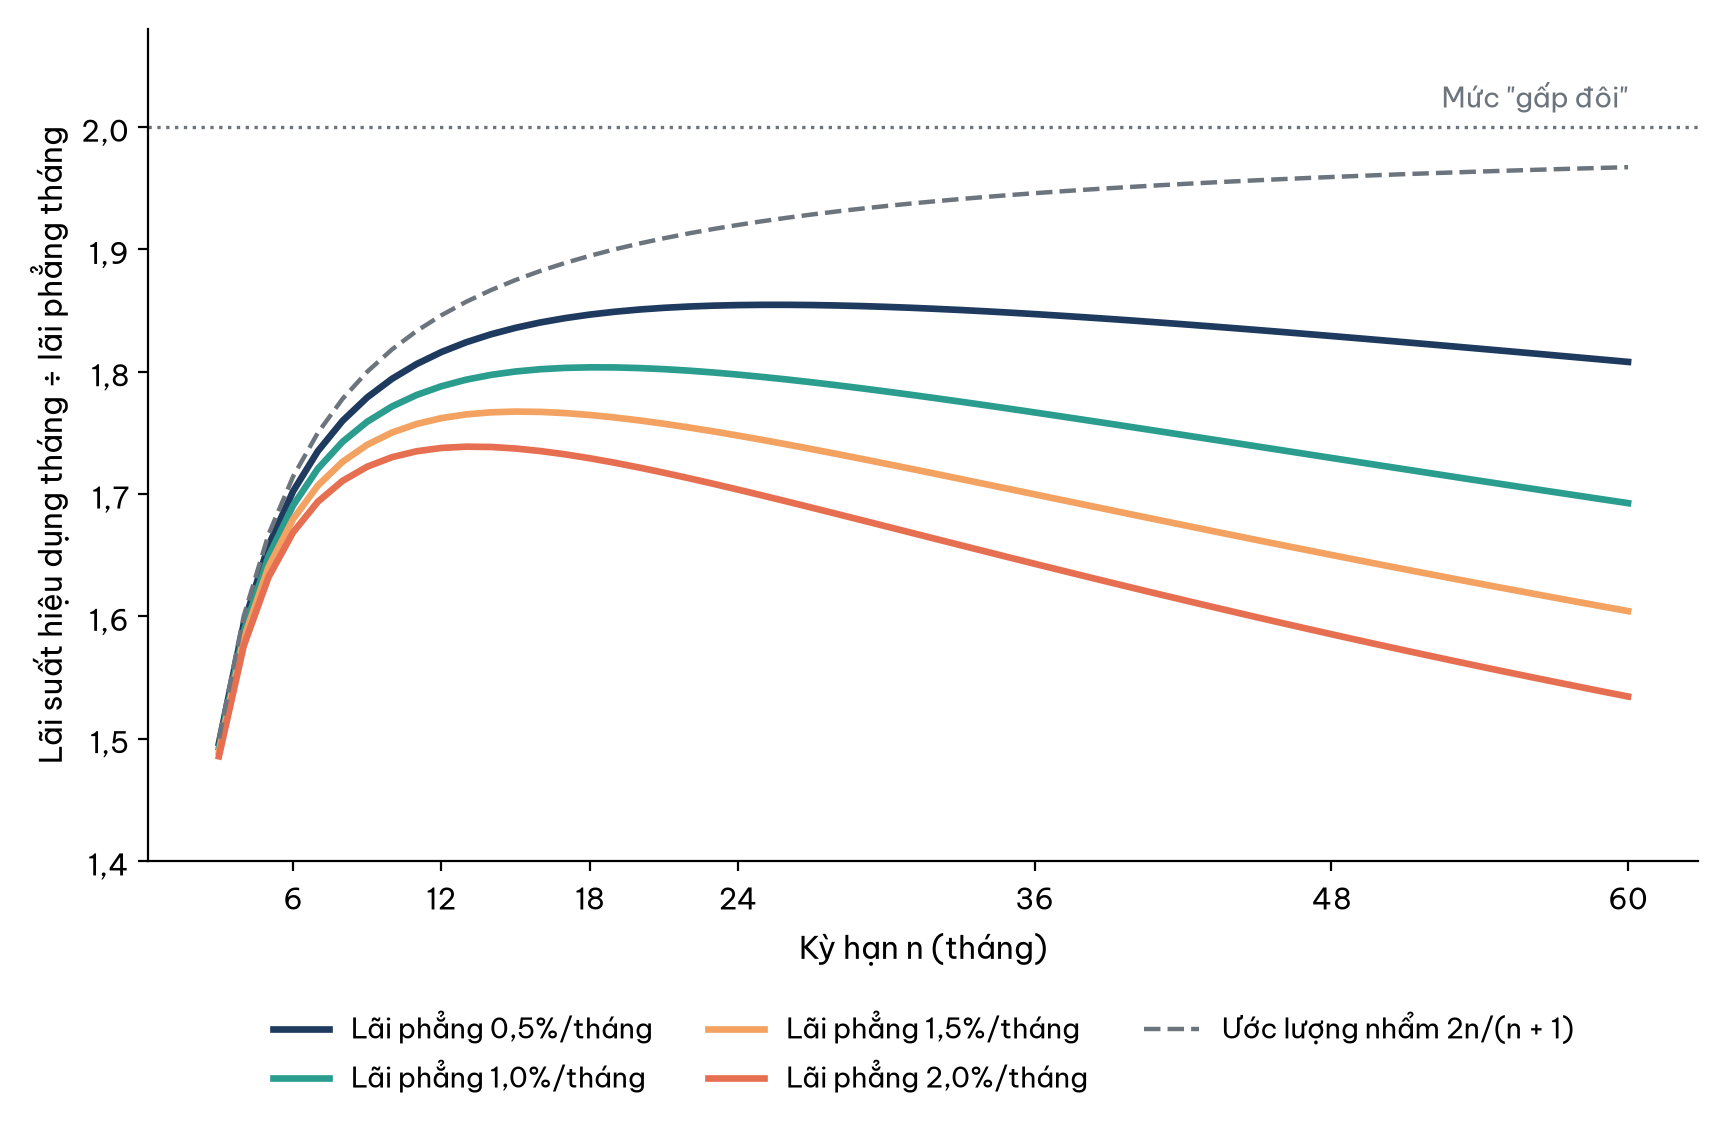
Hình 4. Tỷ số giữa lãi suất hiệu dụng tháng và lãi phẳng tháng luôn dưới 2, đạt đỉnh ở kỳ hạn trung bình rồi giảm dần.
Hình 4 cho ba kết luận chính xác hơn quy tắc nhẩm. Một là, tính theo tháng, lãi suất hiệu dụng không bao giờ đạt gấp đôi lãi phẳng: tỷ số đạt đỉnh khoảng 1,85 với lãi phẳng 0,5% (kỳ hạn khoảng 26 tháng), 1,80 với 1% (khoảng 18 tháng), 1,77 với 1,5% và 1,74 với 2% (khoảng 13 đến 15 tháng). Hai là, lãi phẳng càng cao, tỷ số càng thấp và đỉnh càng đến sớm. Ba là, ở kỳ hạn dài tỷ số giảm rõ: với lãi phẳng 2% mỗi tháng, nó chỉ còn 1,53 ở 60 tháng.
Người ta vẫn nói "gấp đôi" vì khi quy về năm bằng lũy thừa, hiệu ứng ghép lãi bù lại một phần: 23,70% chia 12% bằng 1,98 lần. Trong vùng lãi phẳng 0,5% đến 2% mỗi tháng và kỳ hạn 6 đến 60 tháng, lãi suất hiệu dụng năm bằng khoảng 1,8 đến 2,1 lần lãi phẳng năm. Cách dùng đúng của quy tắc nhẩm vì thế là một phép báo động: thấy lãi phẳng thì biết chi phí cao gần gấp đôi, rồi giải phương trình giá trị hiện tại để có con số đưa vào phân tích.
5.4. Quy định về công bố lãi suất
Các văn bản của Ngân hàng Nhà nước đã đặt nền cho việc đọc đúng chi phí vay tại tổ chức tín dụng. Thông tư 14/2017/TT-NHNN quy định lãi suất tính theo tỷ lệ phần trăm mỗi năm, quy ước năm 365 ngày, trên số dư thực tế và số ngày duy trì số dư đó (Ngân hàng Nhà nước Việt Nam, 2017). Thông tư 39/2016/TT-NHNN về hoạt động cho vay, đã được sửa đổi, bổ sung nhiều lần, có yêu cầu về thỏa thuận lãi suất trong hợp đồng, trong đó có lãi suất quy đổi theo tỷ lệ phần trăm mỗi năm tính trên dư nợ thực tế (Ngân hàng Nhà nước Việt Nam, 2016). Con số tương ứng với cột "i × 12" trong Bảng 3 vì thế thường có trong hợp đồng, chỉ hiếm khi xuất hiện trên tờ quảng cáo.
6. Phí, bảo hiểm và trả góp 0%
Lãi suất chỉ là một phần của chi phí vay. Mục này cho thấy phí thu khi giải ngân, bảo hiểm khoản vay và cả các chương trình "0%" làm lãi suất hiệu dụng thay đổi ra sao.
6.1. Đưa mọi khoản tiền vào dòng tiền
Phí thẩm định, phí hồ sơ hay bảo hiểm không làm thay đổi lịch trả nợ, nhưng làm giảm số tiền thực nhận hoặc tăng số tiền phải trả. Vay 60 triệu đồng trong 12 tháng ở 1% mỗi tháng trên dư nợ giảm dần, mỗi tháng trả 5,331 triệu đồng; nếu bị thu phí 2% khi giải ngân, người vay chỉ nhận 58,8 triệu đồng. Giải 58,8 = 5,331 × (P/A, i, 12) được i ≈ 1,32% mỗi tháng, tức 17,06% mỗi năm thay vì 12,68%: một khoản phí 2% đã thêm hơn 4 điểm phần trăm vào chi phí của khoản vay ngắn hạn.
Nguyên tắc chung: mọi khoản tiền người vay nhận và trả, ở bất kỳ thời điểm nào, đều phải đưa vào dòng tiền trước khi giải lãi suất hiệu dụng. Nếu giá trả ngay thấp hơn giá trả góp, số tiền "vay" thật là giá trả ngay. Nếu bảo hiểm được cộng vào gốc, người vay đang trả lãi trên cả tiền bảo hiểm.
6.2. Năm lời chào trả góp tiêu dùng
Bảng 4 quy năm lời chào giả định về cùng thước đo lãi suất hiệu dụng năm. Các mức lãi, phí là số liệu minh họa để luyện cách tính, không đại diện cho sản phẩm của tổ chức cụ thể nào.
Bảng 4. Lãi suất hiệu dụng của năm lời chào trả góp tiêu dùng (số liệu minh họa)
| Lời chào | Số tiền thực nhận (triệu đồng) | Trả mỗi tháng (triệu đồng) | Số kỳ | Tổng trả (triệu đồng) | Lãi suất hiệu dụng tháng | Lãi suất hiệu dụng năm |
|---|---|---|---|---|---|---|
| Điện thoại 24 triệu, "0%", phí chuyển đổi 3% thu ngay | 23,28 | 2,000 | 12 | 24,00 | 0,47% | 5,81% |
| Xe máy: vay 28 triệu, lãi phẳng 1,2%/tháng | 28,00 | 1,892 | 18 | 34,05 | 2,15% | 29,00% |
| Như trên, cộng bảo hiểm khoản vay 5% nhập vào gốc | 28,00 | 1,986 | 18 | 35,75 | 2,71% | 37,82% |
| Vay tín chấp 50 triệu, 2%/tháng trên dư nợ giảm dần | 50,00 | 2,644 | 24 | 63,45 | 2,00% | 26,82% |
| Như trên, cộng phí 2% và bảo hiểm 3% thu ngay | 47,50 | 2,644 | 24 | 63,45 | 2,46% | 33,83% |
Bảng 4 cho thấy khoản vay xe máy "chỉ 1,2% mỗi tháng" (14,4% mỗi năm) có lãi suất hiệu dụng 29,00%, cao hơn khoản vay tín chấp "2% mỗi tháng" (26,82%), dù con số công bố thấp hơn nhiều. Riêng 5% bảo hiểm nhập gốc đã đẩy lãi suất hiệu dụng của khoản vay xe máy lên 37,82%, vì phần bảo hiểm vừa làm tăng gốc vừa bị tính lãi phẳng suốt 18 tháng. Hình 5 đặt con số được giới thiệu cạnh lãi suất hiệu dụng năm của từng lời chào.
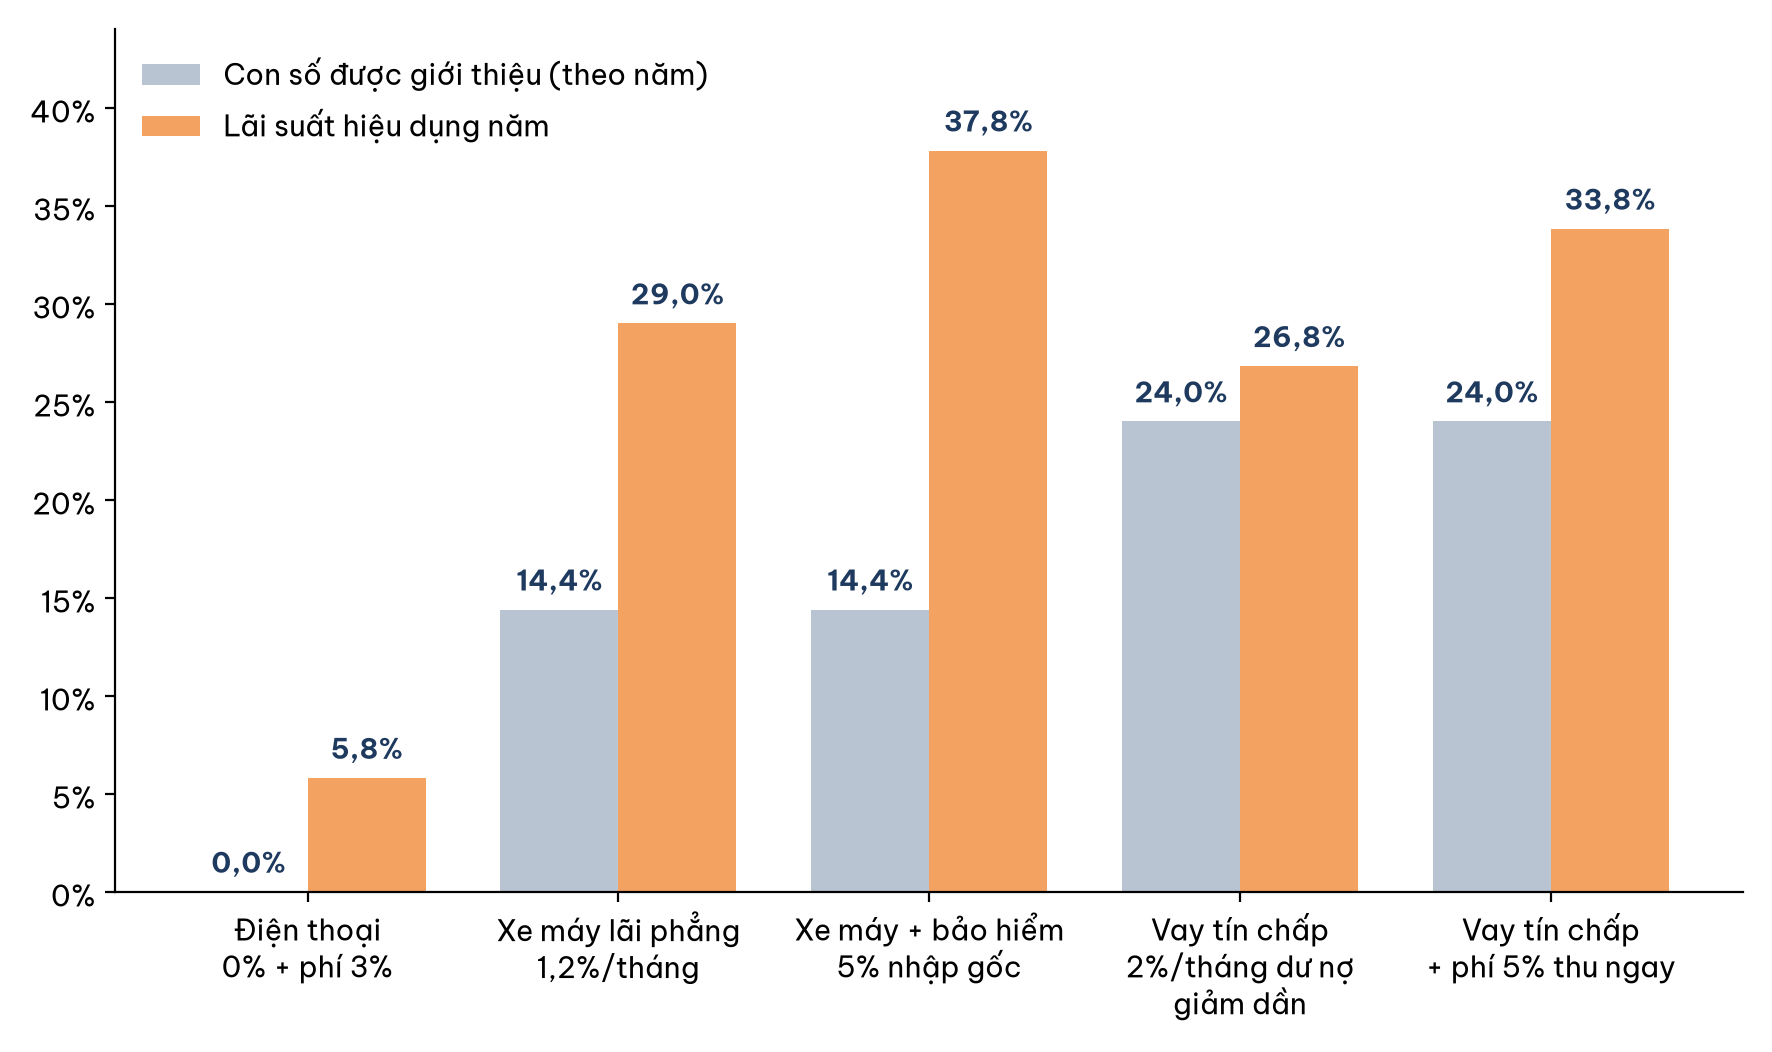
Hình 5. Con số được giới thiệu và lãi suất hiệu dụng năm của năm lời chào trả góp (số liệu minh họa).
Hình 5 cũng cho thấy "0%" không phải lúc nào cũng miễn phí. Phí chuyển đổi 3% thu ngay biến lời chào 0% cho chiếc điện thoại 24 triệu đồng thành khoản vay có lãi suất hiệu dụng 5,81% mỗi năm. Nếu cửa hàng còn giảm 5% cho khách trả tiền ngay (giá 22,8 triệu đồng) mà khách trả góp không được giảm, số tiền vay thật chỉ là 22,8 triệu đồng và lãi suất hiệu dụng lên 10,01% mỗi năm.
6.3. Vì sao người vay dễ đánh giá thấp chi phí
Stango và Zinman (2009) gọi một nguyên nhân là thiên lệch tăng trưởng hàm mũ (exponential growth bias): người ta có xu hướng nghĩ về lãi theo đường thẳng, nên khi chỉ nhìn khoản trả mỗi tháng, họ suy ra lãi suất thấp hơn thực tế; hộ gia đình mắc thiên lệch này mạnh hơn cũng có xu hướng vay nhiều hơn và tiết kiệm ít hơn. Lãi phẳng khớp hoàn hảo với kiểu suy nghĩ tuyến tính ấy, vì nó lấy phép nhân P × f × n làm con số chính. Biện pháp hiệu quả nhất không phải là nhẩm giỏi hơn, mà là đưa dòng tiền vào bảng tính.
7. Tính lãi suất hiệu dụng bằng RATE và IRR
Mọi phép tính trong các mục trước đều làm được trong vài ô bảng tính. Mục này trình bày một mô hình mẫu, rồi nêu những lỗi hay gặp.
7.1. Mô hình bảng tính mẫu
Bảng tính có sẵn các hàm cho đúng những phép quy đổi trong bài: EFFECT đổi lãi suất danh nghĩa thành hiệu dụng năm, NOMINAL làm chiều ngược lại, RATE tìm lãi suất mỗi kỳ của chuỗi trả đều, IRR tìm lãi suất mỗi kỳ của dòng tiền bất kỳ (Blank & Tarquin, 2024). Bảng 5 dựng mô hình cho khoản vay xe máy có bảo hiểm trong Bảng 4; dấu chấm phẩy là dấu phân cách đối số theo thiết lập tiếng Việt, thiết lập tiếng Anh dùng dấu phẩy.
Bảng 5. Mô hình bảng tính lãi suất hiệu dụng cho khoản vay lãi phẳng có bảo hiểm (số liệu minh họa)
| Ô | Nội dung | Công thức hoặc giá trị | Kết quả |
|---|---|---|---|
| B2 | Số tiền thực nhận | 28.000.000 | nhập liệu |
| B3 | Lãi phẳng mỗi tháng f | 1,2% | nhập liệu |
| B4 | Số kỳ n | 18 | nhập liệu |
| B5 | Tỷ lệ bảo hiểm nhập gốc | 5% | nhập liệu |
| B6 | Gốc tính lãi | =B2*(1+B5) | 29.400.000 |
| B7 | Khoản trả mỗi tháng | =B6*(1+B3*B4)/B4 | 1.986.133 |
| B8 | Lãi suất hiệu dụng tháng | =RATE(B4;-B7;B2) | 2,71% |
| B9 | Lãi suất hiệu dụng năm | =(1+B8)^12-1 | 37,82% |
| B10 | Kiểm tra chéo bằng EFFECT | =EFFECT(B8*12;12) | 37,82% |
| D1:D19 | Dòng tiền theo tháng | D1 = B2; D2 đến D19 = -B7 | cột dòng tiền |
| B11 | Kiểm tra chéo bằng IRR | =IRR(D1:D19) | 2,71% |
Mô hình trong Bảng 5 có hai đường kiểm tra độc lập. RATE dùng cho chuỗi đều; IRR dùng cho cột dòng tiền ghi từng tháng, nên vẫn chạy khi có phí thu giữa kỳ hay khoản tất toán cuối kỳ. Nếu dòng tiền có ngày cụ thể với khoảng cách không đều, hàm XIRR nhận cột giá trị và cột ngày, trả thẳng về lãi suất hiệu dụng năm theo quy ước 365 ngày. Giải lãi suất từ một dòng tiền như thế chính là bài toán suất thu lợi nội tại, sẽ được trình bày trong bài về IRR của chuỗi Kinh tế kỹ thuật.
7.2. Những lỗi hay gặp
Lỗi thứ nhất là quy ước dấu: số tiền nhận là dương, các khoản trả là âm; để cùng dấu thì hàm báo lỗi. Lỗi thứ hai là nhầm kỳ của kết quả: RATE và IRR trả về lãi suất của kỳ dòng tiền (ở đây là tháng), còn EFFECT trả về lãi suất của kỳ công bố; nên tham chiếu tới một ô "số kỳ mỗi năm" thay vì gõ số 12 vào công thức. Lỗi thứ ba là đặt số tiền vay danh nghĩa vào đối số giá trị hiện tại khi có phí thu ngay, thay vì số tiền thực nhận.
Trợ lý trí tuệ nhân tạo hữu ích khi đọc hợp đồng dài, nhưng dễ nhầm quy ước như gọi lãi suất hiệu dụng là "lãi suất thực" hay chia thẳng lãi suất năm cho số kỳ. Kết quả nên được kiểm bằng ba câu hỏi: có nhỏ hơn lãi suất danh nghĩa của chính khoản đó không, có vượt e^r − 1 của chính khoản đó không (có là sai) và với khoản vay lãi phẳng, kết quả năm có nằm quanh 1,8 đến 2,1 lần lãi phẳng năm không (lệch xa thì xem lại).
8. Tình huống: xưởng cơ khí chọn cách mua máy CNC
Các nguyên tắc trên phát huy tác dụng rõ nhất khi có nhiều lời chào cùng lúc. Mục này đi qua một tình huống giả định, rồi rút ra các câu hỏi nên đặt khi thẩm định phương án tài trợ thiết bị.
8.1. Ba phương án tài trợ
Một xưởng cơ khí nhỏ ở TP.HCM cần mua máy phay CNC giá niêm yết 500 triệu đồng. Nhà cung cấp cho ba cách: trả ngay được giảm 6%, còn 470 triệu đồng; trả góp 24 tháng lãi phẳng 0,7% mỗi tháng trên giá niêm yết; hoặc trả góp 0% trong 12 tháng trên giá niêm yết. Xưởng không có sẵn 470 triệu đồng, nhưng ngân hàng sẵn sàng cho vay đúng số tiền trả ngay, lãi 12% mỗi năm trên dư nợ giảm dần, trả hằng tháng trong 24 tháng, phí thẩm định và hồ sơ 1% thu khi giải ngân. Vì giá trả ngay là 470 triệu đồng, mọi phương án đều phải so với khoản "vay" thật là 470 triệu đồng. Bảng 6 tóm tắt kết quả.
Bảng 6. Ba phương án tài trợ máy CNC quy về lãi suất hiệu dụng năm (số liệu minh họa)
| Phương án | Trả mỗi tháng (triệu đồng) | Số kỳ | Tổng tiền trả, gồm phí (triệu đồng) | Lãi suất hiệu dụng năm so với giá trả ngay 470 triệu | Giá trị hiện tại các khoản trả ở 1%/tháng (triệu đồng) |
|---|---|---|---|---|---|
| A. Vay ngân hàng 470 triệu, 12%/năm dư nợ giảm dần, phí 1% | 22,125 | 24 | 535,69 | 13,82% | 474,70 |
| B. Trả góp nhà cung cấp, lãi phẳng 0,7%/tháng trên 500 triệu | 24,333 | 24 | 584,00 | 24,10% | 516,92 |
| C. Trả góp 0% trên 500 triệu | 41,667 | 12 | 500,00 | 12,21% | 468,96 |
Bảng 6 có hai điểm đáng chú ý. Phương án B, quảng cáo "0,7% mỗi tháng" (8,4% mỗi năm) nghe rẻ hơn ngân hàng, lại đắt nhất: tính trên giá niêm yết, lãi suất hiệu dụng đã là 16,51%, còn so với giá trả ngay thì lên tới 24,10% mỗi năm, vì người trả góp mất 30 triệu đồng giảm giá. Phương án C trông như miễn phí cũng có chi phí: 30 triệu đồng giảm giá bị bỏ lỡ tương đương lãi suất hiệu dụng 12,21% mỗi năm, nhưng vẫn rẻ hơn ngân hàng một chút (13,82%).
Cột cuối của Bảng 6 kiểm tra cùng kết luận theo cách khác: chiết khấu các khoản phải trả về hôm nay ở 1% mỗi tháng, mức chi phí vốn giả định của xưởng; phương án có giá trị hiện tại thấp hơn thì rẻ hơn. Thứ tự vẫn là C, A rồi B. Cách so sánh bằng giá trị hiện tại sẽ được mở rộng cho các phương án đầu tư trong bài Giá trị hiện tại NPV và giá trị đều hằng năm AW.
8.2. Rẻ nhất chưa chắc là phù hợp nhất
Phương án C rẻ nhất xét theo chi phí vốn, nhưng đòi xưởng trả 41,67 triệu đồng mỗi tháng trong 12 tháng, gần gấp đôi phương án A. Nếu máy mới chỉ tạo thêm khoảng 30 triệu đồng dòng tiền mỗi tháng trong năm đầu, xưởng phải bù phần thiếu từ vốn lưu động, có thể phải vay ngắn hạn với lãi suất cao hơn nhiều; khi đó chênh lệch 1,6 điểm phần trăm giữa C và A không đáng để đánh đổi rủi ro thiếu tiền mặt. Lãi suất hiệu dụng trả lời câu hỏi "phương án nào rẻ hơn", còn câu hỏi "phương án nào phù hợp" cần thêm phân tích dòng tiền của chính doanh nghiệp, như trong bài Phân tích khả thi tài chính cho startup bằng NPV và IRR.
Từ tình huống này có bốn câu hỏi nên đặt cho mọi lời chào tài trợ. Lãi tính trên dư nợ gốc hay dư nợ giảm dần? Ghép lãi và thanh toán theo kỳ nào? Có phí, bảo hiểm hay giảm giá trả ngay nào làm thay đổi số tiền thực nhận không? Con số ưu đãi áp dụng bao lâu, sau đó lãi suất tính thế nào? Trả lời đủ bốn câu rồi giải bằng RATE hoặc IRR, người ra quyết định có một con số so được với mọi phương án khác, kể cả với chi phí cơ hội của đồng vốn tự có, như trong bài Chi phí cơ hội và cái giá của mỗi lựa chọn.
Kết luận
Lãi suất danh nghĩa là con số được công bố, tính bằng cách nhân tuyến tính lãi suất mỗi kỳ ghép với số kỳ ghép trong năm; lãi suất hiệu dụng là mức tăng trưởng thật của đồng vốn sau trọn một năm, tính bằng (1 + r/m)^m − 1. Lãi suất hiệu dụng không bao giờ nhỏ hơn lãi suất danh nghĩa của chính khoản đó, tăng theo tần suất ghép nhưng không vượt giới hạn ghép liên tục e^r − 1. Khi kỳ thanh toán khác kỳ ghép lãi, cần đổi lãi suất cho khớp với kỳ của dòng tiền. Mọi so sánh giữa các lời chào vay hay gửi chỉ có nghĩa khi đặt trên lãi suất hiệu dụng của cùng một kỳ. Cũng cần nhớ "hiệu dụng" chưa phải "thực", vì lạm phát là một phép điều chỉnh khác.
Trong trả góp tiêu dùng và mua thiết bị, khoảng cách lớn nhất đến từ lãi phẳng tính trên dư nợ gốc ban đầu. Khi tính lại chính xác, với kỳ hạn 6 đến 60 tháng, lãi suất hiệu dụng tháng của khoản vay lãi phẳng bằng khoảng 1,5 đến 1,85 lần lãi phẳng tháng, đạt đỉnh ở kỳ hạn trung bình rồi giảm khi kỳ hạn dài ra, chứ không tiến về gấp đôi; quy về năm thì thường bằng 1,8 đến 2,1 lần con số công bố. Phí thu ngay, bảo hiểm nhập gốc hay khoản giảm giá bị bỏ lỡ có thể đẩy chi phí lên thêm gần chục điểm phần trăm. Cách tránh bẫy không phải là nhẩm giỏi hơn mà là đưa mọi khoản tiền vào một cột dòng tiền, giải lãi suất bằng RATE hoặc IRR, rồi mới so sánh.
Đọc thêm
- Giá trị thời gian của tiền và sơ đồ dòng tiền
- Giá trị hiện tại NPV và giá trị đều hằng năm AW
- Chi phí cơ hội và cái giá của mỗi lựa chọn
- Phân tích khả thi tài chính cho startup bằng NPV và IRR
Tài liệu tham khảo
Blank, L. T., & Tarquin, A. (2024). Engineering economy (9th ed.). McGraw Hill. https://www.mheducation.com/highered/product/engineering-economy-blank-tarquin/M9781264158096.html
Newnan, D. G., Eschenbach, T. G., Lavelle, J. P., & Lewis, N. A. (2020). Engineering economic analysis (14th ed.). Oxford University Press. https://global.oup.com/ushe/product/engineering-economic-analysis-9780190931919
Ngân hàng Nhà nước Việt Nam. (2016). Thông tư số 39/2016/TT-NHNN quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng (đã được sửa đổi, bổ sung). https://vanban.chinhphu.vn/?pageid=27160&docid=188822
Ngân hàng Nhà nước Việt Nam. (2017). Thông tư số 14/2017/TT-NHNN quy định phương pháp tính lãi trong hoạt động nhận tiền gửi, cấp tín dụng giữa tổ chức tín dụng với khách hàng. https://vanban.chinhphu.vn/?pageid=27160&docid=191944
Park, C. S. (2019). Fundamentals of engineering economics (4th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/fundamentals-of-engineering-economics-global-edition/P200000005189
Stango, V., & Zinman, J. (2009). Exponential growth bias and household finance. The Journal of Finance, 64(6), 2807–2849. https://doi.org/10.1111/j.1540-6261.2009.01518.x
Sullivan, W. G., Wicks, E. M., & Koelling, C. P. (2019). Engineering economy (17th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/engineering-economy-global-edition/P200000005519/9781292264905