
MẪU HÌNH KINH DOANH TRONG BỐI CẢNH VIỆT NAM
Mẫu hình mang tính phổ quát nhưng điều kiện để nó sống mang tính địa phương, nên nhập logic, đừng nhập giả định
Những năm đầu của thương mại điện tử ở Việt Nam, nhiều doanh nghiệp mang nguyên cẩm nang toàn cầu về: dựng sàn, đưa giỏ hàng và mời khách trả trước bằng thẻ. Cẩm nang ấy đúng ở nơi nó sinh ra, nhưng chứa một giả định sai ở Việt Nam: người mua sẵn lòng trả tiền cho một người lạ trước khi nhận được hàng. Thị trường chỉ thật sự cất cánh khi những người thắng cuộc điều chỉnh mô hình: giao hàng thu tiền tận nơi để bắc cầu niềm tin, rồi ví điện tử và mã QR khi niềm tin lớn dần. Mẫu hình "sàn thương mại điện tử" là đúng; cái giả định đi kèm, thanh toán thẻ trả trước, mới là thứ sai.
Đó là ý chính của bài viết này: mẫu hình có tính phổ quát, nhưng điều kiện để nó sống mang tính địa phương. Bối cảnh không phải chuyện nhỏ: kinh tế số Việt Nam ước đạt khoảng 36 tỷ USD tổng giá trị hàng hóa năm 2024 và thuộc nhóm tăng nhanh nhất khu vực (Google và cộng sự, 2024).
Bài viết trả lời bốn câu hỏi. Mục 1 trình bày năm đặc thù của thị trường Việt Nam, cũng là năm cửa ải của mọi mẫu hình nhập khẩu. Mục 2 điểm những mẫu hình ăn khách ở Việt Nam và giải phẫu ba doanh nghiệp trong nước. Mục 3 nêu những mẫu hình cần điều chỉnh trước khi dùng. Mục 4 chỉ ra các khoảng trống cơ hội. Mục 5 đưa ra bộ năm câu hỏi thẩm định một mẫu hình nhập khẩu.
1. Năm đặc thù của thị trường Việt Nam
Có năm đặc thù quyết định một mẫu hình sẽ nảy mầm hay lụi tàn ở Việt Nam. Hình 1 sắp chúng thành năm cửa ải mà một mẫu hình nhập khẩu phải đi qua.
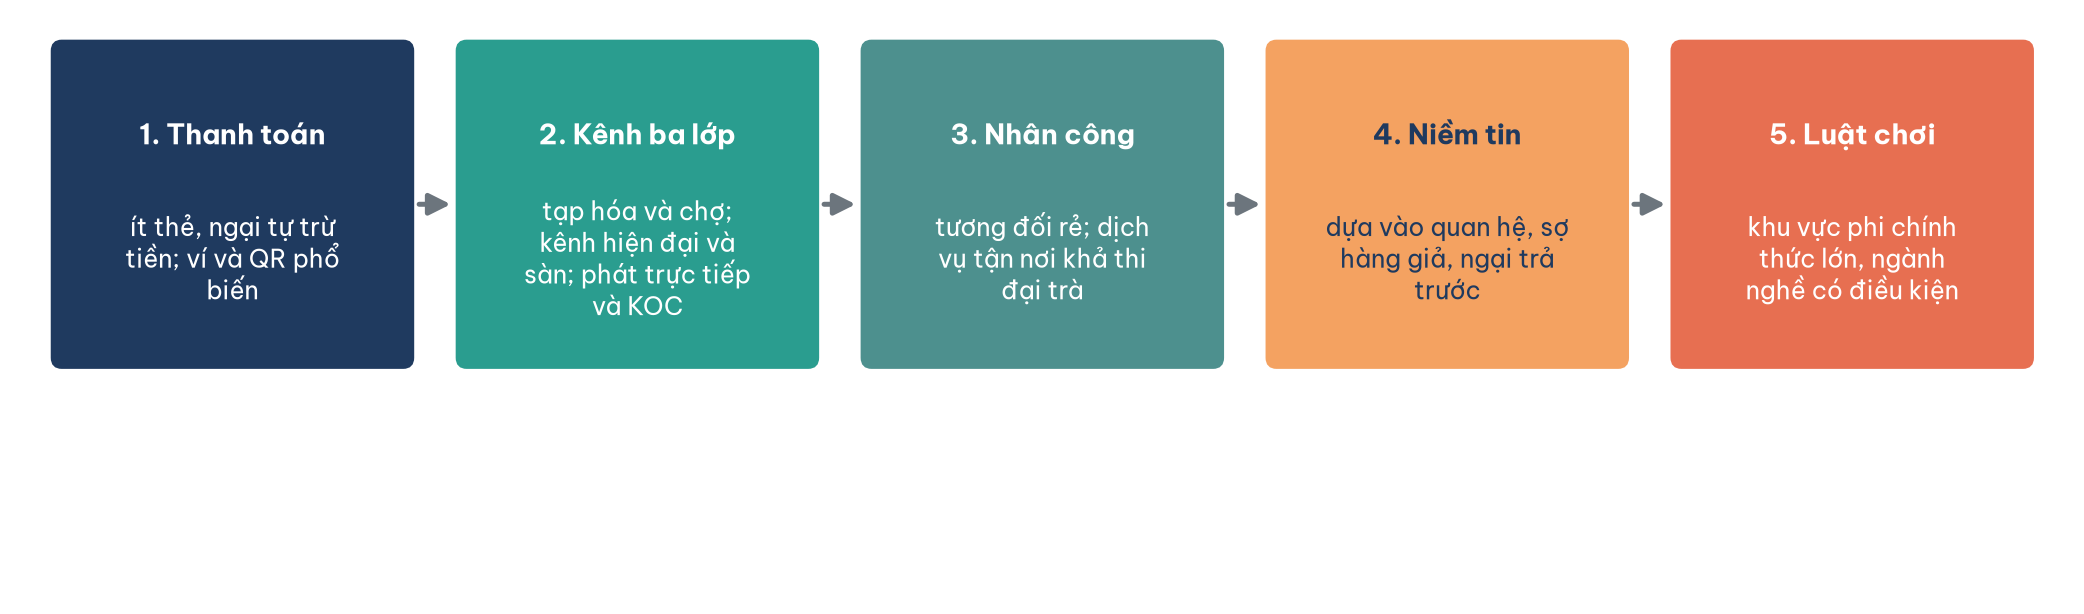
Hình 1. Năm cửa ải của một mẫu hình nhập khẩu vào Việt Nam.
1.1. Thanh toán và kênh
Cửa ải đầu tiên trong Hình 1 là hành vi thanh toán. Việt Nam từng gần như thuần tiền mặt và đang chuyển sang thanh toán số rất nhanh: ví điện tử và mã QR phủ từ trung tâm thương mại đến gánh hàng rong và trên toàn Đông Nam Á, hơn 60% khoản thanh toán nay đã là thanh toán số (Google và cộng sự, 2025). Nhưng thẻ tín dụng vẫn ít phổ biến và thói quen để hệ thống tự động trừ tiền định kỳ còn dè dặt; nhiều người thích bấm xác nhận từng lần. Mẫu hình nào giả định sẵn một chiếc thẻ để trừ tiền đều đặn, như thuê bao tự gia hạn, sẽ vấp ở cửa này. Ngược lại, QR và ví mở ra những đường thu tiền nhỏ, tức thì mà nhiều thị trường phương Tây không có.
Cửa ải thứ hai là cấu trúc kênh. Dù kênh hiện đại và trực tuyến bùng nổ, hàng triệu tiệm tạp hóa, chợ và cửa hàng gia đình vẫn nắm phần lớn doanh số ở nhiều ngành hàng thiết yếu. Đó không phải tàn dư sắp biến mất mà là một mạng lưới bám vào từng con hẻm: gần nhà, cho nợ, biết mặt khách. Cùng lúc, thương mại qua video và phát trực tiếp đã chiếm khoảng một phần năm giá trị thương mại điện tử của khu vực năm 2024 (Google và cộng sự, 2024). Bản đồ kênh ở Việt Nam vì thế là ba lớp cùng tồn tại: tạp hóa và chợ; kênh hiện đại và sàn; phát trực tiếp và người bán là người tiêu dùng có ảnh hưởng (KOC). Kinh tế học của lớp thứ ba được phân tích trong bài Kinh tế livestream bán hàng, so sánh KOL và KOC.
1.2. Nhân công và niềm tin
Cửa ải thứ ba là chi phí nhân công. Nhân công tương đối rẻ đảo ngược nhiều phép tính quen thuộc của các nước lương cao. Ở nơi lương cao, tự động hóa để thay người là hiển nhiên; ở Việt Nam, một đội giao hàng xe máy hay một tầng dịch vụ tận nơi làm bằng tay đôi khi rẻ và linh hoạt hơn một hệ thống tự động đắt tiền. Giao đồ ăn trong ba mươi phút, lắp đặt tận nhà trong ngày, đổi trả có người đến lấy là những dịch vụ khả thi đại trà. Chiến thuật "giảm mức dịch vụ để cắt chi phí" vì thế không phải lúc nào cũng thắng; đôi khi phục vụ tận tình lại rẻ và trở thành vũ khí cạnh tranh.
Cửa ải thứ tư là niềm tin và quan hệ. Quan hệ cá nhân, cộng đồng và tiếng nói của người quen, nay là KOL và KOC, có sức nặng đặc biệt; người tiêu dùng hoài nghi thương hiệu lạ, sợ hàng giả và ngại trả trước cho người chưa quen. Chính sự thiếu tin tưởng ấy sinh ra giao hàng thu tiền và sinh ra thói quen xem người thật dùng thật trước khi mua, mảnh đất màu mỡ của phát trực tiếp. Mẫu hình nào đòi khách đặt niềm tin và tiền vào một cái tên xa lạ đều cần một cây cầu niềm tin: thu tiền khi giao, ký quỹ của sàn, đổi trả dễ, hoặc một gương mặt khách đã tin.
1.3. Luật chơi thể chế
Cửa ải thứ năm vô hình với những ai chỉ đọc số liệu tiêu dùng. Trước hết là quy mô khu vực phi chính thức: hàng triệu hộ kinh doanh vừa là kênh phân phối, vừa là đối thủ, vừa là nhà cung cấp và là lý do nhiều mẫu hình nền tảng khó chuẩn hóa. Một chuỗi bán lẻ hiện đại cạnh tranh với tiệm tạp hóa đầu hẻm không phải bằng giá, mà bằng việc thay thế một mối quan hệ đã có mười năm; vì thế mạng lưới ấy thường dễ mượn hơn là dễ đánh bại.
Thứ hai là các ngành nghề kinh doanh có điều kiện theo Luật Đầu tư, như tài chính, giáo dục, y tế, vận tải (Quốc hội, 2020). Ở những ngành ấy, giấy phép chứ không phải mô hình quyết định ai được chơi và một mô hình xuất sắc mà thiếu giấy phép chỉ là một bản trình chiếu đẹp. Điều này đảo thứ tự thông thường của quy trình đổi mới: trước khi thử nghiệm rẻ, phải thẩm định pháp lý; và liên minh chiến lược thường là con đường khả thi, mượn giấy phép của bên có, đổi lấy kênh và dữ liệu của bên cần. Làn sóng tài chính nhúng ở Việt Nam chạy chủ yếu trên nguyên lý ấy.
Thứ ba, trong thị trường giữa các doanh nghiệp, khi thực thi hợp đồng qua tòa án còn chậm và tốn kém, quan hệ cá nhân đảm nhận vai trò của hợp đồng, bảo hiểm tín dụng và thẩm định. Chiến thuật "bảo chứng bằng quan hệ" trong bài Chiến thuật đổi mới trải nghiệm khách hàng phân tích cả sức mạnh lẫn điểm yếu của nó: rủi ro dồn vào một con người và người ấy có thể rời đi bất cứ lúc nào. Bảng 1 tổng hợp năm đặc thù.
Bảng 1. Năm đặc thù của thị trường Việt Nam và tác động lên mẫu hình
| Đặc thù | Mẫu hình dễ vấp | Cơ hội mở ra |
|---|---|---|
| Thanh toán | Thuê bao tự trừ tiền qua thẻ | Thu tiền nhỏ, tức thì qua ví và QR |
| Kênh ba lớp | Bán thẳng bỏ qua kênh truyền thống | Mượn tạp hóa làm hạ tầng; bán qua phát trực tiếp |
| Nhân công | Tự động hóa để cắt người | Dịch vụ tận nơi làm vũ khí cạnh tranh |
| Niềm tin | Đòi khách trả trước cho người lạ | Cầu niềm tin: thu tiền khi giao, ký quỹ, KOC |
| Luật chơi thể chế | Mô hình cần giấy phép mà chưa có | Liên minh mượn giấy phép; số hóa hộ kinh doanh |
Bảng 1 cho thấy mỗi đặc thù vừa là cửa ải vừa là nguyên liệu. Những "khó khăn" của thị trường cũng chính là hào bảo vệ cho ai hiểu chúng đủ sâu.
2. Những mẫu hình ăn khách và ba doanh nghiệp trong nước
Một số mẫu hình gặp đúng điều kiện Việt Nam thì bén rễ rất nhanh, thường vì chúng hợp với một thị trường nhạy giá, dùng điện thoại là chính và giàu tính cộng đồng. Bảng 2 liệt kê những mẫu hình ấy.
Bảng 2. Những mẫu hình ăn khách ở Việt Nam
| Mẫu hình | Vì sao hợp | Ví dụ |
|---|---|---|
| Dẫn đầu chi phí cộng bán thêm | Thị trường nhạy giá: giá lõi rẻ hút khách, lợi nhuận nằm ở phần thêm | Hàng không giá rẻ; chuỗi thực phẩm giá rẻ |
| Freemium dẫn sang dịch vụ tài chính | Người dùng di động đông, hiệu ứng mạng: ví miễn phí hút người rồi bán dịch vụ tài chính | Các ví điện tử lớn |
| Môi giới cộng thương mại qua video | Mạng xã hội mạnh, KOC đông, phát trực tiếp bùng nổ | Các sàn thương mại điện tử, nền tảng video ngắn |
| Dịch vụ tài chính kèm theo, trả góp | Thu nhập vừa phải, nhu cầu hàng giá trị cao; trả góp mở khóa sức mua | Trả góp điện máy qua công ty tài chính tiêu dùng |
| Bán lẻ hiện đại cộng dịch vụ | Kênh hiện đại còn dư địa; mạng lưới dày và dịch vụ tạo khác biệt | Các chuỗi bán lẻ điện thoại, điện máy |
Bảng 2 có một sợi chỉ chung: gần như mọi mẫu hình thắng đều xoay quanh sự nhạy cảm về giá và chiếc điện thoại. Nhưng danh sách mẫu hình mới là các nốt nhạc; để thấy cách chúng được phối, có thể đọc ba doanh nghiệp trong nước theo cách đọc viên đá đỉnh vòm và bánh đà của bài Giải phẫu mô hình của các bậc thầy.
2.1. Ba bánh đà trong nước
Thế Giới Di Động đặt viên đá đỉnh vòm vào dịch vụ chuẩn hóa trên một mạng lưới cửa hàng phủ dày, câu trả lời trực diện cho cửa ải niềm tin. Trong một thị trường nhiều lo ngại về hàng giả, hàng xách tay và bảo hành mập mờ, thứ được bán là sự yên tâm. Bánh đà: cửa hàng phủ tới tận tỉnh lẻ, dịch vụ chuẩn hóa với đổi trả rõ ràng và bảo hành thật, niềm tin đại chúng, khối lượng lớn, sức mặc cả với nhà cung cấp và dữ liệu vận hành, rồi lại nuôi việc mở rộng mạng lưới. Điểm mang dấu ấn Việt Nam là dùng con người được chuẩn hóa, chứ không chỉ công nghệ, làm vũ khí trải nghiệm, điều mà một chuỗi ở nước lương cao khó sao chép với cùng chi phí.
MoMo đặt viên đá đỉnh vòm vào chiếc ví miễn phí như cánh cổng vào đời sống tài chính. Bánh đà: ví miễn phí cộng mã QR phủ khắp nơi, rất nhiều người dùng, dữ liệu hành vi chi tiêu dày dần, bán các dịch vụ tài chính đúng người đúng lúc, doanh thu tái đầu tư vào ưu đãi và độ phủ. Đây là freemium dẫn sang dịch vụ tài chính được bản địa hóa: tầng miễn phí không phải một phần mềm mà là hạ tầng thanh toán hằng ngày, còn tầng thu tiền là tài chính nhúng cho những người chưa có quan hệ đầy đủ với ngân hàng. Điểm yếu của mô hình là tầng miễn phí đốt tiền thật trong nhiều năm trước khi tầng tài chính đủ lớn; người sao chép thiếu vốn kiên nhẫn và thiếu giấy phép sẽ gục ở quãng giữa.
Vietjet đặt viên đá đỉnh vòm vào kỷ luật chi phí thấp làm bệ cho nguồn thu bổ sung: một dòng máy bay, quay đầu nhanh, vé cơ bản rẻ, rồi thu từ hành lý, chỗ ngồi, suất ăn, bảo hiểm. Dấu ấn bối cảnh nằm ở chỗ hãng không chỉ giành khách của hãng khác mà mở rộng cả thị trường, biến những chuyến xe khách đường dài thành chuyến bay đầu tiên trong đời của nhiều người, như bài Ba cấp độ đổi mới mô hình kinh doanh phân tích. Bảng 3 đặt ba doanh nghiệp cạnh nhau.
Bảng 3. Ba bánh đà trong nước và đặc thù bản địa làm nên chúng
| Doanh nghiệp | Viên đá đỉnh vòm | Đặc thù bản địa được dùng | Điều kiện để sao chép |
|---|---|---|---|
| Thế Giới Di Động | Dịch vụ chuẩn hóa trên mạng lưới dày | Thiếu niềm tin, nhân công tương đối rẻ | Kỷ luật vận hành và huấn luyện trên quy mô nghìn cửa hàng |
| MoMo | Ví miễn phí dẫn vào dịch vụ tài chính | Khoảng trống ngân hàng, người dùng di động đông | Vốn kiên nhẫn và giấy phép tài chính |
| Vietjet | Chi phí thấp cộng nguồn thu bổ sung | Nhạy giá, nhu cầu đi lại chưa được phục vụ | Kỷ luật chi phí toàn hệ thống; nguồn thu bổ sung thiết kế như sản phẩm thật |
Bảng 3 cho thấy ba bản phối khác nhau có chung một điểm: mỗi doanh nghiệp xoay viên đá đỉnh vòm quanh một đặc thù bản địa. Bối cảnh không phải rào cản của họ mà là nguyên liệu của lợi thế và chính vì thế một doanh nghiệp nước ngoài đến sau khó sao chép.
3. Những mẫu hình cần điều chỉnh
Nhóm thứ hai không sai, nhưng nhập nguyên xi thì vấp. Bảng 4 trình bày bốn ví dụ và cách điều chỉnh.
Bảng 4. Bốn mẫu hình cần điều chỉnh khi đưa vào Việt Nam
| Mẫu hình | Vấp ở cửa nào | Cách điều chỉnh |
|---|---|---|
| Thuê bao tự gia hạn | Thanh toán: ít thẻ, ngại bị tự trừ tiền | Thu qua ví, QR, nhà mạng; bán gói ngắn hoặc gói trả trước theo lô; nhấn mạnh quyền hủy dễ |
| Bán thẳng bỏ qua kênh truyền thống | Kênh: tạp hóa và chợ vẫn nắm khối khách đại chúng | Đi đa kênh: bán trực tuyến và phát trực tiếp để nắm dữ liệu, đồng thời bắt tay tạp hóa, biến tạp hóa thành điểm nhận hàng |
| Dịch vụ cao cấp kiểu trợ lý riêng ở quy mô lớn | Nhân công và sức chi trả: nhóm sẵn lòng trả giá cao còn mỏng | Khoanh một phân khúc nhỏ chịu chi; dùng lao động chi phí hợp lý để chăm sóc vượt kỳ vọng |
| Mô hình đòi trả trước cho người lạ | Niềm tin | Bắc cầu bằng thu tiền khi giao, ký quỹ, đánh giá, KOC, đổi trả dễ; chuyển dần sang trả trước khi đã có uy tín |
Điểm chung của bốn trường hợp trong Bảng 4 là giữ nguyên logic cốt lõi của mẫu hình nhưng thay giả định nền cho khớp thị trường. Thuê bao vẫn là doanh thu định kỳ, chỉ là thu qua ví thay vì thẻ; bán thẳng vẫn là nắm quan hệ với người dùng cuối, chỉ là không cắt đứt kênh truyền thống. Nhập gia tùy tục; nhập mẫu hình thì tùy điều kiện.
4. Những khoảng trống cơ hội
Những đặc thù gây khó cho mẫu hình nhập khẩu lại mở ra khoảng trống cho người hiểu bối cảnh. Có bốn hướng đáng chú ý.
Số hóa kênh truyền thống. Hàng triệu tiệm tạp hóa vẫn nhập hàng, quản lý tồn kho và vốn theo cách thủ công. Một nền tảng kết nối nhà sản xuất với tạp hóa, gồm đặt hàng, giao vận và tín dụng nhỏ, là mẫu hình môi giới cộng dịch vụ tài chính áp vào đúng lớp mặt đất mà thương mại điện tử tiêu dùng bỏ sót. Người thắng ở đây không thay thế tạp hóa mà làm tạp hóa mạnh lên và nhờ thế được mạng lưới ấy đón nhận thay vì chống lại.
Thị trường tỉnh lẻ và nông thôn. Phần lớn tăng trưởng tương lai nằm ngoài các đô thị lớn, nơi hạ tầng và hành vi khác hẳn. Đây là một "cái đuôi dài" về địa lý cần mô hình phục vụ đúng cách: điểm bán nhỏ hơn, giá theo bậc, giao vận gom tuyến và nội dung bằng chính giọng địa phương.
Tài chính nhúng cho người chưa có ngân hàng. Nhiều người và hộ kinh doanh nhỏ chưa tiếp cận đầy đủ dịch vụ ngân hàng. Gắn tín dụng, bảo hiểm, thanh toán vào các nền tảng họ đã dùng, với dữ liệu hành vi thay cho lịch sử tín dụng, là dư địa lớn, miễn là đi cùng một bên có giấy phép và tuân thủ quy định về dữ liệu cá nhân.
Các ngành dọc còn sơ khai. Chuỗi cung ứng nông nghiệp, y tế số, giáo dục số là nơi mẫu hình nền tảng, thuê bao và dữ liệu còn nhiều đất trống và nơi một doanh nghiệp hiểu cả ngành lẫn bối cảnh có thể dựng viên đá đỉnh vòm trước khi các doanh nghiệp lớn để mắt tới.
5. Năm câu hỏi thẩm định một mẫu hình nhập khẩu
Trước khi mang một mẫu hình hay từ nước ngoài về, có thể cho nó đi qua năm câu hỏi, tương ứng năm cửa ải ở mục 1. Bảng 5 trình bày bộ câu hỏi.
Bảng 5. Năm câu hỏi thẩm định một mẫu hình nhập khẩu
| Cửa | Câu hỏi |
|---|---|
| Thanh toán | Mẫu hình có ngầm giả định thẻ tín dụng hay tự động trừ tiền không? Có đường thay thế như ví, QR, thu tiền khi giao, trả góp, thu qua nhà mạng không? |
| Kênh | Mẫu hình có bỏ qua tạp hóa, chợ không? Kênh ấy còn nắm phần lớn khách mục tiêu không? Phát trực tiếp và KOC có chỗ trong bản đồ kênh chưa? |
| Nhân công | Mẫu hình dựa vào tự động hóa để thay lao động đắt đỏ; làm bằng người có rẻ và linh hoạt hơn không và có biến thành vũ khí dịch vụ được không? |
| Niềm tin | Mẫu hình có đòi khách tin một cái tên lạ và trả trước không? Cầu niềm tin sẽ là gì? |
| Pháp lý và hạ tầng | Ngành có thuộc diện kinh doanh có điều kiện không? Cần giấy phép gì, có thể liên minh với ai? Hạ tầng giao vận, dữ liệu có đủ không? |
Năm câu hỏi trong Bảng 5 đưa mẫu hình vào một trong ba ô: dùng được ngay, cần điều chỉnh, hoặc khó sống. Một bài tập mười lăm phút: chọn một mô hình nước ngoài đang muốn áp dụng, viết ra giả định nền của nó về thanh toán, kênh, nhân công và niềm tin, cho nó đi qua năm cửa và với mỗi cửa có giả định sai, đề xuất một cách điều chỉnh. AI có thể giúp liệt kê giả định nền của một mô hình nước ngoài từ các mô tả công khai, nhưng hiểu biết về thói quen thanh toán, kênh và niềm tin ở chính thị trường của doanh nghiệp vẫn phải đến từ quan sát và thử nghiệm tại chỗ.
Cạm bẫy của mục này là đi từ "nhập nguyên xi" sang cực ngược lại: cho rằng thị trường Việt Nam đặc biệt đến mức không mẫu hình nào dùng được. Các đặc thù ở mục 1 đang thay đổi từng năm: thanh toán số tăng nhanh, một thế hệ mới lớn lên cùng điện thoại. Câu hỏi đúng không phải "mẫu hình này có hợp Việt Nam không", mà là "giả định nền nào của nó chưa đúng ở đây và còn bao lâu nữa thì đúng".
Kết luận
Mẫu hình đúng gặp sai bối cảnh vẫn thất bại; mẫu hình bình thường gặp đúng bối cảnh có thể thắng lớn. Ở Việt Nam, năm đặc thù quyết định số phận một mẫu hình nhập khẩu: hành vi thanh toán, kênh ba lớp, chi phí nhân công, niềm tin dựa vào quan hệ và luật chơi thể chế. Những mẫu hình thắng thường xoay quanh sự nhạy giá và chiếc điện thoại và ba doanh nghiệp trong nước cho thấy viên đá đỉnh vòm có thể được đúc từ chính đặc thù bản địa.
Với người làm kinh doanh ở Việt Nam, điều này vừa là lời cảnh báo vừa là tin tốt. Cảnh báo: đừng mang nguyên xi một mô hình nước ngoài mà quên hỏi năm cửa ải. Tin tốt: chính những khó khăn của thị trường lại là hào bảo vệ cho ai hiểu chúng đủ sâu để vượt qua. Nhập logic cốt lõi của mẫu hình, đừng nhập luôn giả định nền của nó.
Đọc thêm
- Giải phẫu mô hình của các bậc thầy
- Ba cấp độ đổi mới mô hình kinh doanh
- Tư duy mẫu hình trong đổi mới mô hình
- Kinh tế livestream bán hàng, so sánh KOL và KOC
- Chiến thuật đổi mới mô hình vận hành
Tài liệu tham khảo
Google, Temasek, & Bain & Company. (2024). e-Conomy SEA 2024: Profits on the rise, harnessing SEA's advantage. https://vietnamese.googleblog.com/2024/11/bao-cao-e-conomy-sea-2024-nen-kinh-te.html
Google, Temasek, & Bain & Company. (2025). e-Conomy SEA 2025: From digital decade to AI reality. https://services.google.com/fh/files/misc/e_conomy_sea_2025_report_combined.pdf
Quốc hội. (2020). Luật Đầu tư số 61/2020/QH14. https://chinhphu.vn/?pageid=27160&docid=200449&classid=1&typegroupid=3