
PHÂN TÍCH LỢI ÍCH VÀ CHI PHÍ CỦA DỰ ÁN CÔNG
Cách tính tỷ số B/C, chọn suất chiết khấu xã hội và kiểm độ nhạy để biết cây cầu có đáng xây
Bài nên đọc trước
Một tỉnh ven sông đề xuất xây cầu thay cho tuyến phà đang chở hàng nghìn lượt xe mỗi ngày (số liệu minh họa). Vốn xây dựng 600 tỷ đồng, cầu dùng 25 năm, duy tu và vận hành 12 tỷ đồng mỗi năm. Cầu không thu phí. Nếu chỉ nhìn vào ngân sách tỉnh, đây là dự án chỉ có chi mà không có thu, giá trị hiện tại ròng chắc chắn âm. Mọi phương pháp đánh giá dự án doanh nghiệp đều sẽ gạch tên nó. Thế nhưng người dân hai bờ sẽ bớt chín phút chờ phà mỗi lượt qua sông, xe tốn ít nhiên liệu hơn, tai nạn trên bến giảm, còn tỉnh không phải nuôi đội phà nữa. Những giá trị ấy không chảy vào ngân sách nhưng có thật. Chúng mới là lý do để xây cầu.
Phân tích lợi ích và chi phí (benefit-cost analysis) là cách kinh tế kỹ thuật trả lời câu hỏi "xã hội được hay mất khi bỏ nguồn lực vào việc này". Về toán, nó không cần công cụ mới: vẫn là quy dòng tiền về cùng một mốc bằng các hệ số P/A, A/P như trong bài Giá trị hiện tại NPV và giá trị đều hằng năm AW. Cái khó nằm ở ba chỗ khác: xác định khoản nào là lợi ích, khoản nào là chi phí khi người hưởng và người trả là hai nhóm khác nhau; gán giá tiền cho thứ không bán trên thị trường như thời gian hay tai nạn; chọn một suất chiết khấu mà chỉ cần nhích một điểm phần trăm là kết luận có thể đảo chiều.
Bài viết gồm chín phần. Mục 1 giải thích vì sao dự án công cần cách đánh giá riêng, mục 2 phân biệt lợi ích, bất lợi và chi phí theo câu hỏi "ai gánh". Mục 3 trình bày tỷ số B/C thông thường và hiệu chỉnh, mục 4 dùng B/C gia số để chọn giữa các phương án loại trừ nhau. Mục 5 bàn về quy đổi lợi ích ra tiền, mục 6 về suất chiết khấu xã hội, mục 7 phân tích độ nhạy và cho thấy cây cầu không đạt ở mức 9%. Mục 8 liên hệ với dự án hạ tầng ở Việt Nam, mục 9 hướng dẫn dựng mô hình trên bảng tính.
1. Vì sao dự án công cần cách đánh giá khác dự án tư
Các bài trước trong chuỗi đều đứng ở vị trí một doanh nghiệp: tiền vào là doanh thu, tiền ra là chi phí, mục tiêu là làm giàu cho chủ sở hữu. Mục này giải thích điều gì thay đổi khi người ra quyết định là nhà nước.
Cách hình dung dễ nhất là vẽ một vòng tròn. Phân tích tài chính (financial analysis) vẽ vòng tròn quanh chủ đầu tư và chỉ đếm những dòng tiền cắt qua vòng tròn ấy. Phân tích lợi ích và chi phí, còn gọi là phân tích kinh tế (economic analysis), vẽ vòng tròn quanh cả xã hội, nên đếm cả những tác động không kèm đồng tiền nào và không rơi vào túi chủ đầu tư (Boardman và cộng sự, 2018). Cây cầu ở đầu bài là ví dụ rõ nhất: trong vòng tròn nhỏ của ngân sách, nó chỉ có chi; trong vòng tròn lớn của xã hội, nó có cả một dòng lợi ích lớn.
Mở rộng vòng tròn kéo theo hai hệ quả. Thứ nhất, các ngoại tác (externalities), tức tác động tốt hay xấu lên bên thứ ba, phải được đưa vào dù không ai trả tiền cho chúng: bụi và tiếng ồn công trường là thiệt hại thật với dân ven đường, còn một hệ thống thoát nước làm cả khu bớt ngập dù không thu đồng nào từ dân. Thứ hai, các khoản chuyển giao (transfer payments) như thuế, phí, trợ cấp phải bị loại ra, vì trong vòng tròn của cả xã hội chúng chỉ chuyển tiền từ túi này sang túi khác. Vì vậy chi phí đầu vào trong phân tích kinh tế thường tính theo giá chưa gồm thuế giá trị gia tăng, ngược hẳn với phân tích tài chính.
Mục tiêu cũng khác: doanh nghiệp tìm phương án làm giàu nhất cho chủ sở hữu, nhà nước tìm phương án tạo lợi ích ròng lớn nhất cho xã hội. Các ngân hàng phát triển vì thế yêu cầu dự án vay vốn trình bày cả phân tích tài chính lẫn phân tích kinh tế, với suất chiết khấu riêng cho phần kinh tế (Asian Development Bank [ADB], 2017). Ở Việt Nam, pháp luật về đầu tư công cũng yêu cầu xác định hiệu quả kinh tế - xã hội của dự án; vì các văn bản này được sửa đổi thường xuyên, người lập dự án cần tra văn bản còn hiệu lực tại thời điểm lập, còn phương pháp dưới đây thì không đổi.
2. Lợi ích, bất lợi và chi phí: khoản nào rơi vào ai
Phương pháp phân biệt ba loại tác động. Xếp đúng một khoản vào loại nào là bước khó nhất trong thực hành và mục này cho một cách phân loại dựa trên câu hỏi "ai gánh".
Lợi ích (benefits) là tác động tốt mà công chúng nhận được: thời gian đi lại rút ngắn, nhiên liệu tiết kiệm, tai nạn giảm, sức khỏe tốt hơn. Bất lợi (disbenefits) là tác động xấu mà công chúng phải chịu: ô nhiễm, tiếng ồn, mất cảnh quan, sinh kế bị ảnh hưởng do giải tỏa. Chi phí (costs) là nguồn lực mà nhà nước hay chủ đầu tư bỏ ra: vốn xây dựng, vận hành, duy tu (Blank & Tarquin, 2024). Ranh giới giữa bất lợi và chi phí dễ nhầm nhất. Tiền bồi thường giải phóng mặt bằng mà nhà nước trả là chi phí; phần mất mát của một hộ mất chỗ buôn bán quen mà tiền bồi thường không bù đủ là bất lợi. Phần đã được bù bằng tiền thì đã nằm trong chi phí, chỉ phần chưa được bù mới là bất lợi, nếu không sẽ đếm hai lần. Bảng 1 áp dụng cách phân loại này cho dự án cầu.
Bảng 1. Phân loại các khoản của dự án cầu thay phà (số liệu minh họa)
| Khoản | Ai nhận hoặc ai gánh | Xếp vào | Giá trị mỗi năm (tỷ đồng) |
|---|---|---|---|
| Thời gian chờ phà tiết kiệm được | Người qua sông | Lợi ích | 29,6 |
| Nhiên liệu tiết kiệm (bớt nổ máy chờ, bớt đi vòng) | Chủ xe | Lợi ích | 21,0 |
| Tai nạn trên bến và trên sông giảm | Người qua sông, gia đình họ | Lợi ích | 16,4 |
| Chi phí vận hành bến phà không còn | Ngân sách tỉnh | Lợi ích (hoặc giảm chi phí, xem mục 3) | 11,0 |
| Bụi, ồn khi thi công; sinh kế chưa được bù | Dân ven công trình | Bất lợi | 6,0 |
| Vốn xây dựng 600 tỷ đồng | Ngân sách | Chi phí (quy về mỗi năm, mục 3) | 56,2 ở 8% |
| Duy tu, vận hành cầu | Ngân sách | Chi phí | 12,0 |
| Thuế giá trị gia tăng nhà thầu nộp | Từ nhà thầu sang ngân sách | Chuyển giao, loại ra | Không tính |
Bảng 1 cho thấy tổng lợi ích 78 tỷ đồng mỗi năm, bất lợi 6 tỷ đồng, nên lợi ích thuần với công chúng là 72 tỷ đồng mỗi năm. Hình 1 vẽ cơ cấu ấy.
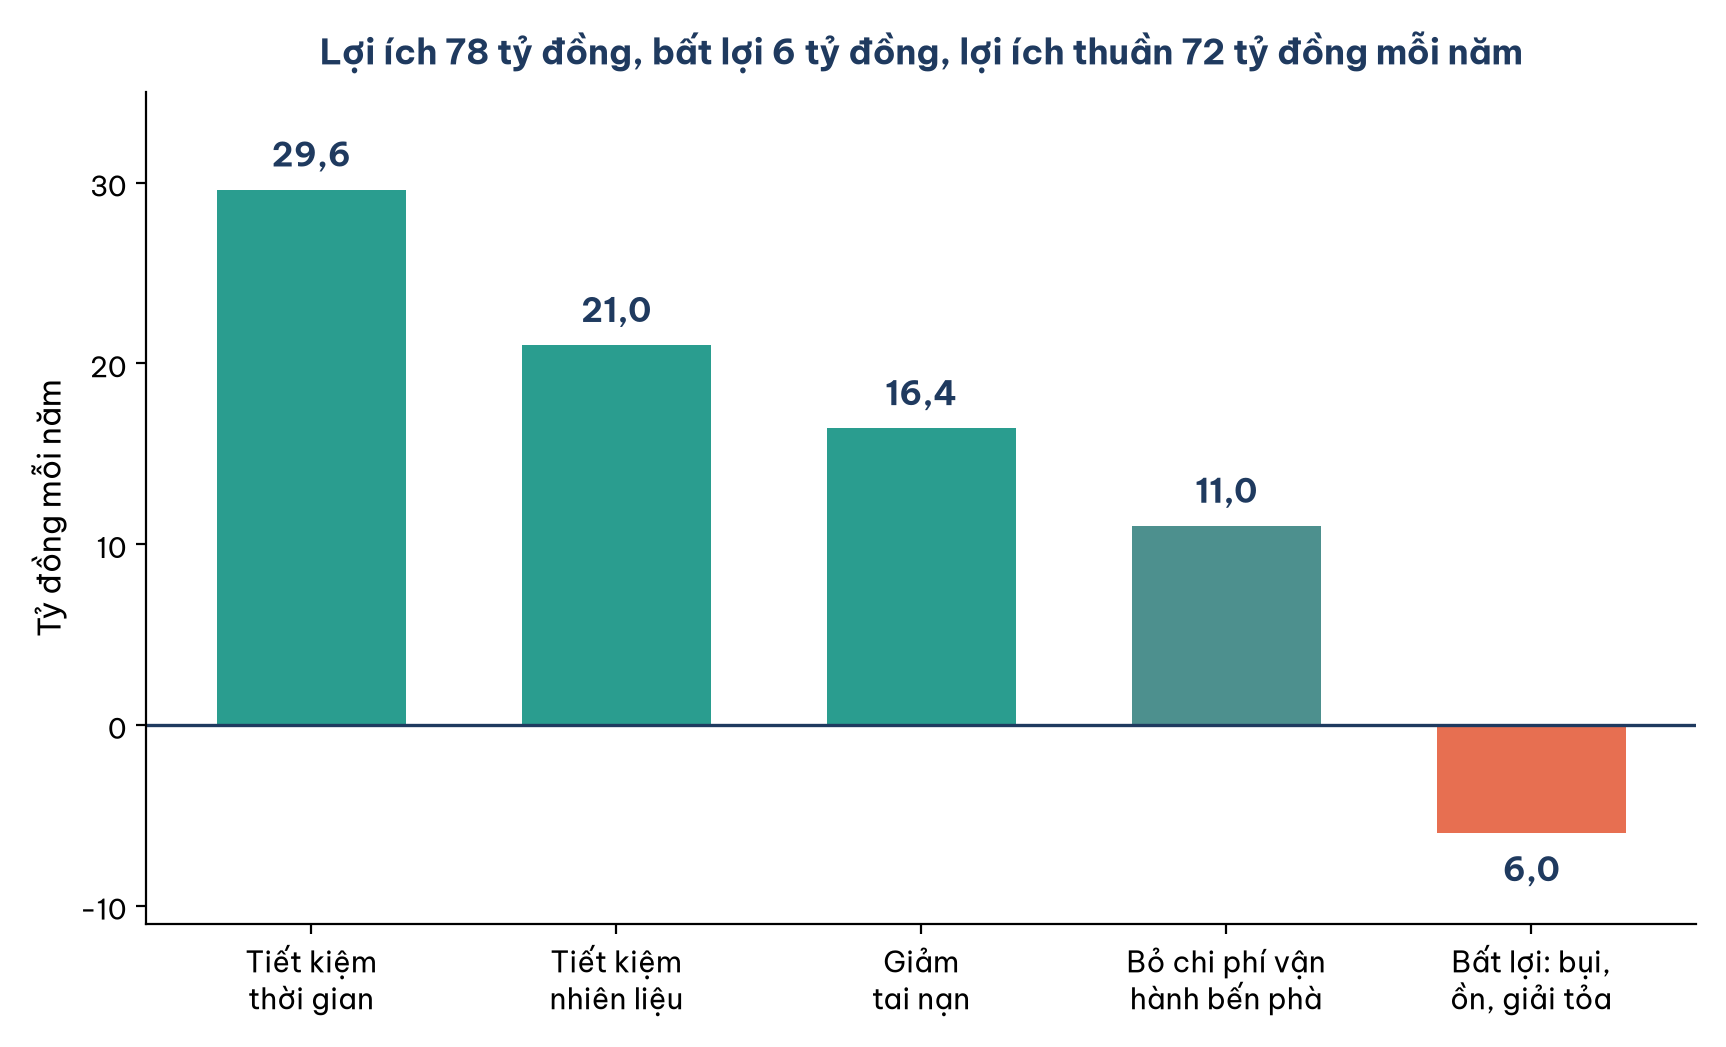
Hình 1. Cơ cấu lợi ích và bất lợi hằng năm của dự án cầu thay phà (số liệu minh họa).
Theo Hình 1, tiết kiệm thời gian là khoản lớn nhất, gần 38% tổng lợi ích, đặc điểm chung của dự án giao thông. Dòng cuối của Bảng 1 nhắc một điều hay bị quên: cộng thuế nhà thầu nộp vào lợi ích sẽ làm dự án trông tốt hơn mà xã hội chẳng giàu thêm đồng nào.
3. Tỷ số B/C thông thường và tỷ số hiệu chỉnh
Khi đã có các khoản, việc còn lại là đưa chúng về cùng mốc và so. Mục này trình bày công thức, quy tắc quyết định và một hiện tượng gây nhiều tranh cãi: cùng một dự án có thể cho nhiều tỷ số khác nhau.
3.1. Công thức và quy tắc quyết định
Tỷ số lợi ích trên chi phí (benefit-cost ratio, B/C) đặt lợi ích thuần lên tử số và chi phí lên mẫu số, sau khi mọi khoản đã quy về cùng một mốc, thường là giá trị đều hằng năm hoặc giá trị hiện tại. Cách đặt thông thường (conventional B/C) là B/C = (B − D) / (CR + M), trong đó B là lợi ích mỗi năm, D là bất lợi mỗi năm, M là chi phí vận hành và duy tu mỗi năm, CR là chi phí thu hồi vốn mỗi năm của khoản đầu tư (Newnan và cộng sự, 2020). Với vốn 600 tỷ đồng, 25 năm và suất chiết khấu 8%, hệ số (A/P, 8%, 25) = 0,09368, nên CR = 600 × 0,09368 = 56,2 tỷ đồng mỗi năm. Tỷ số của dự án cầu là (78 − 6) / (56,2 + 12) = 72 / 68,2 = 1,056.
Quy tắc quyết định rất gọn: chấp nhận khi B/C lớn hơn hoặc bằng 1, bác bỏ khi nhỏ hơn 1. Tỷ số 1,056 nghĩa là mỗi đồng nguồn lực xã hội bỏ ra mang về 1,056 đồng giá trị. Kết luận này trùng với lợi ích ròng: 72 − 68,2 = 3,8 tỷ đồng mỗi năm, dương; điều đó không ngẫu nhiên, vì mẫu số dương nên tỷ số lớn hơn 1 khi và chỉ khi lợi ích ròng dương. Tính theo giá trị hiện tại cũng ra đúng tỷ số ấy: lợi ích thuần quy về hôm nay là 72 × (P/A, 8%, 25) = 72 × 10,6748 = 768,6 tỷ đồng, chi phí là 600 + 12 × 10,6748 = 728,1 tỷ đồng, tỷ số vẫn là 1,056. Nói cách khác, B/C chỉ là giá trị hiện tại ròng viết dưới dạng thương thay vì hiệu.
3.2. Xếp khoản mục khác nhau, tỷ số khác nhau, kết luận như nhau
Có một cách đặt công thức khác, gọi là tỷ số hiệu chỉnh (modified B/C), chuyển chi phí vận hành lên tử số thành khoản trừ: B/C hiệu chỉnh = (B − D − M) / CR. Lập luận của cách này là mẫu số chỉ nên chứa khoản vốn mà nhà nước phải huy động, còn chi phí vận hành là thứ "ăn bớt" lợi ích hằng năm. Với dự án cầu, tỷ số hiệu chỉnh là (78 − 6 − 12) / 56,2 = 1,067, khác con số 1,056 ở trên.
Vị trí của bất lợi cũng có thể tranh luận. Có người cho rằng bất lợi là một loại chi phí mà xã hội gánh nên phải nằm ở mẫu số, khi đó tỷ số là B / (CR + M + D) = 78 / 74,2 = 1,051. Khoản "không còn phải vận hành bến phà" 11 tỷ đồng cũng có hai cách hiểu: là lợi ích cho công chúng, hoặc là phần chi phí vận hành mà ngân sách được bớt. Nếu theo cách thứ hai, lợi ích còn 67 tỷ đồng, chi phí vận hành ròng còn 12 − 11 = 1 tỷ đồng và tỷ số là (67 − 6) / (56,2 + 1) = 1,066. Bảng 2 đặt bốn cách xếp cạnh nhau.
Bảng 2. Bốn cách xếp khoản mục cho dự án cầu, suất chiết khấu 8% (tỷ đồng mỗi năm, số liệu minh họa)
| Cách xếp | Tử số | Mẫu số | Tỷ số B/C | Lợi ích ròng |
|---|---|---|---|---|
| Thông thường: (B − D) / (CR + M) | 72,0 | 68,2 | 1,056 | 3,8 |
| Bất lợi ở mẫu số: B / (CR + M + D) | 78,0 | 74,2 | 1,051 | 3,8 |
| Hiệu chỉnh: (B − D − M) / CR | 60,0 | 56,2 | 1,067 | 3,8 |
| Phà là khoản giảm chi phí: (67 − 6) / (CR + 1) | 61,0 | 57,2 | 1,066 | 3,8 |
Bảng 2 cho thấy bốn tỷ số khác nhau nhưng cột cuối thì không đổi: lợi ích ròng luôn là 3,8 tỷ đồng mỗi năm, vì ta chỉ chuyển một khoản từ bên này sang bên kia phép chia chứ không thêm bớt gì. Hình 2 thể hiện điều đó bằng hình ảnh.
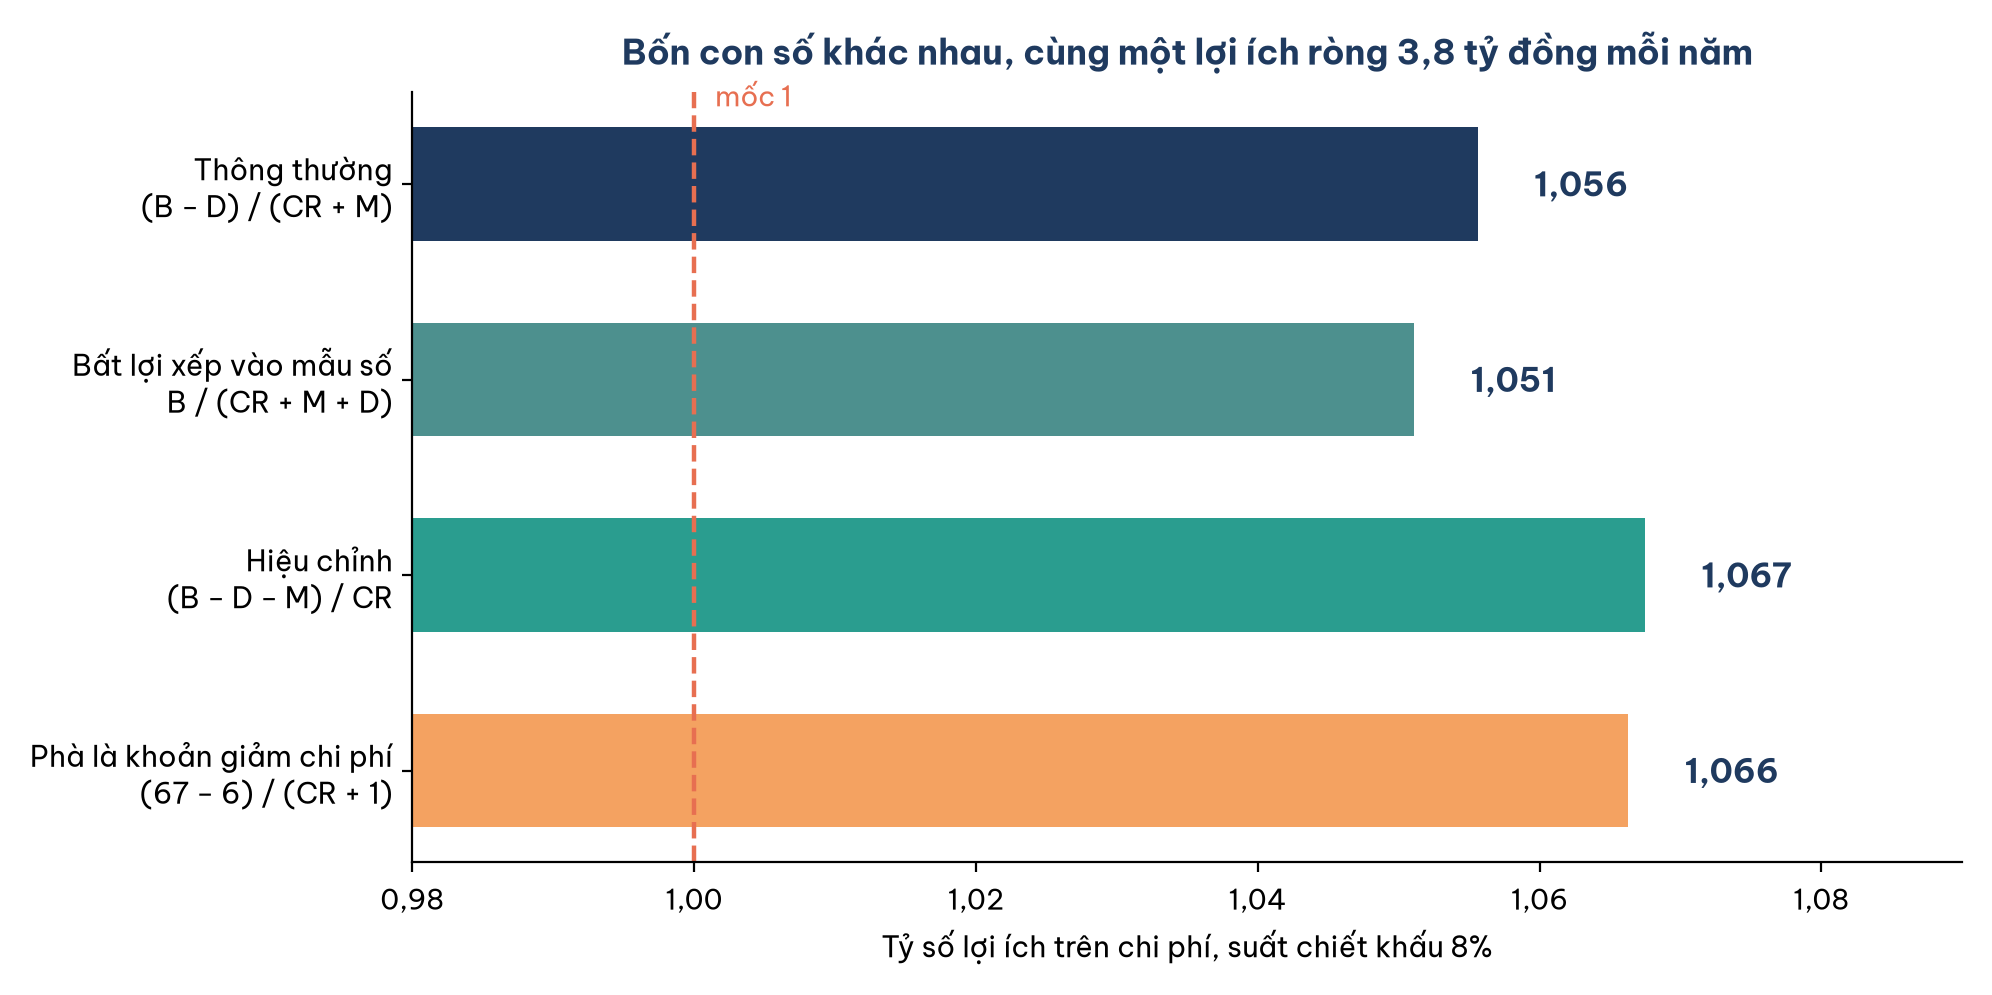
Hình 2. Bốn cách xếp khoản mục cho bốn tỷ số khác nhau nhưng cùng nằm một phía của mốc 1 và cùng một lợi ích ròng.
Hình 2 rút ra ba bài học. Thứ nhất, độ lớn của tỷ số B/C không phải đại lượng tuyệt đối; nói "dự án có B/C 1,067" mà không nêu công thức là chưa đủ thông tin. Thứ hai, cách xếp không bao giờ đẩy tỷ số qua mốc 1, vì mọi cách đều tương đương với câu hỏi lợi ích ròng có dương không; trên mốc 1, đưa khoản trừ lên tử số làm tỷ số lớn thêm, dưới mốc 1 thì làm nó nhỏ thêm. Thứ ba, khi so nhiều dự án hay đối chiếu với một ngưỡng như "chỉ duyệt dự án có B/C từ 1,2 trở lên", mọi dự án phải dùng cùng một công thức và cùng quy ước phân loại, vì người đề xuất luôn có động cơ chọn cách trình bày cho tỷ số đẹp nhất.
3.3. Biên mỏng là tín hiệu cảnh báo
Một tỷ số lớn hơn 1 vẫn có thể là một tỷ số yếu. Với dự án cầu, lợi ích ròng 3,8 tỷ đồng mỗi năm chỉ bằng khoảng 4,9% lợi ích: nếu tổng lợi ích thực chỉ đạt khoảng 74,2 thay vì 78 tỷ đồng mỗi năm, cầu hết đạt. Vốn đầu tư cũng chỉ còn khoảng 6,7% dư địa, tương đương 40 tỷ đồng, trước khi tỷ số chạm 1. Với dự án hạ tầng, sai lệch cỡ ấy là chuyện thường, nên tỷ số sát 1 là tín hiệu phải phân tích độ nhạy trước khi kết luận, điều mục 7 sẽ làm.
4. B/C gia số khi so các phương án loại trừ nhau
Phần lớn quyết định đầu tư công không phải "làm hay không" mà là "làm phương án nào". Mục này cho thấy vì sao không được chọn phương án có tỷ số B/C cao nhất và cách dùng tỷ số gia số để chọn đúng.
4.1. Cạm bẫy xếp hạng theo tỷ số
Xét hai phương án loại trừ nhau cho cùng một hành lang giao thông, suất chiết khấu 8%, tuổi thọ 25 năm (số liệu minh họa). Phương án nâng cấp tuyến cũ cần vốn 300 tỷ đồng, duy tu 8 tỷ đồng mỗi năm, mang lại lợi ích 60 tỷ đồng mỗi năm. Phương án xây tuyến mới cần vốn 700 tỷ đồng, duy tu 15 tỷ đồng mỗi năm, mang lại lợi ích 110 tỷ đồng mỗi năm. Bảng 3 tính hai phương án và phần chênh lệch giữa chúng.
Bảng 3. Hai phương án cho một hành lang giao thông, suất chiết khấu 8%, 25 năm (tỷ đồng mỗi năm, số liệu minh họa)
| Chỉ tiêu | Nâng cấp tuyến cũ | Xây tuyến mới | Chênh lệch (mới trừ cũ) |
|---|---|---|---|
| Vốn đầu tư (tỷ đồng) | 300 | 700 | 400 |
| Chi phí thu hồi vốn CR | 28,1 | 65,6 | 37,5 |
| Duy tu M | 8,0 | 15,0 | 7,0 |
| Tổng chi phí mỗi năm C = CR + M | 36,1 | 80,6 | 44,5 |
| Lợi ích mỗi năm B | 60,0 | 110,0 | 50,0 |
| Tỷ số B/C | 1,662 | 1,365 | 1,124 (tỷ số gia số) |
| Lợi ích ròng B − C | 23,9 | 29,4 | 5,5 |
Bảng 3 cho thấy hai chỉ tiêu xếp hạng ngược nhau. Nếu chọn theo tỷ số, nâng cấp thắng với 1,662; nếu chọn theo lợi ích ròng, xây mới thắng với 29,4 so với 23,9 tỷ đồng mỗi năm. Hình 3 vẽ mâu thuẫn này.
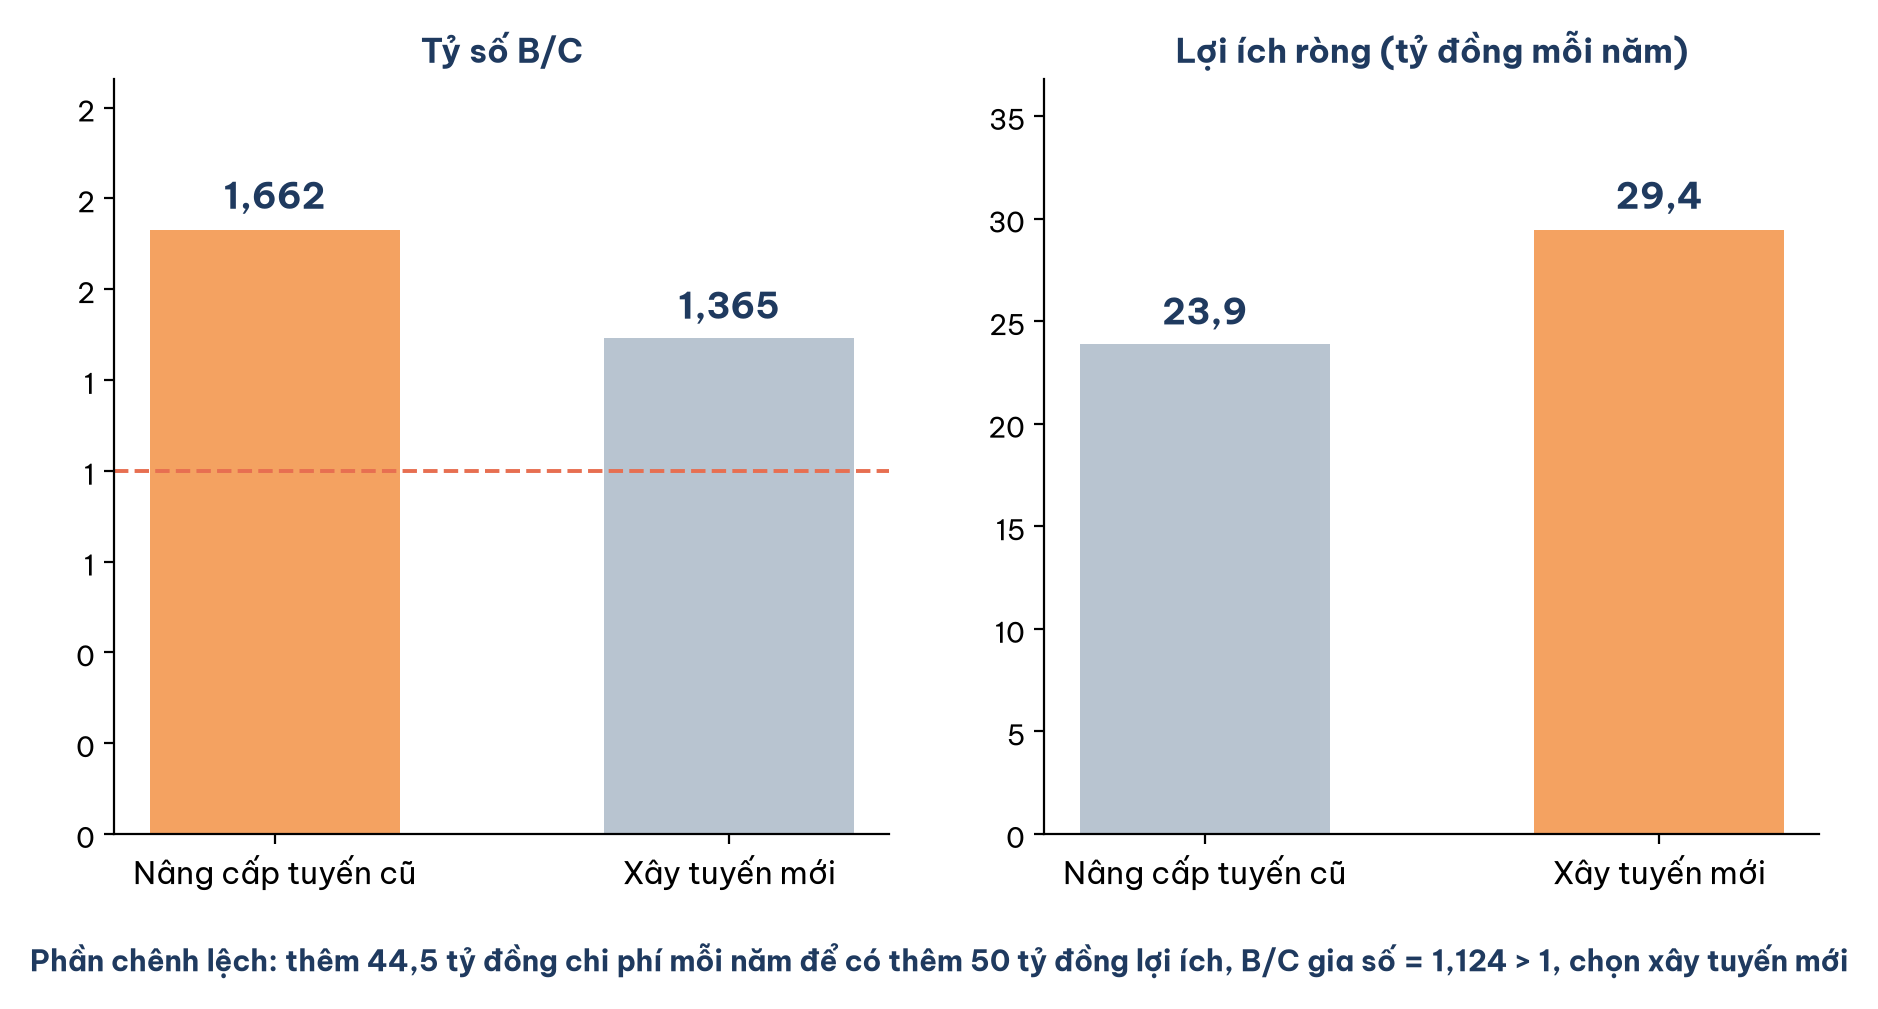
Hình 3. Tỷ số B/C và lợi ích ròng xếp hạng hai phương án ngược nhau; tỷ số gia số phân xử (số liệu minh họa).
Hình 3 phản ánh một nguyên nhân đơn giản: tỷ số là một tỷ lệ, mà tỷ lệ thì không thấy quy mô. Mục tiêu của xã hội là tối đa hóa lợi ích ròng chứ không phải hiệu suất trên một khoản đầu tư nhỏ, nên phương án đúng là xây tuyến mới. Cạm bẫy này giống hệt cạm bẫy của suất thu lợi nội tại khi so phương án loại trừ, bàn trong bài IRR là gì, cách tính và cạm bẫy khi xếp hạng phương án, với cùng một lời giải.
4.2. Quy trình B/C gia số
Lời giải là phân tích gia số (incremental analysis): thay vì hỏi phương án nào có tỷ số cao hơn, ta hỏi phần nguồn lực bỏ thêm có mang về phần lợi ích thêm xứng đáng không (Sullivan và cộng sự, 2019). Trước hết, xếp các phương án theo tổng chi phí mỗi năm (mẫu số) tăng dần, không theo vốn đầu tư, vì hai thứ tự có thể khác nhau khi chi phí vận hành chênh nhiều. Sau đó so phương án rẻ nhất với phương án "không làm gì" và loại nếu tỷ số dưới 1. Với phương án đang giữ và phương án kế tiếp đắt hơn, tính B/C gia số = (ΔB − ΔD) / ΔC; nếu lớn hơn hoặc bằng 1 thì chuyển sang phương án đắt hơn, ngược lại giữ phương án cũ, rồi lặp lại tới hết danh sách.
Áp vào Bảng 3: nâng cấp có tỷ số 1,662 so với không làm gì, nên giữ. Chuyển sang xây mới nghĩa là chi thêm 44,5 tỷ đồng mỗi năm để có thêm 50 tỷ đồng lợi ích, tỷ số gia số 50 / 44,5 = 1,124, lớn hơn 1, nên chọn xây mới, khớp với kết luận theo lợi ích ròng. Kết luận khá vững: ở 9%, tỷ số gia số là 1,048; ở 6%, là 1,306. Nguyên tắc chung: mọi chỉ tiêu dạng tỷ lệ, từ B/C, suất thu lợi nội tại tới tỷ suất sinh lời trên vốn, đều không dùng trực tiếp để xếp hạng phương án loại trừ nhau.
5. Quy đổi lợi ích ra tiền và giới hạn của nó
Phép chia ở mục 3 và mục 4 chỉ chính xác bằng các con số đưa vào. Mục này bàn phần khó nhất của phương pháp: gán giá tiền cho một giờ tiết kiệm, một vụ tai nạn tránh được hay một khu rừng ngập mặn được giữ lại.
5.1. Sẵn lòng chi trả và ba cách định giá
Nguyên tắc nền tảng là sẵn lòng chi trả (willingness to pay): giá trị của một lợi ích bằng số tiền tối đa mà người hưởng sẵn sàng bỏ ra để có nó (Boardman và cộng sự, 2018). Có ba nhóm cách làm: dùng giá thị trường thay thế, như định giá thời gian bằng một tỷ lệ của thu nhập theo giờ; quan sát hành vi thực (revealed preference), như suy giá trị của sự yên tĩnh từ chênh lệch giá nhà, gọi là phương pháp giá hưởng thụ; hỏi trực tiếp (stated preference) người dân sẵn sàng trả bao nhiêu, gọi là định giá ngẫu nhiên. Cách cuối linh hoạt nhất nhưng dễ lệch nhất, vì người được hỏi không phải trả tiền thật. Bảng 4 tóm tắt cách định giá các lợi ích chính của dự án giao thông và chỗ yếu của từng cách.
Bảng 4. Cách quy đổi các lợi ích phổ biến của dự án giao thông ra tiền
| Lợi ích | Cách tính thường dùng | Dữ liệu cần | Giới hạn chính |
|---|---|---|---|
| Thời gian đi lại | Lượt xe × thời gian tiết kiệm × giá trị thời gian | Đếm xe, khảo sát hành trình, thu nhập | Lưu lượng là dự báo; giá trị thời gian khác nhau theo loại xe, mục đích chuyến đi |
| Chi phí vận hành xe | Lượt xe × chênh chi phí mỗi km hoặc mỗi chuyến | Giá nhiên liệu chưa thuế, hao mòn xe | Dễ tính nhầm thuế nhiên liệu vào lợi ích |
| Tai nạn | Số vụ tránh được theo mức độ × chi phí mỗi vụ | Thống kê tai nạn trước và sau ở dự án tương tự | Giá trị một sinh mạng gây tranh cãi về đạo đức và phương pháp |
| Môi trường, tiếng ồn | Giá hưởng thụ hoặc khảo sát sẵn lòng chi trả | Giá nhà, khảo sát hộ dân | Tốn kém, kết quả phân tán, dễ bị đặt câu hỏi |
| Bỏ được dịch vụ cũ (phà, trạm bơm cũ) | Chi phí vận hành dịch vụ cũ không còn phát sinh | Sổ sách đơn vị vận hành | Có thể xếp vào lợi ích hoặc giảm chi phí; phải nhất quán |
5.2. Thời gian đi lại và tai nạn trong ví dụ cây cầu
Bảng 4 trở nên cụ thể khi áp vào cây cầu. Mỗi ngày có 12.000 lượt xe qua sông, mỗi lượt bớt 9 phút chờ phà, giá trị thời gian bình quân cho một lượt xe (đã tính số người trên xe) giả định 45.000 đồng mỗi giờ (số liệu minh họa). Lợi ích thời gian mỗi năm là 12.000 × (9 / 60) × 365 × 45.000 đồng, khoảng 29,6 tỷ đồng. Mỗi đầu vào đều là giả định: số lượt xe là dự báo, chín phút là trung bình của cả giờ cao điểm lẫn giờ vắng, còn một giờ của tài xế xe tải khác hẳn một giờ của người đi xe máy về quê. Khoản tai nạn 16,4 tỷ đồng có thể dựng tương tự, chẳng hạn mỗi năm tránh được 4 vụ nghiêm trọng với chi phí bình quân 2,6 tỷ đồng mỗi vụ và 30 vụ nhẹ với 0,2 tỷ đồng mỗi vụ (số liệu minh họa). Với vụ có người chết, các nước thường dùng giá trị thống kê của một sinh mạng (value of a statistical life), suy ra từ việc người ta chấp nhận trả bao nhiêu để giảm một chút rủi ro tử vong, chứ không phải "giá" của một người cụ thể (Boardman và cộng sự, 2018).
Kết luận nhạy với các giả định này đến bất ngờ. Nếu giá trị thời gian chỉ là 35.000 đồng mỗi giờ, hoặc thời gian tiết kiệm chỉ 7 phút, lợi ích thời gian còn khoảng 23,0 tỷ đồng và tỷ số B/C ở 8% tụt xuống 0,959, tức cầu không đạt; ở mức 50.000 đồng mỗi giờ, tỷ số lên 1,104. Hai người phân tích trung thực, dùng hai giả định đều hợp lý, có thể đi tới hai kết luận trái nhau. Việc cần làm không phải tìm con số chuẩn duy nhất mà là ghi rõ nguồn của từng giả định và trình bày kết quả ở vài mức.
5.3. Ba cạm bẫy khi định giá
Định giá còn có ba cạm bẫy thường gặp. Thứ nhất là đếm trùng (double counting): cộng cả thời gian tiết kiệm lẫn phần đất hai bên đường tăng giá là đếm hai lần, vì giá đất tăng phần lớn chính là thị trường đã vốn hóa khoản tiết kiệm thời gian ấy. Thứ hai là nhầm chuyển giao thành lợi ích: quán ăn mới ở đầu cầu hút khách của quán ở bến phà cũ chỉ dời hoạt động từ chỗ này sang chỗ khác, không tạo thêm giá trị cho xã hội. Thứ ba là thiên lệch lạc quan (optimism bias): chi phí dự án hạ tầng thường bị ước thấp còn lưu lượng hay lợi ích thường bị ước cao một cách có hệ thống, một phần do tâm lý, một phần do người đề xuất muốn dự án được duyệt (Flyvbjerg, 2008). Cách khắc phục là dự báo theo nhóm tham chiếu (reference class forecasting), tức lấy sai lệch thực tế của các dự án tương tự đã hoàn thành để điều chỉnh con số của dự án mới, kèm thẩm định độc lập.
Phương pháp còn một giới hạn gốc: nó cộng lợi ích của mọi người như nhau, bất kể người giàu hay người nghèo nhận. Một con đường rút ngắn giờ đi làm của dân văn phòng có thể thắng một trạm bơm tưới cho nông dân chỉ vì giờ của dân văn phòng được định giá cao hơn. Vì vậy nên trình bày thêm bảng "ai được, ai mất" theo nhóm thu nhập, có thể kèm trọng số cao hơn cho lợi ích của nhóm nghèo (World Bank, 2016).
6. Chọn suất chiết khấu xã hội
Mọi phép quy đổi ở trên đều cần một suất chiết khấu. Với dự án công, con số ấy không phải MARR của doanh nghiệp mà là suất chiết khấu xã hội (social discount rate). Mục này trình bày các lập luận và những mức mà các ngân hàng phát triển đang dùng.
6.1. Hai lập luận kéo về hai phía
Lập luận thứ nhất kéo suất chiết khấu xuống: nhà nước vay được rẻ hơn doanh nghiệp và có trách nhiệm với cả các thế hệ sau. Lập luận thứ hai kéo nó lên: mỗi đồng vốn công là một đồng rút khỏi khu vực tư nhân, nơi nó lẽ ra sinh lời ở mức thị trường, nên chi phí cơ hội của vốn công không thể thấp hơn nhiều so với suất sinh lời tư nhân. Các tổ chức cân hai lập luận khác nhau nên chọn ra những con số khác nhau (Boardman và cộng sự, 2018).
Lựa chọn này ảnh hưởng mạnh tới các dự án có vòng đời dài, nơi phần lớn lợi ích nằm ở tương lai xa. Hình 4 cho thấy 100 tỷ đồng lợi ích nhận ở năm thứ 30 còn 17,4 tỷ đồng giá trị hôm nay ở suất 6% nhưng chỉ còn 7,5 tỷ đồng ở suất 9%, chênh nhau hơn hai lần.
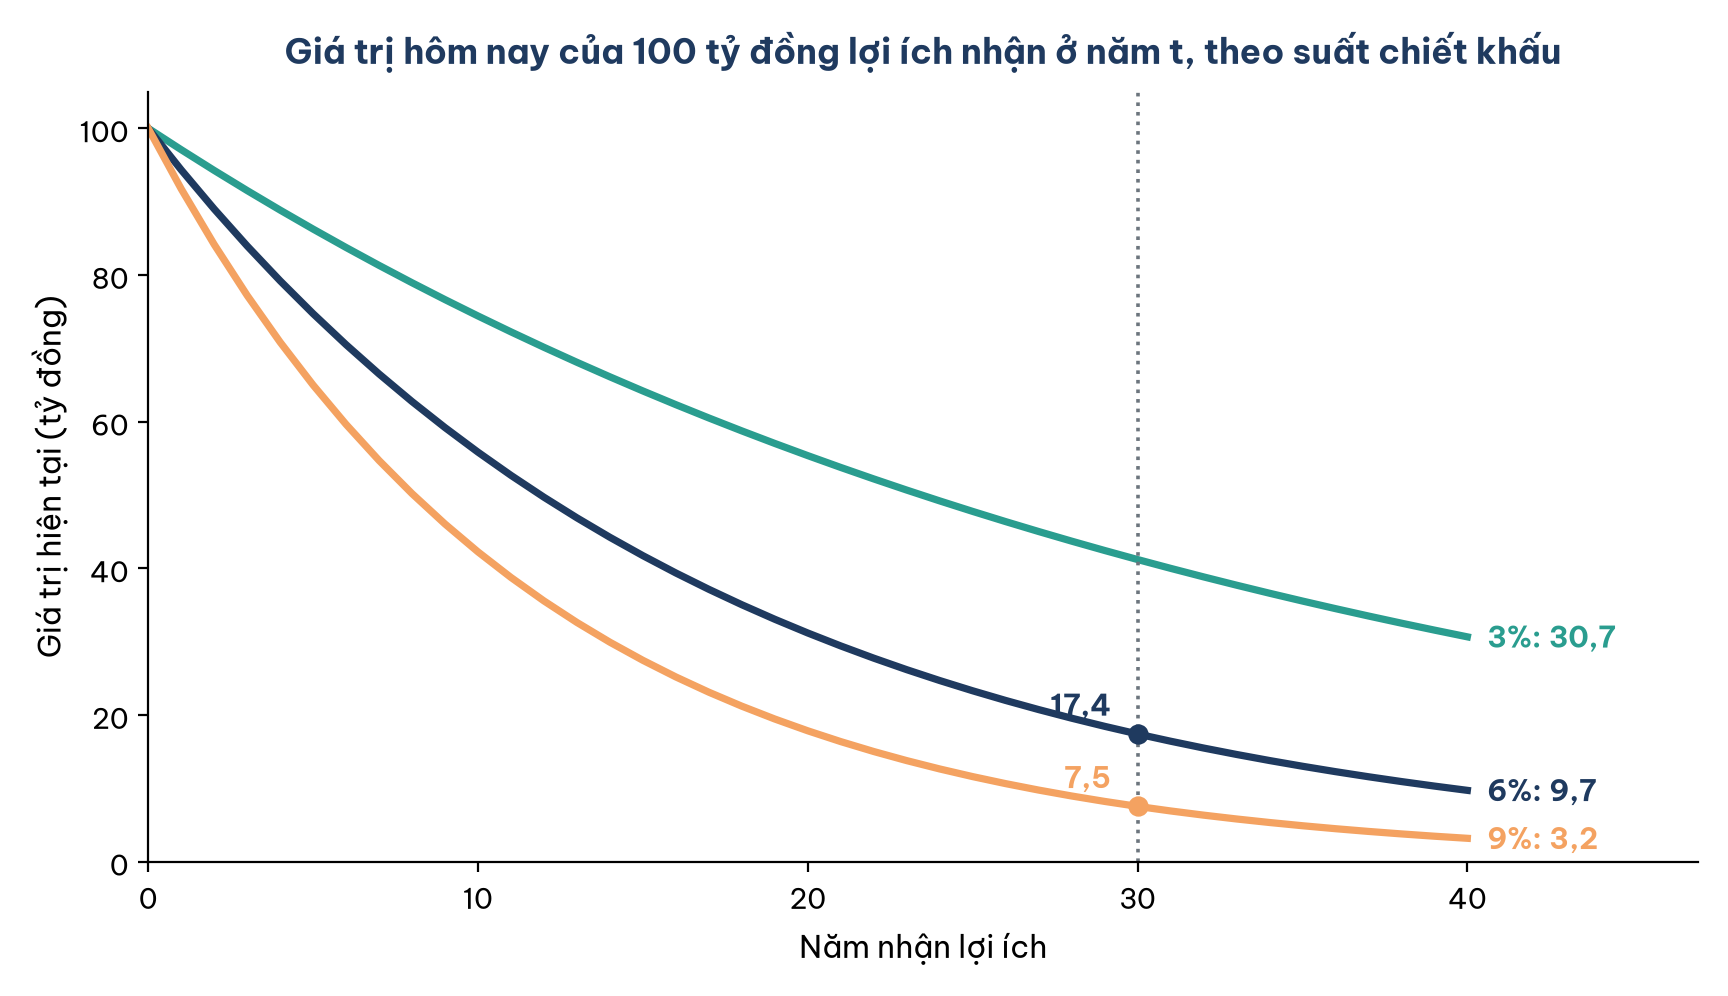
Hình 4. Giá trị hôm nay của 100 tỷ đồng lợi ích nhận ở năm t theo ba suất chiết khấu.
Như Hình 4 cho thấy, suất chiết khấu cao "làm teo" lợi ích ở xa. Đó là lý do các dự án môi trường, phòng chống thiên tai hay thủy lợi, vốn trả lợi ích trong nhiều thập kỷ, dễ bị đánh giá thấp khi dùng suất chiết khấu cao. Đó cũng là lý do một số tổ chức cho phép suất thấp hơn cho nhóm dự án này.
6.2. ADB và Ngân hàng Thế giới dùng mức nào
Ngân hàng Phát triển châu Á (ADB), trong hướng dẫn phân tích kinh tế dự án năm 2017, dùng 9% làm suất thu lợi kinh tế tối thiểu, cũng là suất chiết khấu, cho phần lớn dự án như giao thông, năng lượng, đô thị; mức 6% có thể áp dụng cho dự án khu vực xã hội, dự án nhắm tới giảm nghèo và dự án chủ yếu tạo lợi ích môi trường (Asian Development Bank, 2017). Các dự án vay vốn ADB tại Việt Nam vì vậy thường được thẩm định ở hai mức này.
Ngân hàng Thế giới đi theo hướng khác. Ghi chú hướng dẫn năm 2016 cho nhân viên của tổ chức này gắn suất chiết khấu với triển vọng tăng trưởng dài hạn của nước có dự án: tăng trưởng thu nhập bình quân đầu người khoảng 3% mỗi năm ứng với suất chiết khấu 6%, còn tăng trưởng từ 1 đến 5% cho suất từ 2 đến 10% (World Bank, 2016). Văn bản này nói rõ đó là hướng dẫn chứ không phải chính sách bắt buộc. Nó khuyên luôn trình bày giá trị hiện tại ròng ở một dải suất chiết khấu và nên xem xét kỹ một dự án đạt ở 6% nhưng trượt ở 6,5%. Bảng 5 tóm tắt các mức trên.
Bảng 5. Suất chiết khấu xã hội của hai ngân hàng phát triển
| Tổ chức | Mức chuẩn | Mức khác hoặc biên độ | Cơ sở |
|---|---|---|---|
| ADB (hướng dẫn 2017) | 9% | 6% cho dự án xã hội, giảm nghèo, lợi ích môi trường | Suất thu lợi kinh tế tối thiểu, gần với chi phí cơ hội của vốn |
| Ngân hàng Thế giới (ghi chú 2016) | 6% khi tăng trưởng bình quân đầu người khoảng 3% | Từ 2% đến 10% tùy triển vọng tăng trưởng | Công thức Ramsey, gắn với tăng trưởng dài hạn |
Bảng 5 cho thấy không có một con số "đúng" cho mọi nơi. Với dự án dùng vốn ngân sách trong nước, người lập dự án phải theo hướng dẫn của cơ quan có thẩm quyền tại thời điểm lập; các mức của ADB và Ngân hàng Thế giới hữu ích để làm mốc so và để phân tích độ nhạy.
7. Phân tích độ nhạy: cây cầu không đạt ở mức 9%
Phần trước đã gợi ý rằng tỷ số 1,056 của cây cầu đứng rất sát mốc 1. Mục này tính lại tỷ số ở nhiều suất chiết khấu và rút ra bài học quan trọng nhất của cả bài.
Bảng 6 giữ nguyên mọi ước lượng lợi ích, bất lợi và chi phí của dự án cầu, chỉ thay suất chiết khấu.
Bảng 6. Độ nhạy của dự án cầu theo suất chiết khấu xã hội (tỷ đồng mỗi năm, số liệu minh họa)
| Suất chiết khấu | (A/P, i, 25) | Chi phí thu hồi vốn CR | Tỷ số B/C thông thường | Tỷ số hiệu chỉnh | Lợi ích ròng mỗi năm | Kết luận |
|---|---|---|---|---|---|---|
| 6% | 0,07823 | 46,9 | 1,222 | 1,278 | 13,1 | Đạt |
| 7% | 0,08581 | 51,5 | 1,134 | 1,165 | 8,5 | Đạt |
| 8% | 0,09368 | 56,2 | 1,056 | 1,067 | 3,8 | Đạt sát nút |
| 9% | 0,10181 | 61,1 | 0,985 | 0,982 | −1,1 | Không đạt |
| 10% | 0,11017 | 66,1 | 0,922 | 0,908 | −6,1 | Không đạt |
| 12% | 0,12750 | 76,5 | 0,814 | 0,784 | −16,5 | Không đạt |
Theo Bảng 6, cây cầu đạt ở 6%, 7% và 8% nhưng không đạt từ 9% trở lên. Ở đúng mức 9% mà ADB dùng cho dự án giao thông, tỷ số chỉ còn 0,985 và mỗi năm xã hội mất khoảng 1,1 tỷ đồng so với để vốn ở nơi khác. Hai cột tỷ số cũng minh họa lại mục 3: dưới mốc 1, tỷ số hiệu chỉnh nhỏ hơn tỷ số thông thường, trên mốc 1 thì lớn hơn, nhưng hai cột luôn cùng phía. Hình 5 vẽ toàn bộ đường độ nhạy.
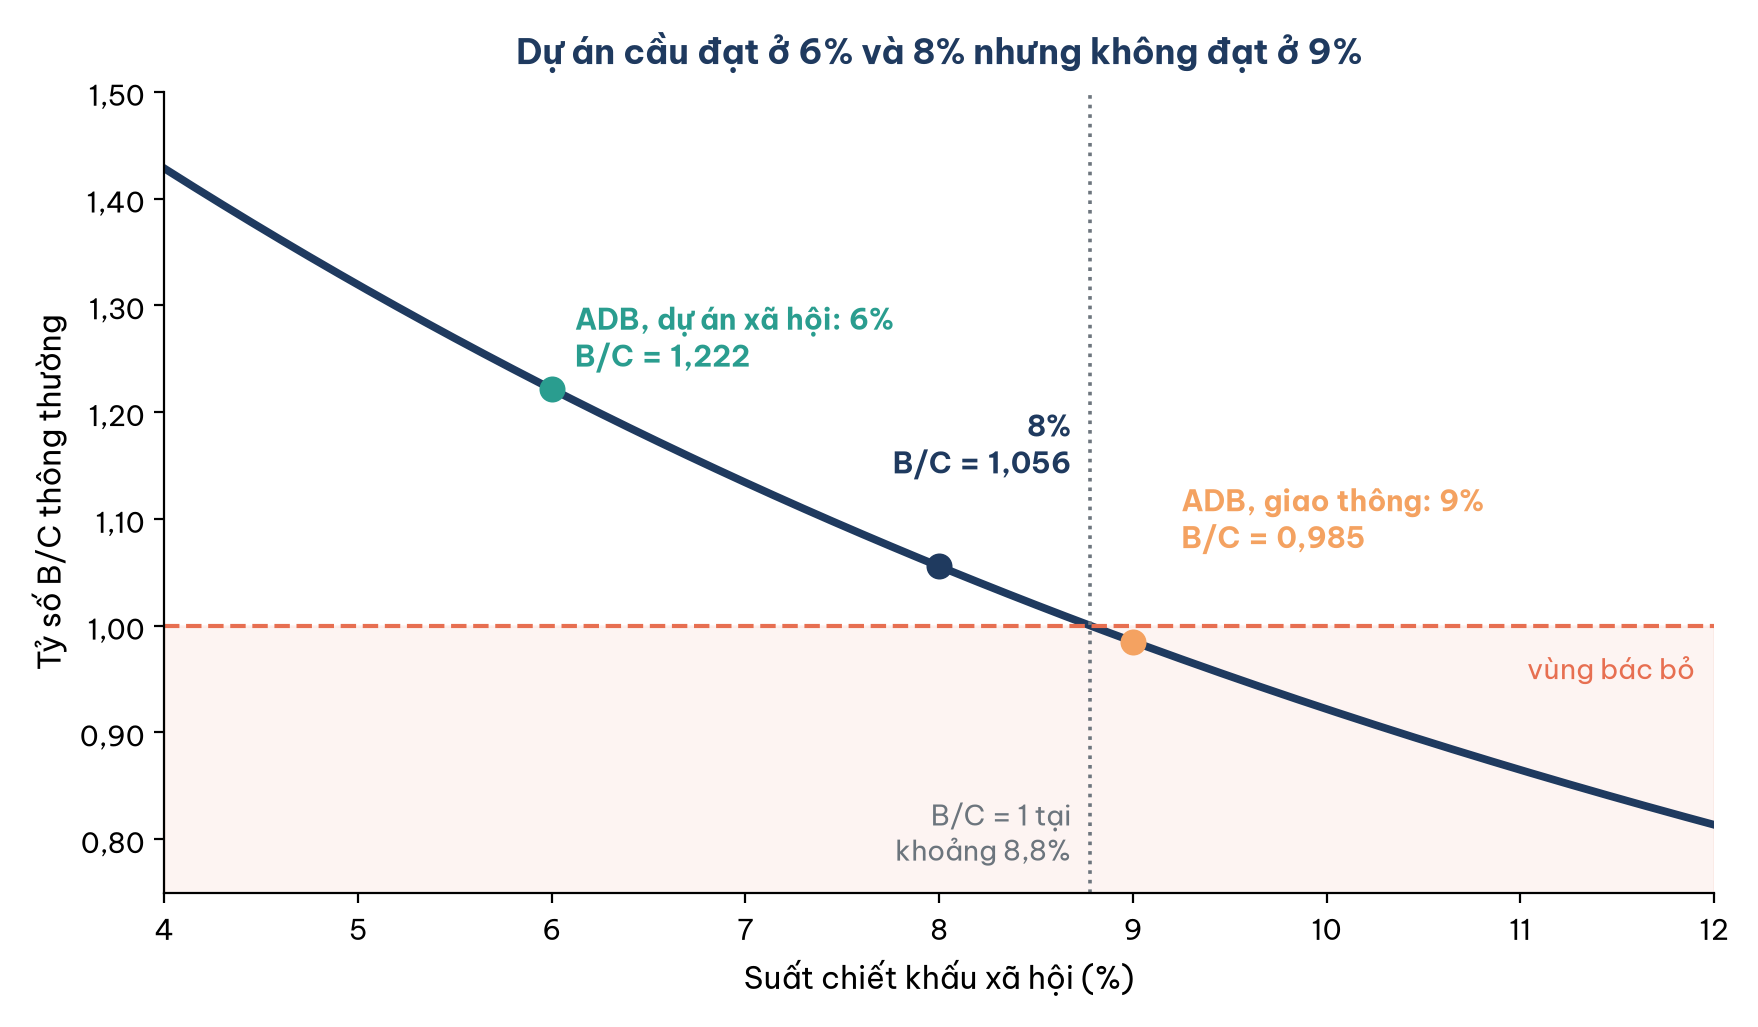
Hình 5. Tỷ số B/C của dự án cầu theo suất chiết khấu xã hội: đạt ở 6% và 8%, không đạt ở 9% (số liệu minh họa).
Hình 5 cho thấy đường tỷ số cắt mốc 1 ở khoảng 8,8%, chính là suất thu lợi nội tại kinh tế (economic internal rate of return, EIRR) của cây cầu. Cơ quan thẩm định đòi suất tối thiểu dưới 8,8% thì dự án được duyệt, trên mức đó thì bị bác. Cùng một cây cầu, cùng các ước lượng lợi ích, nhưng kết luận phụ thuộc vào một con số do chính sách quyết định. Đây không phải điểm yếu của phương pháp mà là thông tin quý nhất nó mang lại: người ra quyết định thấy dự án đứng gần ranh giới đến mức nào.
Độ nhạy theo suất chiết khấu chỉ là một chiều. Nếu lưu lượng xe thực tế chỉ bằng 90% dự báo và mọi lợi ích giảm theo, tỷ số ở 8% còn (70,2 − 6) / 68,2 = 0,941; nếu giá trị thời gian thấp hơn giả định khoảng 22%, tỷ số còn 0,959. Một báo cáo tốt nên nêu giá trị chuyển đổi (switching value) của từng biến chính, tức biến đó phải lệch bao nhiêu thì kết luận đảo chiều: với cây cầu, lợi ích chỉ cần thấp hơn ước tính khoảng 4,9%, vốn vượt khoảng 6,7% hoặc suất chiết khấu vượt 8,8%. Khi các ngưỡng ấy nhỏ như vậy, câu trả lời trung thực là "dự án nằm sát ranh giới, cần làm chắc dự báo lưu lượng và kiểm soát vốn trước khi quyết định", chứ không phải "B/C bằng 1,056 nên đạt". Phân tích rủi ro một cách hệ thống sẽ là chủ đề của một bài sau trong chuỗi.
8. Liên hệ với dự án hạ tầng ở Việt Nam
Phương pháp trên không chỉ là lý thuyết. Mục này điểm qua cách nó hiện diện trong các loại dự án công quen thuộc ở Việt Nam, ở mức khái quát.
Với đường cao tốc, lợi ích chủ yếu là thời gian và chi phí vận hành xe tiết kiệm so với quốc lộ song hành, cộng phần giảm tai nạn; bất lợi gồm đất nông nghiệp mất đi, cộng đồng bị chia cắt, tiếng ồn. Tuyến thu phí cần thêm phân tích tài chính riêng vì phí là dòng tiền của chủ đầu tư, nhưng trong phân tích kinh tế, phí phần lớn là chuyển giao từ người đi đường sang chủ đầu tư. Lẫn hai lớp phân tích này là nguồn gốc của nhiều tranh luận về việc một tuyến "lỗ" hay "lãi". Với cầu thay phà, nhất là ở đồng bằng sông Cửu Long, cấu trúc lợi ích rất giống ví dụ trong bài; điểm dễ bỏ sót là sinh kế của người làm nghề quanh bến phà. Với dự án thủy lợi, lợi ích nằm ở sản lượng nông nghiệp tăng thêm và thiệt hại do hạn mặn, lũ được tránh, thường định giá bằng thiệt hại nhân với xác suất xảy ra khi không có dự án. Vì lợi ích trải dài nhiều thập kỷ, các dự án này đặc biệt nhạy với suất chiết khấu, như Hình 4 đã cho thấy.
Khi một dự án đã được chứng minh là đáng làm về mặt kinh tế, câu hỏi tiếp theo là ai bỏ vốn và ai vận hành: ngân sách làm trực tiếp hay hợp tác với tư nhân theo hình thức đối tác công tư (PPP). Đó là chủ đề của một bài sau; phân tích lợi ích và chi phí trả lời câu hỏi "có nên làm không", còn hình thức đầu tư trả lời câu hỏi "làm bằng cách nào".
9. Dựng mô hình phân tích lợi ích và chi phí trên bảng tính
Một mô hình bảng tính tốt giúp thay giả định và thấy ngay kết luận có đảo chiều hay không. Mục này gợi ý cách bố trí và những công thức cốt lõi.
Mô hình nên tách ba khối: khối giả định định giá (lượt xe, số phút tiết kiệm, giá trị thời gian, số vụ tai nạn), khối quy đổi (chi phí thu hồi vốn, các khoản đều) và khối kết quả (tỷ số, lợi ích ròng, tỷ số gia số). Hàm PMT của Excel hay Google Sheets cho chi phí thu hồi vốn trực tiếp; dấu trừ phía trước để đổi kết quả thành số dương. Bảng 7 minh họa cấu trúc cho bài toán hai phương án ở mục 4, dùng dấu chấm phẩy làm dấu phân cách đối số như khi máy đặt định dạng số Việt Nam.
Bảng 7. Mô hình bảng tính phân tích lợi ích và chi phí cho hai phương án tuyến giao thông
| Ô | Nội dung | Công thức hoặc giá trị | Kết quả và ghi chú |
|---|---|---|---|
| B2 | Suất chiết khấu xã hội | 8% | Nhập liệu |
| B3 | Tuổi thọ (năm) | 25 | Nhập liệu |
| B5, C5 | Vốn đầu tư hai phương án | 300 và 700 | Tỷ đồng |
| B6, C6 | Duy tu mỗi năm | 8 và 15 | Tỷ đồng |
| B7, C7 | Lợi ích mỗi năm | 60 và 110 | Lấy từ khối định giá |
| B9, C9 | Chi phí thu hồi vốn | =-PMT($B$2;$B$3;B5) | 28,10 và 65,58 |
| B10, C10 | Tổng chi phí mỗi năm | =B9+B6 | 36,10 và 80,58 |
| B11, C11 | Tỷ số B/C | =B7/B10 | 1,662 và 1,365 |
| B12, C12 | Lợi ích ròng | =B7-B10 | 23,90 và 29,42 |
| D11 | Tỷ số B/C gia số | =(C7-B7)/(C10-B10) | 1,124 |
| D13 | Kết luận | =IF(D11>=1;"Chọn phương án lớn";"Giữ phương án nhỏ") | Tự động hóa quy tắc gia số |
Ô D11 trong Bảng 7 là trái tim của mô hình: nó làm đúng phép so gia số mà nếu chỉ nhìn hai ô B11 và C11, người phân tích sẽ kết luận ngược. Để có bảng độ nhạy như Bảng 6, đặt các mức suất chiết khấu vào một cột rồi dùng chức năng Data Table với ô B2 làm ô đầu vào. Trợ lý AI hữu ích khi liệt kê lợi ích, bất lợi dễ bị bỏ sót hoặc đóng vai người thẩm định để chất vấn giả định, nhưng hay xếp hạng theo tỷ số một cách máy móc và đưa ra con số định giá nghe hợp lý mà không có nguồn; cần yêu cầu rõ phân tích gia số và nguồn cho mọi con số. Trước khi trình kết quả, hãy tự kiểm ba điều: tỷ số lớn hơn 1 phải đi cùng lợi ích ròng dương; mọi phương án dùng cùng công thức và quy ước phân loại; với phương án loại trừ nhau, kết luận đến từ tỷ số gia số.
Kết luận
Phân tích lợi ích và chi phí vẽ vòng tròn quanh cả xã hội thay vì quanh chủ đầu tư. Nhờ vậy nó đếm được những giá trị không đi qua ngân sách như thời gian, an toàn, môi trường; cũng vì vậy nó phải loại các khoản chuyển giao như thuế, phí. Câu hỏi "ai gánh" giúp phân biệt lợi ích, bất lợi với chi phí và giúp tránh đếm hai lần.
Tỷ số B/C chỉ là cách viết khác của lợi ích ròng. Xếp bất lợi hay chi phí vận hành vào tử số hay mẫu số làm con số dao động, như bốn tỷ số từ 1,051 đến 1,067 của cùng một cây cầu, nhưng không đẩy nó qua mốc 1. Khi chọn giữa các phương án loại trừ nhau, phải dùng tỷ số gia số chứ không chọn tỷ số cao nhất.
Phần khó nhất nằm ngoài phép tính: quy đổi lợi ích ra tiền và chọn suất chiết khấu xã hội. Cây cầu trong bài đạt ở 8% nhưng không đạt ở mức 9% mà ADB dùng cho dự án giao thông, cũng không đạt nếu giá trị thời gian thấp hơn giả định khoảng 22%. Một báo cáo trung thực vì thế cần nêu rõ suất chiết khấu, nguồn của từng giả định và các giá trị chuyển đổi, để người quyết định thấy dự án đứng cách ranh giới bao xa.
Đọc thêm
- Giá trị hiện tại NPV và giá trị đều hằng năm AW
- IRR là gì, cách tính và cạm bẫy khi xếp hạng phương án
- Giá trị thời gian của tiền và sơ đồ dòng tiền
- Chi phí cơ hội và cái giá của mỗi lựa chọn
- Đo giá trị dự án AI trước khi đầu tư
Tài liệu tham khảo
Asian Development Bank. (2017). Guidelines for the economic analysis of projects. https://www.adb.org/documents/guidelines-economic-analysis-projects
Blank, L. T., & Tarquin, A. (2024). Engineering economy (9th ed.). McGraw Hill. https://www.mheducation.com/highered/product/engineering-economy-blank-tarquin/M9781264158096.html
Boardman, A. E., Greenberg, D. H., Vining, A. R., & Weimer, D. L. (2018). Cost-benefit analysis: Concepts and practice (5th ed.). Cambridge University Press. https://doi.org/10.1017/9781108235594
Flyvbjerg, B. (2008). Curbing optimism bias and strategic misrepresentation in planning: Reference class forecasting in practice. European Planning Studies, 16(1), 3–21. https://doi.org/10.1080/09654310701747936
Newnan, D. G., Eschenbach, T. G., Lavelle, J. P., & Lewis, N. A. (2020). Engineering economic analysis (14th ed.). Oxford University Press. https://global.oup.com/ushe/product/engineering-economic-analysis-9780190931919
Sullivan, W. G., Wicks, E. M., & Koelling, C. P. (2019). Engineering economy (17th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/engineering-economy-global-edition/P200000005519/9781292264905
World Bank. (2016). Discounting costs and benefits in economic analysis of World Bank projects. https://documents1.worldbank.org/curated/en/099610503022315638/pdf/IDU02e978a2a023f704c140bb1b082595e67e593.pdf