
SUẤT THU LỢI NỘI TẠI IRR VÀ CẠM BẪY XẾP HẠNG
Cách tính IRR, đọc đường NPV và dùng phân tích gia số để khỏi chọn nhầm phương án có phần trăm cao
Bài nên đọc trước
Trong một buổi họp đầu tư, câu "dự án này có IRR 28%" thường thuyết phục nhanh hơn câu "dự án này có NPV 51 triệu đồng": con số phần trăm dễ nghe và so được ngay với lãi suất ngân hàng. Theo khảo sát của Graham và Harvey (2001), khoảng ba phần tư giám đốc tài chính các công ty Mỹ luôn hoặc gần như luôn dùng suất thu lợi nội tại khi chọn dự án, ngang với tỷ lệ dùng giá trị hiện tại ròng. Nhưng chính sự tiện lợi ấy che giấu vài cạm bẫy đủ để một doanh nghiệp chọn sai phương án trong khi mọi phép tính đều đúng.
Bài Giá trị hiện tại NPV và giá trị đều hằng năm AW đo hiệu quả phương án bằng tiền; bài này đo bằng tỷ lệ phần trăm. Suất thu lợi nội tại (internal rate of return, IRR) trả lời câu hỏi "đồng vốn bỏ vào dự án sinh lời với tốc độ bao nhiêu phần trăm mỗi năm". Phần lớn bài viết dành cho chỗ IRR dễ đánh lừa người dùng nhất: khi phải xếp hạng nhiều phương án và khi dòng tiền đổi dấu nhiều lần.
Bài viết gồm chín phần. Mục 1 định nghĩa IRR qua đường NPV và qua số dư vốn chưa thu hồi. Mục 2 trình bày cách tìm IRR bằng thử dần, nội suy và hàm IRR của bảng tính. Mục 3 nêu quy tắc chấp nhận so với MARR và các trường hợp quy tắc đảo chiều. Mục 4 phân tích cạm bẫy xếp hạng do chênh lệch quy mô và chênh lệch thời điểm, cùng điểm giao Fisher. Mục 5 trình bày phân tích gia số qua ví dụ bốn phương án tự động hóa kho. Mục 6 bàn về dòng tiền không thông thường, quy tắc dấu Descartes và MIRR. Mục 7 làm rõ "giả định tái đầu tư" hay bị hiểu sai. Mục 8 hướng dẫn dùng XIRR khi ngày tháng không đều và mục 9 gom các lỗi thường gặp.
1. Suất thu lợi nội tại là gì
Mục này đưa ra định nghĩa của IRR và hai cách hiểu bổ sung cho nhau: cách hiểu hình học qua đường NPV và cách hiểu kinh tế qua số dư vốn chưa thu hồi.
1.1. Định nghĩa và đường NPV theo suất chiết khấu
Suất thu lợi nội tại của một phương án là mức lãi suất i* làm giá trị hiện tại ròng của phương án bằng 0: tổng của A_t / (1 + i*)^t với t từ 0 đến n bằng 0, trong đó A_t là dòng tiền ròng năm t (thu mang dấu cộng, chi mang dấu trừ). Vì giá trị đều hằng năm chỉ là giá trị hiện tại nhân với một hệ số dương, cho AW bằng 0 cũng ra đúng con số ấy (Park, 2019).
Từ "nội tại" nghĩa là IRR được xác định hoàn toàn từ dòng tiền của dự án: muốn tính NPV phải có MARR, còn tính IRR thì không. MARR chỉ xuất hiện ở bước sau, khi đem IRR ra so để quyết định.
Lấy ví dụ một xưởng nội thất ở TP.HCM cân nhắc mua máy CNC giá 500 triệu đồng. Nhờ cắt ván nhanh và ít hao hụt, máy tạo thêm dòng tiền ròng khoảng 140 triệu đồng mỗi năm trong 6 năm, hết đời không bán lại được gì (số liệu minh họa). Nếu tính NPV của dòng tiền này ở nhiều mức suất chiết khấu khác nhau rồi nối lại, ta được đường NPV (present worth profile). Hình 1 vẽ đường này.
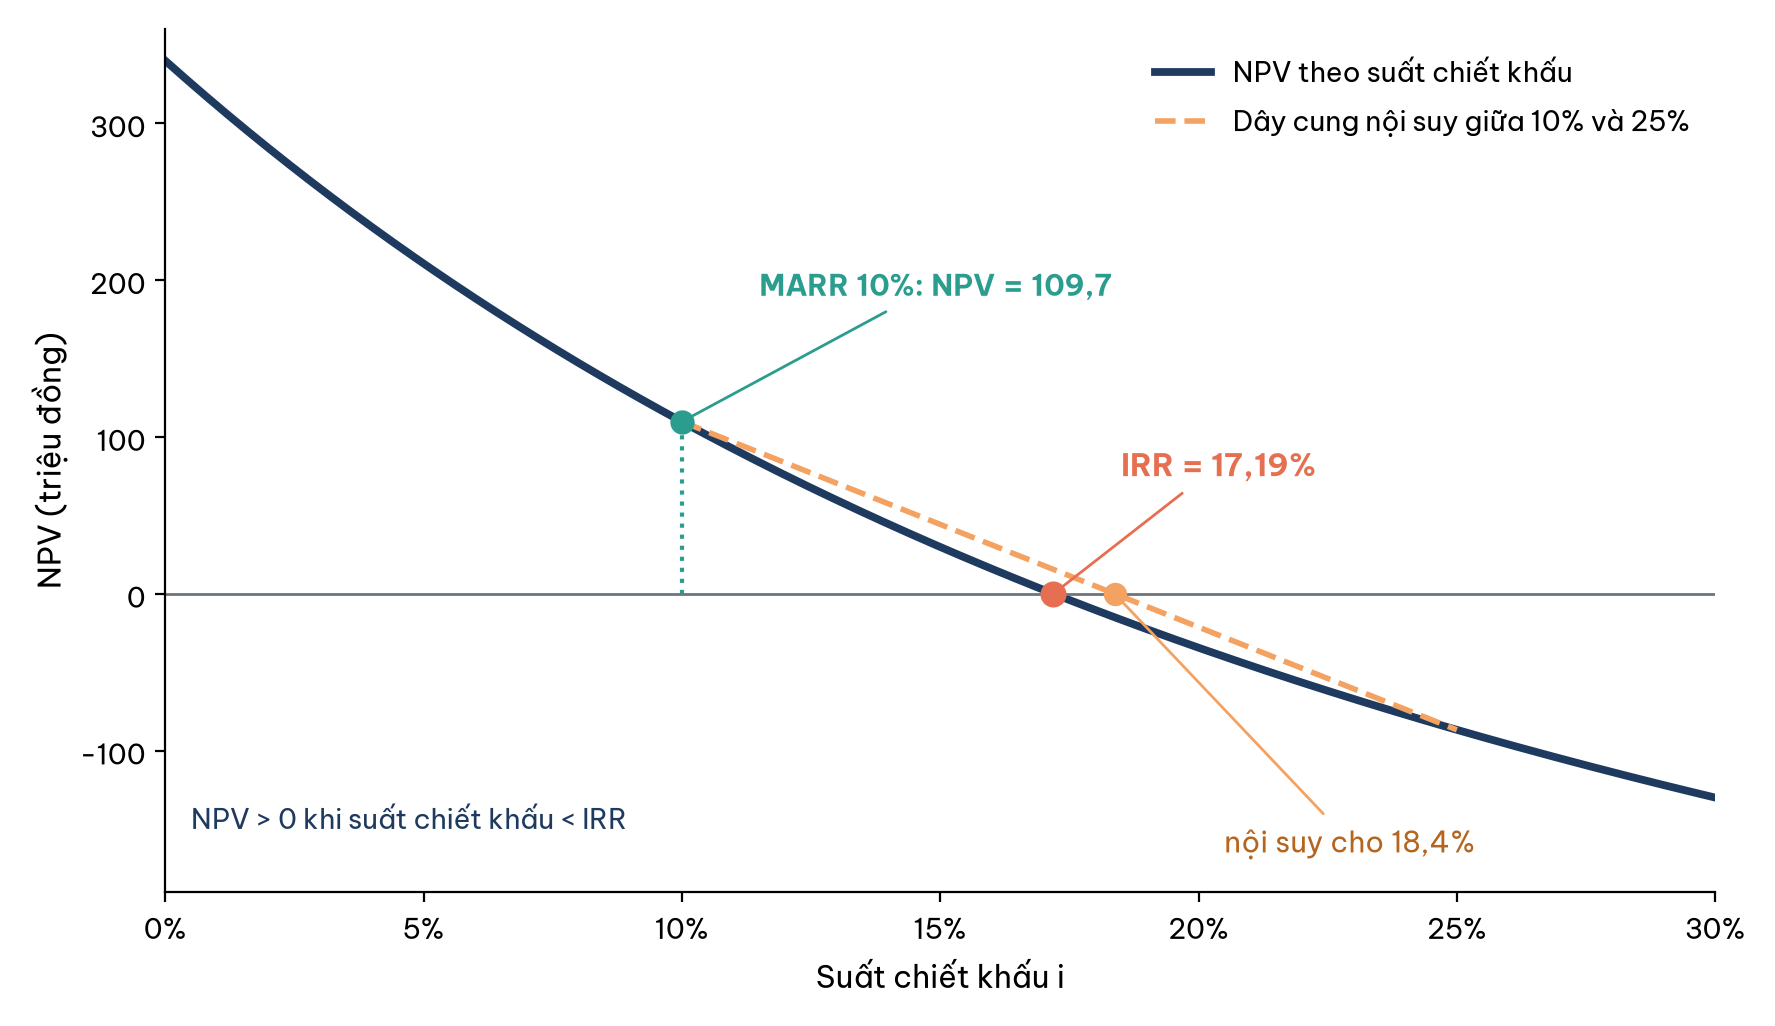
Hình 1. Đường NPV của máy CNC 500 triệu đồng: IRR là điểm đường cong cắt trục hoành (số liệu minh họa).
Hình 1 cho thấy đường NPV của một dòng tiền "chi trước, thu sau" dốc xuống: suất chiết khấu càng cao, các khoản thu tương lai càng bị chiết khấu nặng, còn khoản chi ở năm 0 thì không đổi. IRR chính là điểm đường cong cắt trục hoành, ở đây là 17,19%. Bên trái điểm này NPV dương, bên phải NPV âm. Ở MARR 10%, NPV = −500 + 140 × (P/A, 10%, 6) = −500 + 140 × 4,3553 = 109,7 triệu đồng.
1.2. Cách hiểu kinh tế qua số dư vốn chưa thu hồi
Cách hiểu thứ hai sát bản chất kinh tế hơn: coi dự án như một khoản cho vay mà chủ xưởng cấp cho chiếc máy. Mỗi năm, phần vốn chưa thu hồi được cộng lãi ở mức i*, rồi trừ đi dòng tiền máy mang về. IRR là mức lãi suất khiến số dư này về đúng 0 vào cuối đời dự án, không thừa không thiếu (Newnan và cộng sự, 2020). Bảng 1 dựng lịch số dư cho máy CNC.
Bảng 1. Số dư vốn chưa thu hồi của máy CNC ở IRR 17,19% (triệu đồng, số liệu minh họa)
| Năm | Lãi trên số dư đầu năm | Dòng tiền thu về | Số dư chưa thu hồi cuối năm |
|---|---|---|---|
| 0 | 500,00 | ||
| 1 | 85,95 | 140 | 445,95 |
| 2 | 76,66 | 140 | 382,62 |
| 3 | 65,77 | 140 | 308,39 |
| 4 | 53,01 | 140 | 221,40 |
| 5 | 38,06 | 140 | 119,46 |
| 6 | 20,54 | 140 | 0,00 |
Bảng 1 làm rõ điều mà phương trình che khuất: 17,19% là tốc độ sinh lời trên phần vốn còn nằm trong dự án ở từng thời điểm, không phải trên toàn bộ 500 triệu đồng suốt 6 năm. Số tiền "đang sinh lời 17,19%" nhỏ dần, từ 500 triệu đồng năm đầu xuống khoảng 119 triệu đồng năm cuối. Vì thế IRR so được trực tiếp với lãi suất vay hay MARR: cả hai đều là lãi suất tính trên dư nợ còn lại.
2. Cách tìm IRR
Phương trình định nghĩa IRR là một đa thức bậc n, nói chung không có công thức giải trực tiếp. Mục này trình bày cách tìm nghiệm bằng tay rồi cách giao việc cho bảng tính.
2.1. Thử dần và nội suy tuyến tính
Cách làm thủ công là đoán một mức lãi suất và tính NPV (dương thì IRR còn cao hơn, âm thì thấp hơn), thử tiếp để kẹp nghiệm giữa một mức cho NPV dương và một mức cho NPV âm, rồi nội suy tuyến tính: i* ≈ i1 + NPV(i1) / [NPV(i1) − NPV(i2)] × (i2 − i1), với i1 cho NPV dương và i2 cho NPV âm. Bảng 2 ghi lại các lần thử cho máy CNC.
Bảng 2. Thử dần để kẹp IRR của máy CNC (triệu đồng, số liệu minh họa)
| Lần thử | Suất chiết khấu | (P/A, i, 6) | NPV | Nhận xét |
|---|---|---|---|---|
| 1 | 10% | 4,3553 | 109,7 | Dương, IRR còn cao hơn |
| 2 | 14% | 3,8887 | 44,4 | Dương, IRR còn cao hơn |
| 3 | 16% | 3,6847 | 15,9 | Dương, sát nghiệm |
| 4 | 18% | 3,4976 | −10,3 | Âm, nghiệm nằm giữa 16% và 18% |
| 5 | 20% | 3,3255 | −34,4 | Âm, không cần thử thêm |
Theo Bảng 2, nghiệm nằm giữa 16% và 18%. Nội suy: 16% + 15,86 / (15,86 + 10,34) × 2% = 17,21%, so với giá trị chính xác 17,19%, sai chỉ 0,02 điểm phần trăm. Nếu dòng tiền là chuỗi đều như ví dụ này, có thể đi tắt: IRR là mức i làm (P/A, i, 6) = 500 / 140 = 3,5714, dò trong bảng tra hệ số sẽ thấy nằm giữa 16% và 18%.
Nội suy chỉ là xấp xỉ. Đường NPV của dòng tiền thông thường là đường cong lồi, nên dây cung nối hai điểm thử nằm phía trên đường cong và cắt trục hoành muộn hơn; kết quả nội suy thường hơi cao hơn giá trị thật. Sai số tăng nhanh khi hai mốc cách xa: nội suy giữa 10% và 25% cho khoảng 18,4%, lệch hơn một điểm phần trăm, như dây cung nét đứt trong Hình 1.
2.2. Hàm IRR và RATE của bảng tính
Trên Excel hay Google Sheets, hàm IRR(dải giá trị; [giá trị đoán]) giải phương trình bằng phép lặp và trả về lãi suất mỗi kỳ (Microsoft, n.d.-a). Với máy CNC, nhập −500.000.000 ở ô năm 0 và 140.000.000 ở sáu ô tiếp theo, =IRR(B2:B8) cho 17,19%. Khi dòng tiền là chuỗi đều, hàm RATE(số kỳ; khoản mỗi kỳ; giá trị hiện tại) cho cùng kết quả, như cách bài Lãi suất danh nghĩa, hiệu dụng và bẫy lãi phẳng dùng để bóc lãi suất thật của khoản trả góp.
Có ba điểm cần lưu ý. Khác với hàm NPV, hàm IRR nhận cả khoản năm 0. Hàm coi các ô cách đều nhau một kỳ, nên dòng tiền theo tháng cho lãi suất tháng, phải quy về năm bằng (1 + i tháng)^12 − 1. Giá trị đoán thường bỏ trống được, nhưng với dòng tiền đổi dấu nhiều lần, đổi giá trị đoán có thể ra nghiệm khác (mục 6).
3. Quy tắc chấp nhận so với MARR
Mục này phát biểu quy tắc quyết định theo IRR, giải thích vì sao nó trùng kết luận với NPV và chỉ ra những tình huống quy tắc ấy không còn dùng thẳng được.
3.1. Một phương án đơn lẻ
Với một phương án đơn lẻ có dòng tiền thông thường: chấp nhận nếu IRR lớn hơn hoặc bằng MARR, bác bỏ nếu nhỏ hơn. Máy CNC có IRR 17,19%, vượt MARR 10% của xưởng, nên đáng mua; NPV ở 10% là 109,7 triệu đồng, cũng dương. Hai phương pháp đồng thuận không phải tình cờ: trong Hình 1, đường NPV dốc xuống và cắt trục hoành đúng tại IRR, nên mọi MARR nhỏ hơn IRR đều cho NPV dương.
Khoảng cách giữa IRR và MARR còn cho biết biên an toàn: máy CNC vẫn đáng mua chừng nào chi phí vốn còn dưới 17,19%, tức MARR có thể tăng thêm hơn 7 điểm phần trăm mà kết luận chưa đổi. Đây là cách dùng IRR hữu ích nhất trong trình bày.
3.2. Khi quy tắc đảo chiều hoặc mất hiệu lực
Sự đồng thuận ấy có ba giới hạn. Giới hạn thứ nhất là dòng tiền kiểu vay: nhận tiền trước, trả sau. Khoản vay 60 triệu đồng trả góp 5,6 triệu đồng mỗi tháng trong 12 tháng có IRR khoảng 1,79% mỗi tháng, tức lãi suất hiệu dụng khoảng 23,70% mỗi năm. Với người vay, đường NPV dốc lên nên quy tắc đảo ngược: chỉ nhận khoản vay khi IRR, tức chi phí vay hiệu dụng, nhỏ hơn MARR; áp máy móc "IRR càng cao càng tốt" sẽ chọn đúng khoản vay đắt nhất.
Giới hạn thứ hai là dòng tiền đổi dấu nhiều lần, khi đường NPV có thể cắt trục hoành ở nhiều điểm; mục 6 dành riêng cho trường hợp này. Giới hạn thứ ba, quan trọng nhất trong thực tế, là khi phải chọn giữa nhiều phương án, với ba tình huống khác nhau. Dự án độc lập và vốn không hạn chế: làm mọi dự án có IRR từ MARR trở lên. Phương án loại trừ nhau, tức chỉ được chọn một (cùng mặt bằng, cùng đội ngũ, cùng nhu cầu): xếp hạng theo IRR có thể sai, phải dùng phân tích gia số hoặc NPV (mục 4 và 5). Dự án độc lập nhưng ngân sách có hạn: chọn tổ hợp có tổng NPV lớn nhất trong giới hạn vốn; xếp theo IRR khi ấy chỉ là cách làm gần đúng (Sullivan và cộng sự, 2019).
4. Cạm bẫy xếp hạng: phần trăm cao nhất không phải phương án tốt nhất
Khi có nhiều phương án, trực giác tự nhiên là xếp hạng theo IRR rồi chọn cái cao nhất. Mục này cho thấy trực giác ấy sai có hệ thống vì hai nguyên nhân: chênh lệch quy mô và chênh lệch thời điểm của dòng tiền.
4.1. Xung đột do quy mô vốn
Chủ một chuỗi cà phê nhỏ ở Đà Nẵng vừa thuê được một mặt bằng góc phố với hợp đồng 5 năm và có hai cách dùng nó (số liệu minh họa). Phương án X là một quầy cà phê mang đi, vốn 100 triệu đồng, dòng tiền ròng 40 triệu đồng mỗi năm. Phương án Y là một cửa hàng có chỗ ngồi, vốn 300 triệu đồng, dòng tiền ròng 95 triệu đồng mỗi năm. Mặt bằng chỉ có một nên hai phương án loại trừ nhau. MARR của chủ chuỗi là 10%. Bảng 3 tính cả hai chỉ tiêu cho từng phương án và cho phần chênh lệch.
Bảng 3. Hai cách dùng mặt bằng cà phê, MARR 10%, 5 năm (triệu đồng, số liệu minh họa)
| Chỉ tiêu | Quầy mang đi X | Cửa hàng Y | Phần gia số Y − X |
|---|---|---|---|
| Vốn năm 0 | 100 | 300 | 200 |
| Dòng tiền ròng mỗi năm | 40 | 95 | 55 |
| IRR | 28,65% | 17,57% | 11,65% |
| NPV ở 10% | 51,63 | 60,12 | 8,49 |
| Xếp hạng theo IRR | Thứ nhất | Thứ hai | |
| Xếp hạng theo NPV | Thứ hai | Thứ nhất |
Bảng 3 cho thấy hai chỉ tiêu cho hai kết luận ngược nhau. Câu trả lời đúng là Y, vì mục tiêu là tối đa hóa giá trị tạo ra chứ không phải tối đa hóa tỷ lệ phần trăm trên một khoản vốn nhỏ. Sinh lời 28,65% trên 100 triệu đồng tạo ra ít giá trị hơn sinh lời 17,57% trên 300 triệu đồng. Nếu chọn X, 200 triệu đồng vốn còn lại chỉ kiếm được MARR ở nơi khác, tức không tạo thêm đồng NPV nào. Hình 2 cho thấy nguồn gốc của mâu thuẫn.
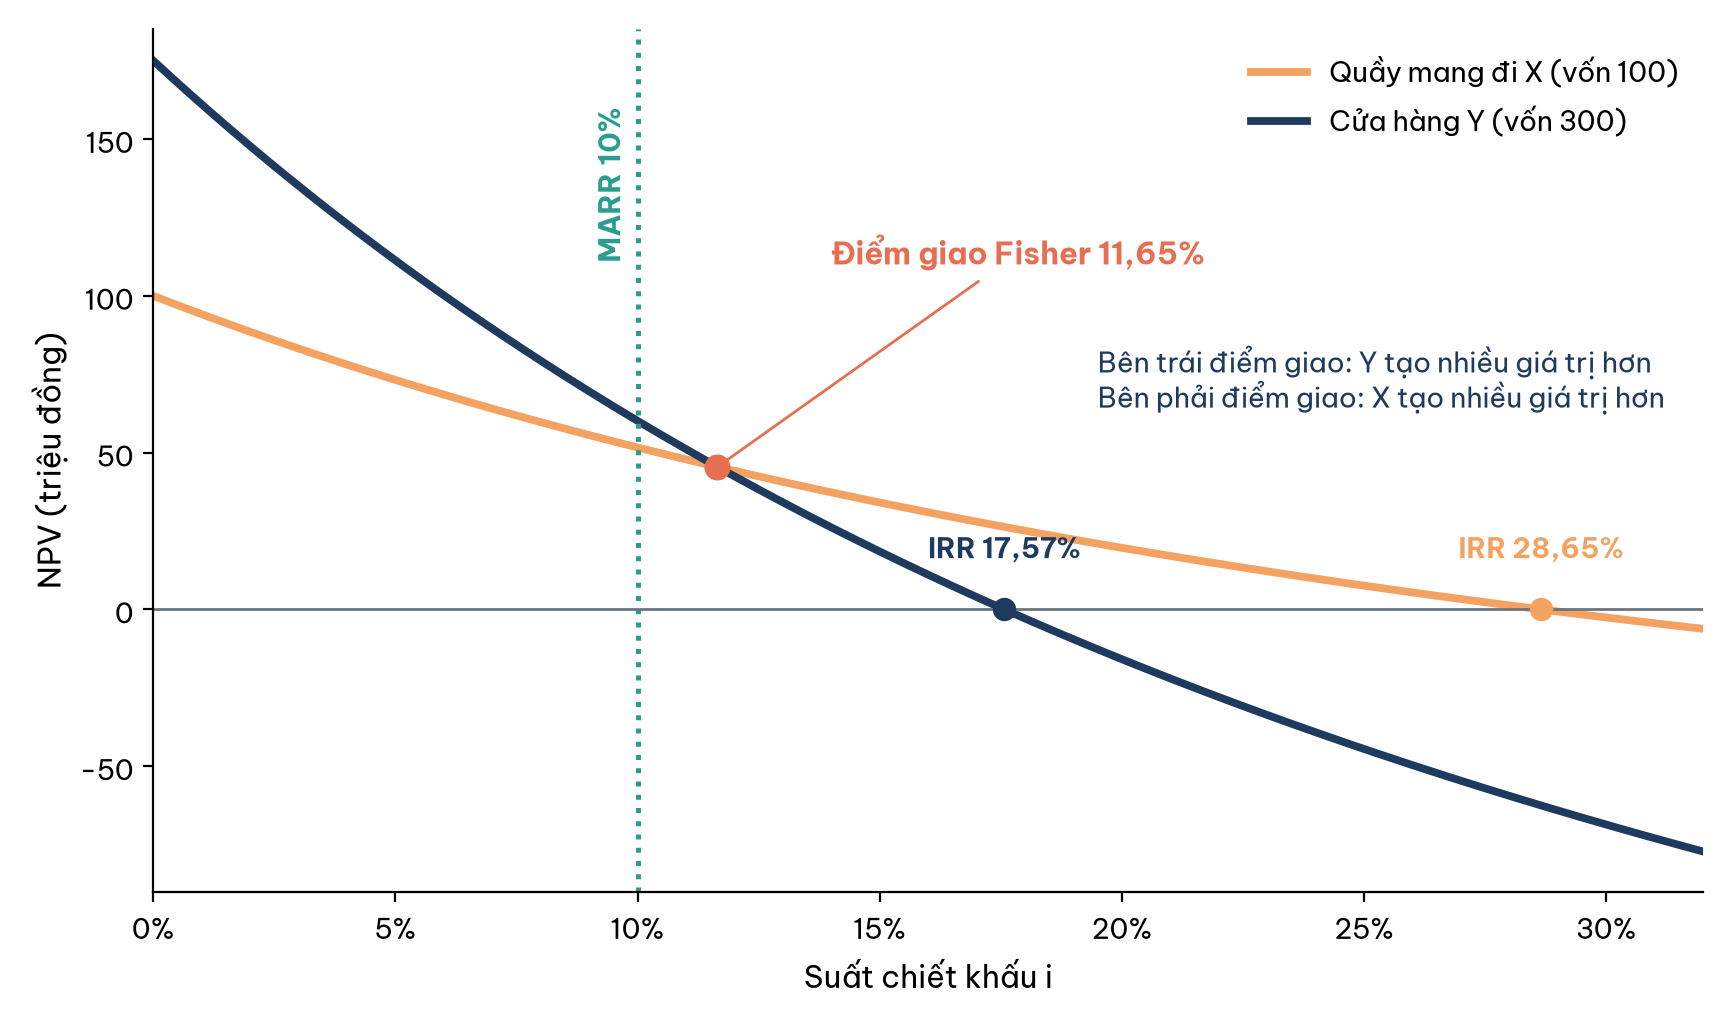
Hình 2. Xung đột do quy mô: hai đường NPV cắt nhau tại điểm giao Fisher 11,65% (số liệu minh họa).
Như Hình 2 cho thấy, đường NPV của Y dốc hơn vì Y có tổng dòng tiền lớn hơn, nên nhạy hơn với suất chiết khấu. Hai đường cắt nhau ở 11,65%, gọi là điểm giao Fisher (Fisher intersection). Bên trái điểm giao, tức khi MARR thấp hơn 11,65%, Y tạo nhiều giá trị hơn; bên phải, X vượt lên. Ở MARR 12%, NPV của X là 44,19 triệu đồng còn của Y là 42,45 triệu đồng, nên X mới là lựa chọn đúng. IRR chỉ nhìn chỗ mỗi đường cắt trục hoành mà bỏ qua toàn bộ phần đường cong ở vùng MARR thực tế, nên nó không thấy điều này.
4.2. Xung đột do thời điểm dòng tiền
Xếp hạng cũng có thể đảo khi hai phương án cần cùng số vốn nhưng tiền về sớm muộn khác nhau. Một công ty phần mềm nhỏ ở Hà Nội có 400 triệu đồng và một đội lập trình, chỉ đủ cho một trong hai hướng đi trong 4 năm (số liệu minh họa). Hướng E nhận một hợp đồng gia công dài hạn cho đối tác nước ngoài: tiền về nhanh ngay năm đầu rồi giảm dần khi đơn giá bị ép, lần lượt 250, 150, 80 và 40 triệu đồng. Hướng L phát triển một phần mềm quản lý bán hàng theo gói thuê bao của riêng mình: năm đầu chỉ thu 30 triệu đồng, rồi tăng lên 90, 190 và 320 triệu đồng khi số khách tăng. Hình 3 đặt hai dòng tiền và hai đường NPV cạnh nhau.
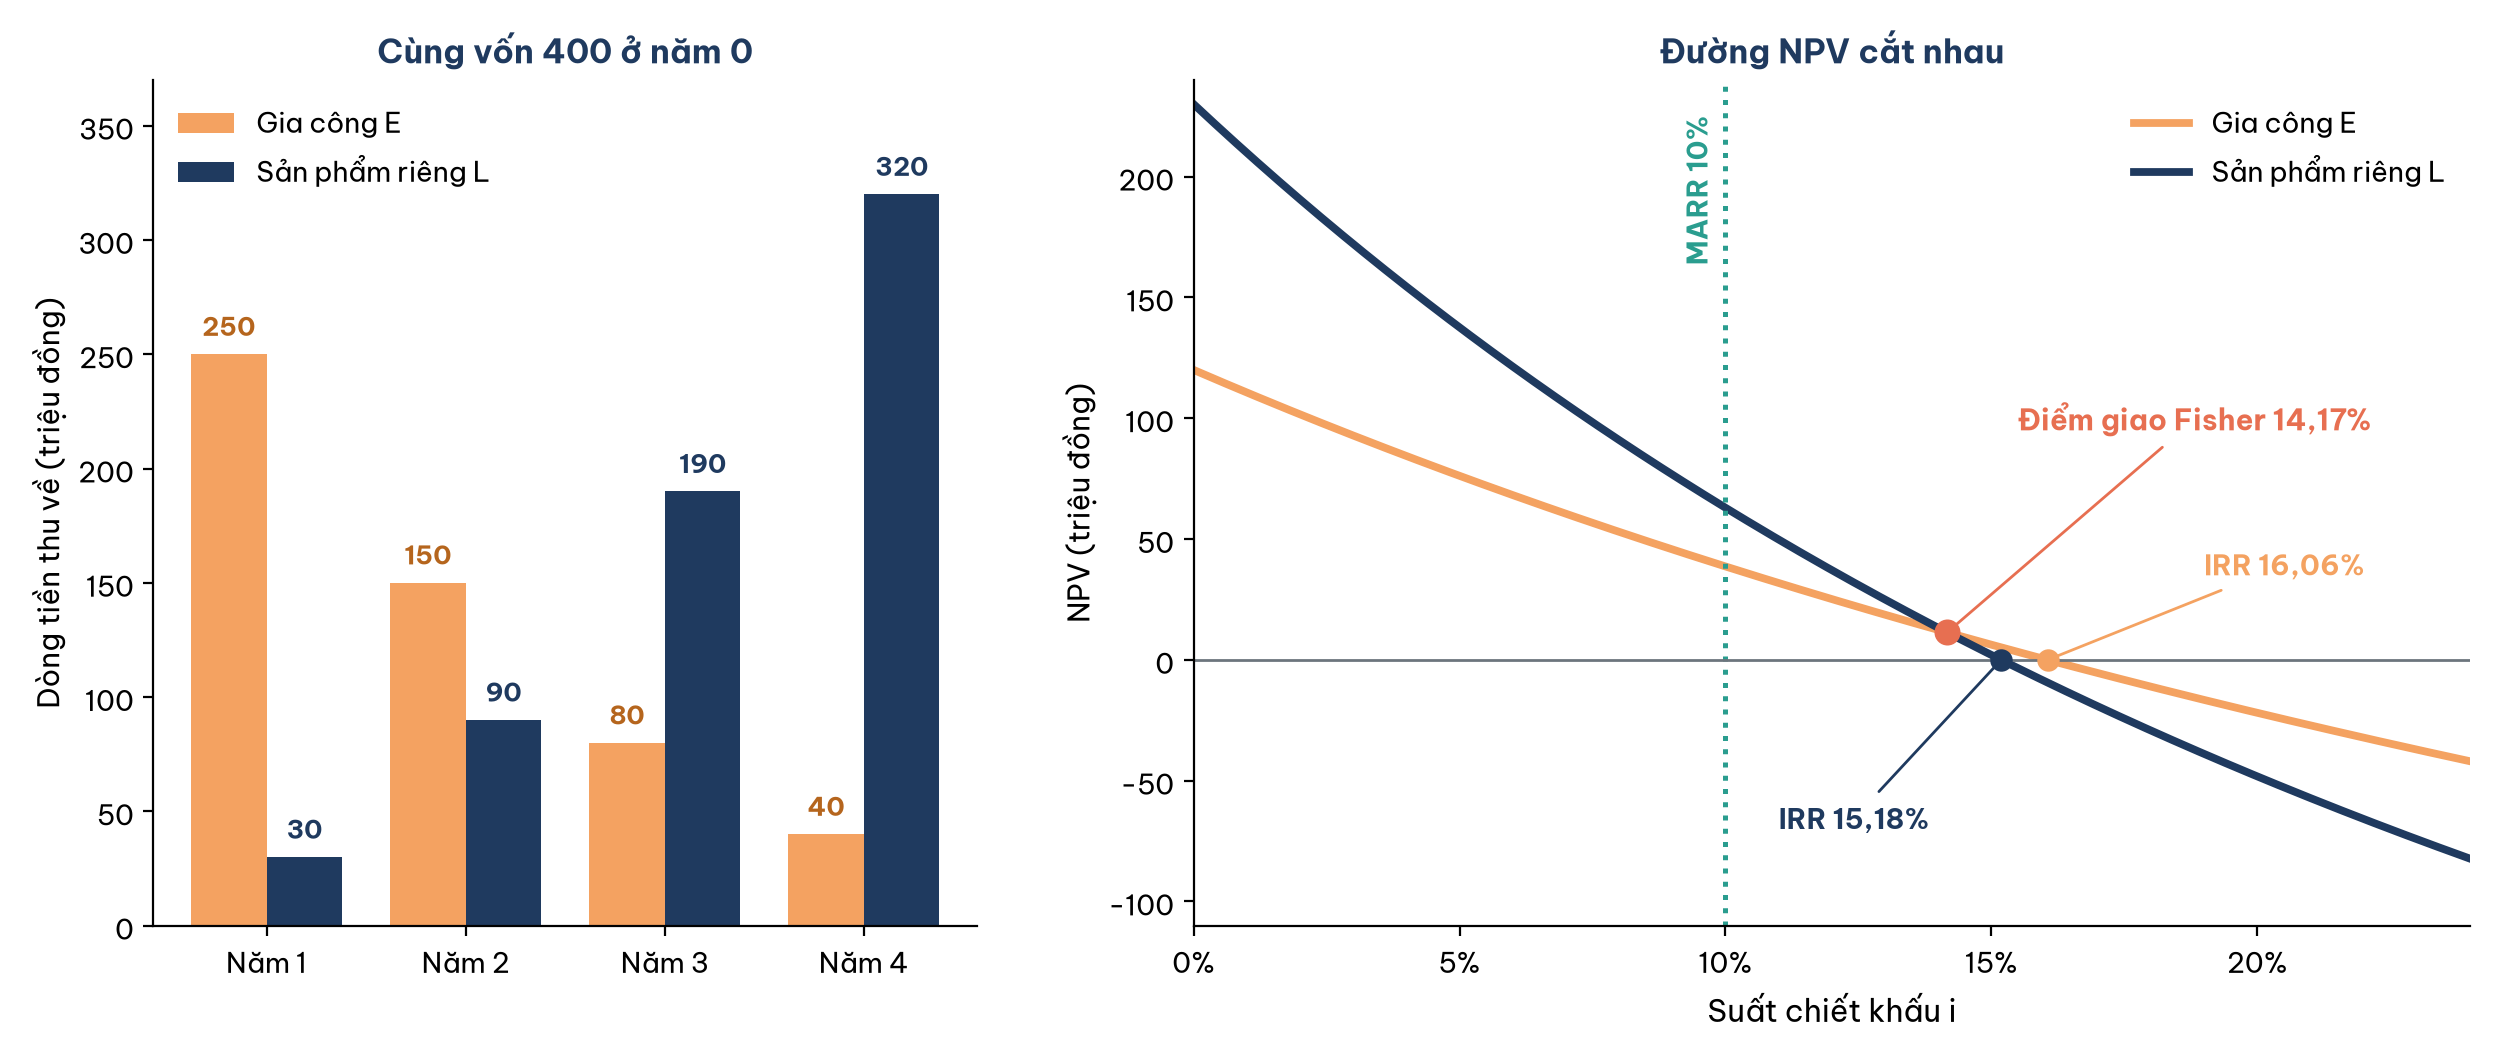
Hình 3. Xung đột do thời điểm: cùng vốn 400 triệu đồng, phương án thu sớm có IRR cao hơn nhưng NPV thấp hơn ở MARR 10% (số liệu minh họa).
Theo Hình 3, hướng gia công E có IRR 16,06%, cao hơn hướng sản phẩm riêng L với 15,18%. Nhưng ở MARR 10%, NPV của E chỉ là 38,67 triệu đồng còn của L là 62,97 triệu đồng. Dòng tiền của L dồn về cuối nên đường NPV của nó dốc hơn: ở suất chiết khấu thấp, L thắng nhờ tổng tiền thu lớn hơn (630 so với 520 triệu đồng); ở suất chiết khấu cao, khoản thu muộn bị chiết khấu nặng nên E vượt lên, hai đường cắt nhau ở 14,17%. Với MARR 15%, NPV của E là 6,28 triệu đồng còn của L chỉ 2,03 triệu đồng.
Phương án thu tiền sớm thường được IRR "ưu ái", vì IRR đo mỗi phương án bằng suất chiết khấu riêng của nó, còn NPV chiết khấu cả hai ở cùng một MARR. Ngoài con số, lựa chọn còn tùy rủi ro: dòng tiền tăng dần của sản phẩm mới kém chắc chắn hơn hợp đồng gia công, điều nên phản ánh bằng phân tích độ nhạy, chủ đề của một bài sau trong chuỗi.
4.3. Điểm giao Fisher cho biết gì
Điểm giao Fisher là mức lãi suất tại đó hai phương án có NPV bằng nhau. Mục này nối nó với cách xử lý cạm bẫy xếp hạng ở mục sau.
Tại điểm giao, NPV(Y) = NPV(X), tức NPV(Y − X) = 0, đúng định nghĩa IRR của dòng tiền chênh lệch. Vì vậy điểm giao Fisher 11,65% trong Hình 2 chính là IRR của phần gia số ở cột cuối Bảng 3. Quy tắc nhớ: MARR nằm bên trái điểm giao thì chọn phương án có tổng dòng tiền lớn hơn (thường là vốn lớn hoặc thu muộn); nằm bên phải thì chọn phương án kia. Cả hai điểm giao trong ví dụ trên đều nằm trong khoảng 10 đến 15%, đúng vùng MARR nhiều doanh nghiệp đang dùng, nên xung đột không phải chuyện hiếm.
5. Phân tích gia số với IRR
Có một cách dùng IRR mà vẫn cho kết luận đúng khi so phương án loại trừ nhau: thay vì hỏi phương án nào có tỷ suất cao hơn, hãy hỏi phần vốn tăng thêm có đáng bỏ ra không. Mục này trình bày quy trình phân tích gia số (incremental analysis, còn gọi là phân tích chênh lệch) và một lỗi thao tác hay gặp.
5.1. Quy trình bốn bước
Quy trình gồm bốn bước (Blank & Tarquin, 2024). Bước một, sắp xếp các phương án theo vốn đầu tư từ nhỏ đến lớn và loại những phương án có IRR nhỏ hơn MARR. Bước hai, lấy phương án vốn nhỏ nhất còn lại làm phương án đang giữ. Bước ba, lập dòng tiền gia số giữa phương án kế tiếp và phương án đang giữ, rồi tính IRR của nó; nếu IRR gia số từ MARR trở lên, phương án lớn trở thành phương án đang giữ, ngược lại thì giữ nguyên. Bước bốn, lặp lại cho tới hết danh sách; phương án đang giữ cuối cùng là phương án được chọn.
Với mặt bằng cà phê, dòng tiền gia số Y − X là chi thêm 200 triệu đồng để nhận thêm 55 triệu đồng mỗi năm, IRR gia số 11,65% lớn hơn MARR 10%, nên phần vốn thêm đáng bỏ và chọn Y, khớp với NPV. Khi phương án có tuổi thọ khác nhau, dòng tiền gia số phải được lập trên cùng một khoảng thời gian, theo cách bội số chung hoặc kỳ phân tích đã trình bày trong bài Giá trị hiện tại NPV và giá trị đều hằng năm AW.
5.2. Ví dụ bốn phương án tự động hóa kho
Một doanh nghiệp phân phối hàng tiêu dùng ở Cần Thơ muốn giảm chi phí nhân công và sai sót trong kho, với bốn mức đầu tư loại trừ nhau, đều dùng 5 năm (số liệu minh họa): A chỉ trang bị máy quét mã vạch và phần mềm (vốn 200 triệu đồng, tiết kiệm 60 triệu đồng mỗi năm); B thêm băng tải phân loại (350 và 100); C thêm kệ tự động một phần (500 và 138); D tự động hóa mức cao (650 và 178). MARR là 10%, (P/A, 10%, 5) = 3,7908. Bảng 4 trình bày từng bước phân tích gia số.
Bảng 4. Phân tích gia số bốn phương án tự động hóa kho, MARR 10%, 5 năm (triệu đồng, số liệu minh họa)
| Bước | So sánh | Vốn thêm | Tiết kiệm thêm mỗi năm | IRR gia số | Kết luận |
|---|---|---|---|---|---|
| 1 | A, B, C, D so với MARR | 15,24%; 13,20%; 11,79%; 11,48% | Cả bốn đều vượt 10%, giữ lại cả bốn | ||
| 2 | A so với không làm gì | 200 | 60 | 15,24% | A là phương án đang giữ |
| 3 | B − A | 150 | 40 | 10,42% | Lớn hơn 10%, B thành phương án đang giữ |
| 4 | C − B | 150 | 38 | 8,43% | Nhỏ hơn 10%, vẫn giữ B |
| 5 | D − B | 300 | 78 | 9,43% | Nhỏ hơn 10%, vẫn giữ B |
| Kiểm tra | NPV ở 10% của A, B, C, D | 27,45; 29,08; 23,13; 24,76: B lớn nhất |
Bảng 4 cho thấy nếu chọn theo IRR cao nhất, doanh nghiệp sẽ chọn A với 15,24%, bỏ lỡ khoảng 1,6 triệu đồng giá trị hiện tại so với B. Phân tích gia số chọn B, đúng phương án có NPV lớn nhất. Đáng chú ý là cả C lẫn D đều có IRR riêng vượt MARR, nghĩa là nếu đứng một mình chúng đều "đáng làm"; nhưng phần vốn thêm từ B lên C hay lên D sinh lời dưới 10%, nên không đáng bỏ. Hình 4 vẽ lại các bước so sánh.
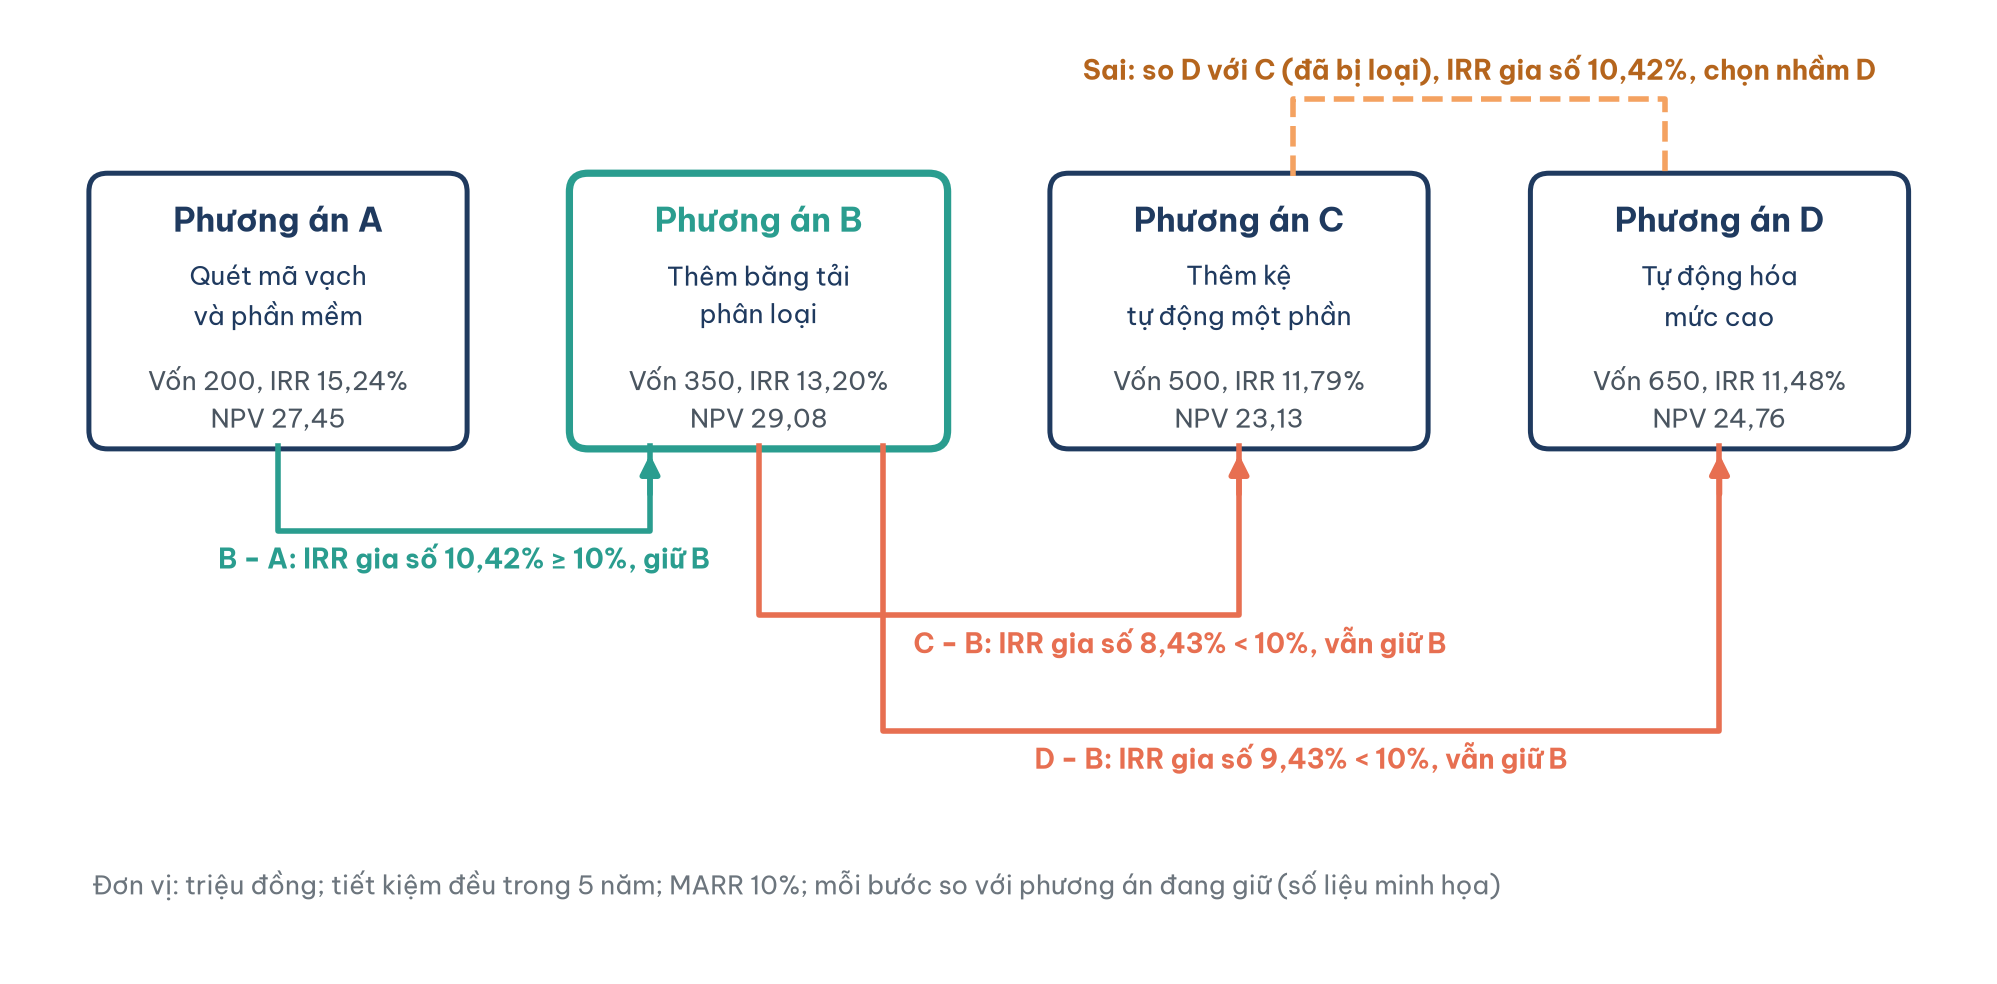
Hình 4. Phân tích gia số bốn phương án kho: mỗi bước so với phương án đang giữ, không so với phương án đứng ngay trước (số liệu minh họa).
5.3. Lỗi so nhầm mốc
Hình 4 còn ghi lại lỗi thao tác phổ biến nhất của phân tích gia số: so phương án mới với phương án đứng ngay trước nó trong danh sách thay vì với phương án đang giữ. Ở bước 5, nếu so D với C, dòng tiền gia số là chi thêm 150 triệu đồng để tiết kiệm thêm 40 triệu đồng mỗi năm, IRR gia số 10,42% vượt MARR nên người tính sẽ kết luận chọn D. Nhưng C đã bị loại ở bước 4; mốc so đúng là B. Kết quả chọn D có NPV 24,76 triệu đồng, thấp hơn B khoảng 4,3 triệu đồng. Một lỗi thứ hai là quên rằng dòng tiền gia số cũng có thể đổi dấu nhiều lần, nhất là khi hai phương án có tuổi thọ hay nhịp thu khác nhau; khi đó phải kiểm tra như mục 6.
Phân tích gia số cho đúng kết luận nhưng tốn công hơn NPV, nên nhiều doanh nghiệp chọn bằng NPV rồi dùng IRR gia số để trình bày: "bỏ thêm 150 triệu đồng để lên phương án B thì phần vốn thêm sinh lời 10,42%, vừa đủ vượt MARR". Cùng logic gia số này cũng được dùng khi so các dự án công bằng tỷ số lợi ích trên chi phí, như trong bài Phân tích lợi ích chi phí dự án công và tỷ số B/C.
6. Dòng tiền không thông thường và nhiều nghiệm IRR
Cạm bẫy thứ hai xuất hiện khi dòng tiền đổi dấu nhiều lần. Mục này giải thích vì sao một dự án có thể có nhiều IRR, cách nhận biết sớm và hai cách xử lý.
6.1. Quy tắc dấu Descartes và tiêu chuẩn dòng tiền tích lũy
Dòng tiền thông thường đổi dấu đúng một lần: chi trước, thu sau. Nhiều dự án thực tế không như vậy: một mỏ phải chi hoàn nguyên môi trường khi đóng cửa, một dây chuyền phải đại tu lớn giữa đời, một hợp đồng thu tiền đặt cọc trước rồi mới chi để thực hiện. Phương trình IRR khi ấy có thể có nhiều nghiệm. Quy tắc dấu Descartes cho biết số nghiệm IRR lớn hơn −100% không vượt quá số lần dòng tiền đổi dấu (Newnan và cộng sự, 2020); đây chỉ là cận trên, hai lần đổi dấu có thể cho hai, một hoặc không nghiệm nào.
Một phép kiểm bổ sung là tiêu chuẩn dòng tiền tích lũy của Norstrom (1972): nếu dòng tiền cộng dồn từ năm 0 bắt đầu âm và chỉ đổi dấu một lần, dự án có đúng một IRR dương. Ví dụ, nếu máy CNC ở mục 1 phải đại tu 180 triệu đồng vào năm 3, dòng tiền ròng thành −500, 140, 140, −40, 140, 140, 140: đổi dấu ba lần, nên quy tắc Descartes không loại trừ được ba nghiệm. Nhưng dòng tiền tích lũy là −500, −360, −220, −260, −120, 20, 160, chỉ đổi dấu một lần, nên IRR là duy nhất: 8,28%. Khoản đại tu kéo IRR từ 17,19% xuống dưới MARR 10%, NPV ở 10% còn −25,5 triệu đồng; quên khoản đại tu là bỏ lỡ kết luận này.
6.2. Khi hai nghiệm cùng tồn tại
Một doanh nghiệp vật liệu xây dựng cân nhắc khai thác một mỏ đất san lấp ngắn hạn (số liệu minh họa). Năm 0 chi 100 triệu đồng cho giấy phép, đường công vụ và thiết bị; năm 1 khai thác, thu ròng 300 triệu đồng; năm 2 phải chi 220 triệu đồng để hoàn nguyên môi trường và đóng mỏ. Dòng tiền −100, +300, −220 đổi dấu hai lần. Đặt x = 1 + i, phương trình −100x² + 300x − 220 = 0 cho x = 1,2764 và x = 1,7236, tức hai nghiệm 27,64% và 72,36%. Hình 5 vẽ đường NPV của dòng tiền này.
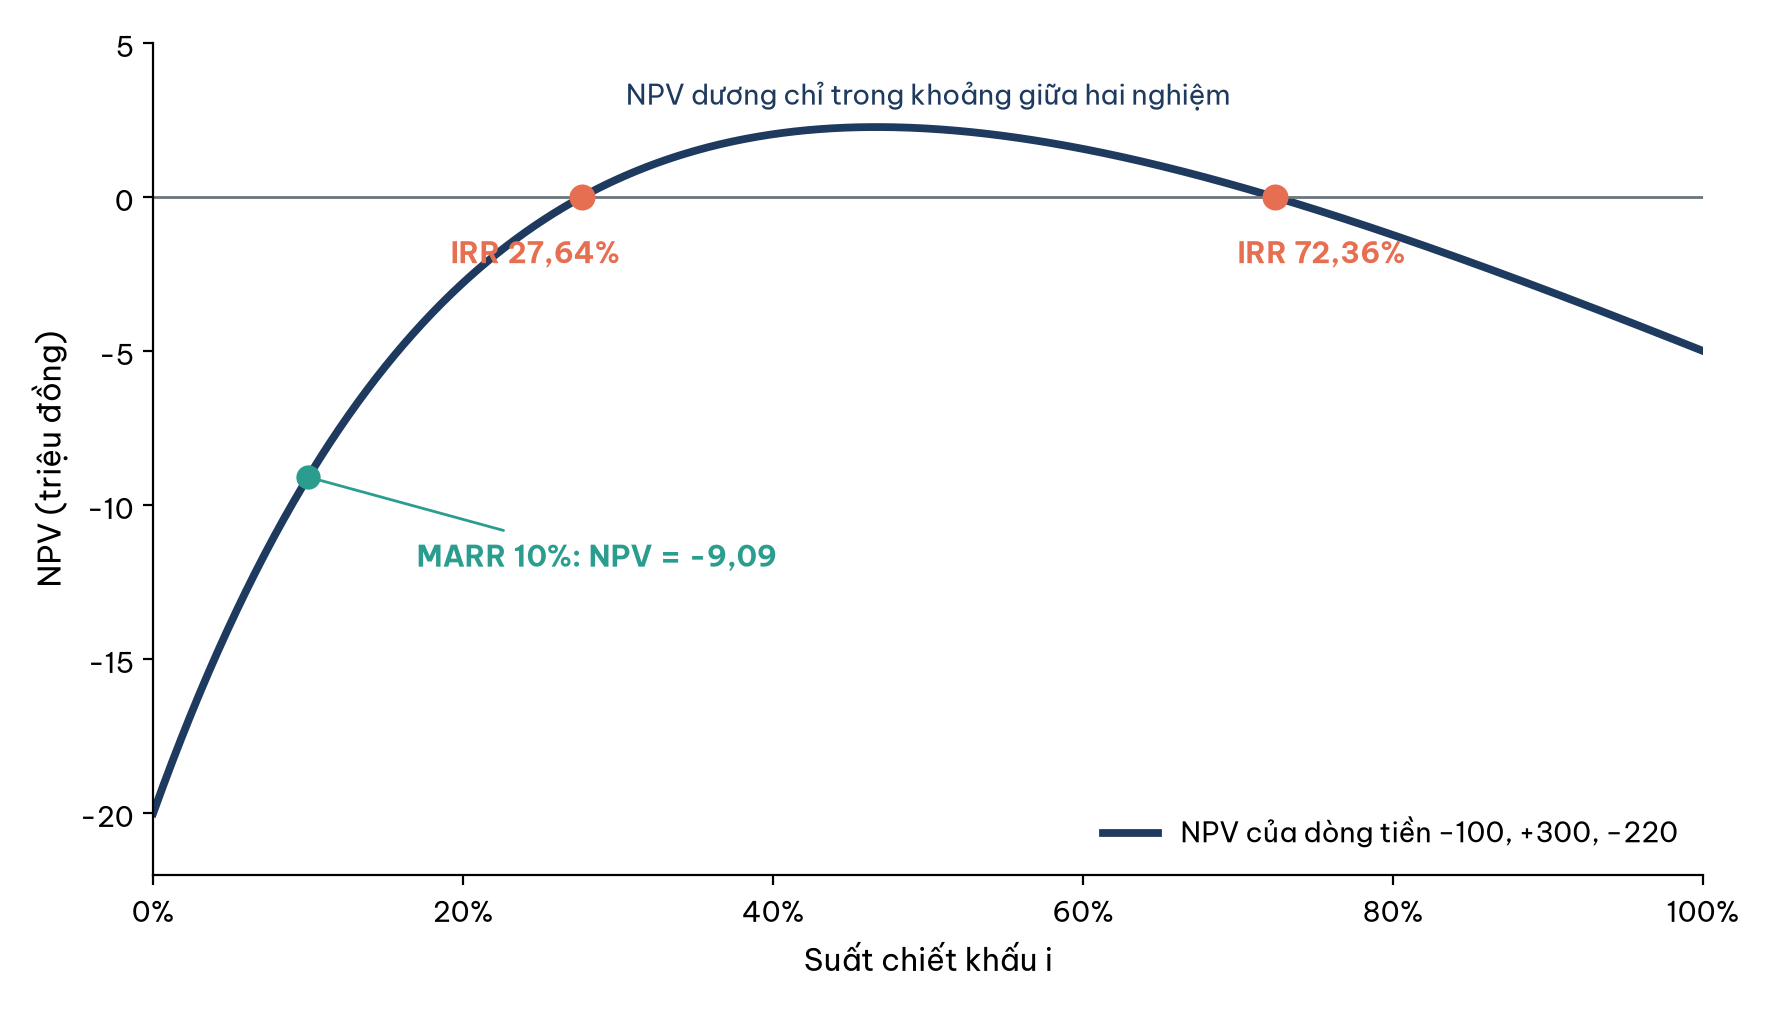
Hình 5. Dòng tiền đổi dấu hai lần cho hai nghiệm IRR, trong khi NPV ở MARR 10% vẫn âm (số liệu minh họa).
Hình 5 phơi bày cạm bẫy: cả hai nghiệm đều lớn hơn MARR 10%, nhưng NPV tại 10% là −100 + 300/1,1 − 220/1,21 = −9,09 triệu đồng, nên dự án phải bị bác bỏ. Đường NPV có dạng vòm, chỉ dương trong khoảng giữa hai nghiệm. Không thể nói dự án "sinh lời 27,64%" hay "72,36%", vì giữa đời dự án số dư vốn chưa thu hồi đổi dấu: dự án chuyển từ "doanh nghiệp cho dự án vay" sang "dự án cho doanh nghiệp vay", nên một lãi suất duy nhất không mô tả được cả hai vai. Dòng tiền tích lũy −100, 200, −20 cũng đổi dấu hai lần, nên tiêu chuẩn Norstrom không bảo đảm được nghiệm duy nhất. Hàm IRR của bảng tính chỉ trả về một nghiệm tùy giá trị đoán: =IRR(B2:B4;0,2) cho 27,64% còn =IRR(B2:B4;0,8) cho 72,36%; người không đếm dấu sẽ không biết còn nghiệm kia.
6.3. MIRR, suất thu lợi nội tại hiệu chỉnh
Cách xử lý an toàn nhất là quay về NPV ở MARR, vốn luôn cho một con số và một kết luận. Nếu cần một con số phần trăm, có thể dùng suất thu lợi nội tại hiệu chỉnh (modified internal rate of return, MIRR). MIRR gom mọi khoản chi về năm 0 theo lãi suất tài trợ, gom mọi khoản thu về năm cuối theo lãi suất tái đầu tư, rồi tìm tốc độ tăng trưởng nối hai đầu: MIRR = (giá trị tương lai các khoản thu / giá trị hiện tại các khoản chi)^(1/n) − 1 (Park, 2019).
Với mỏ đất, nếu lãi suất vay là 10% và lãi suất tái đầu tư là 12%: giá trị hiện tại các khoản chi là 100 + 220/1,10² = 281,8 triệu đồng; giá trị tương lai khoản thu là 300 × 1,12 = 336 triệu đồng; MIRR = (336 / 281,8)^(1/2) − 1 = 9,19%. Con số duy nhất này thấp hơn MARR 10%, nên dự án bị bác bỏ, khớp với NPV âm. Trên bảng tính, =MIRR(B2:B4;10%;12%) cho cùng kết quả (Microsoft, n.d.-b). MIRR luôn có nghiệm duy nhất nhưng không còn "nội tại": kết quả đổi theo hai lãi suất đưa từ bên ngoài vào, nên luôn phải ghi kèm chúng khi báo cáo.
7. Giả định tái đầu tư, hiểu cho đúng
Nhiều tài liệu nêu một hạn chế của IRR: phương pháp ngầm giả định các khoản thu được tái đầu tư ở chính mức IRR. Mục này làm rõ khi nào giả định ấy thật sự cần và hệ quả thực hành của nó.
Bản thân phép tính IRR không đòi hỏi tiền thu về được tái đầu tư ở đâu cả. Như Bảng 1 cho thấy, 17,19% chỉ đo tốc độ sinh lời trên phần vốn còn nằm trong máy CNC; tiền đã thu về thì ra khỏi dự án. Giả định tái đầu tư chỉ xuất hiện khi ta muốn diễn giải IRR là tốc độ tăng của toàn bộ 500 triệu đồng ban đầu tới năm 6, tức nói rằng "500 triệu đồng hôm nay sẽ thành 500 × 1,1719^6 ≈ 1.295,2 triệu đồng ở năm 6". Câu ấy chỉ đúng nếu mọi khoản 140 triệu đồng thu giữa chừng được đem đi sinh lời tiếp ở 17,19%.
Nếu xưởng chỉ có thể tái đầu tư ở MARR 10%, sáu khoản 140 triệu đồng tích lũy tới năm 6 chỉ được khoảng 1.080,2 triệu đồng, tương ứng MIRR với cả hai lãi suất bằng 10% là 13,70%, thấp hơn IRR khoảng 3,5 điểm phần trăm. Khoảng cách này càng lớn khi IRR càng cao. NPV không gặp vấn đề diễn giải này, vì chiết khấu ở MARR là định giá mọi khoản tiền theo chi phí cơ hội mà doanh nghiệp thật sự có, như trong bài Chi phí cơ hội và cái giá của mỗi lựa chọn.
Hệ quả thực hành: một IRR vượt trội so với MARR nên được đọc là biên an toàn lớn, không phải "toàn bộ vốn của tôi sẽ tăng đúng bằng IRR mỗi năm suốt vòng đời". Khi lập hồ sơ gọi vốn, ghi kèm NPV và MIRR với lãi suất tái đầu tư hợp lý để khỏi thổi phồng một con số IRR quá đẹp.
8. XIRR khi ngày tháng không đều
Hàm IRR coi mọi khoản tiền cách đều nhau đúng một kỳ, trong khi nhiều dòng tiền thật gắn với ngày cụ thể: chia lợi nhuận theo đợt quyết toán, thu hồi công nợ, giải ngân từng phần. Mục này trình bày hàm XIRR cho trường hợp ấy.
Hàm XIRR(dải giá trị; dải ngày; [giá trị đoán]) tìm lãi suất năm r sao cho tổng các khoản tiền chiết khấu theo số ngày thực tế bằng 0, với mỗi khoản chiết khấu bằng (1 + r)^(số ngày kể từ khoản đầu tiên / 365) (Microsoft, n.d.-c). Kết quả đã là lãi suất hiệu dụng năm. Hàm XNPV(lãi suất; dải giá trị; dải ngày) là bản tương ứng của NPV.
Ví dụ, chủ một hộ kinh doanh góp 300 triệu đồng ngày 15/01/2026 vào một hợp đồng hợp tác phân phối vật liệu xây dựng với một đại lý quen, nhận chia lợi nhuận theo các đợt quyết toán không cố định (số liệu minh họa). Bảng 5 ghi dòng tiền theo cách bố trí trên bảng tính, cột A là ngày, cột B là số ngày, cột C là dòng tiền, cùng kết quả hai cách tính.
Bảng 5. Dòng tiền hợp tác phân phối theo ngày thực tế và kết quả XIRR (triệu đồng, số liệu minh họa)
| Ô | Ngày | Số ngày từ khoản đầu tiên | Dòng tiền | Ghi chú |
|---|---|---|---|---|
| Dòng 2 | 15/01/2026 | 0 | −300 | Góp vốn |
| Dòng 3 | 30/04/2026 | 105 | 60 | Quyết toán đợt 1 |
| Dòng 4 | 15/09/2026 | 243 | 90 | Quyết toán đợt 2 |
| Dòng 5 | 31/12/2026 | 350 | 80 | Quyết toán cuối năm |
| Dòng 6 | 20/06/2027 | 521 | 120 | Kết thúc hợp tác, hoàn vốn còn lại |
| Đúng | =XIRR(C2:C6;A2:A6) | 18,36% mỗi năm | Lãi suất hiệu dụng năm theo ngày thực tế | |
| Sai | =IRR(C2:C6) | 5,86% | Coi năm khoản cách nhau đều một kỳ, như kéo dài 4 năm |
Theo Bảng 5, khoản hợp tác sinh lời khoảng 18,36% mỗi năm, cao hơn hẳn lãi suất tiết kiệm. Nếu dùng nhầm hàm IRR, bảng tính coi năm khoản tiền cách nhau đều một kỳ, tức như thể kéo dài 4 năm thay vì khoảng 17 tháng, nên cho 5,86%, một con số không có ý nghĩa gì. Với MARR 10%, =XNPV(10%;C2:C6;A2:A6) cho khoảng 20,6 triệu đồng, dương, khớp với kết luận XIRR vượt MARR. Lưu ý khoản đầu tiên trong dải phải là mốc thời gian sớm nhất; quy ước 365 ngày bỏ qua năm nhuận nhưng sai lệch không đáng kể.
9. Các lỗi thường gặp khi dùng IRR
IRR không khó tính nhưng rất dễ dùng sai. Mục này gom các lỗi đã gặp trong bài để tiện rà soát trước khi trình kết quả; Bảng 6 liệt kê chúng cùng cách tránh.
Bảng 6. Các lỗi thường gặp khi dùng IRR
| Lỗi | Biểu hiện | Cách tránh |
|---|---|---|
| Chọn phương án có IRR cao nhất | Chọn quầy mang đi X thay vì cửa hàng Y | Dùng phân tích gia số hoặc chọn NPV lớn nhất |
| So nhầm mốc trong phân tích gia số | So D với C đã bị loại, chọn nhầm D | Luôn so với phương án đang giữ |
| Áp "IRR cao là tốt" cho dòng tiền kiểu vay | Chọn khoản vay đắt nhất | Với dòng tiền vay, IRR là chi phí, càng thấp càng tốt |
| Tin vào một nghiệm khi dòng tiền đổi dấu nhiều lần | Nhận dự án mỏ có NPV âm | Đếm số lần đổi dấu, kiểm dòng tiền tích lũy, dùng NPV hoặc MIRR |
| Quên khoản chi giữa đời dự án | IRR máy CNC 17,19% thay vì 8,28% khi có đại tu | Lập đủ dòng tiền cả vòng đời |
| Đọc IRR là tốc độ tăng của toàn bộ vốn | Thổi phồng IRR cao | Đọc IRR là biên an toàn; báo kèm NPV và MIRR |
| Nội suy giữa hai mốc quá xa | 18,4% thay vì 17,19% | Kẹp nghiệm trong khoảng vài điểm phần trăm |
| Dùng IRR cho dòng tiền theo tháng rồi coi là lãi năm | Báo 1,79% như lãi suất năm | Quy về năm bằng (1 + i tháng)^12 − 1 |
| Dùng IRR cho dòng tiền ngày không đều | 5,86% thay vì 18,36% | Dùng XIRR và XNPV |
Phần lớn các lỗi trong Bảng 6 có chung một gốc: coi IRR là thước đo giá trị trong khi nó chỉ là một tỷ lệ. Khi nhờ trợ lý AI tính, nên yêu cầu rõ: làm phân tích gia số so với phương án đang giữ, đếm số lần đổi dấu trước khi báo một nghiệm và đối chiếu với NPV ở MARR, vì AI cũng hay khuyên chọn phương án có phần trăm cao nhất.
Kết luận
Suất thu lợi nội tại là mức lãi suất làm NPV của phương án bằng 0, một thuộc tính tự thân của dòng tiền, tính được mà không cần biết MARR. Về hình học, nó là điểm đường NPV cắt trục hoành; về kinh tế, nó là tốc độ sinh lời trên phần vốn còn nằm trong dự án. Có thể tìm IRR bằng thử dần và nội suy, hoặc giao cho hàm IRR, RATE của bảng tính.
Với một phương án đơn lẻ có dòng tiền thông thường, quy tắc "IRR từ MARR trở lên thì chấp nhận" cho cùng kết luận với NPV. Sự đồng thuận ấy không mở rộng sang việc xếp hạng. Vì IRR là tỷ lệ, nó bỏ qua quy mô và ưu ái phương án thu tiền sớm, như quầy cà phê 28,65% thua cửa hàng 17,57% về giá trị tạo ra. Cách xử lý là phân tích gia số, luôn so với phương án đang giữ; IRR gia số chính là điểm giao Fisher của hai đường NPV. Khi dòng tiền đổi dấu nhiều lần, hãy đếm dấu theo quy tắc Descartes, kiểm dòng tiền tích lũy, rồi quay về NPV hoặc dùng MIRR với hai lãi suất nêu rõ. Khi ngày tháng không đều, dùng XIRR thay cho IRR.
Nguyên tắc sử dụng gói trong một câu: dùng IRR để truyền đạt và để cảm nhận biên an toàn, dùng NPV để ra quyết định. Các bài tiếp theo của chuỗi sẽ áp dụng cùng logic gia số cho phân tích lợi ích chi phí của dự án công, rồi đưa khấu hao, thuế và lạm phát vào dòng tiền trước khi tính NPV hay IRR.
Đọc thêm
- Giá trị hiện tại NPV và giá trị đều hằng năm AW
- Lãi suất danh nghĩa, hiệu dụng và bẫy lãi phẳng
- Phân tích lợi ích chi phí dự án công và tỷ số B/C
- Đo giá trị dự án AI trước khi đầu tư
- Phân tích khả thi tài chính cho startup bằng NPV và IRR
Tài liệu tham khảo
Blank, L. T., & Tarquin, A. (2024). Engineering economy (9th ed.). McGraw Hill. https://www.mheducation.com/highered/product/engineering-economy-blank-tarquin/M9781264158096.html
Graham, J. R., & Harvey, C. R. (2001). The theory and practice of corporate finance: Evidence from the field. Journal of Financial Economics, 60(2–3), 187–243. https://doi.org/10.1016/S0304-405X(01)00044-7
Microsoft. (n.d.-a). IRR function. Microsoft Support. https://support.microsoft.com/en-us/office/irr-function-64925eaa-9988-495b-b290-3ad0c163c1bc
Microsoft. (n.d.-b). MIRR function. Microsoft Support. https://support.microsoft.com/en-us/office/mirr-function-b020f038-7492-4fb4-93c1-35c345b53524
Microsoft. (n.d.-c). XIRR function. Microsoft Support. https://support.microsoft.com/en-us/office/xirr-function-de1242ec-6477-445b-b11b-a303ad9adc9d
Newnan, D. G., Eschenbach, T. G., Lavelle, J. P., & Lewis, N. A. (2020). Engineering economic analysis (14th ed.). Oxford University Press. https://global.oup.com/ushe/product/engineering-economic-analysis-9780190931919
Norstrom, C. J. (1972). A sufficient condition for a unique nonnegative internal rate of return. Journal of Financial and Quantitative Analysis, 7(3), 1835–1839. https://doi.org/10.2307/2329806
Park, C. S. (2019). Fundamentals of engineering economics (4th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/fundamentals-of-engineering-economics-global-edition/P200000005189
Sullivan, W. G., Wicks, E. M., & Koelling, C. P. (2019). Engineering economy (17th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/engineering-economy-global-edition/P200000005519/9781292264905