
PHÂN RÃ CHỈ SỐ ĐỂ TÌM NGUYÊN NHÂN
Đặt kỳ vọng, phân rã để khoanh vùng, lập luận về nguyên nhân gốc rễ rồi kết luận đúng mức bằng chứng
Doanh thu tháng của một cửa hàng trực tuyến giả định giảm từ 600 triệu xuống 540 triệu đồng. Cuộc họp khẩn đưa ra năm giả thuyết trong mười phút: quảng cáo kém hiệu quả, đối thủ giảm giá, thuật toán tìm kiếm thay đổi, mùa thấp điểm, giao diện mới khó dùng. Mỗi người bảo vệ giả thuyết của bộ phận mình. Cuộc họp kết thúc với năm việc phải làm và không ai biết việc nào đáng làm trước.
Vấn đề không phải thiếu ý tưởng mà là thiếu thứ tự. Trước khi hỏi "vì sao", cần biết chính xác cái gì đã thay đổi; trước khi biết cái gì thay đổi, cần biết thế nào là "bình thường". Doanh thu giảm 10% có thể là bất thường cần điều tra, cũng có thể chỉ là dao động mùa vụ quen thuộc.
Phân tích chẩn đoán (diagnostic analytics) là loại hình phân tích trả lời câu hỏi "vì sao điều đó xảy ra" (Richardson & Watson, 2024). Bài viết trình bày một quy trình bốn bước. Mục 1 bàn bước đặt kỳ vọng. Mục 2 trình bày phân rã, nhóm kỹ thuật bóc tách một con số tổng hợp để khoanh vùng thay đổi. Mục 3 trình bày các kỹ thuật lập luận về nguyên nhân gốc rễ. Mục 4 bàn ba mức kết luận và cách viết kết luận đúng mức bằng chứng.
1. Đặt kỳ vọng trước khi nhìn số
Phân tích chẩn đoán gắn liền với một thông lệ quản lý: quản lý theo ngoại lệ (management by exception). Nhà quản lý tập trung vào những gì lệch khỏi kỳ vọng; chừng nào chi phí tiếp thị còn trong ngân sách, không có lý do gì để điều tra. Nguyên tắc cốt lõi suy ra từ đó là muốn phát hiện bất thường, trước hết phải có kỳ vọng. Kỳ vọng có thể đến từ dữ liệu lịch sử, chuẩn ngành, ngân sách hay một mô hình thống kê, như dự báo trong bài Dự báo doanh số bằng chuỗi thời gian cho doanh nghiệp.
Richardson và Watson (2024) gợi ý viết ra ba cột trước mỗi cuộc điều tra: kỳ vọng là gì, bất thường lệch khỏi kỳ vọng ra sao và lời giải thích có thể là gì. Bảng 1 là bốn ví dụ.
Bảng 1. Kỳ vọng, bất thường và lời giải thích có thể
| Chức năng | Kỳ vọng | Bất thường | Giải thích có thể |
|---|---|---|---|
| Tiếp thị | Doanh số tăng xấp xỉ mức tăng của ngành | Doanh số tăng gấp đôi đối thủ gần nhất | Một sản phẩm mới bán tốt bất thường: sự thật mới |
| Kế toán | Chi phí ghi nhận đúng chuẩn mực | Một khoản nghiên cứu được vốn hóa thay vì ghi chi phí | Thiết bị thử nghiệm dùng nhiều năm, vốn hóa là đúng |
| Tài chính | Giá trái phiếu công ty bám sát trái phiếu chính phủ | Giá rớt mạnh | Kết quả kinh doanh kém, bị hạ xếp hạng |
| Vận hành | Tỷ lệ nghỉ việc tương đương năm trước | Cao hơn 25% | Doanh nghiệp khác trả đãi ngộ tốt hơn |
Nguồn: phỏng theo Richardson & Watson (2024).
Cột cuối của Bảng 1 quan trọng nhất, vì nó nhắc rằng một bất thường có thể là lỗi, có thể là sự thật mới và chỉ đôi khi là gian lận. Dòng kế toán là ví dụ: điều trông như sai chuẩn mực hóa ra là cách ghi đúng. Các kỹ thuật phát hiện bất thường, như định luật Benford trong kiểm toán hay biểu đồ kiểm soát trong quản lý chất lượng, nằm ở bước này; chúng chỉ ra chỗ cần đào sâu, chưa chứng minh điều gì. Bài Định luật Benford trong phát hiện gian lận là một ví dụ.
2. Phân rã để khoanh vùng
Phân rã (decomposition) tiếp cận chẩn đoán theo hướng khác các kỹ thuật tìm nguyên nhân bên ngoài: nó bóc tách một con số tổng hợp thành các thành phần để xem thành phần nào đã thay đổi. Có bốn trục phân rã thường gặp, mỗi trục có một kỹ thuật tiêu biểu gắn với một ngành nhưng dùng được rộng hơn, như Bảng 2.
Bảng 2. Bốn trục phân rã một chỉ số
| Trục phân rã | Kỹ thuật tiêu biểu | Câu hỏi trả lời |
|---|---|---|
| Theo chiều dữ liệu | Đào sâu, ngược lên, bảng chéo | Thay đổi nằm ở sản phẩm, vùng, kênh hay thời điểm nào? |
| Theo các bước của quy trình | Phân tích phễu | Khách rơi rụng ở bước nào? |
| Theo nhóm gia nhập | Phân tích cohort | Nhóm khách nào, đến từ khi nào, hành xử khác? |
| Theo một đẳng thức | DuPont, chênh lệch giá và lượng | Thành phần nào của công thức đã thay đổi? |
Nguồn: dựa trên Sharda et al. (2024) và Richardson & Watson (2024).
2.1. Phân rã theo đẳng thức
Trục thứ tư thường là chỗ nên bắt đầu, vì nó nhanh và chặt chẽ: viết chỉ số cần giải thích thành tích hoặc tổng các thành phần, rồi xem thành phần nào thay đổi. Trong thương mại điện tử, doanh thu bằng lượt truy cập nhân tỷ lệ chuyển đổi nhân giá trị đơn trung bình. Hình 1 áp đẳng thức này vào cửa hàng ở đầu bài.
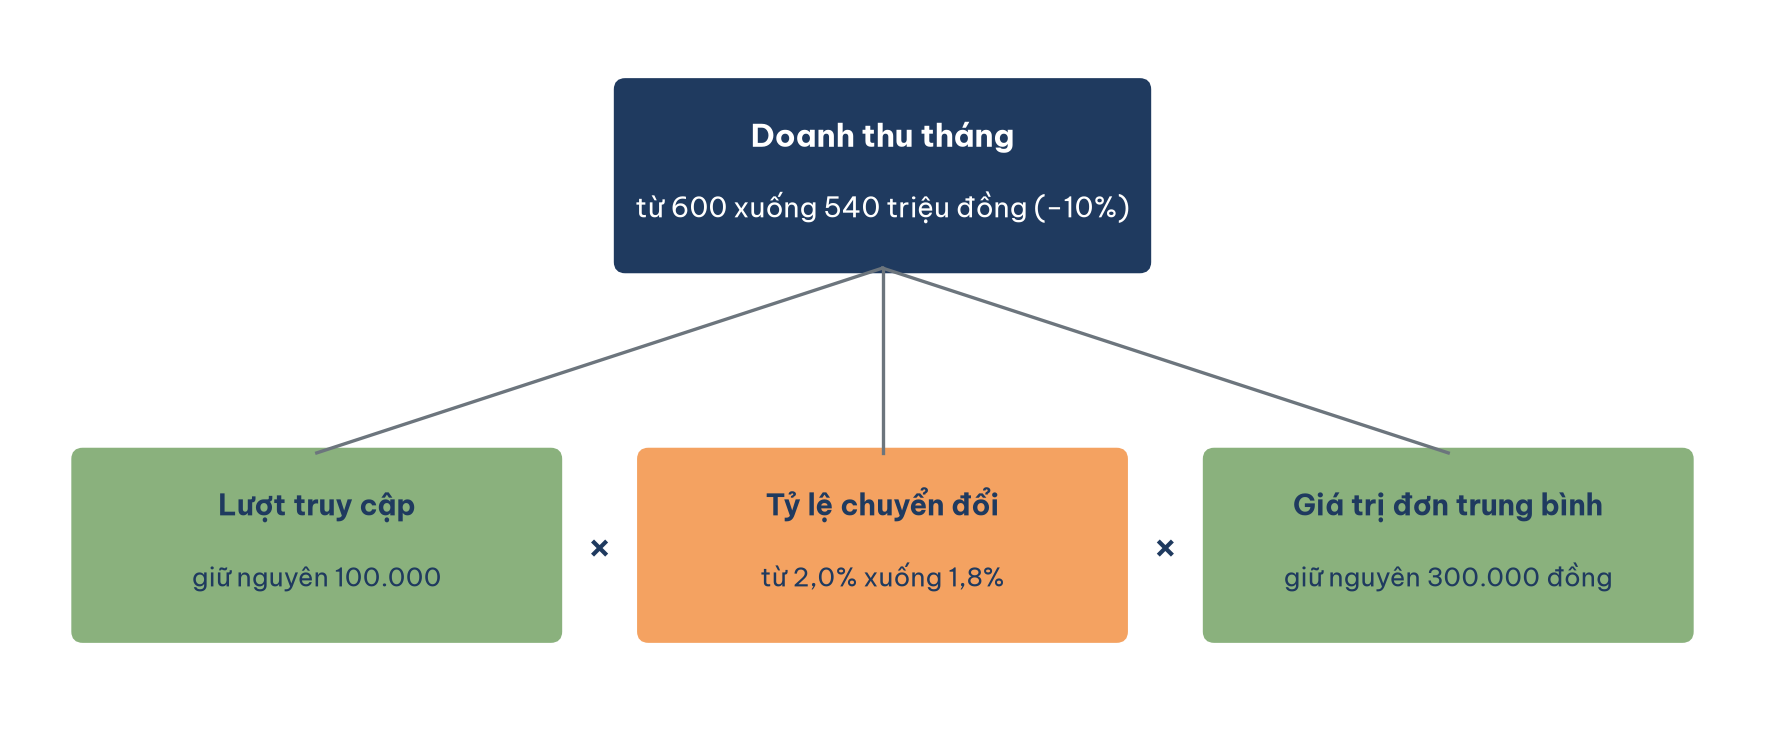
Hình 1. Phân rã doanh thu tháng theo đẳng thức (tình huống giả định).
Hình 1 trả lời ngay câu hỏi mà cuộc họp năm giả thuyết không trả lời được: lượt truy cập giữ ở 100.000 và giá trị đơn vẫn 300.000 đồng, nên toàn bộ mức giảm 60 triệu đồng nằm ở tỷ lệ chuyển đổi, từ 2,0% xuống 1,8%. Ba trong năm giả thuyết bị loại ngay: thuật toán tìm kiếm và quảng cáo kém sẽ làm giảm lượt truy cập, đối thủ giảm giá thường kéo giá trị đơn hoặc lượt truy cập, nhưng hai thành phần này không đổi. Cùng cách làm có tên phân tích DuPont trong tài chính, tách lợi nhuận trên vốn chủ sở hữu thành biên lợi nhuận, vòng quay tài sản và đòn bẩy và phân tích chênh lệch giá và lượng trong kế toán quản trị (Richardson & Watson, 2024).
2.2. Phân rã theo các bước
Biết tỷ lệ chuyển đổi giảm rồi, bước tiếp theo là hỏi giảm ở công đoạn nào. Phân tích phễu (funnel analysis) tách hành trình mua hàng thành các bước và đo tỷ lệ đi tiếp ở từng bước. Hình 2 đặt phễu của hai quý cạnh nhau.
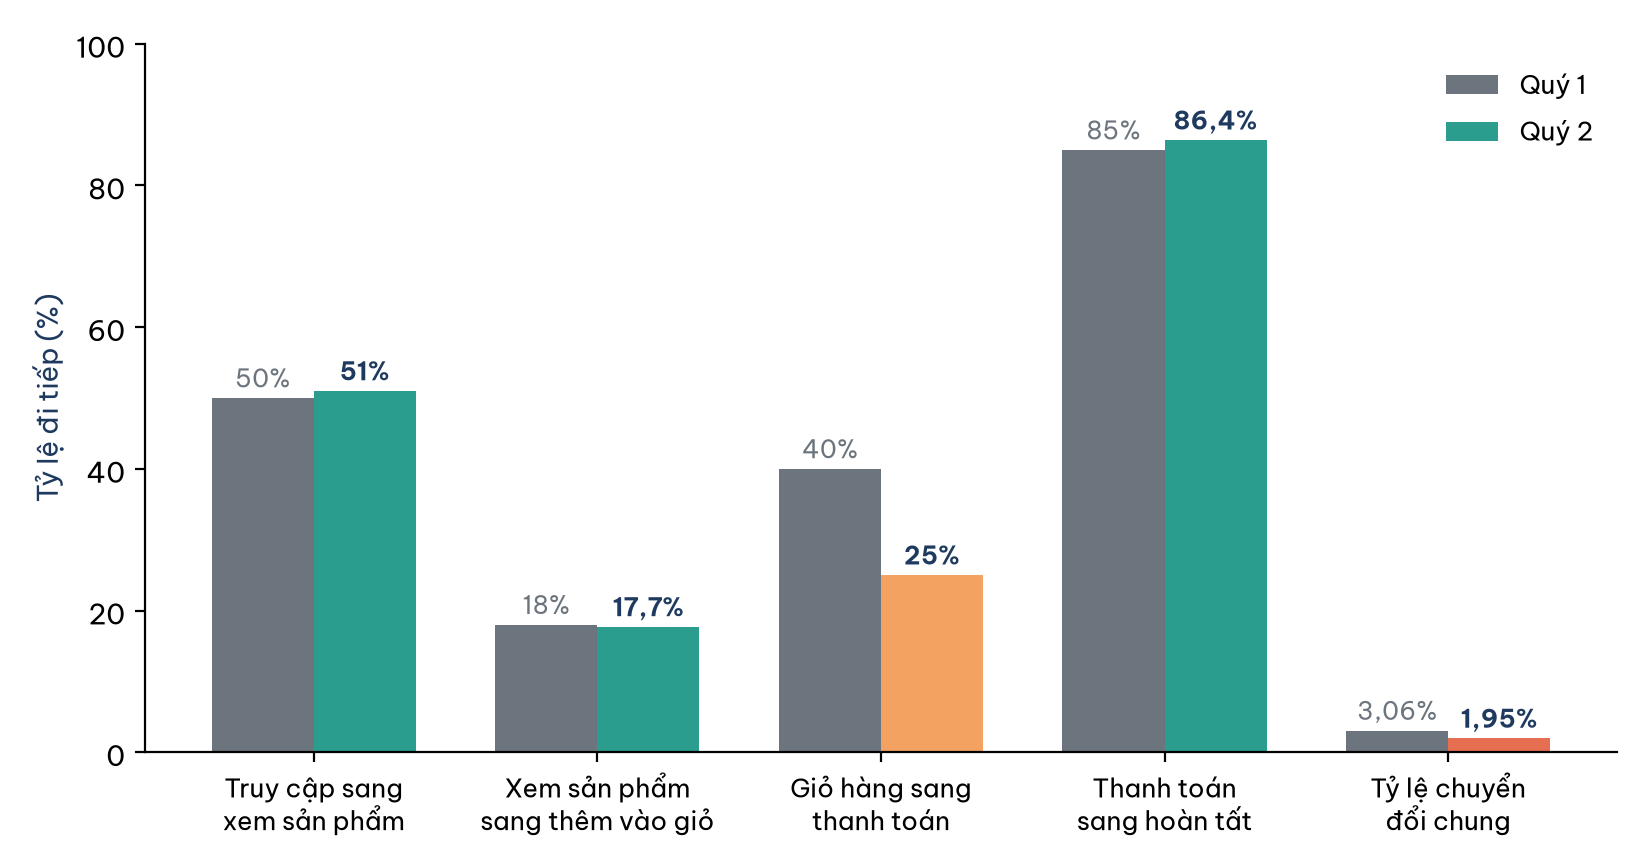
Hình 2. Phân tích phễu hai quý (tình huống giả định).
Trong Hình 2, tỷ lệ chuyển đổi chung giảm hơn một phần ba, từ 3,06% xuống 1,95%. Đặt hai phễu cạnh nhau, ba bước gần như không đổi; toàn bộ mức giảm nằm ở bước từ giỏ hàng sang thanh toán, nơi tỷ lệ đi tiếp rơi từ 40% xuống 25%. Phép phân rã đã khoanh vùng xong, nhưng chưa nói vì sao: một lỗi cổng thanh toán, một khoản phí vận chuyển mới hay một thay đổi giao diện trang giỏ hàng là những giả thuyết cần kiểm tiếp. Phễu ra đời trong tiếp thị, nhưng cách phân rã theo bước dùng được cho mọi quy trình nhiều công đoạn, từ hồ sơ vay qua các bước thẩm định đến ứng viên qua các vòng tuyển dụng.
Hai trục còn lại bổ sung cho phép phân rã. Đào sâu (drill-down) tóm tắt dữ liệu ở các cấp ngày càng cụ thể, như bóc từng lớp của củ hành: theo ngày có thể cho thấy tỷ lệ thanh toán sụt đúng từ một ngày cụ thể, trùng với ngày cập nhật giao diện (Sharda et al., 2024). Phân tích cohort tách theo nhóm khách gia nhập cùng thời điểm, như bài Phân tích cohort trong giữ chân khách hàng trình bày. Cần cảnh giác với một bẫy của phân rã theo chiều dữ liệu: khi cơ cấu các nhóm thay đổi, con số tổng có thể đi ngược với mọi nhóm thành phần, như bài Nghịch lý Simpson trong phân tích dữ liệu phân tích.
3. Lập luận về nguyên nhân gốc rễ
Phân rã cho biết thay đổi nằm ở đâu; các kỹ thuật định tính giúp lập luận vì sao. Phân tích nguyên nhân gốc rễ (root cause analysis) là quy trình xác định các yếu tố đã gây ra một thay đổi; có thể có nhiều hơn một nguyên nhân gốc rễ. Khi phân tích, cần phân biệt bốn loại yếu tố: nguyên nhân gốc rễ thật sự; yếu tố không liên quan; yếu tố tương quan, chỉ là triệu chứng khác của cùng nguyên nhân; và yếu tố đóng góp trong chuỗi sự kiện. Một cách làm hữu ích là đặt các yếu tố nghi ngờ lên một dòng thời gian, nhớ rằng nguyên nhân có thể xảy ra từ nhiều tuần trước khi thay đổi bộc lộ.
Công cụ đơn giản nhất là 5 Whys, khởi nguồn từ hệ thống sản xuất Toyota: lặp lại câu hỏi "tại sao" khoảng năm lần để đi từ triệu chứng xuống gốc rễ. Áp vào cửa hàng ở đầu bài: doanh thu giảm vì tỷ lệ chuyển đổi giảm; tỷ lệ chuyển đổi giảm vì nhiều khách bỏ ở bước giỏ hàng; khách bỏ ở giỏ hàng vì phí vận chuyển giờ mới hiện ra ở bước này; phí hiện muộn vì giao diện mới bỏ ô ước tính phí ở trang sản phẩm; ô đó bị bỏ vì quy trình phát hành giao diện không có bước kiểm tra ảnh hưởng tới chuyển đổi. Nguyên nhân gốc rễ không phải "tỷ lệ chuyển đổi giảm" mà là thiếu một bước kiểm tra trong quy trình phát hành.
5 Whys rẻ và nhanh, nhưng phụ thuộc vào hiểu biết của người hỏi và dễ bỏ sót khi vấn đề có nhiều nhánh. Khi đó dùng sơ đồ xương cá (Ishikawa): vấn đề đặt ở đầu cá, các nhóm nguyên nhân như sản phẩm, giá, kênh, xúc tiến, quy trình tỏa ra như những chiếc xương, mỗi nhóm chia thành nguyên nhân con. Sơ đồ xương cá là cầu nối từ lập luận định tính sang kiểm chứng định lượng: từ mỗi nhánh, người phân tích chọn chỗ để đào sâu vào dữ liệu. Với những vấn đề cứ tái diễn sau khi đã sửa, hay xấu đi chính vì được sửa, mũi tên nhân quả không chạy một chiều nữa và cần đến tư duy hệ thống như bài Tư duy hệ thống cho nhà quản lý trình bày.
4. Ba mức kết luận
Một báo cáo chẩn đoán có thể đưa ra ba loại kết luận rất khác nhau về độ mạnh và lỗi phổ biến nhất là trình bày loại yếu như thể nó là loại mạnh. Bảng 3 phân biệt ba mức.
Bảng 3. Ba mức kết luận chẩn đoán
| Mức | Nghĩa là | Bằng chứng cần có | Câu viết mẫu |
|---|---|---|---|
| Có liên hệ | Hai đại lượng biến động cùng nhau | Tương quan, hồi quy trên dữ liệu quan sát | "Tuần nào phí vận chuyển cao, tỷ lệ bỏ giỏ cũng cao" |
| Có đóng góp | Thành phần nào chiếm bao nhiêu trong thay đổi của tổng | Một phép phân rã theo đẳng thức hoặc theo bước | "Toàn bộ mức giảm doanh thu nằm ở bước giỏ hàng sang thanh toán" |
| Có tác động nhân quả | Thay đổi yếu tố này làm kết quả thay đổi | Thử nghiệm có đối chứng, hoặc thiết kế bán thực nghiệm khi giả định được thỏa | "Hiện lại ô ước tính phí làm tỷ lệ thanh toán tăng trở lại gần mức cũ" |
Phân rã ở Mục 2 cho kết luận mức hai: nó chỉ ra thay đổi nằm ở đâu, không cho biết vì sao. Chuỗi 5 Whys ở Mục 3 cho một giả thuyết nhân quả hợp lý, nhưng chưa phải bằng chứng. Muốn lên mức ba, cửa hàng cần một thử nghiệm: hiện lại ô ước tính phí cho một nửa số khách chọn ngẫu nhiên và so tỷ lệ thanh toán của hai nhóm, như bài Thử nghiệm A/B từ giả thuyết đến kết luận hướng dẫn. Lý do không thể nhảy thẳng từ tương quan sang nhân quả được bàn kỹ trong bài Tương quan không phải nhân quả và 5 bẫy cần tránh.
Một kết luận chẩn đoán đáng tin còn phải đứng vững trước các lời giải thích thay thế. Cách làm hiệu quả là viết ra, trước khi nhìn số, mỗi giả thuyết sẽ để lại dấu vết gì trên dữ liệu: ở nhóm nào, thời điểm nào, chỉ số nào. Giả thuyết "mùa thấp điểm" sẽ làm giảm lượt truy cập; giả thuyết "đối thủ giảm giá" sẽ làm giảm cả lượt truy cập lẫn tỷ lệ chuyển đổi ở mọi bước; giả thuyết "giao diện giỏ hàng" chỉ làm giảm một bước. Dữ liệu ở Hình 2 chỉ khớp với giả thuyết thứ ba.
AI giúp được ở bước liệt kê giả thuyết và dựng sơ đồ xương cá, vì nó nghĩ ra nhiều nhánh nhanh hơn một nhóm họp. Nhưng AI hay kết luận vượt mức bằng chứng, viết "nguyên nhân là…" khi dữ liệu chỉ cho thấy liên hệ. Trước khi gửi báo cáo, hãy đọc lại từng câu kết luận, dù do người hay máy viết và tự hỏi: bằng chứng đạt mức nào và câu chữ có đang nói mạnh hơn mức ấy không?
Kết luận
Tìm nguyên nhân của một chỉ số đi xuống là một quy trình có thứ tự. Đặt kỳ vọng trước để biết thế nào là bất thường. Phân rã để khoanh vùng: theo đẳng thức, doanh thu giảm 60 triệu đồng hóa ra nằm trọn ở tỷ lệ chuyển đổi; theo phễu, nằm trọn ở bước giỏ hàng sang thanh toán. Chỉ khi đó mới lập luận về nguyên nhân gốc rễ bằng 5 Whys hay sơ đồ xương cá và mỗi giả thuyết phải được đối chiếu với dấu vết nó để lại trên dữ liệu.
Kết luận phải viết đúng mức bằng chứng: liên hệ, đóng góp hay nhân quả. Phân rã cho biết ở đâu, không cho biết vì sao; chỉ thử nghiệm có đối chứng mới cho phép nói "thay đổi này gây ra kết quả kia". Cuộc họp năm giả thuyết ở đầu bài lẽ ra chỉ cần một bảng phân rã để loại bốn giả thuyết và một thử nghiệm để xác nhận giả thuyết còn lại.
Đọc thêm
- Phân tích cohort trong giữ chân khách hàng
- Tư duy hệ thống cho nhà quản lý
- Thử nghiệm A/B từ giả thuyết đến kết luận
- Nghịch lý Simpson trong phân tích dữ liệu
- Tương quan không phải nhân quả và 5 bẫy cần tránh
- Năm loại hình phân tích kinh doanh
Tài liệu tham khảo
Richardson, V. J., & Watson, M. W. (2024). Introduction to business analytics. McGraw Hill. https://www.mheducation.com/highered/product/introduction-business-analytics-richardson-watson/9781265450175.html
Sharda, R., Delen, D., & Turban, E. (2024). Business intelligence, analytics, data science, and AI: A managerial perspective (5th ed.). Pearson. https://www.pearson.com/en-us/subject-catalog/p/business-intelligence-analytics-data-science-and-ai/P200000009781