
KHẤU HAO, LÁ CHẮN THUẾ VÀ DÒNG TIỀN SAU THUẾ
Khấu hao không tốn tiền nhưng làm giảm thuế, nên chọn cách khấu hao đúng sẽ tăng giá trị thật của dự án
Bài nên đọc trước
Một doanh nghiệp bao bì ở Hưng Yên cân nhắc mua dây chuyền in và bế hộp giá 1.200 triệu đồng, dùng 5 năm. Dây chuyền tạo thêm dòng tiền ròng trước thuế 500 triệu đồng mỗi năm và cuối năm thứ năm bán thanh lý được 200 triệu đồng (số liệu minh họa). Với suất thu lợi tối thiểu chấp nhận được (MARR) 10%, giá trị hiện tại ròng (NPV) trước thuế là 819,6 triệu đồng. Sau khi nộp thuế thu nhập doanh nghiệp 20%, NPV chỉ còn 597,6 triệu đồng: thuế lấy đi 222 triệu đồng, hơn một phần tư giá trị dự án. Con số ấy không cố định. Chỉ cần đổi cách khấu hao, không đổi một con ốc nào trên dây chuyền, NPV sau thuế có thể lên 618 triệu đồng hoặc tụt xuống 585 triệu đồng.
Lý do nằm ở một nghịch lý. Khấu hao là chi phí sổ sách, không làm tiền rời khỏi doanh nghiệp, như đã phân tích trong bài Chi phí cơ hội và cái giá của mỗi lựa chọn. Nhưng vì khấu hao được trừ khi tính thu nhập chịu thuế, mỗi đồng khấu hao làm doanh nghiệp nộp ít thuế hơn một khoản bằng thuế suất nhân với đồng ấy. Khoản thuế không phải nộp này, gọi là lá chắn thuế (tax shield), là tiền thật. Bài này làm lại các phép tính của bài Giá trị hiện tại NPV và giá trị đều hằng năm AW, lần này trên dòng tiền sau thuế.
Bài viết gồm mười phần. Mục 1 phân biệt nguyên giá, giá trị sổ sách và giá bán thanh lý. Mục 2 tóm tắt quy định khấu hao tài sản cố định ở Việt Nam. Mục 3 trình bày ba phương pháp khấu hao. Mục 4 nêu thuế suất thuế thu nhập doanh nghiệp hiện hành. Mục 5 giải thích lá chắn thuế từ khấu hao và lãi vay. Mục 6 lập bảng dòng tiền sau thuế từng năm. Mục 7 so NPV sau thuế giữa khấu hao nhanh và đường thẳng. Mục 8 xử lý lãi, lỗ khi thanh lý. Mục 9 làm lại bài toán thuê hay mua có tính thuế, còn mục 10 nêu cách làm trên bảng tính và các lỗi thường gặp.
1. Khấu hao trong dòng tiền và ba con số dễ nhầm
Mục này nhắc lại khấu hao đứng ở đâu trong dòng tiền và phân biệt ba con số thường bị dùng lẫn.
Khấu hao (depreciation) là việc phân bổ có hệ thống giá trị của một tài sản cố định vào chi phí của các năm sử dụng. Bài Chi phí cơ hội và cái giá của mỗi lựa chọn đã giải thích vì sao khấu hao là chi phí sổ sách: tiền đã rời doanh nghiệp một lần vào ngày mua máy, các bút toán khấu hao sau đó không kèm đồng tiền nào. Vì vậy khấu hao không bao giờ được đưa trực tiếp vào dòng tiền của phương án; làm vậy là tính khoản đầu tư hai lần (Newnan và cộng sự, 2020). Bài này chỉ thêm một bước: khấu hao không đi vào dòng tiền nhưng đi vào phép tính thuế, mà thuế thì là dòng tiền.
Ba con số cần tách rạch ròi. Nguyên giá (original cost) là toàn bộ chi phí để có tài sản ở trạng thái sẵn sàng sử dụng, gồm giá mua, vận chuyển, lắp đặt và chạy thử. Giá trị sổ sách (book value), trong kế toán Việt Nam gọi là giá trị còn lại của tài sản cố định, bằng nguyên giá trừ khấu hao lũy kế; đây là con số thuần kế toán. Giá bán thanh lý (salvage value) là số tiền thực tế bán được tài sản ở một thời điểm, khoản mà bài giá trị hiện tại gọi là giá trị còn lại theo nghĩa thị trường. Chỉ giá bán thanh lý mới là dòng tiền thật; giá trị sổ sách không phải dòng tiền nhưng quyết định phần thuế phát sinh khi bán. Cũng đừng nhầm thời gian trích khấu hao, một tham số kế toán và thuế chọn trong khung pháp lý, với tuổi thọ của máy; câu hỏi giữ máy bao lâu là chủ đề của bài Thay thế thiết bị và tuổi thọ kinh tế của máy móc.
2. Quy định về khấu hao tài sản cố định ở Việt Nam
Phương pháp phân tích là chung cho mọi nước, nhưng tham số đầu vào do luật từng nước quy định. Mục này tóm tắt khung quy định Việt Nam.
Việc trích khấu hao tài sản cố định của doanh nghiệp hiện được hướng dẫn tại Thông tư 45/2013/TT-BTC của Bộ Tài chính, đã được sửa đổi, bổ sung nhiều lần (Bộ Tài chính, 2013). Ngày 01/7/2026, Bộ Tài chính ban hành Quyết định 1760/QĐ-BTC công bố Thông tư 45/2013/TT-BTC, cùng các thông tư sửa đổi số 147/2016/TT-BTC, 28/2017/TT-BTC và 30/2025/TT-BTC, tiếp tục có hiệu lực (Bộ Tài chính, 2026). Vì quy định đang được rà soát để thay thế, các ngưỡng và hệ số dưới đây cần đối chiếu với văn bản còn hiệu lực khi áp dụng; phương pháp tính thì không đổi.
Theo thông tư, tài sản hữu hình là tài sản cố định khi thỏa mãn đồng thời ba tiêu chuẩn: chắc chắn thu được lợi ích kinh tế trong tương lai; thời gian sử dụng trên một năm; nguyên giá xác định tin cậy và từ 30 triệu đồng trở lên. Thời gian trích khấu hao của từng nhóm tài sản phải nằm trong khung tối thiểu và tối đa ở phụ lục của thông tư; chẳng hạn máy công cụ có khung từ 7 đến 15 năm. Doanh nghiệp tự chọn phương pháp và thời gian trích trong khung, thông báo với cơ quan thuế trước khi thực hiện và phải áp dụng nhất quán; mỗi tài sản chỉ được đổi phương pháp một lần (Bộ Tài chính, 2013).
Quy ước Việt Nam khác phần lớn giáo trình nước ngoài ở một điểm ảnh hưởng trực tiếp đến kết quả: khấu hao tính trên nguyên giá và tài sản được khấu hao hết về không, không trừ giá bán thanh lý ước tính như quy ước thường gặp trong sách của Park (2019) hay Sullivan và cộng sự (2019). Hệ quả là thuế khi thanh lý ở Việt Nam thường là khoản phải nộp thêm chứ không phải khoản tiết kiệm.
3. Ba phương pháp khấu hao
Thông tư cho phép ba phương pháp: đường thẳng, số dư giảm dần có điều chỉnh và theo số lượng, khối lượng sản phẩm. Mục này minh họa bằng dây chuyền ở phần mở đầu, giả định khung thời gian cho phép chọn 5 năm.
3.1. Đường thẳng và khấu hao nhanh theo đường thẳng
Phương pháp đường thẳng (straight-line) phân bổ đều nguyên giá cho các năm: D = nguyên giá / thời gian trích khấu hao. Với dây chuyền, mức khấu hao mỗi năm là 1.200 / 5 = 240 triệu đồng và giá trị sổ sách giảm đều về không sau 5 năm. Đây là phương pháp phổ biến nhất vì đơn giản và dễ kiểm tra.
Ít người để ý rằng phương pháp đường thẳng cũng có biến thể nhanh. Thông tư cho phép doanh nghiệp hoạt động có hiệu quả kinh tế cao khấu hao nhanh, nhưng tối đa không quá 2 lần mức xác định theo phương pháp đường thẳng, áp dụng cho máy móc, thiết bị, dụng cụ đo lường, thí nghiệm, phương tiện vận tải và một số nhóm khác; khi trích nhanh, doanh nghiệp phải bảo đảm kinh doanh có lãi, phần trích vượt mức cho phép không được tính vào chi phí khi tính thuế (Bộ Tài chính, 2013). Nếu 5 năm là mức tối thiểu của khung, khấu hao nhanh gấp đôi nghĩa là trích 40% nguyên giá mỗi năm: 480, 480 rồi 240 triệu đồng, hết giá trị sau năm thứ ba.
3.2. Số dư giảm dần có điều chỉnh
Phương pháp số dư giảm dần có điều chỉnh (adjusted declining balance) trích nhiều ở những năm đầu. Mức khấu hao năm t bằng giá trị sổ sách đầu năm nhân tỷ lệ khấu hao nhanh, tức tỷ lệ đường thẳng nhân hệ số điều chỉnh. Hệ số điều chỉnh do thông tư ấn định theo thời gian trích khấu hao: 1,5 nếu đến 4 năm, 2,0 nếu trên 4 đến 6 năm và 2,5 nếu trên 6 năm. Cụm từ "có điều chỉnh" chỉ một quy tắc quan trọng: những năm cuối, khi mức tính theo số dư bằng hoặc thấp hơn mức bình quân (giá trị sổ sách còn lại chia số năm còn lại), doanh nghiệp chuyển sang chia đều phần còn lại. Không có quy tắc này, tài sản không bao giờ được khấu hao hết, vì mỗi năm chỉ lấy đi một tỷ lệ của phần còn lại.
Phương pháp này không dành cho mọi doanh nghiệp. Nó chỉ áp dụng cho doanh nghiệp thuộc lĩnh vực có công nghệ đòi hỏi thay đổi, phát triển nhanh, với tài sản cố định đầu tư mới (chưa qua sử dụng) thuộc nhóm máy móc, thiết bị, dụng cụ làm việc đo lường, thí nghiệm (Bộ Tài chính, 2013). Giả định dây chuyền đủ điều kiện, tỷ lệ là 2,0 / 5 = 40%. Bảng 1 lập bảng khấu hao theo hai phương pháp và chỉ rõ năm chuyển sang chia đều.
Bảng 1. Khấu hao dây chuyền 1.200 triệu đồng theo đường thẳng và số dư giảm dần có điều chỉnh (triệu đồng, số liệu minh họa)
| Năm | Đường thẳng: khấu hao | Đường thẳng: sổ sách cuối năm | Số dư giảm dần: sổ sách đầu năm | Mức theo số dư (40%) | Mức bình quân số năm còn lại | Khấu hao được trích | Sổ sách cuối năm |
|---|---|---|---|---|---|---|---|
| 1 | 240 | 960 | 1.200 | 480 | 240 | 480 | 720 |
| 2 | 240 | 720 | 720 | 288 | 180 | 288 | 432 |
| 3 | 240 | 480 | 432 | 172,8 | 144 | 172,8 | 259,2 |
| 4 | 240 | 240 | 259,2 | 103,7 | 129,6 | 129,6 | 129,6 |
| 5 | 240 | 0 | 129,6 | 51,8 | 129,6 | 129,6 | 0 |
| Tổng | 1.200 | 1.200 |
Bảng 1 cho thấy ba năm đầu mức theo số dư còn cao hơn mức bình quân nên được giữ. Đến năm thứ tư, mức theo số dư chỉ còn 259,2 × 40% = 103,7 triệu đồng, thấp hơn mức bình quân 259,2 / 2 = 129,6 triệu đồng, nên từ năm này doanh nghiệp chuyển sang trích đều 129,6 triệu đồng cho hai năm cuối. Hình 1 đặt hai phương pháp cạnh nhau: bên trái là mức khấu hao mỗi năm, bên phải là giá trị sổ sách cuối năm.
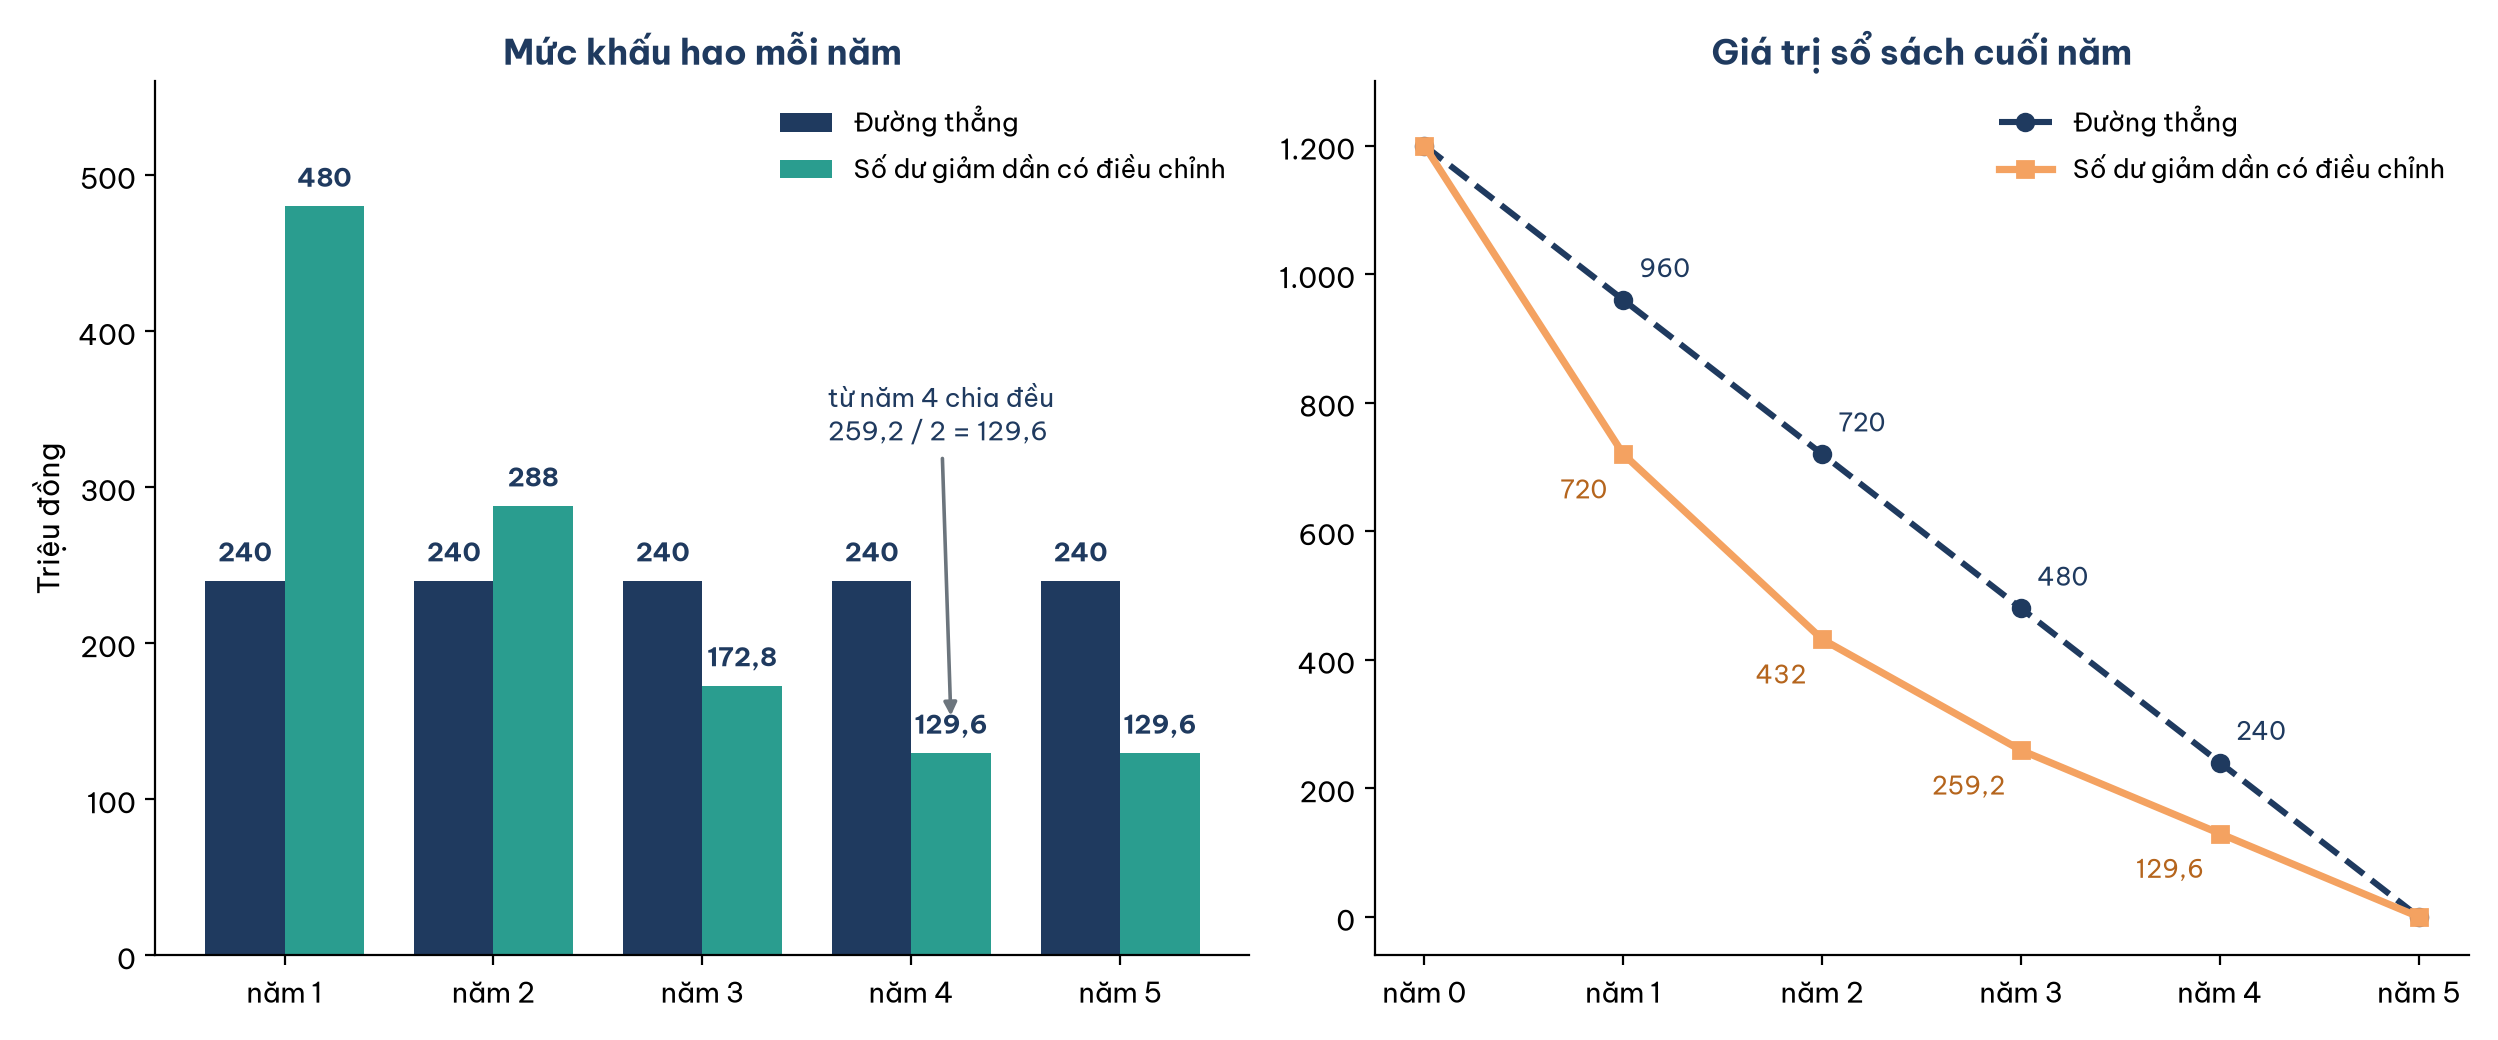
Hình 1. Mức khấu hao và giá trị sổ sách của dây chuyền theo hai phương pháp: phân bổ khác nhau theo thời gian nhưng cùng về không sau 5 năm (triệu đồng, số liệu minh họa).
Điểm mấu chốt của Hình 1 là tổng khấu hao cả đời của hai phương pháp bằng nhau, đều bằng nguyên giá 1.200 triệu đồng. Phương pháp chỉ quyết định khấu hao rơi vào năm nào. Chính sự khác biệt về thời điểm ấy, chứ không phải về tổng lượng, sẽ tạo ra giá trị ở mục 7.
3.3. Theo số lượng, khối lượng sản phẩm
Phương pháp theo sản lượng (units of production) gắn khấu hao với cường độ sử dụng thay vì với thời gian. Mức khấu hao trên một đơn vị sản phẩm bằng nguyên giá chia cho tổng sản lượng theo công suất thiết kế; khấu hao mỗi năm bằng sản lượng thực tế nhân với mức trên một đơn vị. Thông tư chỉ cho áp dụng với máy móc, thiết bị trực tiếp sản xuất sản phẩm, xác định được tổng sản lượng theo công suất thiết kế và có công suất sử dụng thực tế bình quân tháng trong năm không thấp hơn 100% công suất thiết kế (Bộ Tài chính, 2013). Điều kiện cuối khá chặt: phương pháp này dành cho máy chạy hết công suất, không dành cho máy để không nửa năm.
Xét một cơ sở sản xuất gạch không nung ở Thanh Hóa mua máy ép giá 900 triệu đồng, tổng sản lượng theo công suất thiết kế 6 triệu viên, công suất thiết kế 1 triệu viên mỗi năm (số liệu minh họa). Nhờ chạy thêm ca, sản lượng thực tế năm đầu đạt 1,4 triệu viên rồi giảm dần khi máy cũ đi. Mức khấu hao là 900 triệu đồng / 6 triệu viên = 150 đồng mỗi viên. Bảng 2 cho thấy máy hết khấu hao sau 5 năm thay vì 6, vì sản lượng mỗi năm đều vượt công suất thiết kế.
Bảng 2. Khấu hao máy ép gạch 900 triệu đồng theo sản lượng, 150 đồng mỗi viên (số liệu minh họa)
| Năm | Sản lượng thực tế (triệu viên) | Khấu hao (triệu đồng) | Giá trị sổ sách cuối năm (triệu đồng) |
|---|---|---|---|
| 1 | 1,4 | 210 | 690 |
| 2 | 1,3 | 195 | 495 |
| 3 | 1,2 | 180 | 315 |
| 4 | 1,1 | 165 | 150 |
| 5 | 1,0 | 150 | 0 |
| Tổng | 6,0 | 900 |
Bảng 2 cho thấy khấu hao theo sản lượng nhanh khi máy làm nhiều và chậm khi máy làm ít, nên chi phí khấu hao trên mỗi viên gạch luôn ở 150 đồng. Khi sản lượng những năm đầu cao, lá chắn thuế cũng đến sớm, giống tinh thần của khấu hao nhanh.
4. Thuế thu nhập doanh nghiệp và thuế suất hiện hành
Thuế suất là tham số quyết định độ lớn của mọi tác động thuế trong bài. Mục này nêu các mức thuế suất theo luật hiện hành và vì sao cùng một dự án lại có giá trị khác nhau ở hai doanh nghiệp.
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 được Quốc hội thông qua ngày 14/6/2025, có hiệu lực từ ngày 01/10/2025 (Quốc hội, 2025). Luật giữ thuế suất phổ thông 20% và lần đầu phân tầng theo quy mô: thuế suất 15% áp dụng với doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng; thuế suất 17% áp dụng với doanh nghiệp có tổng doanh thu năm trên 3 tỷ đồng đến không quá 50 tỷ đồng. Doanh thu làm căn cứ là tổng doanh thu của kỳ tính thuế trước liền kề. Dầu khí và tài nguyên quý hiếm chịu thuế suất riêng cao hơn; văn bản hướng dẫn còn loại trừ một số trường hợp, như doanh nghiệp có quan hệ liên kết, khỏi mức 15% và 17%.
Việc phân tầng có ý nghĩa thực tế với doanh nghiệp nhỏ và vừa. Áp lại dây chuyền ở phần mở đầu với khấu hao đường thẳng, NPV sau thuế là 597,6 triệu đồng ở thuế suất 20%, 630,9 triệu đồng ở 17% và 653,1 triệu đồng ở 15%. Cùng một dự án, giá trị chênh nhau 55,5 triệu đồng chỉ vì quy mô doanh nghiệp thực hiện. Hai sắc thái cần nhớ. Một là thuế suất thấp hơn cũng làm lá chắn thuế nhỏ đi, nên lợi ích của khấu hao nhanh ở doanh nghiệp nhỏ kém hơn ở doanh nghiệp lớn, như Hình 4 ở mục 7 sẽ cho thấy. Hai là một dự án lớn có thể đẩy doanh thu vượt ngưỡng 50 tỷ đồng; từ kỳ tính thuế sau, toàn bộ thu nhập của doanh nghiệp chuyển sang mức 20% và dự án phải được đánh giá với thuế suất mới.
Ngoài thuế suất còn các ưu đãi theo ngành nghề, địa bàn và các quy định miễn, giảm thuế. Doanh nghiệp đang được miễn thuế thì lá chắn thuế bằng không nên việc chọn phương pháp khấu hao không còn ảnh hưởng tới dòng tiền. Mọi con số thuế suất trong bài nên được đối chiếu với quy định còn hiệu lực khi áp dụng.
5. Lá chắn thuế từ khấu hao và từ lãi vay
Đây là khái niệm trung tâm của bài. Mục này giải thích lá chắn thuế từ khấu hao, rồi mở rộng sang lãi vay và cái bẫy tính trùng đi kèm.
5.1. Lá chắn thuế từ khấu hao
Lá chắn thuế là khoản thuế doanh nghiệp không phải nộp nhờ một chi phí được trừ khi tính thuế. Với khấu hao, công thức rất gọn: lá chắn thuế năm t = D_t × t, trong đó D_t là mức khấu hao năm t và t là thuế suất (chỉ số dưới của D là năm, còn t đứng một mình là thuế suất). Với dây chuyền khấu hao đường thẳng 240 triệu đồng mỗi năm và thuế suất 20%, lá chắn thuế là 48 triệu đồng mỗi năm.
Lá chắn chỉ có giá trị khi doanh nghiệp có thu nhập chịu thuế để trừ. Doanh nghiệp đang lỗ thì khấu hao tăng thêm chỉ làm lỗ lớn hơn; lỗ được chuyển sang trừ vào các năm sau trong thời hạn luật cho phép, nên lá chắn bị hoãn và có thể mất hẳn nếu hết hạn mà vẫn chưa có lãi. Các ví dụ trong bài giả định doanh nghiệp có lãi ở mọi năm và thuế nộp ngay trong năm phát sinh.
5.2. Lá chắn thuế từ lãi vay
Lãi vay cũng là chi phí được trừ khi tính thuế, trong giới hạn quy định, nên cũng tạo lá chắn thuế. Đây là lợi thế thuế của vay nợ so với vốn chủ sở hữu mà Modigliani và Miller (1963) đã chỉ ra. Giả sử doanh nghiệp bao bì vay 600 triệu đồng để mua dây chuyền, lãi suất 10% mỗi năm, trả gốc đều 120 triệu đồng mỗi năm. Tiền lãi các năm lần lượt là 60, 48, 36, 24 và 12 triệu đồng; lá chắn thuế ở thuế suất 20% là 12; 9,6; 7,2; 4,8 và 2,4 triệu đồng, tổng 36 triệu đồng, giá trị hiện tại ở 10% khoảng 29,0 triệu đồng. Nói cách khác, khoản vay lãi 10% chỉ tốn 10% × (1 − 0,2) = 8% sau thuế.
Chỗ dễ sai là đếm lá chắn lãi vay hai lần. Cách làm chuẩn là tách quyết định đầu tư khỏi quyết định tài trợ: lập dòng tiền sau thuế của dự án như thể dùng toàn vốn chủ, không trừ tiền lãi, rồi chiết khấu ở MARR sau thuế, mức đã phản ánh chi phí nợ sau thuế khi MARR được đặt theo chi phí vốn bình quân (Park, 2019). Nếu vừa trừ tiền lãi và cộng lá chắn lãi vay vào dòng tiền vừa chiết khấu ở mức ấy, lợi ích thuế của nợ bị tính trùng. Chỉ khi phân tích dòng tiền của riêng chủ sở hữu mới đưa tiền lãi, tiền gốc và lá chắn lãi vay vào dòng tiền, khi đó chiết khấu ở mức sinh lời chủ sở hữu đòi hỏi. Các ví dụ còn lại trong bài không đưa lãi vay vào dòng tiền dự án.
6. Lập bảng dòng tiền sau thuế từng năm
Có khấu hao và thuế suất, có thể lập dòng tiền sau thuế (after-tax cash flow, ATCF) cho từng năm. Mục này trình bày quy trình bốn bước và bảng dòng tiền của dây chuyền.
Quy trình cho mỗi năm gồm bốn bước: lấy dòng tiền ròng trước thuế R; trừ khấu hao D để ra thu nhập chịu thuế R − D; nhân thuế suất để ra thuế phải nộp (R − D) × t; lấy R trừ thuế để ra dòng tiền sau thuế. Gộp lại, ATCF = (R − D)(1 − t) + D, hay viết gọn hơn ATCF = R(1 − t) + D × t. Dạng thứ nhất cho thấy khấu hao bị trừ ra để tính thuế rồi được cộng trả lại vì không ai chi khoản đó. Dạng thứ hai tách dòng tiền sau thuế thành hai phần: phần dòng tiền trước thuế còn lại sau thuế và phần lá chắn thuế (Sullivan và cộng sự, 2019). Hình 2 minh họa bốn bước cho một năm của dây chuyền theo đường thẳng.
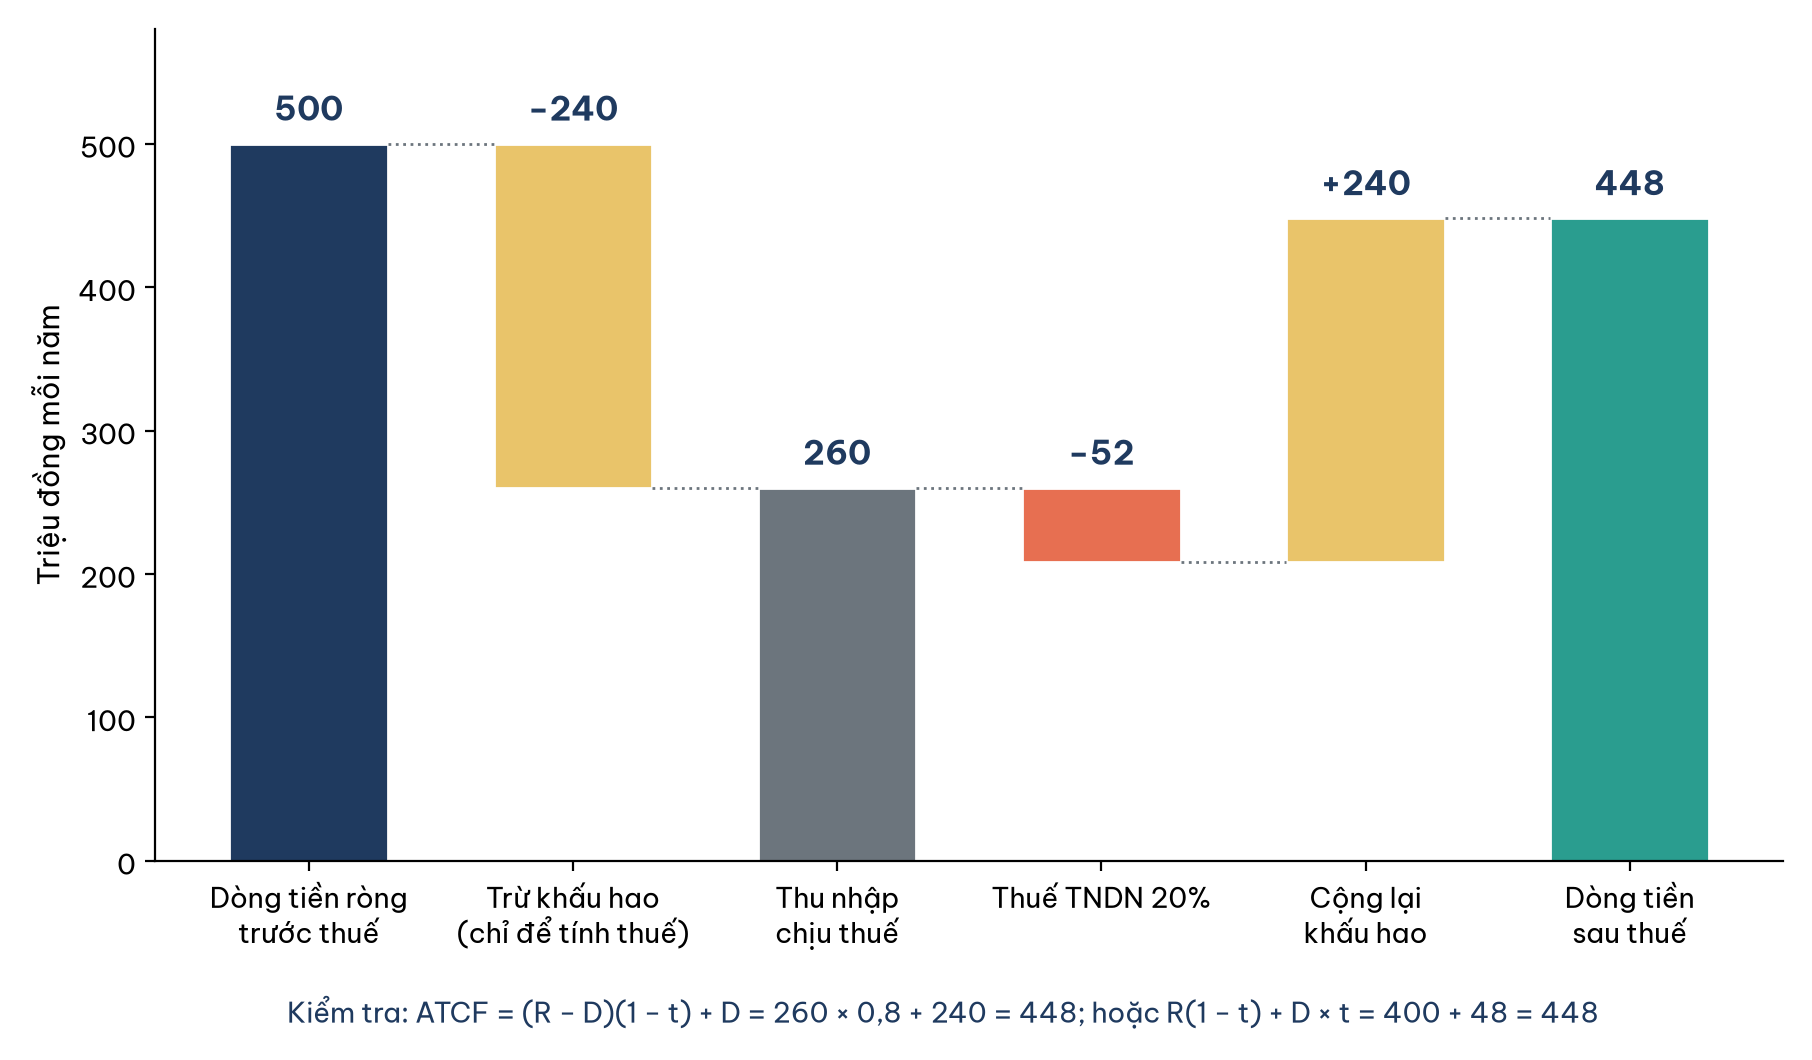
Hình 2. Từ dòng tiền trước thuế sang dòng tiền sau thuế trong một năm: khấu hao bị trừ để tính thuế rồi được cộng trả lại (triệu đồng, số liệu minh họa).
Hình 2 cho thấy dòng tiền sau thuế 448 triệu đồng gồm 400 triệu đồng là phần 500 triệu đồng còn lại sau thuế và 48 triệu đồng lá chắn thuế. Một phép thử nhanh: khi thu nhập chịu thuế dương, dòng tiền sau thuế phải nhỏ hơn dòng tiền trước thuế nhưng lớn hơn R(1 − t). Bảng 3 lập dòng tiền đủ 5 năm cho cả hai phương pháp, kèm khoản đầu tư năm 0 và khoản thanh lý sau thuế ở năm 5.
Bảng 3. Dòng tiền sau thuế của dây chuyền theo hai phương pháp khấu hao, thuế suất 20%, MARR sau thuế 10% (triệu đồng, số liệu minh họa)
| Năm | Dòng tiền trước thuế | Đường thẳng: khấu hao | Đường thẳng: thuế | Đường thẳng: ATCF | Số dư giảm dần: khấu hao | Số dư giảm dần: thuế | Số dư giảm dần: ATCF |
|---|---|---|---|---|---|---|---|
| 0 | −1.200 | −1.200 | −1.200 | ||||
| 1 | 500 | 240 | 52 | 448 | 480 | 4 | 496 |
| 2 | 500 | 240 | 52 | 448 | 288 | 42,4 | 457,6 |
| 3 | 500 | 240 | 52 | 448 | 172,8 | 65,4 | 434,6 |
| 4 | 500 | 240 | 52 | 448 | 129,6 | 74,1 | 425,9 |
| 5 | 500 | 240 | 52 | 448 | 129,6 | 74,1 | 425,9 |
| 5 (thanh lý) | 200 | 40 | 160 | 40 | 160 | ||
| Tổng thuế | 300 | 300 | |||||
| NPV ở 10% | 819,6 | 597,6 | 610,3 |
Bảng 3 cho thấy hai điều. Tổng thuế cả đời dự án của hai phương pháp bằng nhau, đều 300 triệu đồng, đúng bằng 20% của tổng lợi nhuận kế toán cả đời 5 × 500 + 200 − 1.200 = 1.500 triệu đồng. Nhưng phương pháp số dư giảm dần dồn thuế về những năm sau: năm đầu doanh nghiệp chỉ nộp 4 triệu đồng thay vì 52 triệu đồng. Có dòng tiền sau thuế, việc đánh giá bằng NPV, giá trị đều hằng năm hay IRR là gì, cách tính và cạm bẫy khi xếp hạng phương án tiến hành như cũ, với điều kiện dòng tiền sau thuế đi cùng MARR sau thuế. Nếu chỉ có MARR trước thuế, cách quy đổi gần đúng thường dùng là MARR sau thuế ≈ MARR trước thuế × (1 − t) (Newnan và cộng sự, 2020); trộn dòng tiền sau thuế với MARR trước thuế sẽ đánh giá thấp mọi dự án.
7. Khấu hao nhanh hay đường thẳng: so sánh NPV sau thuế
Bảng 3 cho thấy khấu hao nhanh làm NPV tăng 12,7 triệu đồng mà tổng thuế không đổi. Mục này giải thích vì sao, so thêm hai lựa chọn và xét ảnh hưởng của thuế suất.
Hình 3 vẽ lá chắn thuế từng năm theo ba cách khấu hao hợp lệ trong giả định của ví dụ. Cả ba có tổng lá chắn danh nghĩa 240 triệu đồng, bằng 20% nguyên giá; khác nhau chỉ là lá chắn đến sớm hay muộn.
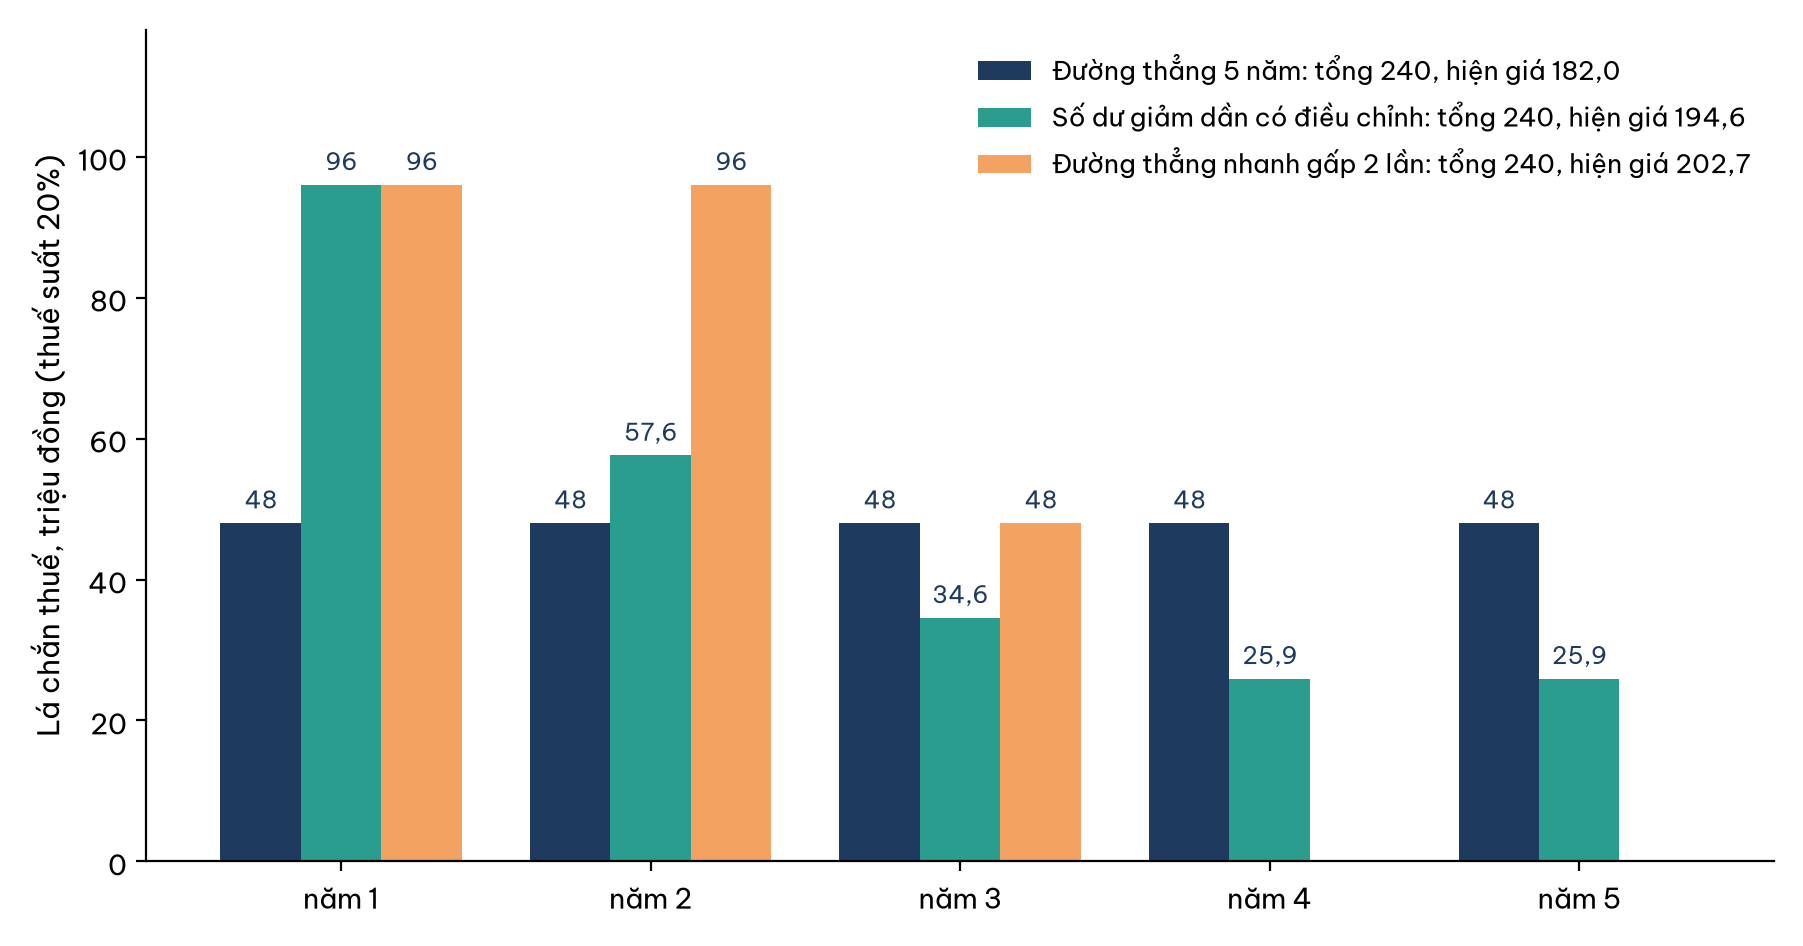
Hình 3. Lá chắn thuế từng năm theo ba cách khấu hao: cùng tổng 240 triệu đồng nhưng giá trị hiện tại khác nhau (thuế suất 20%, MARR 10%, số liệu minh họa).
Hình 3 trả lời câu hỏi ở phần mở đầu. Quy về hiện tại ở 10%, lá chắn của phương pháp đường thẳng đáng 182,0 triệu đồng, của số dư giảm dần 194,6 triệu đồng và của đường thẳng nhanh gấp đôi 202,7 triệu đồng. Chênh lệch giữa số dư giảm dần và đường thẳng là 12,7 triệu đồng, đúng bằng phần chênh NPV trong Bảng 3. Giá trị của khấu hao nhanh đến hoàn toàn từ giá trị thời gian của tiền: một đồng thuế hoãn được là một khoản vay không lãi từ ngân sách, trả dần ở các năm sau. Vì thế phát biểu "khấu hao nhanh giúp nộp ít thuế hơn" chỉ đúng nếu nhìn năm đầu; cộng đủ các năm, tổng thuế không đổi.
Lựa chọn ngược lại, kéo dài thời gian trích, thì làm mất giá trị. Giả sử doanh nghiệp chọn trích dây chuyền trong 8 năm (khung cho phép) dù chỉ dùng 5 năm. Mỗi năm chỉ trích 150 triệu đồng; khi bán ở năm 5, giá trị sổ sách còn 450 triệu đồng, bán 200 triệu đồng tạo khoản lỗ 250 triệu đồng và tiết kiệm 50 triệu đồng thuế. Tổng thuế vẫn là 300 triệu đồng, nhưng phần lá chắn bị dồn về cuối. Bảng 4 tổng hợp bốn lựa chọn.
Bảng 4. NPV sau thuế của dây chuyền theo bốn cách khấu hao, thuế suất 20%, MARR 10% (triệu đồng, số liệu minh họa)
| Cách khấu hao | Khấu hao năm 1 đến năm 5 | Sổ sách khi bán ở năm 5 | Thuế khi thanh lý | Hiện giá lá chắn từ khấu hao | Hiện giá thuế phải nộp | NPV sau thuế |
|---|---|---|---|---|---|---|
| Đường thẳng 5 năm | 240 mỗi năm | 0 | Nộp 40 | 182,0 | 222,0 | 597,6 |
| Số dư giảm dần có điều chỉnh | 480; 288; 172,8; 129,6; 129,6 | 0 | Nộp 40 | 194,6 | 209,3 | 610,3 |
| Đường thẳng nhanh gấp 2 lần | 480; 480; 240; 0; 0 | 0 | Nộp 40 | 202,7 | 201,2 | 618,3 |
| Đường thẳng 8 năm | 150 mỗi năm | 450 | Tiết kiệm 50 | 113,7 | 234,3 | 585,3 |
Bảng 4 cho thấy khoảng cách giữa lựa chọn tốt nhất và kém nhất là 33,1 triệu đồng, khoảng 4% NPV trước thuế, chỉ nhờ một quyết định kế toán. Nguyên tắc rút ra là trong khuôn khổ pháp luật cho phép, nên chọn phương pháp và thời gian khấu hao sao cho lá chắn thuế đến sớm nhất. Nhưng cụm "cho phép" mang nhiều điều kiện: khấu hao nhanh đòi hỏi doanh nghiệp có lãi, số dư giảm dần đòi hỏi ngành công nghệ thay đổi nhanh và máy mới, lựa chọn đã thông báo phải áp dụng nhất quán.
Thuế suất cũng thay đổi giá trị của lựa chọn. Hình 4 lặp lại phép so đường thẳng và số dư giảm dần ở ba mức thuế suất của Luật 67/2025/QH15.
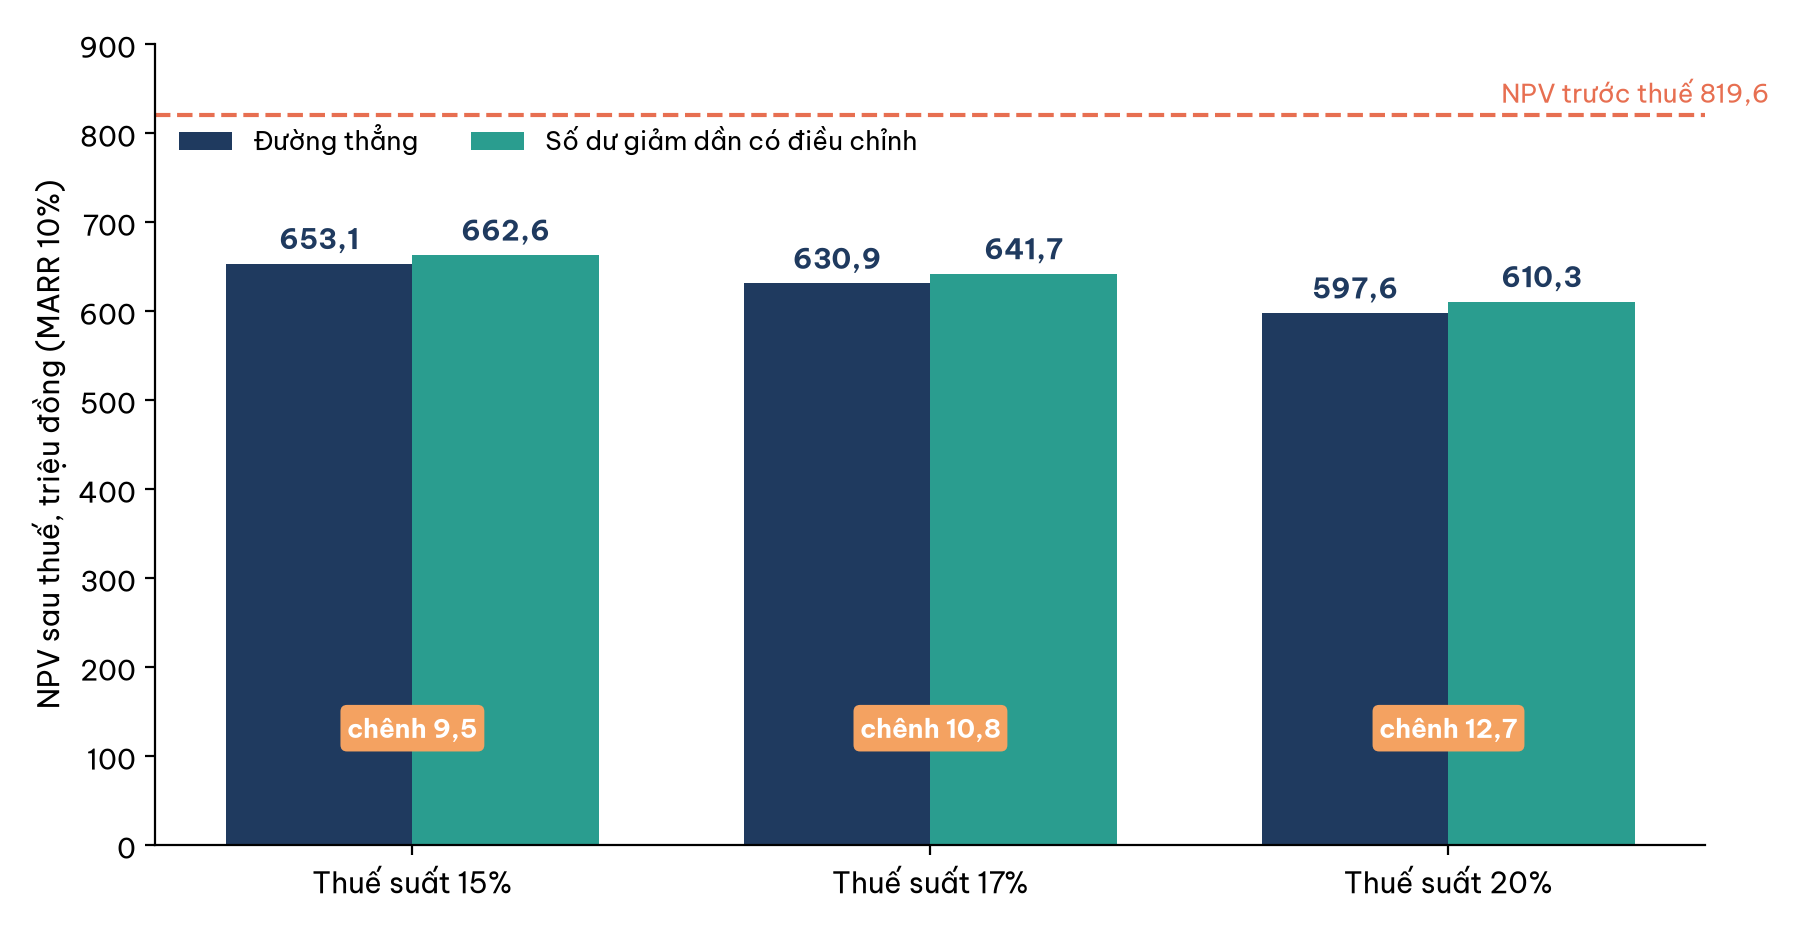
Hình 4. NPV sau thuế của dây chuyền theo thuế suất và cách khấu hao: thuế suất càng thấp, NPV càng cao nhưng lợi ích của khấu hao nhanh càng nhỏ (triệu đồng, MARR 10%, số liệu minh họa).
Hình 4 cho thấy hai hiệu ứng ngược chiều. Thuế suất thấp làm NPV tăng mạnh vì doanh nghiệp giữ lại nhiều hơn từ 500 triệu đồng mỗi năm; nhưng cũng vì thuế suất thấp, mỗi đồng khấu hao che chắn được ít thuế hơn, nên phần lợi của khấu hao nhanh giảm từ 12,7 triệu đồng ở 20% xuống 9,5 triệu đồng ở 15%. Khi doanh nghiệp được miễn thuế, phần lợi này về không.
8. Giá trị sổ sách, lãi và lỗ khi thanh lý
Khoản thanh lý cuối đời là chỗ hay bị bỏ sót nhất trong dòng tiền sau thuế. Mục này nêu nguyên tắc tính thuế khi bán tài sản.
Nguyên tắc là phần chênh lệch giữa giá bán và giá trị sổ sách tại thời điểm bán được tính vào thu nhập chịu thuế. Bán cao hơn sổ sách, phần vượt là thu nhập và phải nộp thêm thuế; bán thấp hơn, phần hụt là khoản lỗ được trừ và tạo tiết kiệm thuế; bán đúng bằng sổ sách thì không phát sinh thuế. Gộp lại, dòng tiền thanh lý sau thuế = S − (S − BV) × t, với S là giá bán và BV là giá trị sổ sách lúc bán (Blank & Tarquin, 2024). Bảng 5 áp công thức cho dây chuyền trong một số tình huống.
Bảng 5. Dòng tiền thanh lý sau thuế của dây chuyền, thuế suất 20% (triệu đồng, số liệu minh họa)
| Tình huống | Giá bán | Giá trị sổ sách | Lãi (+) hoặc lỗ (−) | Thuế nộp (+) hoặc tiết kiệm (−) | Tiền thực nhận |
|---|---|---|---|---|---|
| Bán ở năm 5, đã khấu hao hết | 200 | 0 | +200 | +40 | 160 |
| Bán ở năm 3, khấu hao đường thẳng | 400 | 480 | −80 | −16 | 416 |
| Bán ở năm 3, khấu hao số dư giảm dần | 400 | 259,2 | +140,8 | +28,2 | 371,8 |
| Bán ở năm 5, trích khấu hao 8 năm | 200 | 450 | −250 | −50 | 250 |
| Bán đúng giá trị sổ sách | Bằng sổ sách | Bằng giá bán | 0 | 0 | Bằng giá bán |
Bảng 5 làm rõ đặc thù của Việt Nam. Vì tài sản được khấu hao hết về không, đến cuối thời gian trích khấu hao giá trị sổ sách bằng không và toàn bộ tiền bán là thu nhập chịu thuế: bán dây chuyền 200 triệu đồng chỉ thu về 160 triệu đồng. Đưa thẳng 200 triệu đồng vào dòng tiền là lỗi hay gặp nhất, làm dự án trông tốt hơn thực tế. Bảng 5 cũng cho thấy khấu hao nhanh và thuế khi thanh lý đi liền với nhau: bán ở năm 3 với cùng giá 400 triệu đồng, doanh nghiệp dùng số dư giảm dần thực nhận ít hơn 44,2 triệu đồng so với đường thẳng, vì phần lá chắn đã hưởng sớm giờ bị thu lại một phần.
Chiều ngược lại cũng quan trọng: bán sớm một tài sản còn giá trị sổ sách lớn với giá thấp thì khoản lỗ thanh lý tạo ra tiết kiệm thuế mà người phân tích hay quên cộng vào, một bước quan trọng trong bài Thay thế thiết bị và tuổi thọ kinh tế của máy móc.
9. Thuê hay mua sau thuế
Bài Giá trị hiện tại NPV và giá trị đều hằng năm AW đã so thuê và mua một xe nâng điện trước thuế: mua rẻ hơn nếu dùng 5 năm, thuê rẻ hơn nếu chỉ dùng 3 năm. Mục này làm lại phép so ấy với thuế, vì tiền thuê và khấu hao đều được trừ khi tính thuế nhưng theo nhịp khác nhau.
Nhắc lại số liệu của doanh nghiệp kho vận ở Bắc Ninh (số liệu minh họa). Mua: giá 650 triệu đồng, bảo trì và pin 25 triệu đồng mỗi năm, sau 5 năm bán lại khoảng 200 triệu đồng, hoặc khoảng 350 triệu đồng nếu bán sau 3 năm. Thuê: hợp đồng thuê hoạt động trọn gói gồm bảo trì, 162 triệu đồng mỗi năm, trả vào đầu năm. Các giả định thuế: thuế suất 20%; xe khấu hao đường thẳng 5 năm, 130 triệu đồng mỗi năm; tiền thuê và chi phí bảo trì được trừ khi tính thuế; khoản giảm thuế nhờ tiền thuê trả đầu năm được ghi nhận ở cuối năm đó. Để nhất quán với dòng tiền sau thuế, MARR sau thuế được đặt 8%, tương ứng MARR trước thuế 10% nhân (1 − 0,2).
Với phương án mua dùng 5 năm, dòng tiền sau thuế là −650 triệu đồng ở năm 0; mỗi năm từ 1 đến 5 gồm bảo trì sau thuế −25 × 0,8 = −20 triệu đồng cộng lá chắn khấu hao 130 × 0,2 = 26 triệu đồng, tức +6 triệu đồng; năm 5 thêm khoản bán lại sau thuế 200 − 200 × 0,2 = 160 triệu đồng. Với phương án thuê, mỗi đầu năm chi 162 triệu đồng và mỗi cuối năm được giảm 162 × 0,2 = 32,4 triệu đồng thuế. Bảng 6 quy các khoản về hiện tại cho cả hai thời gian sử dụng.
Bảng 6. Giá trị hiện tại của chi phí sau thuế khi mua và thuê xe nâng, thuế suất 20%, MARR sau thuế 8% (triệu đồng, số liệu minh họa)
| Khoản mục (giá trị hiện tại) | Mua, dùng 5 năm | Thuê, dùng 5 năm | Mua, dùng 3 năm | Thuê, dùng 3 năm |
|---|---|---|---|---|
| Giá mua năm 0 | 650,0 | Không có | 650,0 | Không có |
| Bảo trì và pin sau thuế | 79,9 | Gồm trong tiền thuê | 51,5 | Gồm trong tiền thuê |
| Lá chắn thuế từ khấu hao | −103,8 | Không có | −67,0 | Không có |
| Bán lại sau thuế | −108,9 (nhận 160 ở năm 5) | Không có | −263,6 (nhận 332 ở năm 3) | Không có |
| Tiền thuê trả đầu năm | Không có | 698,6 | Không có | 450,9 |
| Lá chắn thuế từ tiền thuê | Không có | −129,4 | Không có | −83,5 |
| Chi phí ròng quy về hiện tại | 517,2 | 569,2 | 371,0 | 367,4 |
| Chi phí đều hằng năm | 129,5 | 142,6 | 144,0 | 142,6 |
Bảng 6 cho thấy dùng 5 năm, mua vẫn rẻ hơn thuê khoảng 52,0 triệu đồng tính theo hiện tại, tức 13,1 triệu đồng mỗi năm, gần với mức 14,5 triệu đồng mỗi năm của phép so trước thuế. Dùng 3 năm, thuê vẫn rẻ hơn nhưng chỉ khoảng 1,4 triệu đồng mỗi năm, một khoảng cách quá mỏng để quyết định chỉ bằng con số. Ở trường hợp 3 năm, xe bán 350 triệu đồng khi sổ sách còn 650 − 3 × 130 = 260 triệu đồng, nên phần lãi 90 triệu đồng chịu 18 triệu đồng thuế. Hình 5 vẽ cơ cấu của từng phương án.
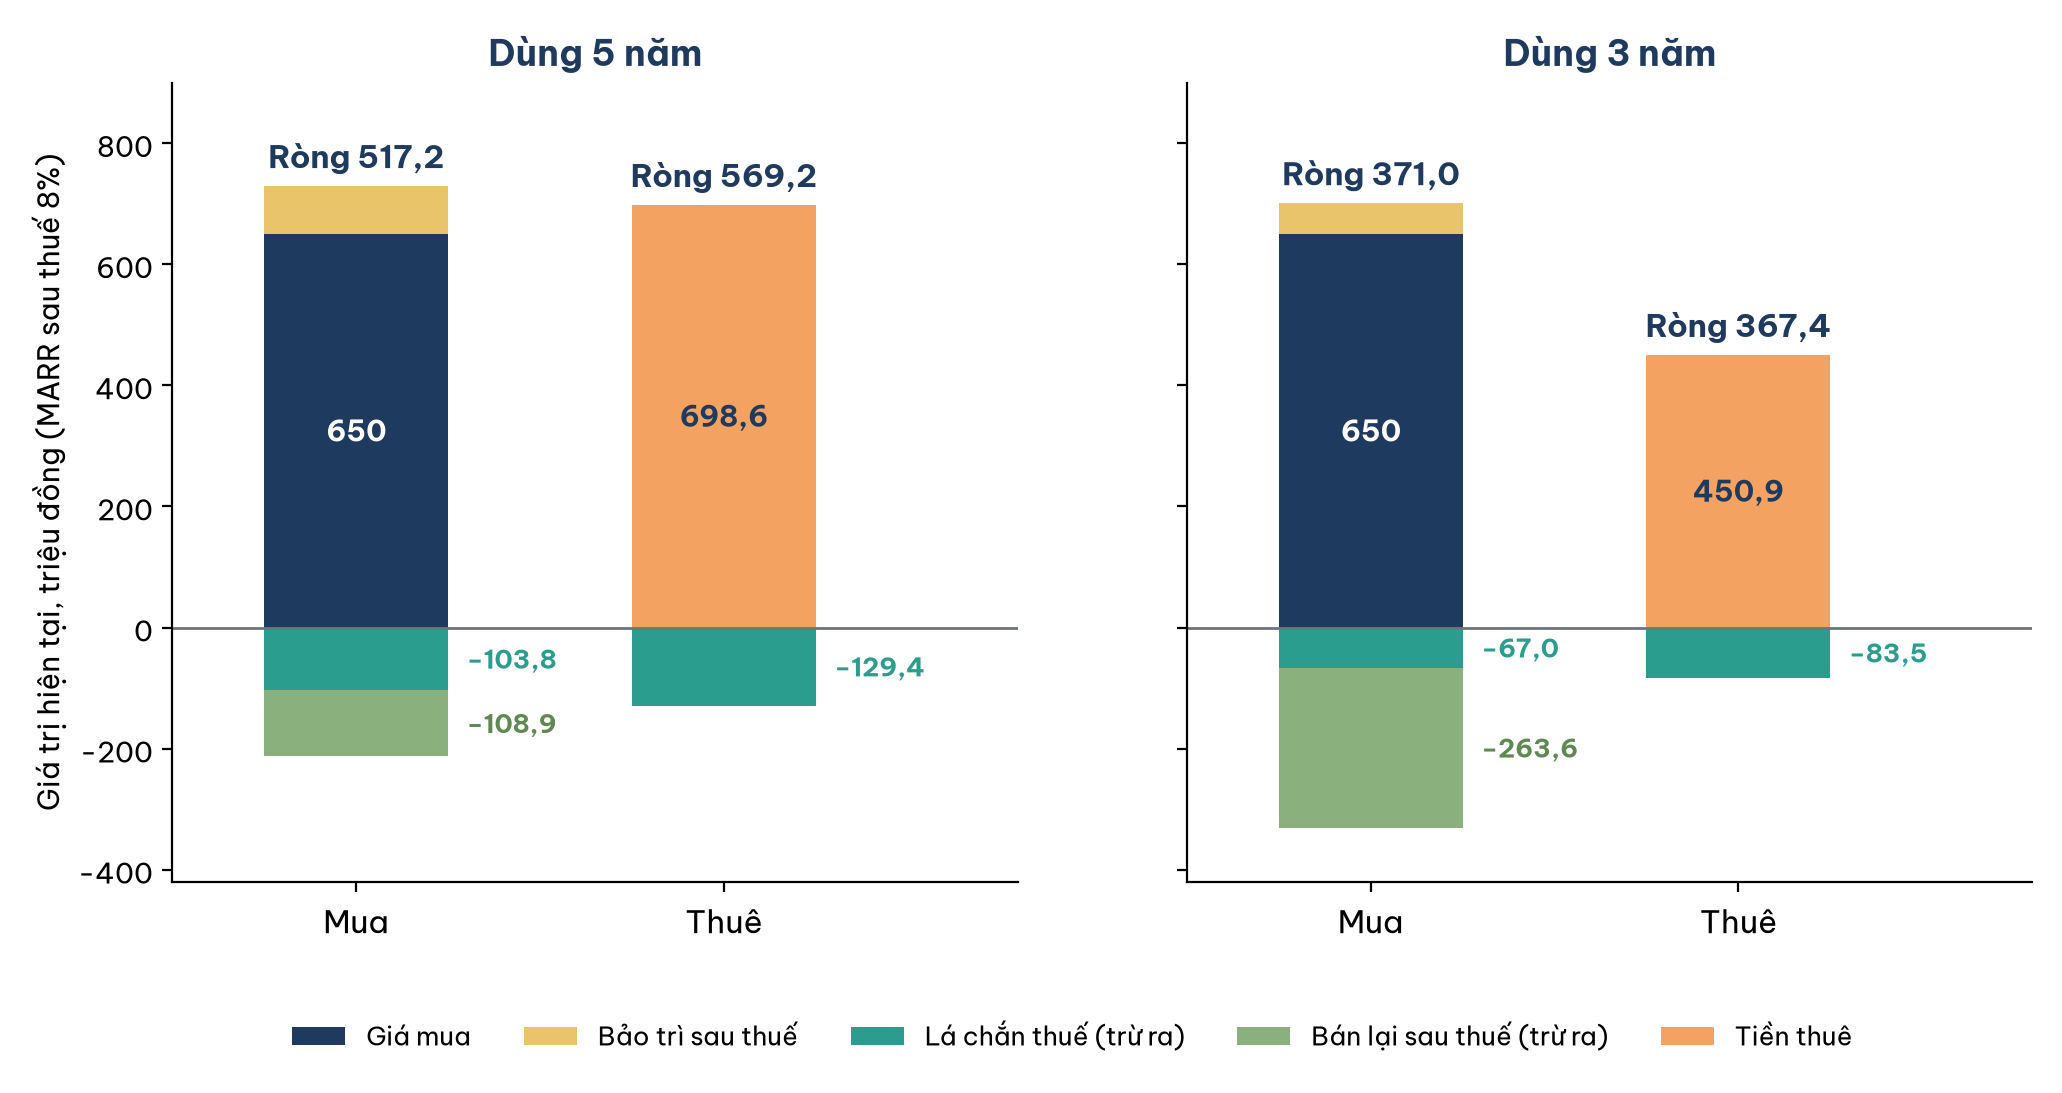
Hình 5. Cơ cấu giá trị hiện tại của chi phí sau thuế khi mua và thuê xe nâng: thuế làm cả hai phương án rẻ đi, nhưng không đều nhau (triệu đồng, MARR sau thuế 8%, số liệu minh họa).
Hình 5 cho thấy lá chắn từ tiền thuê lớn hơn lá chắn từ khấu hao: toàn bộ tiền thuê được trừ, còn khi mua thì giá mua chỉ được trừ dần qua khấu hao và giá bán lại bị đánh thuế. Thuế vì vậy nghiêng cán cân một chút về phía thuê nhưng chưa đủ để đảo kết luận. Kết luận có thể đổi nếu doanh nghiệp đang lỗ hoặc được miễn thuế, nếu được khấu hao nhanh, hoặc nếu hợp đồng là thuê tài chính; với thuê tài chính, bên thuê ghi nhận tài sản và trích khấu hao như tài sản của mình nên cách tính thuế khác hẳn.
10. Làm trên bảng tính và các lỗi thường gặp
Dòng tiền sau thuế được lập tự nhiên dưới dạng bảng theo năm. Mục này nêu cách bố trí bảng tính và các lỗi hay gặp.
Một mô hình gọn đặt các tham số ở trên cùng (nguyên giá, thời gian trích khấu hao, thuế suất, MARR sau thuế, giá bán thanh lý) và bên dưới là các cột theo năm như Bảng 3. Khấu hao đường thẳng dùng hàm SLN với giá trị thanh lý bằng không theo quy ước Việt Nam, ví dụ =SLN(1200;0;5). Với số dư giảm dần có điều chỉnh, hàm DDB không tự chuyển sang chia đều; hàm VDB thì có: khi không đặt đối số no_switch, VDB tự chuyển sang đường thẳng khi mức đường thẳng của phần còn lại lớn hơn mức theo số dư (Microsoft, n.d.), gần như trùng với quy tắc "bằng hoặc thấp hơn" của thông tư. Mức năm thứ tư của dây chuyền là =VDB(1200;0;5;3;4;2), cho đúng 129,6. Dù dùng hàm nào, nên có một dòng kiểm tra tổng khấu hao bằng nguyên giá.
Khoản thanh lý nên đặt ở một ô riêng theo công thức S − (S − BV) × t; khoản năm 0 cộng bên ngoài hàm NPV: =−1200+NPV(10%;F1:F5)+thanh_lý/(1+10%)^5.
Ngoài lỗi công thức, có năm lỗi về cách nghĩ hay gặp. Một là đưa khấu hao vào dòng tiền như một khoản chi, tính khoản đầu tư hai lần. Hai là quên thuế trên khoản thanh lý, nhất là khi tài sản đã khấu hao hết về không. Ba là trộn dòng tiền sau thuế với MARR trước thuế, hoặc vừa trừ lãi vay trong dòng tiền vừa chiết khấu ở chi phí vốn đã tính lãi vay sau thuế. Bốn là coi khấu hao nhanh là cách nộp ít thuế hơn, trong khi nó chỉ hoãn thuế và chỉ có lợi khi doanh nghiệp có lãi. Năm là dùng thuế suất, ngưỡng hay khung thời gian đã lỗi thời; công cụ trí tuệ nhân tạo hay mắc lỗi này và hay mặc định quy ước nước ngoài, nên mọi tham số pháp lý cần đối chiếu với văn bản gốc.
Kết luận
Khấu hao là chi phí sổ sách, không kèm dòng tiền, nhưng vì được trừ khi tính thuế nên nó tạo ra lá chắn thuế bằng mức khấu hao nhân thuế suất; lá chắn ấy là tiền thật. Dòng tiền sau thuế mỗi năm bằng (R − D)(1 − t) + D, hay R(1 − t) + D × t; có dòng tiền sau thuế rồi, việc đánh giá tiến hành như mọi bài trước, với điều kiện chiết khấu ở MARR sau thuế. Theo quy định Việt Nam, khấu hao tính trên nguyên giá và về hết không, doanh nghiệp được chọn giữa đường thẳng, số dư giảm dần có điều chỉnh và theo sản lượng trong những điều kiện chặt chẽ; thuế suất phổ thông 20%, doanh nghiệp nhỏ có mức 15% và 17% theo doanh thu.
Bài học lớn nhất nằm ở thời điểm chứ không ở tổng lượng. Mọi cách khấu hao cho cùng tổng thuế cả đời, nhưng cách nào kéo lá chắn về sớm hơn thì NPV cao hơn: dây chuyền 1.200 triệu đồng có NPV sau thuế từ 585,3 đến 618,3 triệu đồng chỉ vì lựa chọn kế toán. Lợi ích ấy chỉ có khi doanh nghiệp có lãi, nhỏ dần khi thuế suất thấp và bị thu lại một phần khi bán tài sản giá cao hơn sổ sách; tài sản đã khấu hao hết về không thì toàn bộ tiền bán là thu nhập chịu thuế. Với câu hỏi thuê hay mua, thuế nghiêng cán cân về phía thuê một chút, nhưng kết luận vẫn phụ thuộc chủ yếu vào thời gian sử dụng. Bước tiếp theo của chuỗi bài là lạm phát, yếu tố thứ hai cần đưa vào dòng tiền, với cùng một nguyên tắc nhất quán: dòng tiền và lãi suất chiết khấu phải cùng một mặt bằng.
Đọc thêm
- Giá trị thời gian của tiền và sơ đồ dòng tiền
- IRR là gì, cách tính và cạm bẫy khi xếp hạng phương án
- Lạm phát trong đánh giá dự án và phương trình Fisher
- Thay thế thiết bị và tuổi thọ kinh tế của máy móc
- Phân tích khả thi tài chính cho startup bằng NPV và IRR
Tài liệu tham khảo
Blank, L. T., & Tarquin, A. (2024). Engineering economy (9th ed.). McGraw Hill. https://www.mheducation.com/highered/product/engineering-economy-blank-tarquin/M9781264158096.html
Bộ Tài chính. (2013). Thông tư số 45/2013/TT-BTC hướng dẫn chế độ quản lý, sử dụng và trích khấu hao tài sản cố định. https://congbao.chinhphu.vn/van-ban/thong-tu-so-45-2013-tt-btc-4118.htm
Bộ Tài chính. (2026). Quyết định số 1760/QĐ-BTC về việc công bố Thông tư số 45/2013/TT-BTC hướng dẫn chế độ quản lý, sử dụng và trích khấu hao tài sản cố định (được sửa đổi, bổ sung) tiếp tục có hiệu lực. https://vanban.chinhphu.vn/?classid=2&docid=218751&pageid=27160
Microsoft. (n.d.). VDB function. Microsoft Support. https://support.microsoft.com/en-us/office/vdb-function-dde4e207-f3fa-488d-91d2-66d55e861d73
Modigliani, F., & Miller, M. H. (1963). Corporate income taxes and the cost of capital: A correction. The American Economic Review, 53(3), 433–443. https://www.jstor.org/stable/1809167
Newnan, D. G., Eschenbach, T. G., Lavelle, J. P., & Lewis, N. A. (2020). Engineering economic analysis (14th ed.). Oxford University Press. https://global.oup.com/ushe/product/engineering-economic-analysis-9780190931919
Park, C. S. (2019). Fundamentals of engineering economics (4th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/fundamentals-of-engineering-economics-global-edition/P200000005189
Quốc hội. (2025). Luật Thuế thu nhập doanh nghiệp (Luật số 67/2025/QH15). https://vanban.chinhphu.vn/?pageid=27160&docid=214607&classid=1&typegroupid=3
Sullivan, W. G., Wicks, E. M., & Koelling, C. P. (2019). Engineering economy (17th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/engineering-economy-global-edition/P200000005519/9781292264905