
LẠM PHÁT TRONG ĐÁNH GIÁ DỰ ÁN ĐẦU TƯ
Tách đồng tiền thực khỏi đồng tiền danh nghĩa, chiết khấu đúng suất để lạm phát không bóp méo kết quả dự án
Bài nên đọc trước
Hai chuyên viên cùng thẩm định một dây chuyền rang xay cà phê ở Đắk Lắk. Vốn đầu tư 1.000 triệu đồng, dòng tiền ròng ước tính 300 triệu đồng mỗi năm trong 5 năm theo giá bán và chi phí hiện tại. Doanh nghiệp đòi hỏi mức sinh lời 13,4% mỗi năm, con số lấy từ lãi vay ngân hàng và kỳ vọng của chủ sở hữu, trong bối cảnh lạm phát dự báo 5% mỗi năm. Chuyên viên thứ nhất chiết khấu thẳng 300 triệu đồng mỗi năm ở 13,4% và báo NPV 44,95 triệu đồng, dự án vừa đủ qua. Chuyên viên thứ hai cho dòng tiền tăng 5% mỗi năm theo giá cả nhưng chiết khấu ở 8% vì "đã tính lạm phát vào dòng tiền rồi", rồi báo NPV 379,53 triệu đồng. Hai con số chênh nhau hơn tám lần, cả hai đều sai; kết quả đúng là 197,81 triệu đồng.
Sai lầm của hai người không nằm ở công thức chiết khấu mà ở thước đo. Khi giá cả tăng, một triệu đồng năm thứ năm không mua được lượng hàng như một triệu đồng hôm nay, nên có hai cách ghi cùng một dòng tiền: theo số tiền thực sự trao tay, gọi là đồng tiền danh nghĩa, hoặc theo sức mua của một năm gốc, gọi là đồng tiền thực. Tương ứng có hai loại lãi suất, nối với nhau bằng phương trình Fisher (Fisher, 1930). Các công cụ chiết khấu đã học vẫn dùng nguyên vẹn; thứ cần thêm là kỷ luật gắn nhãn cho từng con số (Park, 2019).
Bài viết gồm chín phần. Mục 1 trình bày lạm phát và chỉ số giá tiêu dùng, kèm số liệu chính thức của Việt Nam. Mục 2 phân biệt đồng tiền thực với đồng tiền danh nghĩa. Mục 3 tách hai nghĩa của từ "danh nghĩa" và phân biệt "thực" với "hiệu dụng". Mục 4 trình bày phương trình Fisher và khi nào dạng xấp xỉ sai nhiều. Mục 5 nêu nguyên tắc nhất quán. Mục 6 xử lý các khoản không tăng theo lạm phát. Mục 7 bàn về lạm phát riêng cho từng khoản mục. Mục 8 cho thấy lạm phát bào mòn lá chắn thuế khấu hao. Mục 9 hướng dẫn dựng bảng tính tự kiểm và tổng hợp các lỗi thường gặp.
1. Lạm phát và chỉ số giá tiêu dùng
Trước khi đưa lạm phát vào dòng tiền, cần biết nó được đo thế nào và nên lấy con số nào. Mục này giới thiệu chỉ số giá tiêu dùng, lạm phát cơ bản và tác động tích lũy của lạm phát theo thời gian.
1.1. Đo lạm phát bằng chỉ số giá
Lạm phát (inflation) là hiện tượng mặt bằng giá chung của hàng hóa và dịch vụ tăng theo thời gian. Giá tăng gấp đôi cũng là một đồng chỉ còn mua được nửa lượng hàng như trước. Thước đo phổ biến nhất là chỉ số giá tiêu dùng (consumer price index, CPI), theo dõi giá của một rổ hàng hóa và dịch vụ đại diện cho chi tiêu của hộ gia đình. Như mọi chỉ số giá, nếu chỉ số tăng từ I_0 lên I_t thì một khoản chi phí C ở năm gốc trở thành xấp xỉ C × I_t / I_0 ở năm t.
Bên cạnh CPI còn có lạm phát cơ bản (core inflation), tức CPI đã loại trừ các nhóm biến động mạnh hoặc do Nhà nước điều chỉnh giá như lương thực, thực phẩm tươi sống, năng lượng, dịch vụ y tế và giáo dục. Nó phản ánh xu hướng giá nền nên hữu ích khi đặt giả định dài hạn. Ở Việt Nam, CPI do Cục Thống kê (Bộ Tài chính, trước tháng 3 năm 2025 là Tổng cục Thống kê) công bố hằng tháng. Bảng 1 tổng hợp số liệu bình quân của các kỳ gần đây.
Bảng 1. Tốc độ tăng CPI và lạm phát cơ bản bình quân của Việt Nam, so với cùng kỳ năm trước
| Kỳ | CPI bình quân | Lạm phát cơ bản bình quân | Nguồn |
|---|---|---|---|
| Năm 2024 | 3,63% | 2,71% | Tổng cục Thống kê (2025) |
| Năm 2025 | 3,31% | 3,21% | Cục Thống kê (2026a) |
| 10 tháng năm 2026 | 4,57% | 4,24% | Cục Thống kê (2026b) |
Bảng 1 cho thấy lạm phát của Việt Nam mấy năm gần đây dao động quanh 3 đến 4,5% mỗi năm. Khi đọc thông cáo cần chọn đúng loại con số: cùng một kỳ tháng 10 năm 2026, CPI tăng 5,09% so với cùng kỳ năm trước, tăng 4,41% so với tháng 12 năm 2025 và tăng 4,57% tính bình quân mười tháng (Cục Thống kê, 2026b). Phân tích dự án theo năm nên dùng mức tăng bình quân năm và luôn tra số mới nhất thay vì dùng lại con số trong một bài viết.
1.2. Tác động tích lũy của lạm phát
Lạm phát nhân dồn giống hệt lãi kép trong bài Giá trị thời gian của tiền và sơ đồ dòng tiền, chỉ khác là nó bào mòn thay vì bồi đắp: sức mua theo giá hôm nay của một khoản F nhận ở năm t là F / (1 + f)^t, với f là tỉ lệ lạm phát mỗi năm. Hình 1 vẽ sức mua của 100 triệu đồng qua 20 năm ở ba mức lạm phát.
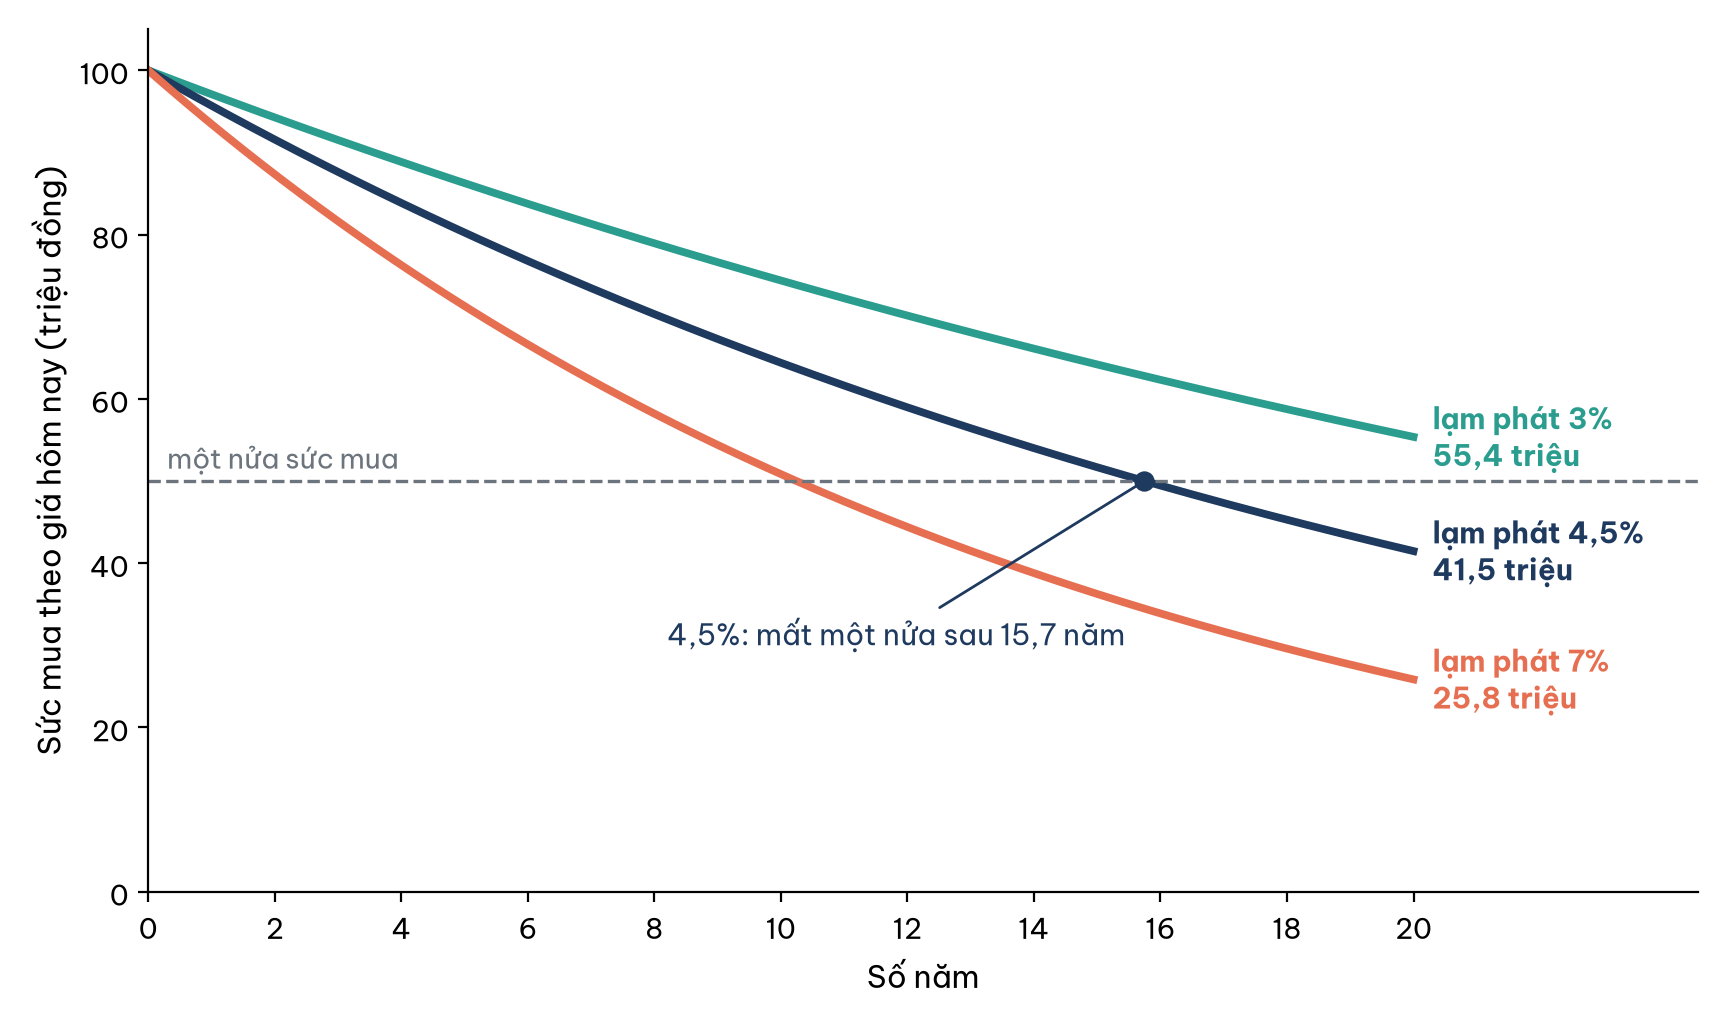
Hình 1. Sức mua theo giá hôm nay của 100 triệu đồng ở ba mức lạm phát (số liệu minh họa).
Theo Hình 1, ở lạm phát 4,5% mỗi năm, sức mua của 100 triệu đồng còn 64,4 triệu đồng sau 10 năm và 41,5 triệu đồng sau 20 năm. Giải 1,045^n = 2 được n ≈ 15,7 năm, rất gần con số 16 năm của quy tắc nhẩm 72 / 4,5. Ở 7%, sức mua mất một nửa chỉ sau khoảng 10,2 năm. Với nhà xưởng hay hợp đồng thuê đất kéo dài hai ba chục năm, bỏ qua lạm phát là sai về bản chất chứ không phải sai số nhỏ.
2. Đồng tiền thực và đồng tiền danh nghĩa
Khi có lạm phát, ta có hai thước đo tiền tệ và mọi con số phải được gắn nhãn thuộc thước đo nào. Mục này định nghĩa hai thước đo, cách quy đổi và cách nhận diện chúng.
Đồng tiền danh nghĩa (actual dollars, current dollars, còn gọi là giá hiện hành) là số tiền thực sự trao tay ở thời điểm giao dịch: con số ghi trên hóa đơn, hợp đồng, sao kê ngân hàng và báo cáo tài chính của năm đó. Đồng tiền thực (constant dollars, real dollars, còn gọi là giá cố định) là số tiền đã quy về sức mua của một năm gốc, nhờ đó so trực tiếp được qua các năm (Sullivan và cộng sự, 2019). Nếu A_thực,t là dòng tiền năm t tính theo giá năm gốc, cùng dòng tiền ấy tính bằng đồng tiền danh nghĩa là A_danh nghĩa,t = A_thực,t × (1 + f)^t.
Phép ngược lại, chia cho (1 + f)^t để đưa một khoản danh nghĩa về giá năm gốc, gọi là khử lạm phát (deflating). Nên tránh gọi phép này là "giảm phát", vì giảm phát (deflation) là hiện tượng mặt bằng giá đi xuống, một khái niệm kinh tế vĩ mô hoàn toàn khác. Ví dụ, 300 triệu đồng theo giá hôm nay phát sinh ở năm thứ ba, với lạm phát 5%, tương ứng 300 × 1,05^3 = 347,3 triệu đồng trao tay ở năm ấy. Ngược lại, tiền thuê kho cố định 200 triệu đồng mỗi năm là dòng tiền danh nghĩa; ở lạm phát 4,5%, khoản tiền năm thứ mười chỉ còn 200 / 1,045^10 ≈ 128,8 triệu đồng sức mua hôm nay.
Cạm bẫy là dữ liệu thực tế thường trộn hai loại mà không ghi nhãn. Dự báo doanh thu lập bằng đơn giá hiện tại nhân sản lượng là dòng tiền thực. Lịch trả nợ, tiền thuê cố định, khấu hao theo nguyên giá là dòng tiền danh nghĩa. Lãi suất ngân hàng và MARR doanh nghiệp quen dùng, như trong bài Giá trị hiện tại NPV và giá trị đều hằng năm AW, gần như luôn là con số danh nghĩa. Bỏ qua bước gắn nhãn này chính là gốc của sai lầm ở đầu bài.
3. Hai nghĩa của từ "danh nghĩa" và chỗ khác giữa "thực" với "hiệu dụng"
Người đã đọc bài Lãi suất danh nghĩa, hiệu dụng và bẫy lãi phẳng sẽ gặp lại từ "danh nghĩa" ở đây với một nghĩa khác. Mục này tách hai nghĩa ấy để tránh nhầm, rồi chỉ ra thứ tự đúng khi cần cả hai phép điều chỉnh.
Trong bài về lãi suất hiệu dụng, "danh nghĩa" (ký hiệu r) là lãi suất năm chưa tính hiệu ứng ghép lãi, như "12% mỗi năm, ghép lãi hằng tháng"; điều chỉnh nó cho ra lãi suất hiệu dụng (effective rate). Trong bài này, "danh nghĩa" là lãi suất chưa khử lạm phát; điều chỉnh nó cho ra lãi suất thực (real rate). Nhiều tài liệu tiếng Việt lại dịch cả effective lẫn real thành "lãi suất thực". Chuỗi bài này thống nhất: "hiệu dụng" chỉ dùng cho trục ghép lãi, "thực" chỉ dùng cho trục lạm phát (Newnan và cộng sự, 2020). Bảng 2 đặt hai trục cạnh nhau.
Bảng 2. Hai trục điều chỉnh của một con số lãi suất
| Tiêu chí | Trục kỳ ghép lãi | Trục sức mua |
|---|---|---|
| Câu hỏi trả lời | Ghép lãi nhiều lần trong năm thì cả năm tăng bao nhiêu? | Sau khi trừ phần chạy theo giá cả, sức mua tăng bao nhiêu? |
| Con số chưa điều chỉnh | Lãi suất danh nghĩa năm r | Lãi suất danh nghĩa (tính bằng tiền trao tay) |
| Con số đã điều chỉnh | Lãi suất hiệu dụng (effective) | Lãi suất thực (real) |
| Công thức | i = (1 + r/m)^m − 1 | i thực = (1 + i danh nghĩa) / (1 + f) − 1 |
| Chiều thay đổi | Tăng hoặc giữ nguyên | Giảm khi lạm phát dương |
| Ví dụ | 12% ghép tháng thành 12,68% | 12,68% với lạm phát 5% thành 7,32% |
Dòng ví dụ của Bảng 2 cũng cho thấy thứ tự đúng khi một con số cần cả hai phép điều chỉnh: quy về hiệu dụng năm trước, khử lạm phát sau. Một khoản vay công bố 12% mỗi năm ghép lãi hằng tháng có lãi suất hiệu dụng (1 + 0,12/12)^12 − 1 = 12,68%; với lạm phát 5%, lãi suất thực là 1,1268 / 1,05 − 1 = 7,32%. Khử lạm phát thẳng từ 12% cho 6,67%, thấp hơn 0,65 điểm phần trăm. Phương trình Fisher ở mục sau luôn ngầm hiểu lãi suất danh nghĩa là lãi suất hiệu dụng của đúng kỳ mà f được đo.
4. Phương trình Fisher và khi nào phép cộng thẳng sai nhiều
Tương ứng với hai thước đo tiền tệ là hai loại lãi suất. Mục này trình bày phương trình nối chúng, dạng xấp xỉ quen thuộc và các trường hợp xấp xỉ dẫn đến sai lệch đáng kể.
4.1. Dạng đầy đủ
Phương trình Fisher (Fisher equation), mang tên nhà kinh tế học Irving Fisher (1930), viết là (1 + i danh nghĩa) = (1 + i thực) × (1 + f). Một đồng vốn trước hết phải nhân lên (1 + f) chỉ để giữ nguyên sức mua, phần nhân thêm (1 + i thực) mới là mức giàu lên thật sự; giải ra, i thực = (1 + i danh nghĩa) / (1 + f) − 1. Với doanh nghiệp ở đầu bài, MARR danh nghĩa 13,4% và lạm phát 5% tương ứng MARR thực 1,134 / 1,05 − 1 = 8%; theo chiều ngược lại, 1,08 × 1,05 − 1 = 13,4%.
Lãi suất thực hoàn toàn có thể âm. Một khoản tiền gửi lãi suất 4% mỗi năm trong khi lạm phát 6% có lãi suất thực 1,04 / 1,06 − 1 ≈ −1,89%: số dư tài khoản vẫn tăng nhưng người gửi đang nghèo đi về sức mua.
4.2. Dạng xấp xỉ và sai số của nó
Khai triển phương trình được i danh nghĩa = i thực + f + i thực × f. Bỏ số hạng tích ta có dạng xấp xỉ quen thuộc i danh nghĩa ≈ i thực + f, hay i thực ≈ i danh nghĩa − f. Phép cộng thẳng hụt đúng một lượng i thực × f: với lãi suất thực 8% và lạm phát 5%, phép nhân cho 13,4% còn phép cộng cho 13%, hụt 0,4 điểm phần trăm. Hình 2 cho thấy khoảng hụt này lớn dần khi lạm phát tăng.
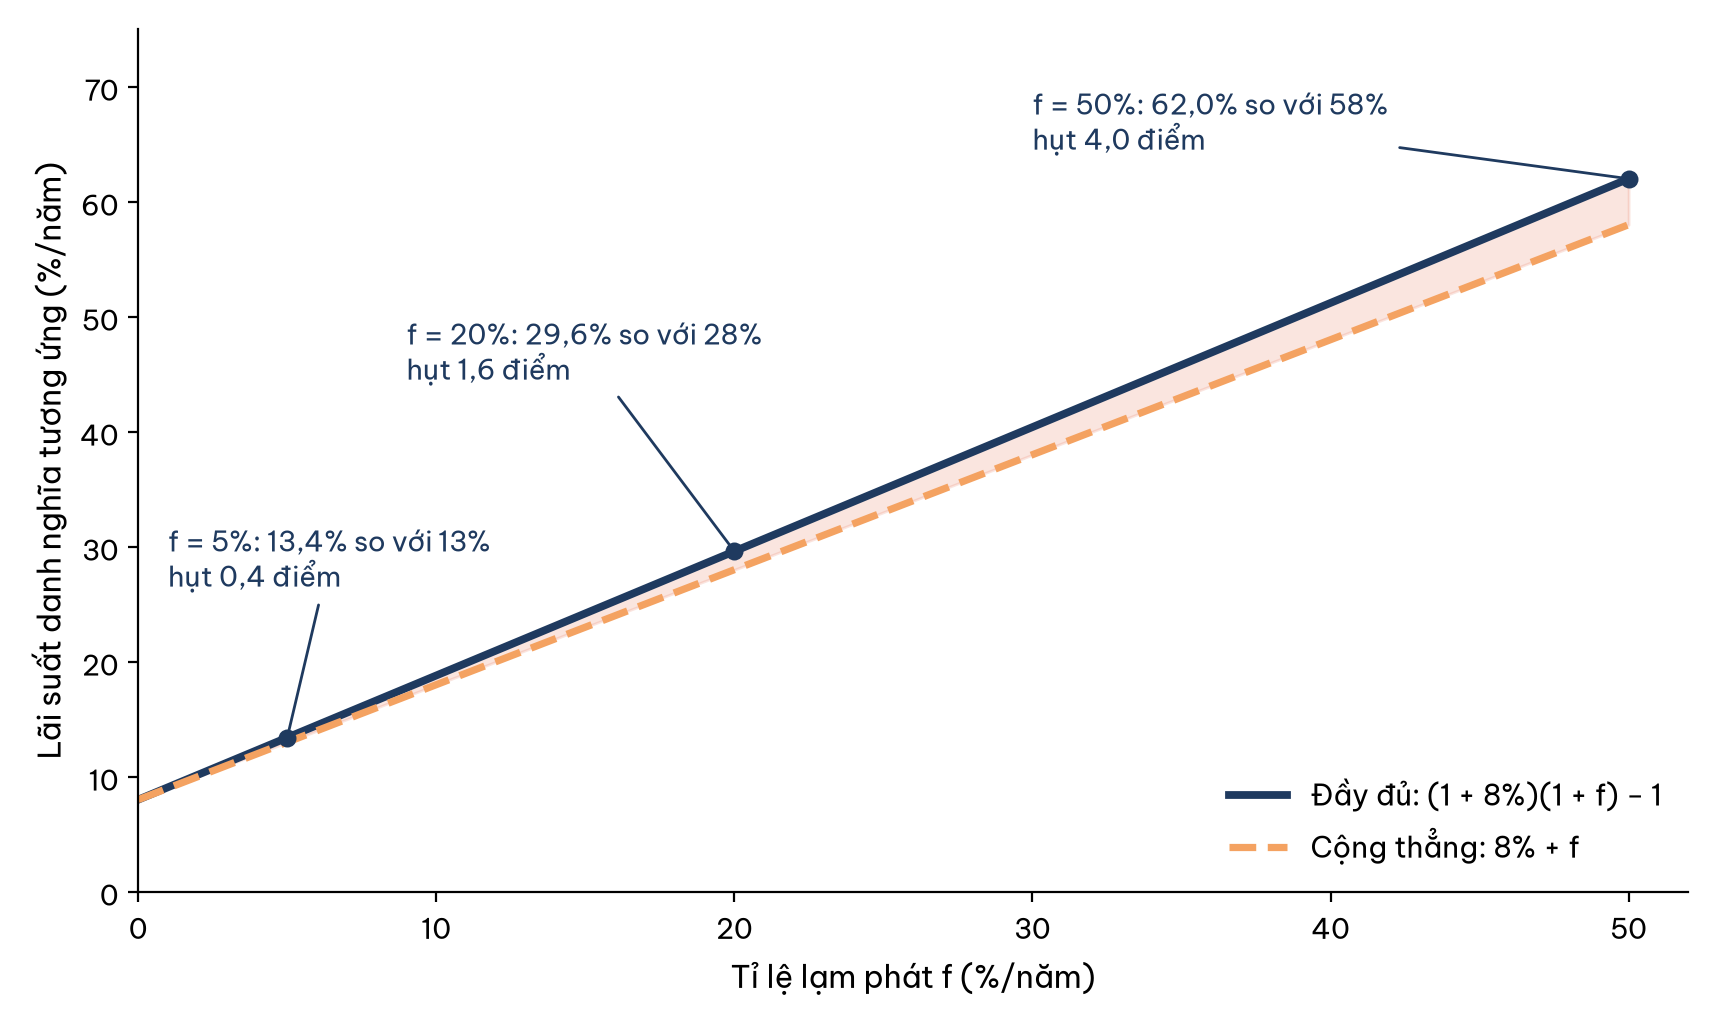
Hình 2. Lãi suất danh nghĩa tương ứng lãi suất thực 8% theo phương trình Fisher đầy đủ và theo phép cộng thẳng.
Như Hình 2 cho thấy, ở lạm phát 20% phép cộng thẳng hụt 1,6 điểm phần trăm (28% so với 29,6%), ở 50% hụt 4 điểm. Chiều ngược lại, khi suy lãi suất thực từ một lãi suất danh nghĩa quan sát được, phép trừ thẳng i danh nghĩa − f cho đúng lãi suất thực nhân thêm (1 + f), tức thổi phồng theo đúng tỉ lệ lạm phát: 13,4% trừ 5% cho 8,4% thay vì 8%; 30% trừ 20% cho 10% thay vì 8,33%.
Khi lạm phát dưới khoảng 5% như mức của Việt Nam những năm gần đây, phép cộng hay trừ thẳng đủ tốt để nhẩm nhanh. Xấp xỉ sai nhiều trong bốn trường hợp: lạm phát cao, từ 10% trở lên; lãi suất thực cao, vì sai số tỉ lệ với tích i thực × f; thời gian dài, vì sai lệch mỗi năm được nhân dồn qua hệ số chiết khấu; kết quả sát ngưỡng quyết định, nơi vài phần mười điểm phần trăm đủ làm NPV đổi dấu. Trong bảng tính thì không có lý do gì để dùng xấp xỉ.
5. Nguyên tắc nhất quán giữa dòng tiền và suất chiết khấu
Đây là nội dung cốt lõi của bài. Mục này phát biểu nguyên tắc, chứng minh vì sao hai cách nhất quán cho cùng kết quả và chẩn đoán hai kiểu trộn lẫn ở đầu bài.
5.1. Hai cách cho cùng một kết quả
Có đúng hai cách phân tích một dự án khi có lạm phát; cả hai đều đúng nếu nhất quán (Blank & Tarquin, 2024). Cách thứ nhất làm hoàn toàn bằng đồng tiền thực: giữ dòng tiền theo giá năm gốc, chiết khấu bằng lãi suất thực. Cách thứ hai làm hoàn toàn bằng đồng tiền danh nghĩa: thổi dòng tiền lên theo lạm phát, chiết khấu bằng lãi suất danh nghĩa. Nguyên tắc gói trong một câu: dòng tiền thực đi với suất chiết khấu thực, dòng tiền danh nghĩa đi với suất chiết khấu danh nghĩa.
Hai cách trùng nhau không phải ngẫu nhiên. Ở cách danh nghĩa, khoản năm t được nhân với (1 + f)^t rồi chia cho (1 + i danh nghĩa)^t; theo phương trình Fisher, mẫu số bằng (1 + i thực)^t × (1 + f)^t, nên thừa số lạm phát ở tử và mẫu triệt tiêu, còn lại đúng phép tính của cách thực. Bảng 3 kiểm lại bằng số liệu dây chuyền rang xay.
Bảng 3. Hai cách nhất quán cho dây chuyền rang xay, lạm phát 5% (triệu đồng, số liệu minh họa)
| Năm | Dòng tiền thực | Giá trị hiện tại ở suất thực 8% | Dòng tiền danh nghĩa | Giá trị hiện tại ở suất danh nghĩa 13,4% |
|---|---|---|---|---|
| 0 | −1.000,00 | −1.000,00 | −1.000,00 | −1.000,00 |
| 1 | 300,00 | 277,78 | 315,00 | 277,78 |
| 2 | 300,00 | 257,20 | 330,75 | 257,20 |
| 3 | 300,00 | 238,15 | 347,29 | 238,15 |
| 4 | 300,00 | 220,51 | 364,65 | 220,51 |
| 5 | 300,00 | 204,17 | 382,88 | 204,17 |
| NPV | 197,81 | 197,81 |
Bảng 3 cho thấy giá trị hiện tại của từng năm cũng trùng khớp, không chỉ tổng. Cách thực có thể viết gọn −1.000 + 300 × (P/A, 8%, 5) = −1.000 + 300 × 3,9927 = 197,81 triệu đồng.
Nguyên tắc ấy áp dụng cho mọi thước đo. Suất thu lợi nội tại của dự án là 15,24% trên dòng tiền thực và 21,00% trên dòng tiền danh nghĩa, nối với nhau bằng phương trình Fisher: 1,1524 × 1,05 − 1 = 21,00%. IRR thực phải so với MARR thực 8%, IRR danh nghĩa so với MARR danh nghĩa 13,4%, như sẽ bàn kỹ hơn trong bài IRR là gì, cách tính và cạm bẫy khi xếp hạng phương án.
5.2. Hai kiểu trộn lẫn
Giờ có thể chẩn đoán chính xác hai chuyên viên ở đầu bài. Người thứ nhất dùng dòng tiền thực nhưng chiết khấu bằng suất danh nghĩa: −1.000 + 300 × (P/A, 13,4%, 5) = 44,95 triệu đồng. Anh phạt dự án hai lần vì lạm phát, một lần ngầm khi không thổi dòng tiền lên, một lần hiện khi dùng suất chiết khấu cao. Người thứ hai dùng dòng tiền danh nghĩa nhưng chiết khấu bằng suất thực, được 379,53 triệu đồng: chị thổi dòng tiền lên mà không phạt lại ở mẫu số. Hình 3 đặt bốn cách tính cạnh nhau.
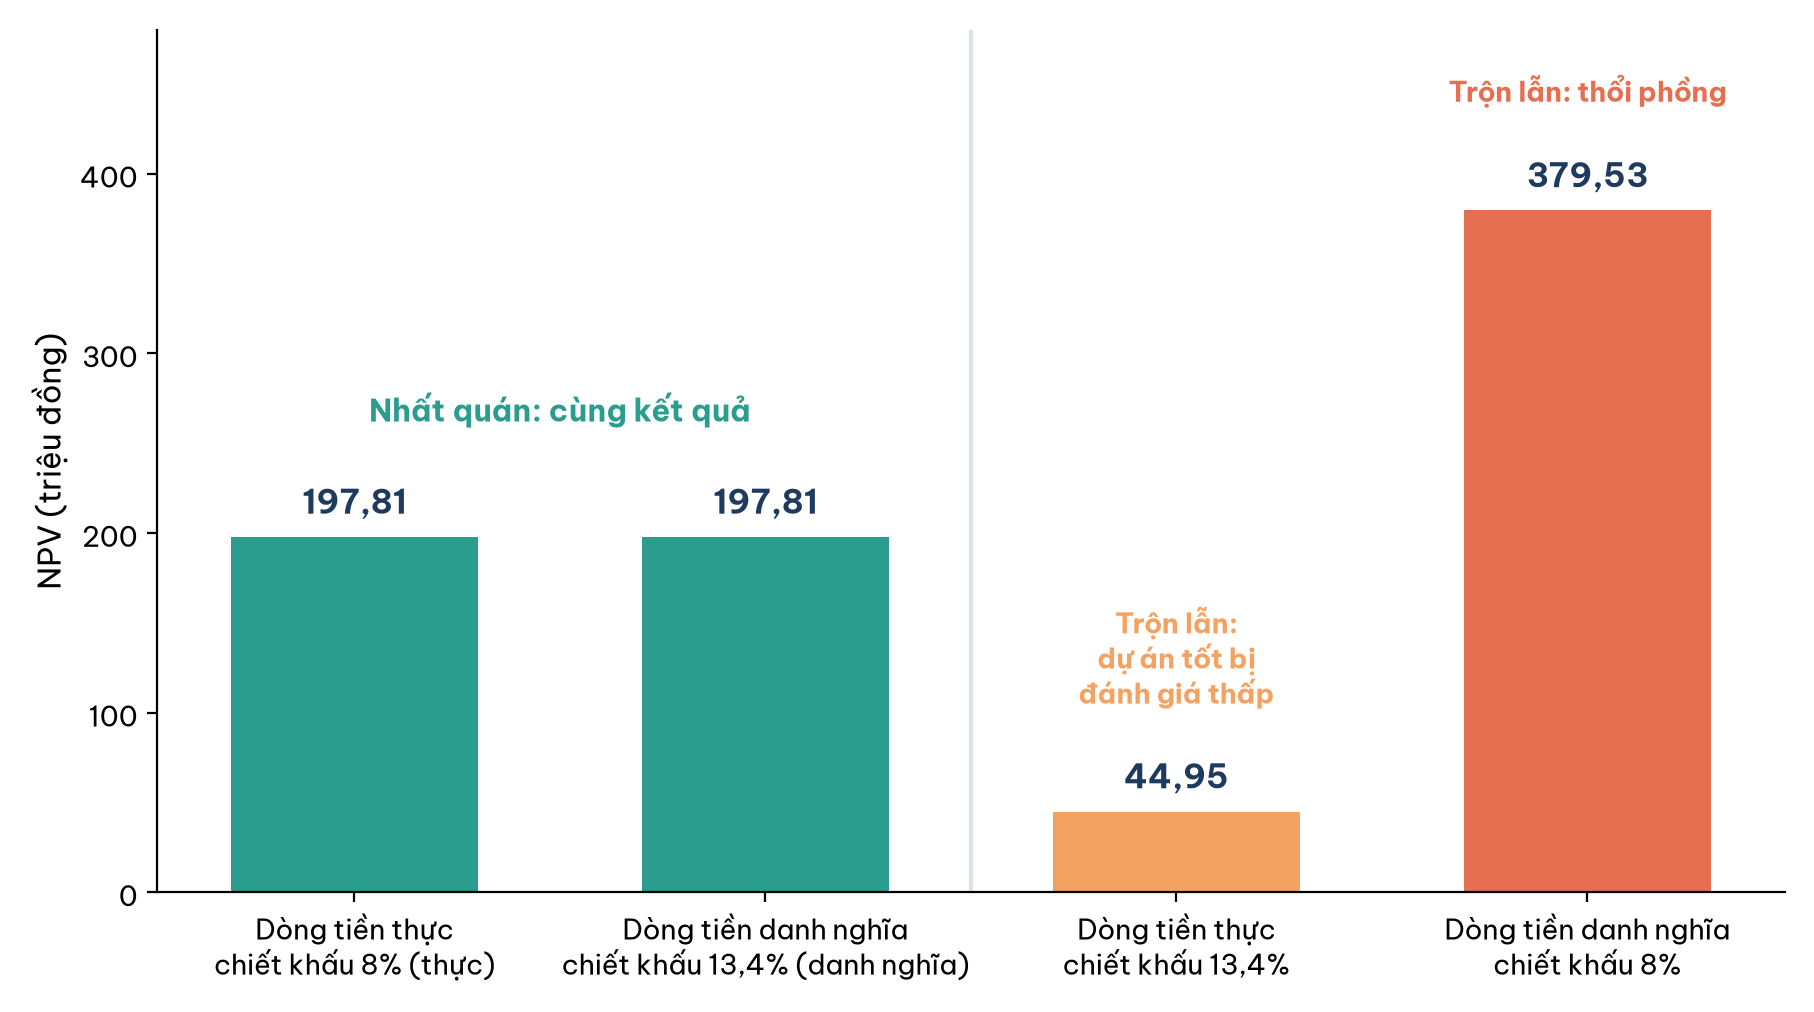
Hình 3. Hai cách nhất quán cho cùng NPV, còn hai kiểu trộn lẫn lệch theo hai hướng ngược nhau (triệu đồng, số liệu minh họa).
Hình 3 gợi ra một hệ quả thực hành về hai kiểu sai. Kiểu thứ nhất, dòng tiền thực với suất danh nghĩa, rất phổ biến: người lập dự án tự nhiên dự báo bằng đơn giá hôm nay, còn MARR của doanh nghiệp lấy từ lãi vay ngân hàng vốn là con số danh nghĩa. Kiểu sai này làm dự án tốt bị bác bỏ và ít bị chất vấn vì trông có vẻ thận trọng. Modigliani và Cohn (1979) từng cho rằng chính kiểu nhầm lẫn này, đem lợi nhuận tính theo giá trị thực chiết khấu bằng lãi suất danh nghĩa, khiến thị trường cổ phiếu Mỹ bị định giá thấp có hệ thống trong thời kỳ lạm phát cao những năm 1970. Kiểu thứ hai, dòng tiền danh nghĩa với suất thực, làm dự án tồi được duyệt; nó nguy hiểm hơn vì tiền đã bỏ ra rồi mới phát hiện.
Nên chọn cách nào? Cách thực gọn hơn khi mọi khoản tăng đều theo lạm phát chung. Cách danh nghĩa an toàn hơn khi có khoản không tăng theo lạm phát hoặc khi các khoản mục tăng giá khác nhau, hai tình huống của hai mục tiếp theo.
6. Những khoản không tăng theo lạm phát
Ví dụ ở mục 5 giả định mọi khoản đi cùng nhịp lạm phát. Thực tế có nhiều khoản cố định về danh nghĩa như tiền thuê dài hạn, khoản trả nợ, khấu hao. Mục này cho thấy vì sao chúng làm lối tắt "giữ mọi thứ theo giá hôm nay" cho kết quả sai.
6.1. Tiền thuê nhà xưởng cố định
Một doanh nghiệp in bao bì ở Đồng Nai tính mở thêm một xưởng, đầu tư máy móc 900 triệu đồng (số liệu minh họa). Dòng tiền hoạt động trước tiền thuê ước 450 triệu đồng mỗi năm theo giá hôm nay, tăng theo lạm phát chung 5%. Nhà xưởng thuê theo hợp đồng 5 năm, giá cố định 200 triệu đồng mỗi năm. MARR thực 8%, tức MARR danh nghĩa 13,4%. Bảng 4 trình bày cách tính đúng theo cả hai thước đo.
Bảng 4. Xưởng in bao bì có tiền thuê cố định về danh nghĩa, lạm phát 5% (triệu đồng, số liệu minh họa)
| Năm | Dòng tiền hoạt động, giá hôm nay | Dòng tiền hoạt động, danh nghĩa | Tiền thuê, danh nghĩa | Tiền thuê quy về giá hôm nay | Dòng tiền ròng thực | Giá trị hiện tại ở 8% |
|---|---|---|---|---|---|---|
| 1 | 450,00 | 472,50 | 200,00 | 190,48 | 259,52 | 240,30 |
| 2 | 450,00 | 496,13 | 200,00 | 181,41 | 268,59 | 230,28 |
| 3 | 450,00 | 520,93 | 200,00 | 172,77 | 277,23 | 220,08 |
| 4 | 450,00 | 546,98 | 200,00 | 164,54 | 285,46 | 209,82 |
| 5 | 450,00 | 574,33 | 200,00 | 156,71 | 293,29 | 199,61 |
| NPV sau khi trừ đầu tư 900 | 200,08 |
Bảng 4 cho thấy tiền thuê giữ nguyên 200 triệu đồng trên hợp đồng nhưng sức mua giảm dần, còn 156,71 triệu đồng ở năm thứ năm, nên dòng tiền ròng thực tăng từ 259,52 lên 293,29 triệu đồng và NPV ở 8% là 200,08 triệu đồng. Lấy cột thứ ba trừ cột thứ tư rồi chiết khấu ở 13,4% cũng ra đúng 200,08 triệu đồng.
Người tính vội sẽ làm "cách thực" bằng cách lấy 450 − 200 = 250 triệu đồng mỗi năm rồi chiết khấu ở 8%, được NPV chỉ 98,18 triệu đồng. Sai lệch 101,91 triệu đồng đúng bằng phần chênh giữa giá trị hiện tại của tiền thuê khi coi nó tăng theo lạm phát (798,54 triệu đồng) và khi giữ cố định như hợp đồng (696,63 triệu đồng): lối tắt ấy đã âm thầm cho tiền thuê tăng 5% mỗi năm. Còn nếu dùng 250 triệu đồng mỗi năm mà chiết khấu ở 13,4%, kiểu sai của chuyên viên thứ nhất, NPV còn âm 29,21 triệu đồng và dự án bị loại.
6.2. Khoản trả nợ cố định và các khoản tương tự
Logic tương tự áp dụng cho khoản vay. Vay 1.000 triệu đồng trả đều trong 5 năm ở lãi suất 10% mỗi năm, mỗi năm trả 263,80 triệu đồng danh nghĩa. Với lạm phát 5%, khoản trả cuối cùng chỉ còn khoảng 206,69 triệu đồng sức mua hôm nay; chi phí thực của khoản vay là 1,10 / 1,05 − 1 = 4,76% mỗi năm. Lạm phát cao hơn dự kiến có lợi cho người vay lãi suất cố định; với lãi suất thả nổi, lợi thế ấy phần lớn biến mất.
Nguyên tắc chung: khi dòng tiền có khoản cố định về danh nghĩa, như khấu hao, tiền thuê dài hạn, lịch trả nợ hay hợp đồng bán hàng giá cố định, nên phân tích bằng đồng tiền danh nghĩa. Vẫn có thể làm bằng đồng tiền thực nếu khử lạm phát riêng từng khoản cố định như cột thứ năm của Bảng 4, nhưng cách này dễ sót. Chỉ khi mọi khoản đều tăng cùng nhịp lạm phát thì cách thực mới vừa gọn vừa đúng.
7. Lạm phát riêng cho từng khoản mục
Cho tới đây ta giả định mọi khoản chịu cùng một mức lạm phát chung. Thực tế, các nhóm hàng hóa và dịch vụ tăng giá rất khác nhau. Mục này cho thấy mức chênh ấy lớn đến đâu và xử lý thế nào trong dòng tiền.
7.1. Mức tăng giá khác nhau giữa các nhóm
Với một dự án cụ thể, thứ quan trọng không phải CPI chung mà là mức tăng giá của chính các đầu vào và đầu ra của dự án, gọi là lạm phát riêng (differential inflation). Số liệu năm 2025 minh họa rõ điều này: trong khi CPI chung tăng 3,31%, nhóm nhà ở, điện nước, chất đốt và vật liệu xây dựng tăng 6,08%, điện sinh hoạt tăng 7,2% và nhóm thuốc và dịch vụ y tế tăng 13,07%, phần lớn do giá dịch vụ y tế được điều chỉnh theo quy định mới (Cục Thống kê, 2026a). Hình 4 cho thấy nếu các mức tăng ấy được giữ nguyên, khoảng cách sẽ tích lũy thành chênh lệch rất lớn sau mười năm.
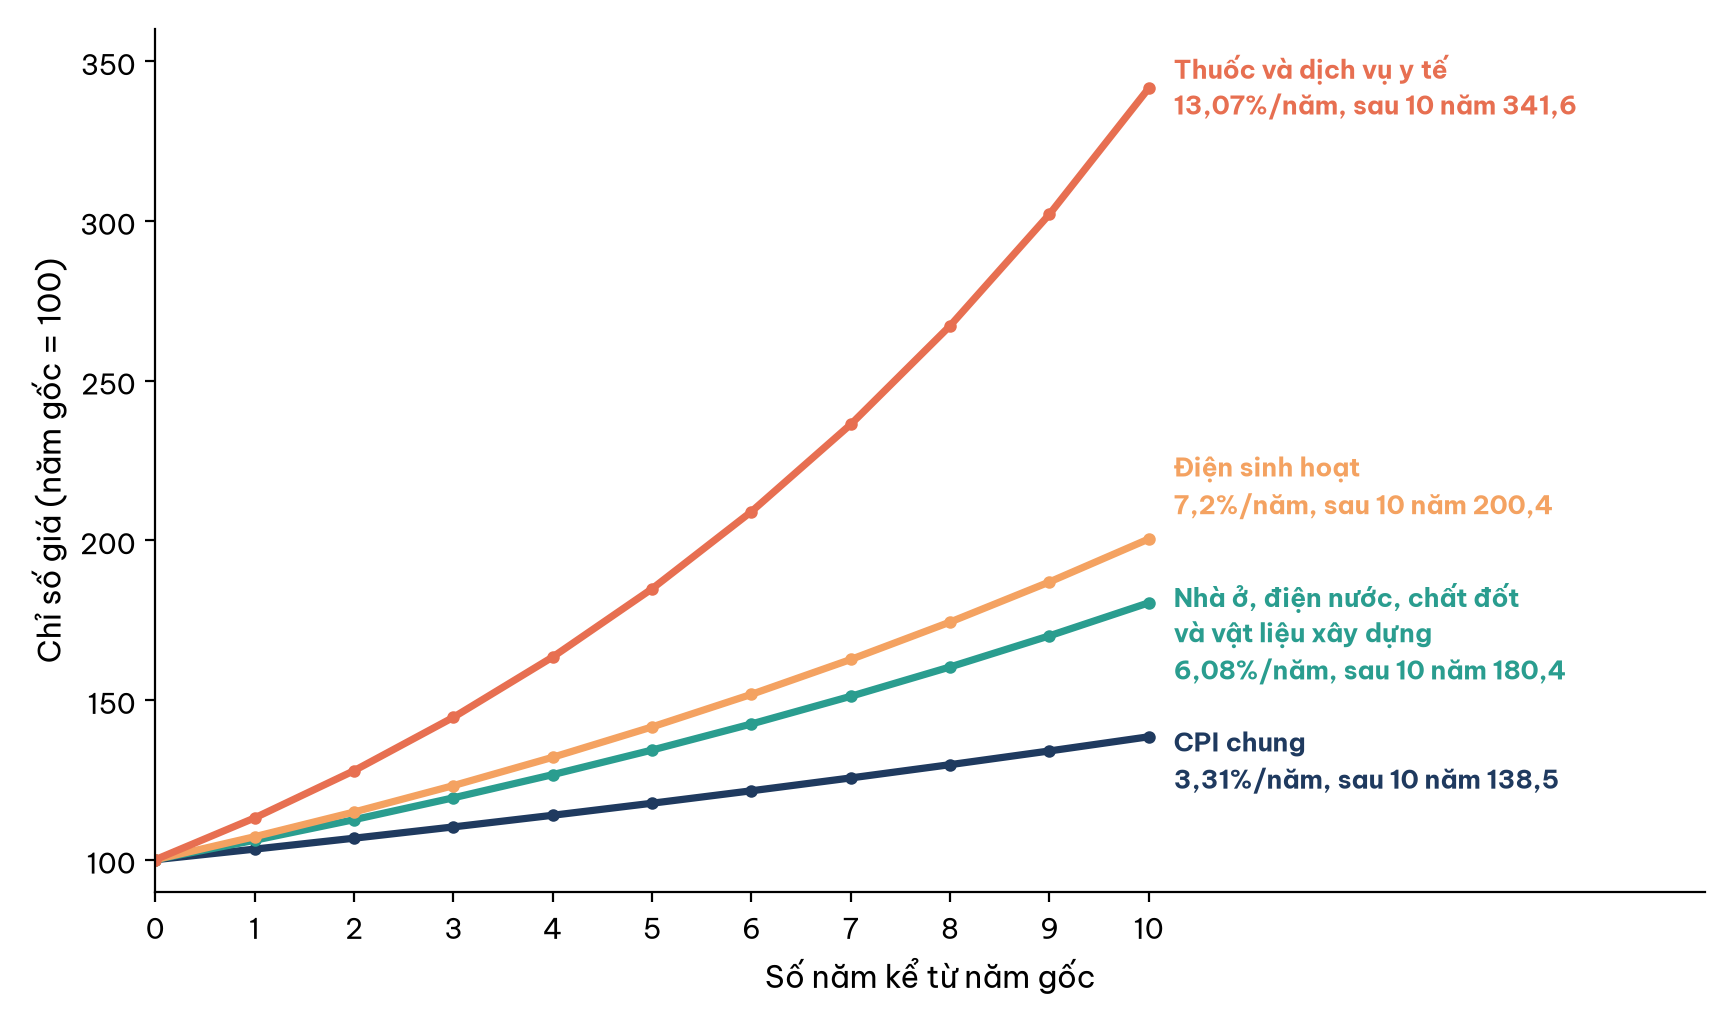
Hình 4. Chỉ số giá sau mười năm nếu giữ nguyên mức tăng năm 2025 của từng nhóm (phép ngoại suy minh họa, mức tăng lấy từ Cục Thống kê, 2026a).
Hình 4 là phép ngoại suy để thấy quy mô chứ không phải dự báo: mức tăng của một năm, như 13,07% của nhóm y tế, phản ánh cả những đợt điều chỉnh giá một lần, nên không thể kéo máy móc cho mười năm. Nhưng hàm ý cho người làm dự án rất trực tiếp. Một hạng mục vật liệu 10 tỷ đồng theo giá hôm nay, mua ở năm thứ năm, nếu tăng 6,08% mỗi năm sẽ tốn 10 × 1,0608^5 = 13,43 tỷ đồng, trong khi dự toán theo CPI chỉ ra 10 × 1,0331^5 = 11,77 tỷ đồng, hụt 1,66 tỷ đồng, khoảng 12% chi phí thật. Với dự án xây dựng thật, nên dùng chỉ số giá xây dựng chuyên ngành thay vì một nhóm của CPI.
7.2. Ví dụ điện mặt trời áp mái: giá điện và tiền lương
Một nhà máy dệt ở Đồng Nai cân nhắc lắp điện mặt trời áp mái tự dùng, đầu tư 2.000 triệu đồng (số liệu minh họa). Theo giá điện hiện tại, hệ thống tiết kiệm 380 triệu đồng mỗi năm; chi phí vận hành, chủ yếu là tiền công, khoảng 40 triệu đồng mỗi năm. Kỳ phân tích 10 năm, bỏ qua suy giảm hiệu suất và giá trị còn lại. Lạm phát chung dự kiến 4%, MARR thực 7%, tương ứng MARR danh nghĩa 1,07 × 1,04 − 1 = 11,28%.
Cách thực đơn giản coi mọi khoản tăng theo lạm phát chung: NPV = −2.000 + (380 − 40) × (P/A, 7%, 10) = −2.000 + 340 × 7,0236 = 388,02 triệu đồng. Nhưng khoản tiết kiệm tăng theo giá điện, còn chi phí vận hành tăng theo tiền lương; cả hai đều có thể khác 4%. Cách xử lý là gán cho mỗi khoản j một tỉ lệ tăng riêng f_j, tính dòng tiền danh nghĩa A_j,t = A_j,0 × (1 + f_j)^t, cộng lại rồi chiết khấu ở suất danh nghĩa. Bảng 5 thử vài kịch bản giá điện, với tiền công tăng 7% mỗi năm.
Bảng 5. NPV hệ thống điện mặt trời áp mái theo kịch bản tăng giá điện, MARR danh nghĩa 11,28% (triệu đồng, số liệu minh họa)
| Kịch bản | Tăng giá điện mỗi năm | Tăng tiền công mỗi năm | Tiết kiệm năm 10 | Chi phí vận hành năm 10 | NPV | IRR danh nghĩa |
|---|---|---|---|---|---|---|
| Mọi khoản theo lạm phát chung | 4% | 4% | 562,49 | 59,21 | 388,02 | 15,47% |
| Giá điện theo lạm phát chung | 4% | 7% | 562,49 | 78,69 | 344,53 | 15,04% |
| Giá điện tăng chậm | 2% | 7% | 463,22 | 78,69 | 103,79 | 12,49% |
| Giá điện giữ nguyên | 0% | 7% | 380,00 | 78,69 | −112,56 | 9,88% |
| Giá điện tăng nhanh | 6% | 7% | 680,52 | 78,69 | 612,51 | 17,56% |
Bảng 5 cho thấy tiền công tăng nhanh hơn lạm phát chung chỉ kéo NPV xuống khoảng 43 triệu đồng, vì đó là khoản nhỏ. Giả định giá điện mới là biến quyết định: NPV dao động từ âm 112,56 đến 612,51 triệu đồng; dự án hòa vốn khi giá điện tăng khoảng 1,07% mỗi năm. Khi các khoản mục tăng theo nhịp khác nhau, mỗi khoản có một dòng tiền thực biến động riêng nên cách thực mất đi sự gọn gàng; hãy chuyển hẳn sang đồng tiền danh nghĩa. Vì dự báo lạm phát riêng cho mười năm nhiều bất định, kết quả nên trình bày theo kịch bản như Bảng 5 và kiểm thêm bằng phân tích độ nhạy, chủ đề của một bài sau trong chuỗi về rủi ro và độ nhạy.
8. Lạm phát bào mòn lá chắn thuế khấu hao
Khấu hao không phải dòng tiền, nhưng nó làm giảm thuế thu nhập doanh nghiệp phải nộp và vì thế tạo ra một dòng tiền thật gọi là lá chắn thuế, như phân tích trong bài Khấu hao, lá chắn thuế và dòng tiền sau thuế. Mục này cho thấy lá chắn ấy là một khoản cố định về danh nghĩa nên bị lạm phát bào mòn.
Khấu hao tính trên nguyên giá, tức số tiền đã chi khi mua tài sản, không điều chỉnh theo giá cả suốt đời tài sản. Xét một dây chuyền nguyên giá 1.200 triệu đồng, khấu hao đường thẳng 5 năm, mỗi năm 240 triệu đồng; với thuế suất thuế thu nhập doanh nghiệp phổ thông 20% (Quốc hội, 2025), lá chắn thuế là 48 triệu đồng mỗi năm, cố định về danh nghĩa. Doanh nghiệp đòi hỏi suất sinh lời thực 10%. Không có lạm phát, giá trị hiện tại của lá chắn là 48 × (P/A, 10%, 5) = 182,0 triệu đồng. Với lạm phát 5%, suất chiết khấu danh nghĩa tương ứng là 1,10 × 1,05 − 1 = 15,5% và cùng chuỗi lá chắn ấy chỉ còn 159,0 triệu đồng: lạm phát đã lấy đi 22,9 triệu đồng, khoảng 12,6% giá trị. Hình 5 vẽ mức bào mòn theo tỉ lệ lạm phát cho hai thời gian khấu hao.
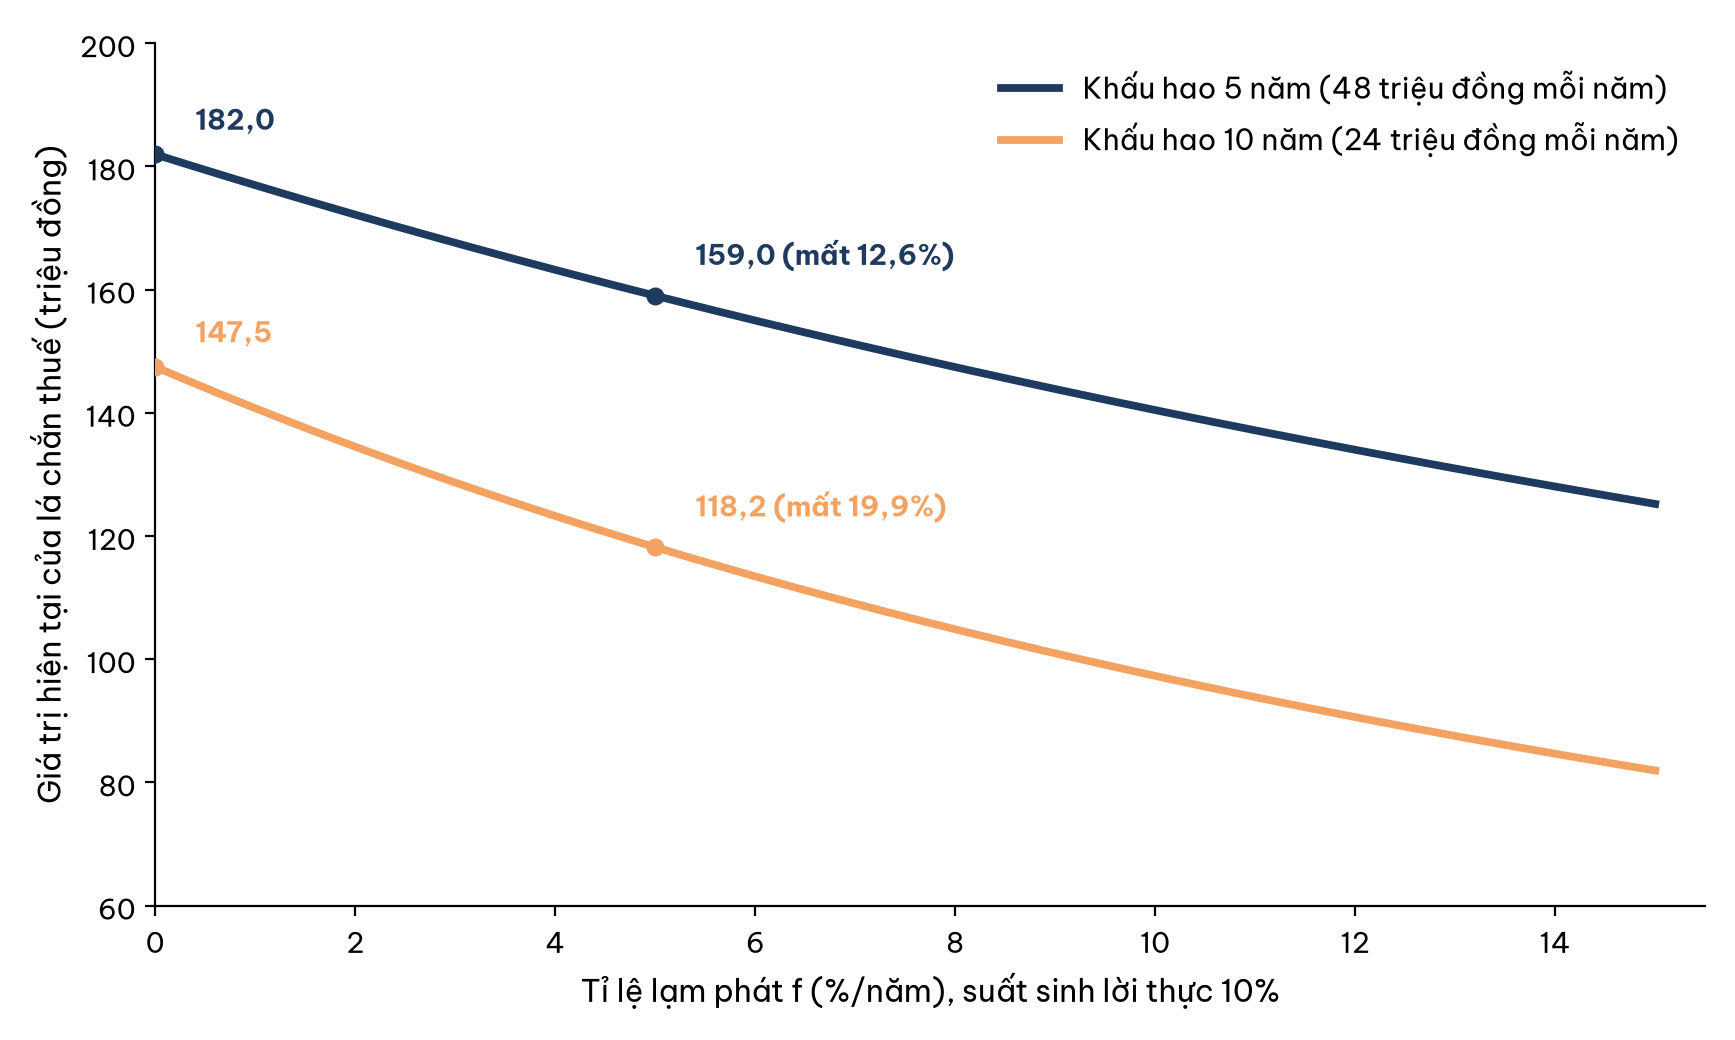
Hình 5. Giá trị hiện tại của lá chắn thuế từ khấu hao dây chuyền 1.200 triệu đồng theo tỉ lệ lạm phát, suất sinh lời thực 10%, thuế suất 20% (số liệu minh họa).
Hình 5 cho thấy cùng tổng khấu hao 1.200 triệu đồng, nếu trải trong 10 năm thì lá chắn đã nhỏ hơn ngay cả khi không có lạm phát (147,5 so với 182,0 triệu đồng) và còn bị bào mòn mạnh hơn, mất 19,9% ở lạm phát 5% so với 12,6% của lịch 5 năm. Có ba hàm ý. Thứ nhất, đây là trường hợp điển hình nên phân tích bằng đồng tiền danh nghĩa; thổi cả lá chắn thuế lên theo lạm phát rồi chiết khấu ở 15,5% sẽ cho lại 182,0 triệu đồng, tức xóa mất phần bào mòn có thật. Thứ hai, lạm phát càng cao, lợi ích của việc khấu hao nhanh càng lớn, vì kéo lá chắn về sớm là cách giảm phần bị bào mòn; phương pháp và thời gian khấu hao được phép áp dụng là nội dung của bài khấu hao và thuế.
Thứ ba, lạm phát làm tăng gánh nặng thuế thực của doanh nghiệp (Feldstein, 1983). Nếu dây chuyền trên tạo dòng tiền trước thuế 400 triệu đồng mỗi năm theo giá hôm nay, không có lạm phát thì thuế là (400 − 240) × 20% = 32 triệu đồng mỗi năm. Với lạm phát 5%, dòng tiền danh nghĩa tăng còn khấu hao đứng yên, nên thuế tính theo giá hôm nay tăng từ 34,29 triệu đồng ở năm 1 lên 42,39 triệu đồng ở năm 5; tổng thuế thực 5 năm là 192,19 so với 160 triệu đồng, cao hơn khoảng 20% dù hoạt động thực của dây chuyền y hệt.
9. Thực hành trên bảng tính và các lỗi thường gặp
Bảng tính giúp chạy hai cách song song để tự kiểm, nhưng cũng là nơi trộn lẫn hai thước đo dễ xảy ra nhất. Mục này trình bày một mô hình mẫu và tổng hợp các lỗi đã gặp trong bài.
9.1. Mô hình hai cột tự kiểm
Một mô hình có lạm phát nên đặt tỉ lệ lạm phát, suất sinh lời thực và suất danh nghĩa thành các ô tham số ở đầu bảng, kèm nhãn ghi rõ mỗi cột dòng tiền ở giá năm gốc hay giá từng năm. Nhãn ấy không phải trang trí mà là hàng rào chính chống trộn lẫn. Bảng 6 minh họa cấu trúc cho dây chuyền rang xay, dùng dấu chấm phẩy làm dấu phân cách đối số như bảng tính đặt theo kiểu số Việt Nam.
Bảng 6. Mô hình bảng tính phân tích dự án có lạm phát theo hai cách
| Ô | Nội dung | Công thức hoặc giá trị | Kết quả và ghi chú |
|---|---|---|---|
| B2 | Suất sinh lời thực | 8% | Nhập liệu |
| B3 | Tỉ lệ lạm phát f | 5% | Nhập liệu |
| B4 | Suất danh nghĩa | =(1+B2)*(1+B3)-1 | 13,40%, phương trình Fisher đầy đủ |
| B5 | Vốn đầu tư năm 0 | 1.000.000.000 | Nhập liệu |
| A8:A12 | Năm 1 đến 5 | 1; 2; 3; 4; 5 | Trục thời gian |
| B8:B12 | Dòng tiền THỰC (giá năm gốc) | 300.000.000 mỗi năm | Nhãn bắt buộc |
| C8:C12 | Dòng tiền DANH NGHĨA (giá từng năm) | =B8*(1+$B$3)^A8 | 315.000.000 đến 382.884.469 |
| B14 | NPV cách thực | =-B5+NPV(B2;B8:B12) | ≈ 197.813.011 |
| C14 | NPV cách danh nghĩa | =-B5+NPV(B4;C8:C12) | ≈ 197.813.011 |
| D14 | Kiểm tra chéo | =ROUND(B14-C14;0) | Phải bằng 0 |
| E8:E12 | Khoản cố định danh nghĩa (nếu có) | Nhập đúng số trên hợp đồng | Không nhân với (1+$B$3)^năm |
Điểm đáng giá nhất của Bảng 6 là ô D14: nó tự động kiểm hai cách có cho cùng kết quả không. Nếu hiệu số khác 0, chắc chắn có chỗ trộn lẫn hoặc công thức Fisher sai. Phép thử rẻ khác là tạm đặt B3 bằng 0: cột B và cột C phải trùng nhau. Khoản cố định danh nghĩa ở cột E chỉ được trừ thẳng vào cột danh nghĩa; muốn đưa vào cột thực phải chia cho (1+$B$3)^năm. Vốn năm 0 cộng riêng ngoài hàm NPV, vì hàm này coi khoản đầu tiên trong dải ở cuối kỳ 1.
Trợ lý trí tuệ nhân tạo lập bảng nhiều năm rất nhanh nhưng cũng hay trộn hai thước đo hoặc dùng số CPI cũ. Khi nhờ AI, hãy yêu cầu tính NPV theo cả hai cách và xác nhận bằng nhau, ghi nhãn từng cột, liệt kê riêng các khoản cố định về danh nghĩa; số liệu lạm phát tra lại từ thông cáo của Cục Thống kê.
9.2. Các lỗi thường gặp
Sai lầm khi đưa lạm phát vào thẩm định dự án thường thuộc vài kiểu lặp lại. Lỗi phổ biến nhất là dự báo theo giá hôm nay rồi chiết khấu bằng MARR lấy từ lãi vay, như NPV 44,95 thay vì 197,81 triệu đồng. Lỗi ngược lại, thổi dòng tiền theo giá tương lai mà vẫn dùng suất thực, làm dự án trông tốt gấp đôi. Lỗi thứ ba là coi tiền thuê cố định, khoản trả nợ hay khấu hao như thể chúng tăng theo lạm phát, như lối tắt ở xưởng in bao bì làm NPV hụt hơn 100 triệu đồng. Lỗi thứ tư là dùng CPI chung cho mọi khoản mục.
Ba lỗi còn lại liên quan đến lãi suất: dùng phép cộng thẳng khi lạm phát cao hoặc kết quả sát ngưỡng; khử lạm phát từ lãi suất năm r chưa quy về hiệu dụng; gọi lãi suất hiệu dụng là "lãi suất thực". Cả bảy lỗi có chung một gốc là con số không được gắn nhãn, nên trước khi so hay cộng hai con số, hãy hỏi chúng có cùng thước đo không.
Kết luận
Lạm phát làm giảm sức mua theo cách nhân dồn: ở 4,5% mỗi năm, sức mua mất một nửa sau khoảng mười sáu năm. Vì vậy mỗi dòng tiền phải được gắn nhãn là đồng tiền danh nghĩa, số tiền trao tay ở từng thời điểm, hay đồng tiền thực, số tiền đã quy về sức mua năm gốc. Hai loại lãi suất tương ứng nối với nhau bằng phương trình Fisher (1 + i danh nghĩa) = (1 + i thực)(1 + f), một phép nhân; phép cộng thẳng chỉ là xấp xỉ, sai nhiều khi lạm phát hay lãi suất thực cao, khi thời gian dài hoặc khi kết quả sát ngưỡng. Cũng cần nhớ từ "danh nghĩa" có hai nghĩa thuộc hai trục khác nhau, còn "thực" là đã khử lạm phát, khác với "hiệu dụng" là đã tính đủ ghép lãi; khi cần cả hai phép điều chỉnh, quy về hiệu dụng trước rồi mới khử lạm phát.
Nguyên tắc cốt lõi chỉ một câu: dòng tiền thực đi với suất thực, dòng tiền danh nghĩa đi với suất danh nghĩa. Trộn lẫn làm kết quả lệch theo hai hướng, từ 44,95 đến 379,53 triệu đồng cho một dự án đáng giá 197,81 triệu đồng. Khi có khoản cố định về danh nghĩa như tiền thuê, trả nợ, khấu hao, hoặc khi giá điện và tiền lương tăng theo nhịp riêng, hãy làm bằng đồng tiền danh nghĩa với tỉ lệ tăng riêng cho từng khoản. Lạm phát còn bào mòn lá chắn thuế khấu hao, nên khấu hao nhanh càng có giá trị khi giá cả tăng nhanh. Trong thực hành, bảng tính chạy song song hai cách với ô kiểm tra chéo bằng 0 là hàng rào rẻ nhất. Bài tiếp theo của chuỗi áp dụng các công cụ này vào câu hỏi khi nào nên thay thế một thiết bị đang dùng.
Đọc thêm
- Lãi suất danh nghĩa, hiệu dụng và bẫy lãi phẳng
- Giá trị hiện tại NPV và giá trị đều hằng năm AW
- Khấu hao, lá chắn thuế và dòng tiền sau thuế
- IRR là gì, cách tính và cạm bẫy khi xếp hạng phương án
- Thay thế thiết bị và tuổi thọ kinh tế của máy móc
- Phân tích khả thi tài chính cho startup bằng NPV và IRR
Tài liệu tham khảo
Blank, L. T., & Tarquin, A. (2024). Engineering economy (9th ed.). McGraw Hill. https://www.mheducation.com/highered/product/engineering-economy-blank-tarquin/M9781264158096.html
Cục Thống kê. (2026a). Thông cáo báo chí về tình hình giá tháng Mười Hai, quý IV và năm 2025. Bộ Tài chính. https://www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2026/01/thong-cao-bao-chi-ve-tinh-hinh-gia-thang-muoi-hai-quy-iv-va-nam-2025/
Cục Thống kê. (2026b). Chỉ số giá tiêu dùng, chỉ số giá vàng và chỉ số giá đô la Mỹ tháng Mười và 10 tháng năm 2026. Bộ Tài chính. https://www.nso.gov.vn/wp-content/uploads/2026/11/CPI-chi-so-gia-vang-va-chi-so-gia-do-la-My-thang-Muoi-va-10-thang-nam-2026.pdf
Feldstein, M. (1983). Inflation, tax rules, and capital formation. University of Chicago Press. https://www.nber.org/books-and-chapters/inflation-tax-rules-and-capital-formation
Fisher, I. (1930). The theory of interest. Macmillan.
Modigliani, F., & Cohn, R. A. (1979). Inflation, rational valuation and the market. Financial Analysts Journal, 35(2), 24–44. https://doi.org/10.2469/faj.v35.n2.24
Newnan, D. G., Eschenbach, T. G., Lavelle, J. P., & Lewis, N. A. (2020). Engineering economic analysis (14th ed.). Oxford University Press. https://global.oup.com/ushe/product/engineering-economic-analysis-9780190931919
Park, C. S. (2019). Fundamentals of engineering economics (4th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/fundamentals-of-engineering-economics-global-edition/P200000005189
Quốc hội. (2025). Luật Thuế thu nhập doanh nghiệp (Luật số 67/2025/QH15). https://vanban.chinhphu.vn/?pageid=27160&docid=214607&classid=1&typegroupid=3
Sullivan, W. G., Wicks, E. M., & Koelling, C. P. (2019). Engineering economy (17th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/engineering-economy-global-edition/P200000005519/9781292264905
Tổng cục Thống kê. (2025). Thông cáo báo chí về tình hình giá tháng Mười Hai, quý IV và năm 2024. https://www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2025/01/thong-cao-bao-chi-ve-tinh-hinh-gia-thang-muoi-hai-quy-iv-va-nam-2024/