
RỦI RO DỰ ÁN, ĐỘ NHẠY VÀ GIÁ TRỊ THÔNG TIN
Kiểm kết luận NPV bằng độ nhạy, kịch bản, mô phỏng và tính số tiền đáng chi để mua thêm thông tin
Bài nên đọc trước
Một doanh nghiệp chế biến nông sản ở Đồng Tháp cân nhắc đầu tư dây chuyền sấy lạnh xoài và mít để bán cho các chuỗi siêu thị và xuất khẩu (số liệu minh họa). Vốn đầu tư dự toán 2.000 triệu đồng, dòng tiền ròng dự kiến 520 triệu đồng mỗi năm trong 8 năm, cuối đời thanh lý được khoảng 200 triệu đồng, MARR của doanh nghiệp là 12% mỗi năm. Với (P/A, 12%, 8) = 4,9676 và (P/F, 12%, 8) = 0,4039, giá trị hiện tại ròng là NPV = −2.000 + 520 × 4,9676 + 200 × 0,4039 = 663,9 triệu đồng. Con số dương, khá lớn, nên bản đề xuất trình hội đồng quản trị ghi đúng như vậy.
Nhưng không con số đầu vào nào ở trên là sự thật đã biết. Vốn 2.000 triệu đồng là báo giá hay dự toán sơ bộ? Dòng tiền 520 triệu đồng dựa trên sản lượng nào, giá xoài nguyên liệu nào, tỷ giá nào? Tám năm là tuổi thọ kỹ thuật hay tuổi thọ kinh tế? Mỗi câu hỏi mở ra một khoảng dao động. Phân tích rủi ro không thay đổi con số 663,9 triệu đồng; nó cho biết nên tin con số ấy đến mức nào, biến nào cần làm chắc trước khi xuống tiền và có đáng chi tiền để tìm hiểu thêm hay không.
Bài viết gồm mười phần. Mục 1 phân biệt bất định với rủi ro. Mục 2 trình bày phân tích độ nhạy một biến qua biểu đồ nhện và biểu đồ tornado. Mục 3 tính giá trị chuyển đổi và biên an toàn. Mục 4 dựng ba kịch bản nhất quán, tính giá trị kỳ vọng và độ lệch chuẩn. Mục 5 ước lượng xác suất dự án lỗ. Mục 6 dùng cây quyết định để định giá thông tin, phân biệt giá trị kỳ vọng của thông tin hoàn hảo với giá trị của một cuộc khảo sát có thể báo sai. Mục 7 chạy mô phỏng Monte Carlo. Mục 8 bàn khi nào nên và không nên cộng phần bù rủi ro vào MARR. Mục 9 hướng dẫn làm trên bảng tính và mục 10 gom các lỗi thường gặp.
1. Bất định và rủi ro
Hai từ này hay được dùng lẫn nhau, nhưng trong phân tích dự án chúng chỉ hai mức thông tin khác nhau. Mục này phân biệt chúng vì mỗi loại cần một bộ công cụ riêng.
Bất định (uncertainty) là khi ta biết một biến có thể nhận nhiều giá trị nhưng không gán được xác suất cho từng giá trị. Rủi ro (risk) là khi ta biết, hoặc ước lượng được một cách có cơ sở, phân phối xác suất của các giá trị ấy. Cách tách này thường được gắn với Knight (1921), người phân biệt rủi ro đo được bằng xác suất với bất định không đo được. Với bất định, người phân tích dùng các công cụ không cần xác suất như phân tích độ nhạy và giá trị chuyển đổi; khi gán được xác suất, có thể dùng giá trị kỳ vọng, độ lệch chuẩn, cây quyết định và mô phỏng (Park, 2019).
Phần lớn dự án kinh doanh nằm ở vùng xám giữa hai thái cực nên thường phải dùng cả hai nhóm công cụ. Cạm bẫy hay gặp là coi một xác suất do chuyên gia ước đoán như thể nó đo được từ dữ liệu: con số 0,25 trông chính xác như mọi con số khác, nên người đọc báo cáo khó nhận ra ta vẫn đang ở vùng bất định. Cũng nên tách bất định về tham số, khi ta biết cấu trúc bài toán nhưng chưa biết chính xác giá trị các biến như giá xoài năm tới, với bất định về cấu trúc, khi chính mô hình có thể sai vì một nước nhập khẩu đổi tiêu chuẩn kiểm dịch hay một công nghệ sấy mới rẻ hơn hẳn. Các công cụ trong bài xử lý tốt loại thứ nhất. Loại thứ hai chỉ đối phó được bằng thiết kế linh hoạt, chẳng hạn chọn thiết bị sấy được nhiều loại trái cây, kèm rà soát quyết định định kỳ.
2. Phân tích độ nhạy một biến
Phân tích độ nhạy (sensitivity analysis) là công cụ đầu tiên và được dùng nhiều nhất. Mục này trình bày hai cách vẽ kết quả và giới hạn quan trọng nhất của nó.
Cách làm đơn giản: lần lượt cho từng biến đầu vào thay đổi trong một khoảng, ví dụ cộng trừ 30%, giữ nguyên mọi biến khác, rồi ghi lại NPV. Bài Đo giá trị dự án AI trước khi đầu tư đã dùng một bảng độ nhạy hai chiều cho một business case; ở đây ta tập trung vào cách đọc và trình bày để so được mức quan trọng của nhiều biến cùng lúc.
2.1. Biểu đồ nhện
Biểu đồ nhện (spider plot) vẽ NPV như một hàm của mức thay đổi phần trăm của từng biến, nên mọi đường cắt nhau tại điểm cơ sở. Hình 1 vẽ biểu đồ này cho dây chuyền sấy lạnh với năm biến: dòng tiền ròng A, vốn đầu tư P, MARR i, giá trị còn lại S và tuổi thọ n.
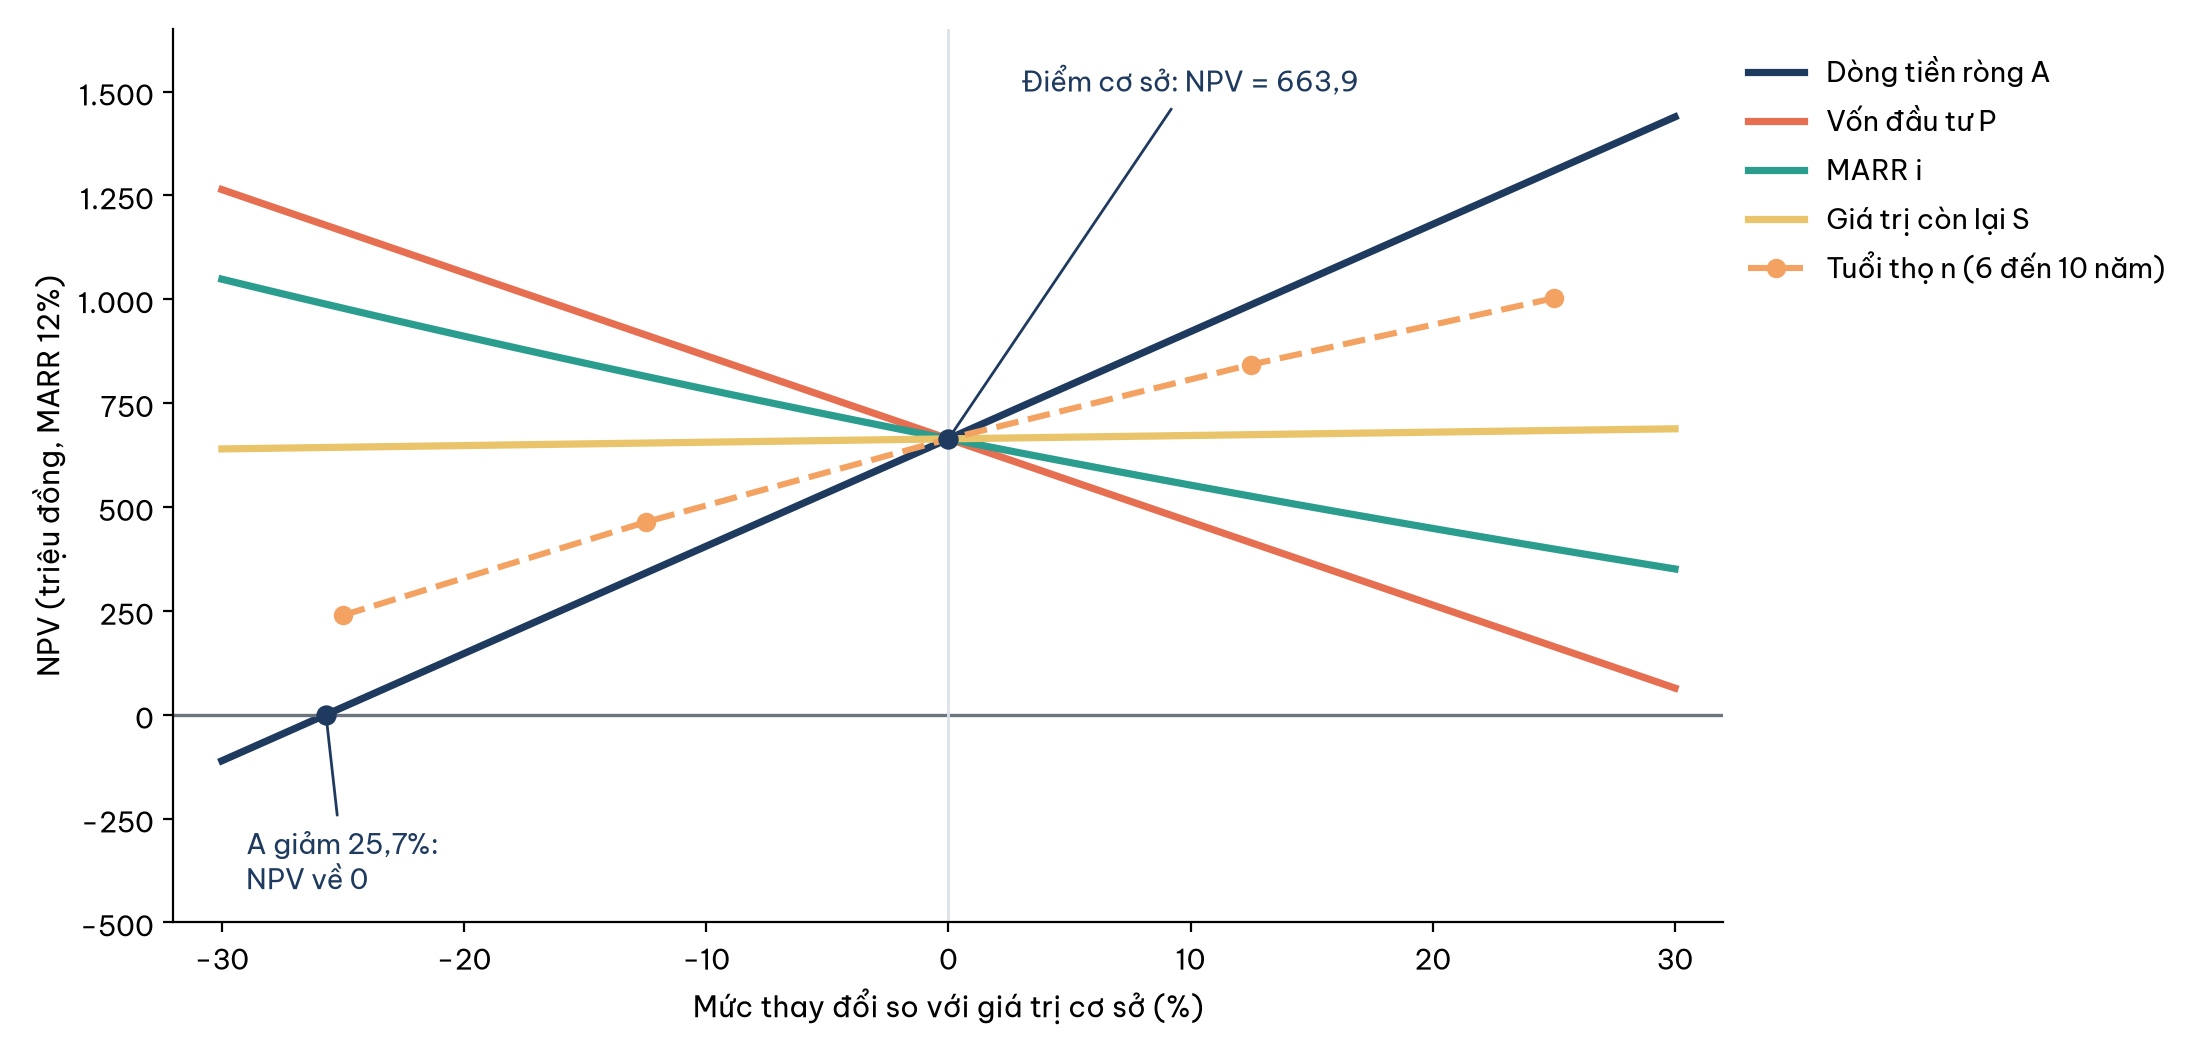
Hình 1. Biểu đồ nhện của dây chuyền sấy lạnh: độ dốc của mỗi đường cho biết mức nhạy của NPV với biến đó (số liệu minh họa).
Đọc Hình 1, độ dốc chính là thông tin. Đường càng đứng thì NPV càng nhạy với biến đó. Đường dòng tiền ròng dốc nhất và cắt trục hoành khi dòng tiền giảm khoảng 25,7%; đường giá trị còn lại gần như nằm ngang, nên không cần tốn công tranh luận con số thanh lý sau tám năm. Đường MARR hơi cong vì i nằm ở mẫu số theo lũy thừa; các đường A, P, S thẳng tuyệt đối vì NPV là hàm bậc nhất của chúng. Tuổi thọ phải là số năm nguyên nên chỉ có các điểm rời.
2.2. Biểu đồ tornado và cách ghi đúng hai đầu thanh
Biểu đồ tornado (tornado diagram) trình bày cùng thông tin dưới dạng thanh ngang, mỗi thanh là khoảng NPV khi một biến đi từ mức thấp đến mức cao; các thanh xếp theo độ rộng giảm dần nên trông như cơn lốc. Bảng 1 là dữ liệu đứng sau biểu đồ, với khoảng cộng trừ 30% cho A, P, S, i; riêng tuổi thọ lấy tròn 6 và 10 năm.
Bảng 1. Độ nhạy của NPV dây chuyền sấy lạnh khi mỗi biến thay đổi, các biến khác giữ ở cơ sở (triệu đồng, số liệu minh họa)
| Biến | Mức thấp của biến | NPV ở mức thấp | Mức cao của biến | NPV ở mức cao | Biên độ NPV |
|---|---|---|---|---|---|
| Dòng tiền ròng A | 364 | −111,0 | 676 | 1.438,9 | 1.549,9 |
| Vốn đầu tư P | 1.400 | 1.263,9 | 2.600 | 63,9 | 1.200,0 |
| Tuổi thọ n | 6 năm | 239,3 | 10 năm | 1.002,5 | 763,3 |
| MARR i | 8,4% | 1.048,3 | 15,6% | 350,8 | 697,5 |
| Giá trị còn lại S | 140 | 639,7 | 260 | 688,2 | 48,5 |
Điểm cần cẩn thận khi chuyển Bảng 1 thành hình là hai đầu thanh. Với A, n, S, mức thấp của biến cho NPV thấp; với P và i thì ngược lại: vốn cao nhất 2.600 triệu đồng mới là đầu làm NPV thấp nhất, còn MARR 8,4% là đầu làm NPV cao nhất. Một biểu đồ ghi chung "mức thấp" bên trái, "mức cao" bên phải sẽ ghi sai đầu thanh của P và i, lỗi rất hay gặp khi vẽ tự động. Cách an toàn là ghi ngay tại mỗi đầu thanh giá trị cụ thể của biến và NPV tương ứng, như Hình 2.
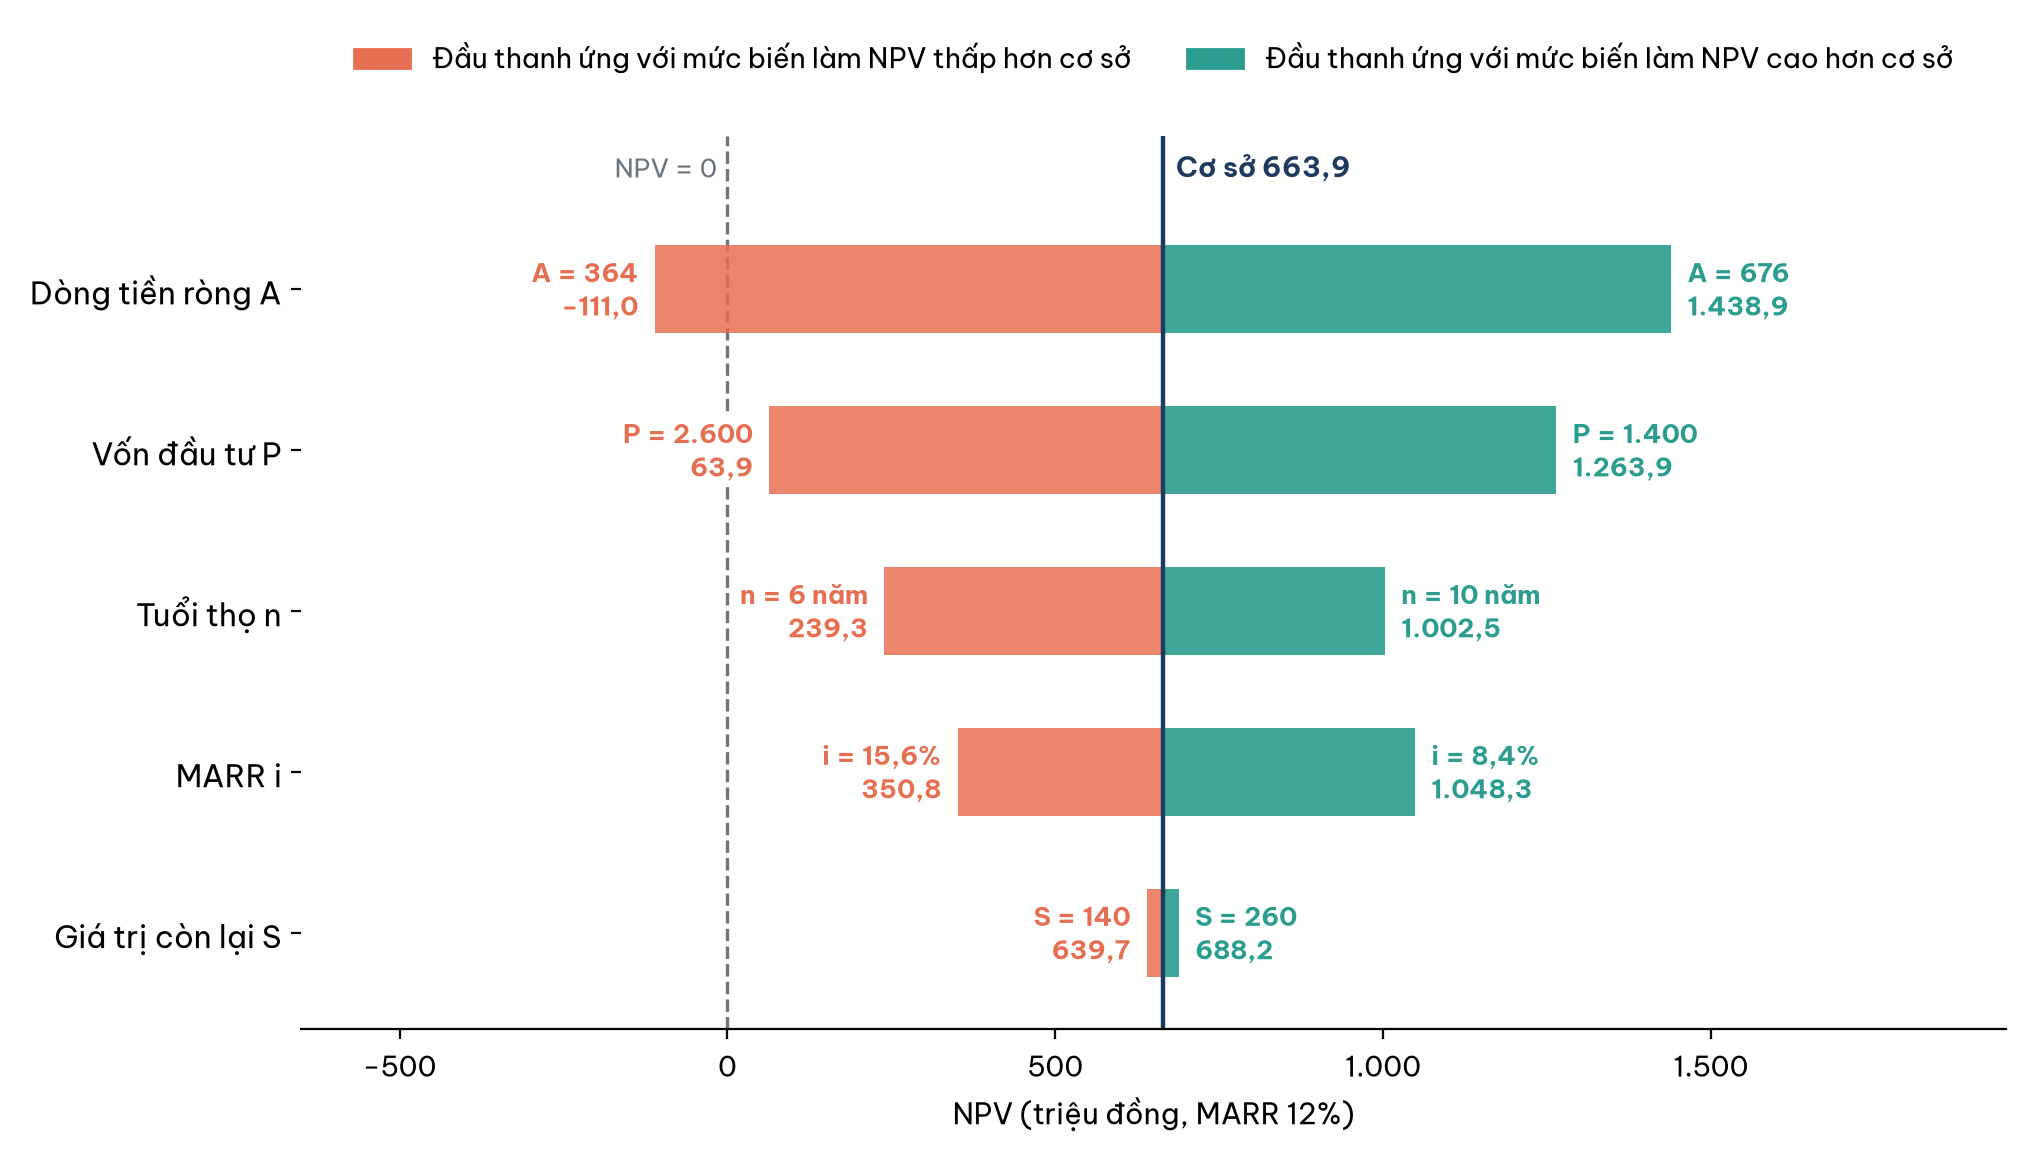
Hình 2. Biểu đồ tornado của dây chuyền sấy lạnh; mỗi đầu thanh ghi mức của biến và NPV tương ứng, đầu đỏ làm NPV thấp hơn cơ sở, đầu xanh làm NPV cao hơn (số liệu minh họa).
Hình 2 cho một kết luận hành động rõ ràng. Dòng tiền ròng là biến trọng yếu nhất, biên độ 1.549,9 triệu đồng, cũng là biến duy nhất trong khoảng cộng trừ 30% có thể một mình đẩy NPV xuống âm. Vốn đầu tư đứng thứ hai: ở mức 2.600 triệu đồng dự án chỉ còn lãi 63,9 triệu đồng. Giá trị còn lại gần như không đáng kể. Người lập dự án nên dồn công sức vào làm chắc dự báo doanh thu (đơn hàng của chuỗi siêu thị, giá bán xuất khẩu) và dự toán vốn (báo giá có ràng buộc của nhà cung cấp thiết bị) thay vì tinh chỉnh giá thanh lý.
2.3. Giới hạn của việc đổi từng biến một
Phân tích một biến giữ nguyên các biến khác nên bỏ qua tương quan giữa chúng. Mục này giải thích vì sao giới hạn ấy thường làm bức tranh lạc quan hơn thực tế.
Trong thực tế các biến hiếm khi độc lập. Khi tỷ giá tăng mạnh, thiết bị nhập khẩu đắt hơn nên vốn vượt dự toán, đồng thời bao bì nhập khẩu đắt hơn làm dòng tiền ròng giảm; khi sức mua yếu, sản lượng lẫn giá bán đều giảm cùng lúc. Các biến xấu đi cùng nhau vì chung một nguyên nhân gốc, nên rủi ro thật lớn hơn những gì từng thanh tornado gợi ra. Phân tích độ nhạy vì vậy là bước sàng lọc biến quan trọng, chưa phải bước kết luận.
3. Giá trị chuyển đổi và biên an toàn
Phân tích độ nhạy hỏi "biến đổi bao nhiêu thì NPV đổi thế nào". Giá trị chuyển đổi (switching value) hỏi ngược lại: biến này phải xấu đến mức nào thì kết luận đảo chiều? Mục này tính giá trị chuyển đổi cho từng biến và giải thích vì sao các biên an toàn không cộng dồn được.
Giá trị chuyển đổi của một biến là giá trị làm NPV bằng 0 khi các biến khác giữ nguyên. Với dòng tiền đều có thể giải trực tiếp: A* = [P − S × (P/F, i, n)] / (P/A, i, n) = (2.000 − 200 × 0,4039) / 4,9676 = 386,3 triệu đồng mỗi năm. So với dự báo 520 triệu đồng, dòng tiền ròng có thể sụt 25,7% trước khi dự án hết lãi; khoảng cách ấy là biên an toàn của biến. Bảng 2 làm tương tự cho các biến còn lại.
Bảng 2. Giá trị chuyển đổi và biên an toàn của dây chuyền sấy lạnh (số liệu minh họa)
| Biến | Giá trị cơ sở | Giá trị chuyển đổi (NPV = 0) | Biên an toàn | Cách diễn đạt cho người quyết định |
|---|---|---|---|---|
| Dòng tiền ròng A | 520 triệu đồng/năm | 386,3 triệu đồng/năm | Giảm 25,7% | Dòng tiền ròng phải hụt hơn một phần tư thì dự án mới hết lãi |
| Vốn đầu tư P | 2.000 triệu đồng | 2.663,9 triệu đồng | Tăng 33,2% | Vốn có thể vượt dự toán một phần ba mà vẫn hòa |
| Tuổi thọ n | 8 năm | Khoảng 5,05 năm | Ngắn đi khoảng 3 năm | Dây chuyền cần chạy hơn 5 năm; 5 năm thì lỗ 12,0 triệu đồng |
| MARR i | 12% | 20,68% | Tăng 8,7 điểm phần trăm | Đây chính là IRR của dự án |
| Giá trị còn lại S | 200 triệu đồng | Âm, khoảng −1.443,9 triệu đồng | Không đảo được kết luận | Không cần tranh luận về giá thanh lý |
Dòng MARR trong Bảng 2 đáng chú ý: mức chiết khấu làm NPV bằng 0 chính là định nghĩa của suất thu lợi nội tại, như trong bài IRR là gì, cách tính và cạm bẫy khi xếp hạng phương án. Nói cách khác, IRR là giá trị chuyển đổi của biến MARR. Bài Phân tích lợi ích chi phí dự án công và tỷ số B/C cũng dùng ý này để tìm mức lợi ích và vốn làm tỷ số B/C về 1.
Sức mạnh của giá trị chuyển đổi là diễn đạt bất định bằng ngôn ngữ người quản lý phán đoán được. "NPV nhạy với dòng tiền" là phát biểu trừu tượng; "dòng tiền ròng phải hụt hơn một phần tư thì dự án mới hết lãi" là câu giám đốc kinh doanh đánh giá được từ kinh nghiệm. Khi dịch sang doanh thu cần thêm một bước: nếu chi phí vận hành không đổi, toàn bộ phần doanh thu mất đi rơi thẳng vào phần ròng. Với doanh thu 1.300 triệu đồng mỗi năm, mức hụt 133,7 triệu đồng dòng tiền chỉ ứng với doanh thu giảm khoảng 10,3%.
Giới hạn của con số này là mỗi giá trị chuyển đổi được tính khi mọi biến khác đứng yên, nên các biên an toàn không cộng dồn được. Dòng tiền giảm 15% và vốn vượt 20% cùng lúc thì mỗi biến vẫn nằm gọn trong biên riêng, nhưng NPV khi đó là −2.400 + 442 × 4,9676 + 200 × 0,4039 = −123,5 triệu đồng, tức dự án đã lỗ.
4. Phân tích kịch bản
Để khắc phục giới hạn lớn nhất của phân tích một biến, phân tích kịch bản (scenario analysis) cho nhiều biến thay đổi cùng lúc theo những tổ hợp có ý nghĩa. Mục này dựng ba kịch bản rồi tính giá trị kỳ vọng, độ lệch chuẩn và hệ số biến thiên.
4.1. Kịch bản phải nhất quán bên trong
Kịch bản bi quan không phải là lấy giá trị xấu nhất của mọi biến một cách máy móc; làm vậy với A = 364, P = 2.600, n = 6 và S = 140 sẽ ra NPV −1.032,5 triệu đồng, một tương lai gần như không thể xảy ra. Kịch bản đáng tin phải kể được một câu chuyện: tỷ giá tăng mạnh nên vốn lên 2.400 triệu đồng; cùng lúc sức mua yếu, đơn hàng xuất khẩu chững lại nên dòng tiền ròng chỉ còn 380 triệu đồng; công nghệ sấy thế hệ mới ra đời khiến dây chuyền chỉ cạnh tranh được 6 năm. Kịch bản lạc quan cũng vậy: hợp đồng dài hạn với một chuỗi siêu thị lớn, nhà cung cấp giảm giá thiết bị, dây chuyền chạy được 9 năm. Bảng 3 trình bày ba kịch bản, MARR giữ 12% và giá trị còn lại giữ 200 triệu đồng.
Bảng 3. Ba kịch bản của dây chuyền sấy lạnh và các thước đo rủi ro (triệu đồng, số liệu minh họa)
| Kịch bản | Xác suất | Dòng tiền ròng A | Vốn P | Tuổi thọ | NPV |
|---|---|---|---|---|---|
| Bi quan | 0,25 | 380 | 2.400 | 6 năm | −736,3 |
| Cơ sở | 0,50 | 520 | 2.000 | 8 năm | 663,9 |
| Lạc quan | 0,25 | 640 | 1.850 | 9 năm | 1.632,2 |
| Giá trị kỳ vọng E(NPV) | 555,9 | ||||
| Độ lệch chuẩn σ | 844,3 | ||||
| Hệ số biến thiên CV = σ / E | 1,52 |
4.2. Giá trị kỳ vọng, độ lệch chuẩn và hệ số biến thiên
Giá trị kỳ vọng là bình quân gia quyền các kết quả theo xác suất: E(NPV) = tổng của p_k × NPV_k. Với Bảng 3, E(NPV) = 0,25 × (−736,3) + 0,50 × 663,9 + 0,25 × 1.632,2 = 555,9 triệu đồng, thấp hơn kịch bản cơ sở khoảng 108 triệu đồng vì kịch bản bi quan lỗ nhiều hơn phần kịch bản lạc quan lãi thêm.
Giá trị kỳ vọng một mình chưa nói gì về mức phân tán. Thước đo phân tán là độ lệch chuẩn: σ² = 0,25 × (−736,3 − 555,9)² + 0,50 × (663,9 − 555,9)² + 0,25 × (1.632,2 − 555,9)² ≈ 712.914, nên σ ≈ 844,3 triệu đồng. Để so các dự án khác quy mô, dùng hệ số biến thiên CV = σ / E(NPV) = 844,3 / 555,9 = 1,52. Độ phân tán vượt cả giá trị kỳ vọng là dấu hiệu rủi ro cao: dự án đáng làm xét về kỳ vọng, nhưng doanh nghiệp cần tự hỏi có chịu nổi khoản lỗ hơn 700 triệu đồng nếu kịch bản bi quan xảy ra hay không (Newnan và cộng sự, 2020). Hệ số biến thiên mất ý nghĩa khi giá trị kỳ vọng gần 0 hoặc âm; khi đó nên trình bày thẳng σ cùng xác suất lỗ.
5. Ước lượng xác suất dự án lỗ
Người quyết định thường muốn một con số dễ hiểu hơn: khả năng dự án lỗ là bao nhiêu phần trăm? Mục này trình bày phép ước lượng bằng phân phối chuẩn và ba giới hạn phải nói rõ khi dùng nó.
Nếu giả định NPV phân phối gần chuẩn, có thể chuẩn hóa mốc 0: z = (0 − E) / σ = (0 − 555,9) / 844,3 = −0,66. Xác suất NPV nhỏ hơn 0 là diện tích phân phối chuẩn tắc bên trái z, khoảng 25,5%; hàm NORM.DIST(0; 555,9; 844,3; TRUE) cho cùng kết quả. Nói gọn, dự án có khoảng một phần tư khả năng lỗ.
Con số này có ba giới hạn. Thứ nhất, giả định phân phối chuẩn chỉ là xấp xỉ, ở đây càng thô vì chỉ có ba kịch bản rời rạc: nếu tin đúng mô hình ba kịch bản thì xác suất lỗ chính là xác suất của kịch bản bi quan, đúng 25%; hai con số gần nhau chỉ là trùng hợp. Thứ hai, các xác suất 0,25 và 0,50 là phán đoán chủ quan: nếu kịch bản bi quan có xác suất 0,35 và lạc quan 0,15, giá trị kỳ vọng tụt xuống 319,1 triệu đồng. Thứ ba, "xác suất lỗ 25,5%" nghe khoa học hơn nhiều so với thực chất của nó. Cách trình bày trung thực là nêu con số kèm giả định và kèm kết quả khi thay các xác suất chủ quan ấy.
6. Cây quyết định và giá trị của thông tin
Cây quyết định (decision tree) so sánh các chiến lược nhiều bước, trong đó bước sau phụ thuộc thông tin thu được ở bước trước. Mục này dùng cây để trả lời một câu hỏi rất thực tế: có nên chi tiền tìm hiểu thêm trước khi đầu tư không, nên chi tối đa bao nhiêu?
6.1. Thông tin hoàn hảo và EVPI
Cây gồm hai loại nút. Nút quyết định, vẽ hình vuông, là nơi doanh nghiệp chọn nhánh có giá trị kỳ vọng tốt nhất. Nút ngẫu nhiên, vẽ hình tròn, là nơi thị trường quyết định nên ta lấy bình quân gia quyền theo xác suất. Cách giải là đi ngược từ ngọn về gốc. Doanh nghiệp sấy lạnh có ba lựa chọn: đầu tư ngay với giá trị kỳ vọng 555,9 triệu đồng; không đầu tư; hoặc chi 60 triệu đồng khảo sát thị trường trước rồi mới quyết định. Hình 3 vẽ cây với giả định tạm thời rằng cuộc khảo sát cho biết chắc thị trường sẽ ở trạng thái nào.
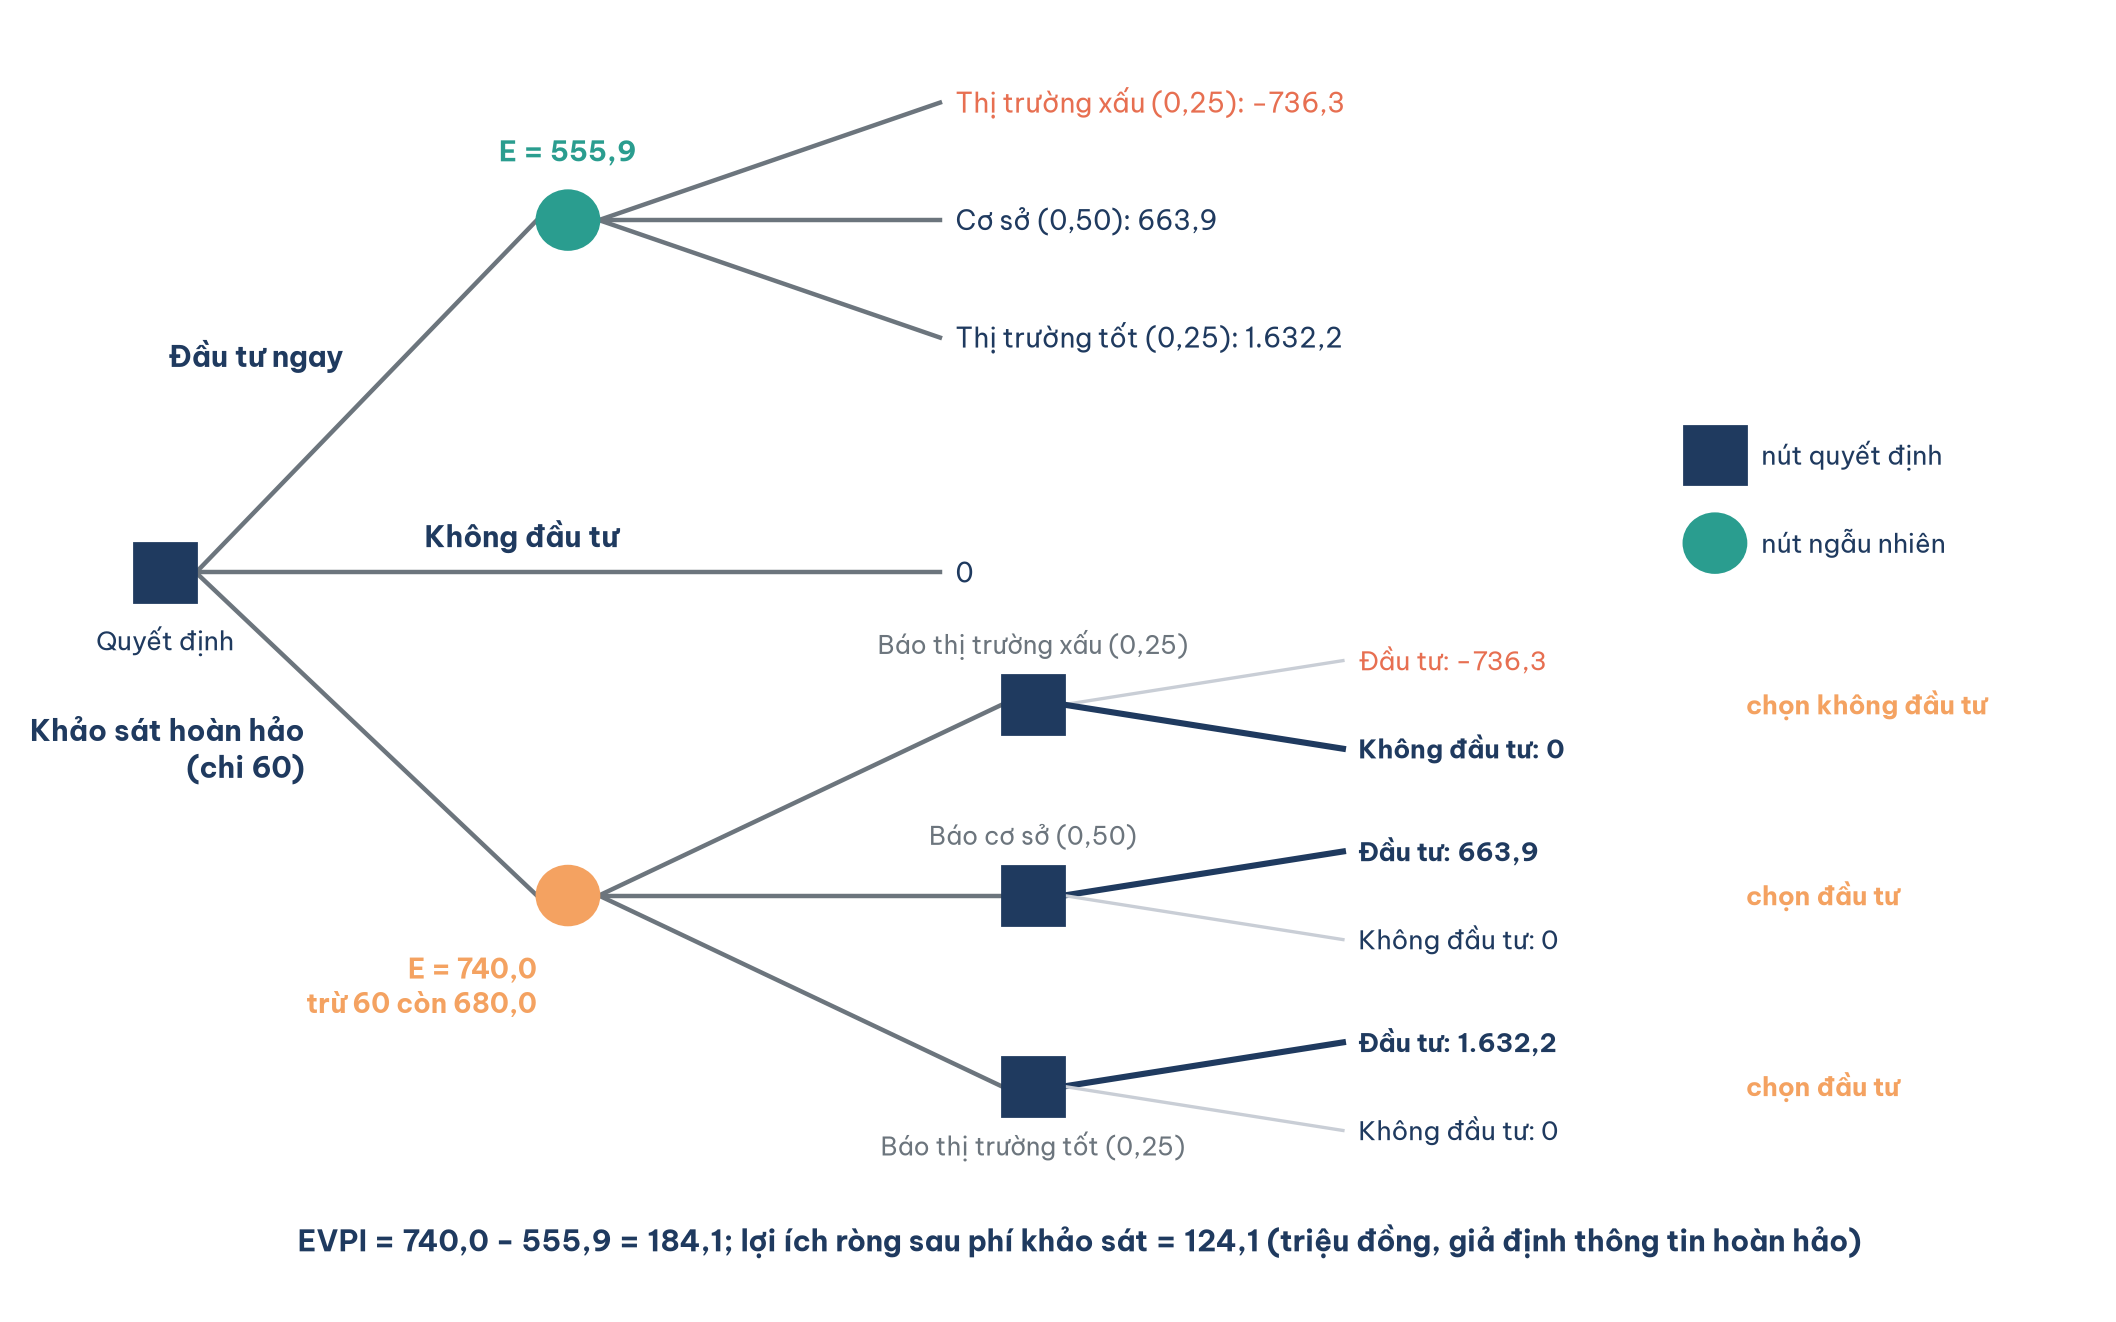
Hình 3. Cây quyết định so sánh đầu tư ngay với khảo sát trước, giả định khảo sát cho thông tin hoàn hảo (triệu đồng, số liệu minh họa).
Theo Hình 3, nếu khảo sát báo thị trường tốt, doanh nghiệp đầu tư và nhận 1.632,2 triệu đồng; nếu báo mức cơ sở, đầu tư và nhận 663,9 triệu đồng; nếu báo thị trường xấu, doanh nghiệp đứng ngoài và nhận 0 thay vì lỗ 736,3 triệu đồng. Giá trị kỳ vọng khi biết trước là 0,25 × 1.632,2 + 0,50 × 663,9 + 0,25 × 0 = 740,0 triệu đồng.
Cần tách bạch hai con số. Hiệu số 740,0 − 555,9 = 184,1 triệu đồng là giá trị kỳ vọng của thông tin hoàn hảo (expected value of perfect information, EVPI): mức tối đa đáng trả cho bất kỳ nguồn thông tin nào về trạng thái thị trường, vì không nguồn nào tốt hơn biết chắc. Con số 124,1 triệu đồng là thứ khác: lợi ích ròng của chiến lược khảo sát so với đầu tư ngay, bằng EVPI trừ phí 60 triệu đồng, chỉ đúng nếu khảo sát thật sự hoàn hảo. Nhầm 124,1 với EVPI là nhầm "giá trần của thông tin" với "phần lời sau khi đã trả tiền mua thông tin". Cũng cần thấy thông tin không làm dự án tốt hơn, nó chỉ giúp tránh nhánh xấu: EVPI ở đây đúng bằng 0,25 × 736,3, tức khoản lỗ của kịch bản bi quan nhân với xác suất của nó.
6.2. Thông tin không hoàn hảo và định lý Bayes
Không cuộc khảo sát nào cho biết chắc tương lai. Mục này tính giá trị của một cuộc khảo sát có thể báo sai, gọi là giá trị kỳ vọng của thông tin mẫu (expected value of sample information, EVSI), bằng định lý Bayes.
Giả sử với 60 triệu đồng, doanh nghiệp bán thử sản phẩm qua hai chuỗi siêu thị trong ba tháng. Kết quả chỉ có hai mức, "khả quan" hoặc "kém", có thể sai. Phương án bán thử quy mô nhỏ báo "kém" với xác suất 0,8 khi thị trường thật sự xấu, 0,2 khi thị trường ở mức cơ sở, 0,1 khi thị trường tốt. Xác suất nhận báo cáo "kém" là 0,25 × 0,8 + 0,50 × 0,2 + 0,25 × 0,1 = 0,325. Theo định lý Bayes, khi đã nhận báo cáo "kém", xác suất thị trường xấu tăng từ 0,25 lên 0,2 / 0,325 = 0,615, xác suất cơ sở còn 0,308, tốt còn 0,077; NPV kỳ vọng với các xác suất mới là −123,3 triệu đồng nên doanh nghiệp không đầu tư. Khi nhận báo cáo "khả quan" (xác suất 0,675), NPV kỳ vọng là 883,0 triệu đồng nên đầu tư. Giá trị kỳ vọng của chiến lược bán thử, chưa trừ phí, là 0,675 × 883,0 = 596,0 triệu đồng, tức EVSI = 596,0 − 555,9 = 40,1 triệu đồng. Bảng 4 đặt phương án này cạnh một phương án bán thử chính xác hơn và cạnh thông tin hoàn hảo.
Bảng 4. Giá trị của thông tin hoàn hảo và không hoàn hảo cho dây chuyền sấy lạnh, phí khảo sát 60 triệu đồng (triệu đồng, số liệu minh họa)
| Nguồn thông tin | Xác suất báo "kém" khi thị trường xấu / cơ sở / tốt | NPV kỳ vọng khi báo "kém" | NPV kỳ vọng khi báo "khả quan" | Giá trị của thông tin | Hiệu quả so với EVPI | Lợi ích ròng sau phí 60 |
|---|---|---|---|---|---|---|
| Bán thử quy mô nhỏ | 0,8 / 0,2 / 0,1 | −123,3 (không đầu tư) | 883,0 (đầu tư) | EVSI = 40,1 | 22% | −19,9, không nên mua |
| Bán thử quy mô lớn | 0,9 / 0,1 / 0,05 | −389,8 (không đầu tư) | 937,6 (đầu tư) | EVSI = 112,1 | 61% | 52,1, nên mua |
| Thông tin hoàn hảo | Luôn báo đúng trạng thái | Không có | Không có | EVPI = 184,1 | 100% | 124,1, cận trên |
Bảng 4 cho thấy vì sao không được dùng EVPI làm giá trị của một cuộc khảo sát cụ thể. Cùng phí 60 triệu đồng, cùng một dự án có EVPI 184,1 triệu đồng, nhưng bán thử quy mô nhỏ chỉ đáng 40,1 triệu đồng, tức chi 60 để mua một thứ đáng 40; bán thử quy mô lớn, ít báo sai hơn, đáng 112,1 triệu đồng mới là khoản chi có lời. Nói "khảo sát mang lại 124 triệu đồng" khi chưa hỏi khảo sát chính xác đến đâu là lấy cận trên lạc quan nhất làm con số thật.
6.3. Ba hệ quả thực hành
Hai tiểu mục trên cho ba quy tắc dùng được ngay khi bàn có nên chi tiền nghiên cứu thị trường, thử nghiệm kỹ thuật hay thuê tư vấn. Mục này tóm lại ba quy tắc ấy.
Thứ nhất, thông tin đáng mua nhất là thông tin có thể làm đổi quyết định, thường là thông tin về kịch bản xấu; nếu dù khảo sát báo gì doanh nghiệp vẫn làm như cũ, giá trị của thông tin bằng 0. Thứ hai, EVPI là giới hạn trên để sàng lọc nhanh: mọi cuộc khảo sát đòi phí trên 184,1 triệu đồng chắc chắn không nên làm. Thứ ba, với khảo sát có phí dưới EVPI, phải ước lượng độ chính xác của nó rồi tính EVSI như Bảng 4; độ chính xác ấy nên lấy từ các lần bán thử trước hoặc từ đơn vị khảo sát, không nên tự đặt cho đẹp.
7. Mô phỏng Monte Carlo
Mô phỏng Monte Carlo (Monte Carlo simulation) mở rộng phân tích kịch bản: gán cho mỗi biến một phân phối xác suất, rút ngẫu nhiên hàng nghìn tổ hợp, tính NPV cho mỗi tổ hợp rồi dựng phân phối của kết quả. Hertz (1979) là một trong những người đầu tiên đưa cách làm này vào thẩm định đầu tư doanh nghiệp. Mục này chạy một mô phỏng cho dây chuyền sấy lạnh và đọc kết quả.
7.1. Khai báo phân phối và tương quan
Mô phỏng dùng 10.000 lần rút với hạt giống ngẫu nhiên cố định để ai chạy lại cũng ra cùng số. Dòng tiền ròng A có phân phối tam giác với mức thấp nhất 380, nhiều khả năng nhất 520, cao nhất 640 triệu đồng mỗi năm; vốn P có phân phối tam giác 1.850, 2.000, 2.400 triệu đồng, lệch về phía vượt dự toán; tuổi thọ nhận 6, 7, 8, 9 năm với xác suất 0,2; 0,2; 0,4; 0,2. Giá trị còn lại giữ 200 triệu đồng, MARR giữ 12%. Để phản ánh nguyên nhân gốc chung như cú sốc tỷ giá, mô phỏng khai báo tương quan −0,6 giữa A và P: khi vốn vượt dự toán thì dòng tiền cũng thường thấp. Mô phỏng được chạy lại một lần với A và P độc lập để thấy tác động của giả định này. Hình 4 so sánh hai phân phối NPV.
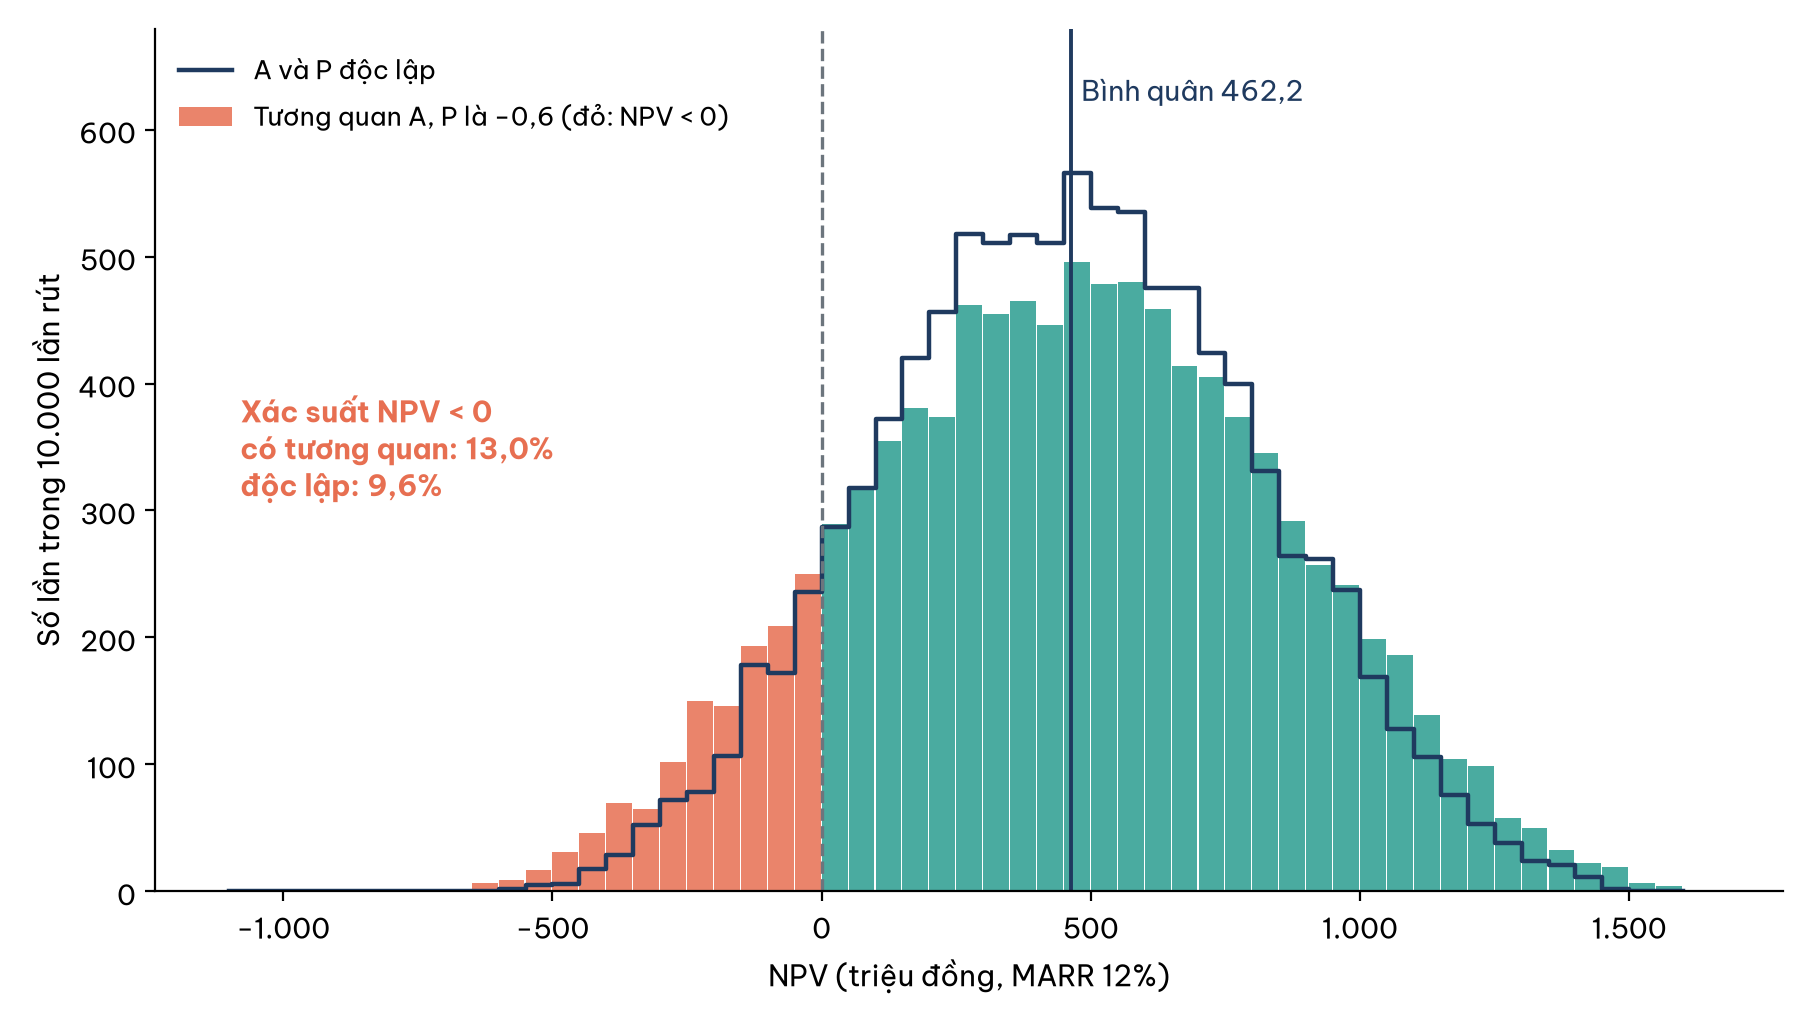
Hình 4. Phân phối NPV của dây chuyền sấy lạnh qua 10.000 lần mô phỏng, có và không có tương quan giữa dòng tiền và vốn (số liệu minh họa).
7.2. Đọc kết quả mô phỏng
Hình 4 cho thấy khi có tương quan, NPV bình quân là 462,2 triệu đồng, độ lệch chuẩn 394,6 triệu đồng, xác suất lỗ 13,0%; 5% số lần xấu nhất cho NPV dưới −199,9 triệu đồng, 5% số lần tốt nhất cho trên 1.110,6 triệu đồng. Khi coi A và P độc lập, bình quân gần như không đổi (461,9 triệu đồng) nhưng phân phối hẹp hơn, độ lệch chuẩn còn 347,9 triệu đồng, xác suất lỗ chỉ còn 9,6%. Bỏ qua tương quan không làm sai giá trị kỳ vọng nhưng làm xác suất lỗ trông thấp hơn khoảng một phần tư, đúng loại lạc quan ngầm đã nói ở mục 2.3.
Ba điểm khác đáng ghi lại. NPV bình quân 462,2 triệu đồng thấp hơn con số cơ sở 663,9 triệu đồng vì các phân phối lệch về phía xấu: vốn bình quân khoảng 2.083 triệu đồng chứ không phải 2.000, tuổi thọ bình quân 7,6 năm chứ không phải 8. Con số cơ sở trong bản đề xuất vì vậy là con số "nhiều khả năng nhất", không phải con số kỳ vọng. Xác suất lỗ khoảng 13% thấp hơn hẳn mức 25% của mô hình ba kịch bản, vì mô hình kịch bản dồn một phần tư xác suất vào tình huống mọi biến cùng xấu, còn mô phỏng cho phép các biến xấu một phần và bù trừ nhau; hai con số khác nhau vì hai bộ giả định khác nhau. Cuối cùng, kết quả mô phỏng cũng có sai số: với 10.000 lần rút, sai số chuẩn của xác suất lỗ khoảng 0,3 điểm phần trăm, đổi hạt giống cho kết quả từ 12,5% đến 13,4%, nên báo cáo nên ghi "khoảng 13%".
Mô phỏng xử lý được nhiều biến cùng lúc và khai báo được tương quan, đúng chỗ yếu của phân tích một biến. Nhưng kết quả chỉ tốt bằng các phân phối được khai báo, mà việc chọn phân phối thường dựa trên phán đoán; một biểu đồ mười nghìn điểm dễ tạo cảm giác chính xác vượt xa chất lượng dữ liệu đầu vào. Flyvbjerg (2006) cho thấy dự án thật thường vượt chi phí và hụt lợi ích một cách có hệ thống do thiên lệch lạc quan, nên các phân phối tự khai báo nên được đối chiếu với kết quả thực tế của các dự án tương tự đã làm, cách ông gọi là dự báo theo nhóm tham chiếu (reference class forecasting).
8. Điều chỉnh MARR theo rủi ro
Một cách xử lý rủi ro rất phổ biến là cộng phần bù rủi ro (risk premium) vào MARR: dự án rủi ro hơn bị chiết khấu ở mức cao hơn. Mục này bàn khi nào cách làm ấy hợp lý, khi nào nó phạt sai.
8.1. Khi nào nên cộng phần bù rủi ro
Cách làm này có cơ sở: nhà đầu tư đòi mức sinh lời cao hơn để chấp nhận rủi ro lớn hơn, nên MARR của dự án mở thị trường mới cao hơn MARR của dự án thay máy quen thuộc là hợp lý (Sullivan và cộng sự, 2019). Nó hợp khi ba điều kiện cùng thỏa: dòng tiền đưa vào là dòng tiền kỳ vọng, không phải dòng tiền đã cố tình làm thấp "cho an toàn"; rủi ro gắn với biến động chung của nền kinh tế, như doanh thu đi theo chu kỳ sức mua; rủi ro ấy tồn tại đều đặn suốt đời dự án. Với dây chuyền sấy lạnh, cộng 3 điểm phần trăm, chiết khấu ở 15%, NPV giảm từ 663,9 xuống 398,8 triệu đồng; cộng 5 điểm, ở 17%, NPV còn 244,7 triệu đồng, vẫn dương. Doanh nghiệp nên quy định trước phần bù theo nhóm dự án trong chính sách đầu tư, thay vì chọn phần bù sau khi đã thấy kết quả.
8.2. Khi nào không nên cộng phần bù rủi ro
Cạm bẫy thứ nhất là phạt hai lần. Nếu người lập dự án đã dùng dòng tiền bi quan 380 triệu đồng mỗi năm thay cho kỳ vọng rồi lại chiết khấu ở 15%, cùng một rủi ro bị tính hai lần: NPV là −229,4 triệu đồng, trong khi dòng tiền bi quan ấy ở MARR 12% chỉ cho −31,5 triệu đồng. Cạm bẫy thứ hai tinh vi hơn: một suất chiết khấu cố định cao phạt dòng tiền ở xa nặng hơn dòng tiền ở gần theo hàm mũ, dù rủi ro thật chưa chắc tăng theo kiểu ấy. Hình 5 vẽ phần giá trị hiện tại còn giữ lại của một đồng ở mỗi năm khi chiết khấu ở 15% hoặc 17% thay vì 12%.
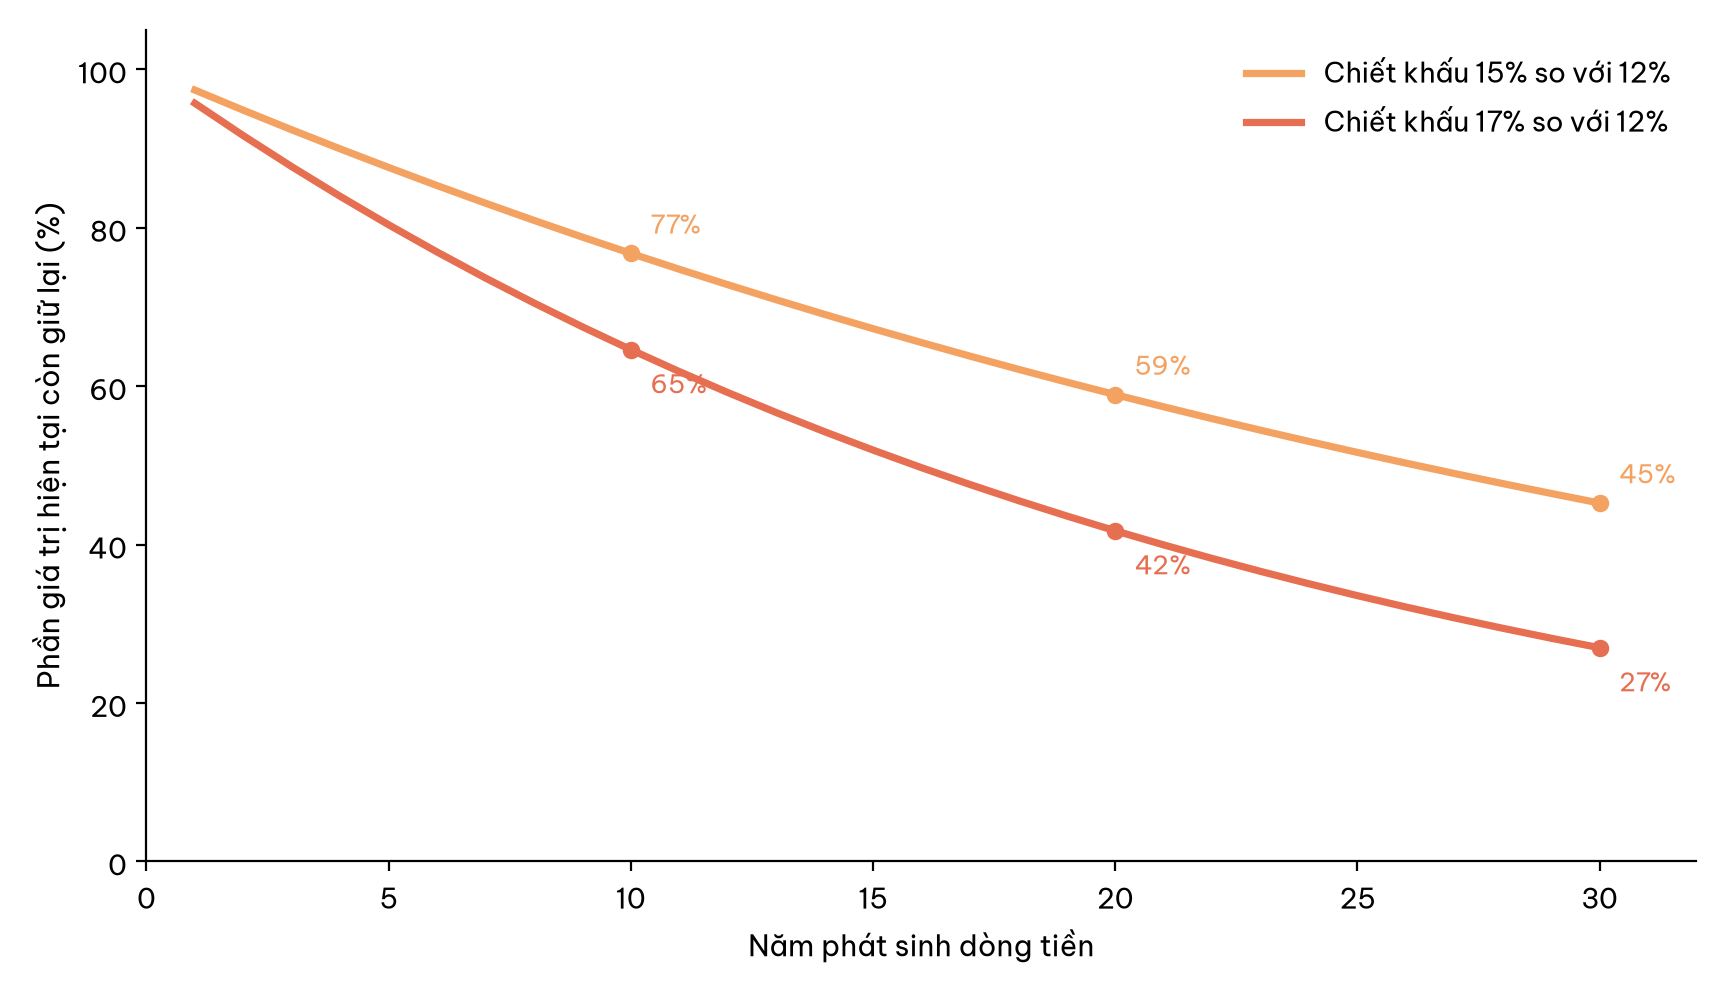
Hình 5. Phần giá trị hiện tại còn giữ lại khi cộng phần bù rủi ro 3 hoặc 5 điểm phần trăm vào MARR 12%, theo năm phát sinh dòng tiền.
Theo Hình 5, phần bù 3 điểm chỉ cắt khoảng 3% giá trị dòng tiền năm 1 nhưng cắt 23% ở năm 10, 41% ở năm 20, 55% ở năm 30; với phần bù 5 điểm, dòng tiền năm 30 chỉ còn 27% giá trị. Nếu rủi ro chính tập trung ở giai đoạn đầu, như vượt chi phí xây lắp, chậm cấp phép hay chạy thử không đạt công suất, một phần bù cố định vừa phạt quá nhẹ giai đoạn rủi ro thật vừa phạt quá nặng những năm vận hành ổn định. Cách làm này vì vậy bất lợi có hệ thống cho dự án dài hạn như nhà máy xử lý nước, trồng rừng hay nghiên cứu phát triển, vấn đề mà bài Phân tích lợi ích chi phí dự án công và tỷ số B/C cũng gặp khi chọn suất chiết khấu xã hội.
Nguyên tắc chung là không gói mọi lo lắng vào một con số chiết khấu. Khi rủi ro mô tả được, hãy dùng dòng tiền kỳ vọng với MARR của nhóm dự án rồi phân tích rủi ro tường minh bằng độ nhạy, kịch bản, cây quyết định hay mô phỏng (Blank & Tarquin, 2024). Phần bù rủi ro hợp với rủi ro nền đều đặn; rủi ro đặc thù, rủi ro một lần và rủi ro có thể mua thông tin để giảm nên được mô hình hóa riêng.
9. Thực hành trên bảng tính
Bảng tính đủ cho mọi phân tích trong bài, với điều kiện mọi tham số nằm ở ô nhập liệu riêng và mọi kết quả là công thức tham chiếu tới các ô ấy. Mục này trình bày một mô hình mẫu.
Ba tính năng của Excel đáng khai thác là Goal Seek để tìm giá trị chuyển đổi, Data Table để dựng bảng độ nhạy và lặp mô phỏng, cùng các hàm RAND, NORM.S.INV để rút số ngẫu nhiên (Microsoft, n.d.). Bảng 5 liệt kê các ô chính, dùng dấu chấm phẩy làm dấu phân cách đối số như bảng tính đặt theo kiểu số Việt Nam.
Bảng 5. Mô hình bảng tính cho phân tích độ nhạy, kịch bản, giá trị thông tin và mô phỏng
| Ô | Nội dung | Công thức hoặc giá trị | Kết quả và ghi chú |
|---|---|---|---|
| B2:B6 | P, A, S, n, i | 2.000; 520; 200; 8; 12% | Vùng nhập liệu |
| B7 | Mức điều chỉnh A | 0% | Ô để Data Table thay đổi |
| B8 | NPV | =-B2+PV(B6;B5;-B3*(1+B7);-B4) | 663,9 |
| C3:C15, D2 | Bảng độ nhạy theo A | C3:C15 từ −30% đến +30%; D2: =B8; chọn C2:D15, Data Table, ô đầu vào cột B7 | Một đường của biểu đồ nhện |
| B10 | Giá trị chuyển đổi của A | Goal Seek: đặt B8 bằng 0, thay đổi B3 | 386,3; làm tương tự với B6 cho 20,68% (IRR) |
| G3:H5 | Ba kịch bản | Xác suất ở cột G, NPV từng kịch bản ở cột H | −736,3; 663,9; 1.632,2 |
| H6 | Giá trị kỳ vọng | =SUMPRODUCT(G3:G5;H3:H5) | 555,9 |
| H7 | Độ lệch chuẩn | =SQRT(SUMPRODUCT(G3:G5;(H3:H5-H6)^2)) | 844,3 |
| H8 | Xác suất lỗ theo phân phối chuẩn | =NORM.DIST(0;H6;H7;TRUE) | Khoảng 25,5% |
| H9 | Giá trị khi có thông tin hoàn hảo | =SUMPRODUCT(G3:G5;(H3:H5>0)*H3:H5) | 740,0; EVPI = H9-H6 = 184,1 |
| J2, J3 | Hai số chuẩn có tương quan −0,6 | J2: =NORM.S.INV(RAND()); J3: =-0,6*J2+SQRT(1-0,36)*NORM.S.INV(RAND()) | Rút lại mỗi lần bảng tính cập nhật |
| K2 | Một lần rút A (tam giác 380, 520, 640) | =LET(u;NORM.S.DIST(J2;TRUE);IF(u<140/260;380+SQRT(u260140);640-SQRT((1-u)260120))) | Làm tương tự cho P với J3 |
| L2:L10001 | 10.000 lần mô phỏng NPV | L1: công thức NPV dùng A, P, n vừa rút; Data Table với ô đầu vào cột là một ô trống | Chép thành giá trị trước khi báo cáo |
| L10003 | Xác suất lỗ theo mô phỏng | =COUNTIF(L2:L10001;"<0")/10000 | Khoảng 13% |
Mẹo ở hai dòng cuối của Bảng 5 là Data Table với ô đầu vào là một ô trống: mỗi dòng của bảng buộc bảng tính tính lại toàn bộ mô hình, tức rút một bộ số ngẫu nhiên mới. Kết quả đổi mỗi lần nhấn F9 nên phải chép thành giá trị (Paste Values) trước khi báo cáo; hàm LET cần Excel 365 hoặc Excel 2021. Google Sheets không có Data Table, nhưng có thể kéo công thức xuống 10.000 dòng. Khi nhờ trợ lý AI có khả năng chạy mã dựng mô phỏng, hãy yêu cầu nó in ra mã, các phân phối, hệ số tương quan và hạt giống ngẫu nhiên, rồi tự đối chiếu ít nhất kịch bản cơ sở với bảng tính.
10. Các lỗi thường gặp
Các công cụ phân tích rủi ro không khó về toán nhưng dễ dùng sai. Mục này gom các lỗi đã gặp trong bài; Bảng 6 liệt kê chúng cùng cách tránh.
Bảng 6. Các lỗi thường gặp khi phân tích rủi ro dự án
| Lỗi | Biểu hiện | Cách tránh |
|---|---|---|
| Ghi chung "thấp" bên trái, "cao" bên phải trên tornado | Đầu thanh của vốn và MARR bị ghi ngược | Ghi giá trị cụ thể của biến và NPV tại mỗi đầu thanh |
| Cộng dồn biên an toàn | Tưởng dòng tiền giảm 15% và vốn vượt 20% vẫn an toàn | Kiểm các sai lệch đồng thời bằng kịch bản hoặc mô phỏng |
| Kịch bản bi quan lấy xấu nhất mọi biến | NPV −1.032,5 triệu đồng, một tương lai khó xảy ra | Dựng kịch bản quanh một nguyên nhân gốc |
| Coi xác suất chuyên gia như số đo | "Xác suất lỗ 25,5%" được trình bày như sự thật | Nêu nguồn xác suất, thử thay xác suất |
| Gọi lợi ích ròng của khảo sát là EVPI | Nhầm 124,1 với 184,1 triệu đồng | EVPI là chênh lệch trước phí; lợi ích ròng là EVPI hoặc EVSI trừ phí |
| Dùng EVPI làm giá trị của khảo sát thực tế | Mua bán thử đáng 40,1 triệu đồng với giá 60 | Ước lượng độ chính xác và tính EVSI bằng Bayes |
| Bỏ qua tương quan trong mô phỏng | Xác suất lỗ 9,6% thay vì khoảng 13% | Khai báo tương quan theo nguyên nhân gốc chung |
| Báo cáo số mô phỏng quá chi tiết | "13,0%" trong khi đổi hạt giống ra 12,5% đến 13,4% | Làm tròn, ghi số lần rút và hạt giống |
| Phạt rủi ro hai lần | Dòng tiền bi quan chiết khấu ở 15%, NPV −229,4 | Dòng tiền kỳ vọng với MARR của nhóm dự án |
| Phần bù cố định cho rủi ro giai đoạn đầu | Dự án dài hạn bị loại có hệ thống | Mô hình hóa riêng rủi ro một lần bằng kịch bản hoặc cây quyết định |
Phần lớn các lỗi trong Bảng 6 có chung một gốc: biến một con số chủ quan thành con số trông khách quan, hoặc tính cùng một rủi ro hai lần. Trước khi trình kết quả, hãy tự hỏi xác suất này đến từ đâu, các biến có cùng xấu đi vì một nguyên nhân không, rủi ro đã nằm trong dòng tiền hay trong suất chiết khấu, thông tin định mua có thể làm đổi quyết định hay không.
Kết luận
Mọi con số đầu vào của một dự án đều là dự báo, nên mục tiêu của phân tích rủi ro không phải là loại bỏ bất định mà là biết mình bất định ở đâu và bao nhiêu. Phân tích độ nhạy và biểu đồ tornado chỉ ra biến trọng yếu, với dây chuyền sấy lạnh là dòng tiền ròng và vốn đầu tư. Giá trị chuyển đổi dịch mức nhạy ấy thành biên an toàn dễ hiểu: dòng tiền phải hụt hơn 25,7% hay vốn phải vượt hơn 33,2% thì dự án mới hết lãi; IRR chỉ là giá trị chuyển đổi của MARR. Vì các biên an toàn không cộng dồn được, cần thêm kịch bản nhất quán, giá trị kỳ vọng, độ lệch chuẩn, xác suất lỗ và mô phỏng có khai báo tương quan. Mỗi công cụ cho một con số khác nhau vì dựa trên giả định khác nhau, nên giả định phải được viết ra cùng con số.
Cây quyết định trả lời câu hỏi có nên mua thêm thông tin. EVPI, ở đây 184,1 triệu đồng, là giá trần của mọi nguồn thông tin; lợi ích ròng 124,1 triệu đồng chỉ đúng khi khảo sát hoàn hảo, còn một cuộc bán thử có thể báo sai phải được định giá bằng EVSI qua định lý Bayes và có thể không đáng tiền dù phí thấp hơn EVPI. Phần bù rủi ro trong MARR hợp với rủi ro nền đều đặn đi cùng dòng tiền kỳ vọng, nhưng phạt hai lần khi dòng tiền đã bi quan và phạt quá nặng dự án dài hạn. Bài Đối tác công tư PPP và đầu tư công ở Việt Nam đưa các công cụ này vào đầu tư công và đối tác công tư, nơi rủi ro được chia giữa nhà nước và nhà đầu tư.
Đọc thêm
- Giá trị hiện tại NPV và giá trị đều hằng năm AW
- IRR là gì, cách tính và cạm bẫy khi xếp hạng phương án
- Phân tích lợi ích chi phí dự án công và tỷ số B/C
- Đo giá trị dự án AI trước khi đầu tư
- Phân tích khả thi tài chính cho startup bằng NPV và IRR
- Chi phí chìm và bẫy tâm lý khi quyết định
Tài liệu tham khảo
Blank, L. T., & Tarquin, A. (2024). Engineering economy (9th ed.). McGraw Hill. https://www.mheducation.com/highered/product/engineering-economy-blank-tarquin/M9781264158096.html
Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15. https://doi.org/10.1177/875697280603700302
Hertz, D. B. (1979). Risk analysis in capital investment. Harvard Business Review, 57(5), 169–181. https://hbr.org/1979/09/risk-analysis-in-capital-investment
Knight, F. H. (1921). Risk, uncertainty and profit. Houghton Mifflin. https://oll.libertyfund.org/titles/knight-risk-uncertainty-and-profit
Microsoft. (n.d.). Calculate multiple results by using a data table. Microsoft Support. https://support.microsoft.com/en-us/office/calculate-multiple-results-by-using-a-data-table-e95e2487-6ca6-4413-ad12-77542a5ea50b
Newnan, D. G., Eschenbach, T. G., Lavelle, J. P., & Lewis, N. A. (2020). Engineering economic analysis (14th ed.). Oxford University Press. https://global.oup.com/ushe/product/engineering-economic-analysis-9780190931919
Park, C. S. (2019). Fundamentals of engineering economics (4th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/fundamentals-of-engineering-economics-global-edition/P200000005189
Sullivan, W. G., Wicks, E. M., & Koelling, C. P. (2019). Engineering economy (17th ed., Global ed.). Pearson. https://www.pearson.com/en-gb/subject-catalog/p/engineering-economy-global-edition/P200000005519/9781292264905