
ĐẦU TƯ CÔNG VÀ ĐỐI TÁC CÔNG TƯ PPP
Chọn giữa ngân sách và vốn tư nhân, phân bổ rủi ro và tính chia sẻ doanh thu theo Luật PPP sửa đổi
Bài nên đọc trước
Một tỉnh cần xây tuyến đường 5.000 tỷ đồng nhưng ngân sách không đủ. Có hai hướng: chờ bố trí vốn qua nhiều kỳ kế hoạch đầu tư công trung hạn, hoặc mời nhà đầu tư tư nhân bỏ 3.000 tỷ đồng rồi thu phí hai mươi năm để hoàn vốn, nhà nước chỉ góp 2.000 tỷ đồng. Hướng thứ hai nghe rất hấp dẫn: có đường ngay mà ngân sách tốn chưa đến một nửa. Nhưng phần 3.000 tỷ đồng kia không biến mất. Nó được chuyển sang người đi đường trả dần qua phí, kèm mức sinh lời mà nhà đầu tư đòi hỏi, thường cao hơn hẳn lãi suất nhà nước vay được.
Đó là hiểu lầm phổ biến nhất về đầu tư theo phương thức đối tác công tư (public-private partnership, PPP). PPP không phải cách làm hạ tầng miễn phí cho ngân sách mà là một cuộc đánh đổi: chấp nhận chi phí vốn cao hơn để đổi lấy tiến độ nhanh hơn, vận hành hiệu quả hơn và việc chuyển rủi ro sang bên quản trị nó tốt hơn. Chỉ khi phần được bù nổi phần mất thì PPP mới đáng làm (Engel và cộng sự, 2014). Bài viết không lặp lại cách đánh giá dự án công ở bài Phân tích lợi ích chi phí dự án công và tỷ số B/C mà trả lời câu hỏi tiếp theo: dự án đáng làm rồi thì làm bằng cách nào và bằng tiền của ai.
Bài gồm bảy phần. Mục 1 đặt các hình thức cung cấp hạ tầng lên một phổ, từ đầu tư công thuần đến tư nhân hóa, cùng khung pháp lý hiện hành. Mục 2 trình bày các loại hợp đồng PPP. Mục 3 nêu nguyên tắc phân bổ rủi ro. Mục 4 lập phương án tài chính từ góc nhìn nhà đầu tư và nhà nước, rồi kiểm giá trị đồng tiền. Mục 5 phân tích cơ chế chia sẻ phần tăng và giảm doanh thu theo Điều 82 Luật PPP đã sửa đổi, đối chiếu với nguyên văn luật. Mục 6 dựng mô hình bảng tính có vay nợ để tính IRR vốn chủ sở hữu và thời gian thu phí. Mục 7 tổng hợp các cạm bẫy khi thẩm định. Mọi số liệu về tuyến đường là số liệu minh họa.
1. Phổ các hình thức từ đầu tư công thuần đến tư nhân hóa
Câu hỏi "PPP hay đầu tư công" dễ khiến người ta hình dung hai lựa chọn tách bạch. Thực tế có cả một dải phương thức ở giữa, khác nhau ở mức trách nhiệm và rủi ro tư nhân gánh. Mục này trình bày dải phương thức đó và các văn bản pháp luật điều chỉnh từng vùng.
1.1. Một phổ liên tục thay vì hai lựa chọn
Hình 1 đặt các phương thức lên một trục. Đầu bên trái là đầu tư công thuần: nhà nước bỏ vốn ngân sách, thuê nhà thầu thi công rồi tự vận hành, mọi rủi ro vượt dự toán, chậm tiến độ hay lưu lượng thấp đều nằm trong ngân sách. Đầu bên phải là tư nhân hóa: tư nhân đầu tư, sở hữu và kinh doanh toàn bộ, nhà nước chỉ quản lý bằng quy hoạch, giấy phép và quy định về giá.
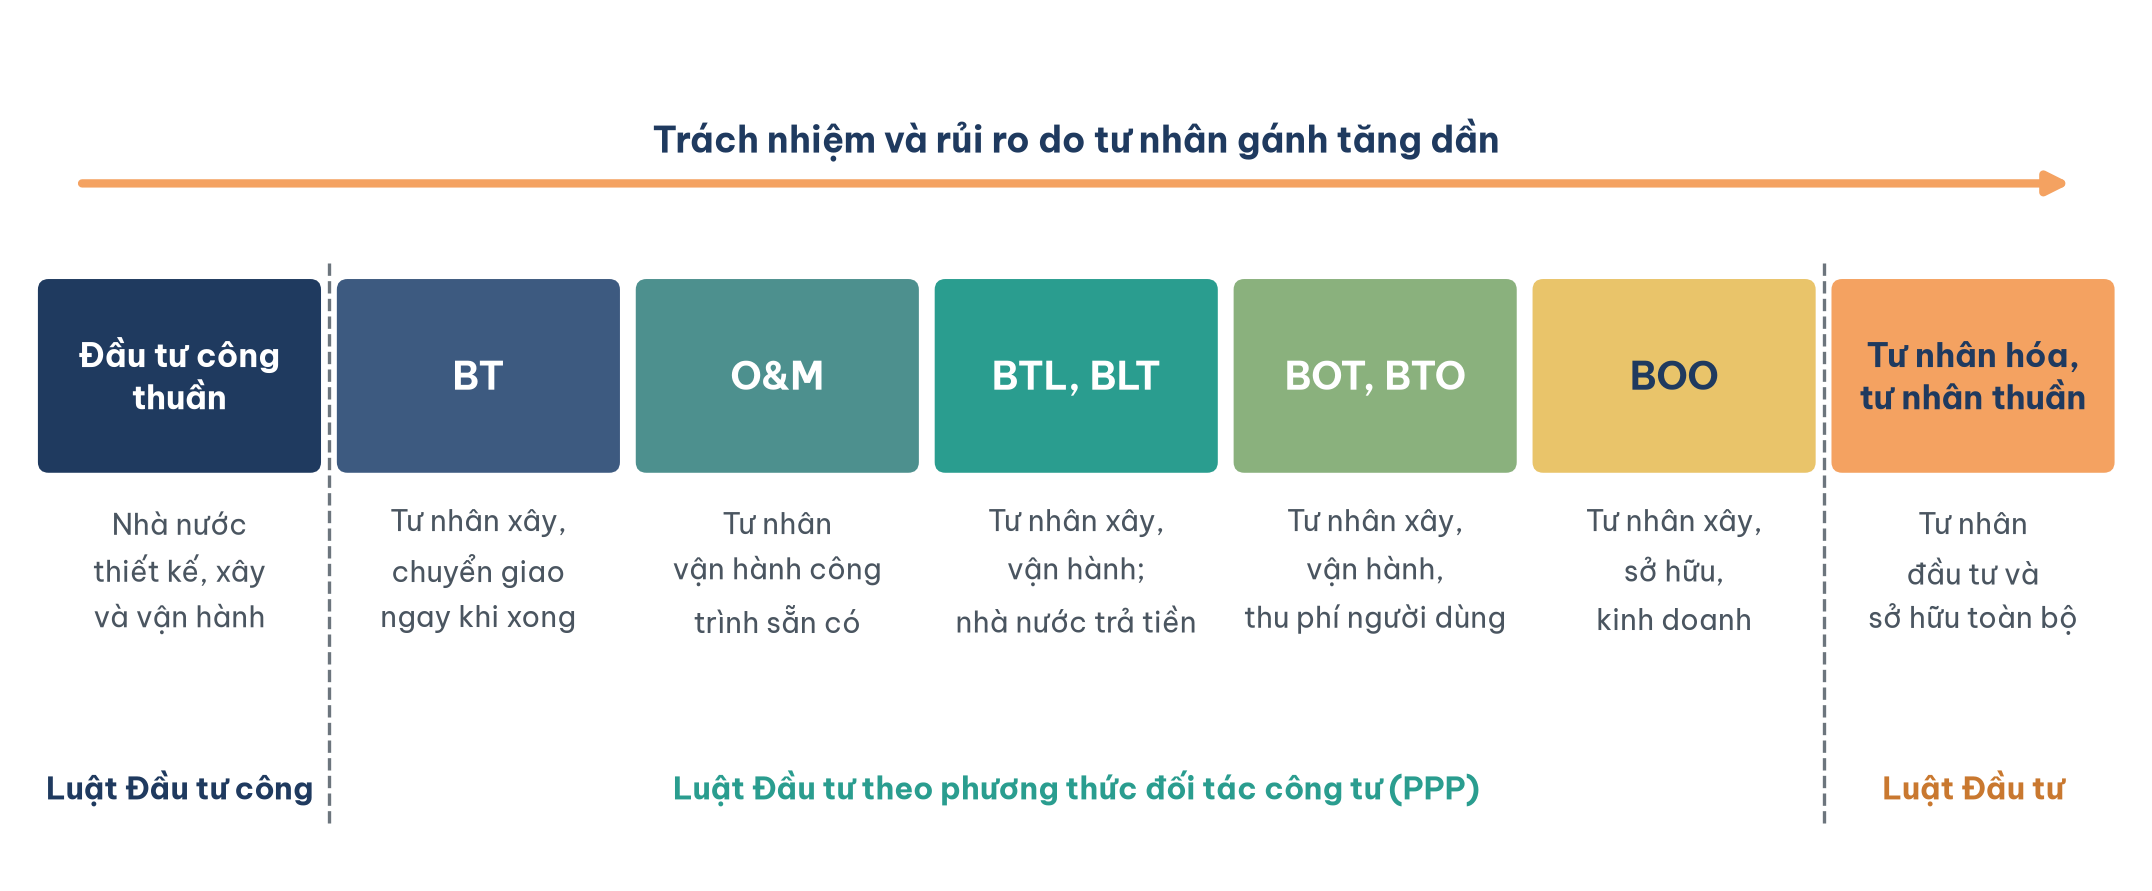
Hình 1. Phổ các hình thức cung cấp hạ tầng, từ đầu tư công thuần đến tư nhân hóa.
Các hợp đồng PPP nằm ở khoảng giữa. Càng sang phải, tư nhân càng nhận thêm khâu: chỉ xây rồi chuyển giao (BT), vận hành công trình có sẵn (O&M), xây và vận hành nhưng được nhà nước trả tiền dịch vụ (BTL, BLT), xây, vận hành và tự thu phí (BOT, BTO), rồi xây, sở hữu và kinh doanh (BOO). Vị trí trên phổ quan trọng hơn tên gọi vì nó cho biết ai chịu thiệt khi điều bất lợi xảy ra.
1.2. Khung pháp lý hiện hành
Dự án dùng vốn ngân sách theo phương thức truyền thống chịu pháp luật về đầu tư công. Dự án PPP chịu Luật Đầu tư theo phương thức đối tác công tư số 64/2020/QH14, có hiệu lực từ ngày 01/01/2021 (Quốc hội, 2020), sau đây gọi là Luật PPP. Lần sửa đổi tác động lớn nhất tới phần tính toán kinh tế là Luật số 90/2025/QH15, có hiệu lực từ ngày 01/7/2025 (Quốc hội, 2025). Văn bản hợp nhất do Văn phòng Quốc hội công bố năm 2026 gom các lần sửa đổi, gồm cả Luật số 57/2024/QH15 và Luật số 90/2025/QH15, vào một bản, tiện tra cứu điều khoản còn hiệu lực (Văn phòng Quốc hội, 2026). Chi tiết thi hành được giao cho Chính phủ, hiện tập trung ở Nghị định số 243/2025/NĐ-CP (Chính phủ, 2025).
Điểm nối giữa hai hệ thống là vốn nhà nước trong dự án PPP. Theo Điều 69 Luật PPP đã sửa đổi, vốn nhà nước hỗ trợ xây dựng và chi trả bồi thường, giải phóng mặt bằng nói chung không quá 50% tổng mức đầu tư; một số trường hợp luật liệt kê được nâng lên nhưng không quá 70% (Văn phòng Quốc hội, 2026). Phần vốn này vẫn được bố trí theo pháp luật về đầu tư công và ngân sách. Trong ví dụ, 2.000 tỷ đồng vốn nhà nước bằng 40% tổng mức đầu tư, nằm trong giới hạn chung.
2. Các loại hợp đồng PPP theo Luật PPP
Luật PPP phân loại hợp đồng theo cơ chế thu hồi vốn. Điều 45 chia thành nhóm thu phí trực tiếp từ người sử dụng hoặc tổ chức bao tiêu (BOT, BTO, BOO, O&M) và nhóm nhà nước thanh toán trên cơ sở chất lượng sản phẩm, dịch vụ công (BTL, BLT); Luật số 57/2024/QH15 bổ sung hợp đồng BT, còn hợp đồng hỗn hợp kết hợp các loại trên (Văn phòng Quốc hội, 2026). Bảng 1 tóm tắt các loại cùng điều quyết định bản chất kinh tế của chúng: ai gánh rủi ro doanh thu.
Bảng 1. Các loại hợp đồng PPP theo Điều 45 Luật PPP và bên gánh rủi ro doanh thu
| Loại hợp đồng | Nội dung chính | Nguồn thu hồi vốn | Rủi ro doanh thu |
|---|---|---|---|
| BOT | Xây dựng, kinh doanh, vận hành có thời hạn rồi chuyển giao | Phí người dùng hoặc bao tiêu | Chủ yếu nhà đầu tư |
| BTO | Xây dựng, chuyển giao, rồi kinh doanh, vận hành có thời hạn | Phí người dùng hoặc bao tiêu | Chủ yếu nhà đầu tư |
| BOO | Xây dựng, sở hữu, kinh doanh, vận hành; hết hạn thì chấm dứt hợp đồng | Phí người dùng hoặc bao tiêu | Chủ yếu nhà đầu tư |
| O&M | Kinh doanh, quản lý công trình sẵn có | Phí người dùng | Chủ yếu nhà đầu tư |
| BTL | Xây dựng, chuyển giao, rồi cung cấp dịch vụ cho nhà nước thuê | Nhà nước thanh toán theo chất lượng dịch vụ | Chủ yếu nhà nước |
| BLT | Xây dựng, cung cấp dịch vụ cho nhà nước thuê, hết hạn thì chuyển giao | Nhà nước thanh toán theo chất lượng dịch vụ | Chủ yếu nhà nước |
| BT | Xây dựng rồi chuyển giao ngay khi hoàn thành | Quỹ đất, ngân sách, hoặc không yêu cầu thanh toán | Không có |
Cột cuối của Bảng 1 là cột cần đọc kỹ nhất. Nhóm BOT, BTO, BOO đặt rủi ro doanh thu lên vai nhà đầu tư: lưu lượng thấp hơn dự báo thì nhà đầu tư chịu thiệt trước. Nhóm BTL, BLT thì nhà nước trả tiền khi dịch vụ đạt chất lượng, bất kể bao nhiêu người dùng, nên rủi ro nhu cầu vẫn nằm trong ngân sách; nhà đầu tư chỉ gánh rủi ro xây dựng và chất lượng vận hành. Chọn nhóm nào vì thế là quyết định ai giữ rủi ro nhu cầu.
Hợp đồng BT có một lịch sử đáng nhớ. Luật PPP năm 2020 không đưa BT vào danh mục, chấm dứt hình thức "đổi đất lấy hạ tầng" từng bộc lộ nhiều bất cập trong định giá quỹ đất. Luật số 57/2024/QH15 khôi phục BT với ba hình thức: thanh toán bằng quỹ đất theo cơ chế bù trừ chênh lệch giữa giá trị công trình và giá trị quỹ đất, thanh toán bằng ngân sách nhà nước hoặc không yêu cầu thanh toán (Văn phòng Quốc hội, 2026). Về kinh tế, BT gần với một hợp đồng xây dựng có tài trợ vốn: nhà đầu tư không vận hành, không gánh rủi ro doanh thu, nên giá trị đồng tiền phụ thuộc gần như hoàn toàn vào việc định giá đúng tài sản thanh toán.
3. Nguyên tắc phân bổ rủi ro
Nguyên tắc nền tảng của PPP là giao mỗi rủi ro cho bên quản trị nó tốt nhất với chi phí thấp nhất (World Bank, 2017). Đây cũng là thước đo để đánh giá một hợp đồng PPP có được thiết kế tốt hay không.
Nguyên tắc đúng vì bên nào gánh rủi ro cũng định giá nó vào yêu cầu của mình. Giao cho nhà đầu tư rủi ro họ không kiểm soát được, như giải phóng mặt bằng chậm, họ sẽ đòi mức sinh lời cao hơn hoặc thời gian thu phí dài hơn, rốt cuộc người dùng hay ngân sách trả phần bù đó. Chuyển rủi ro sang tư nhân không làm rủi ro biến mất; chuyển nhầm chỗ chỉ làm nó đắt hơn. Ngược lại, giữ trong ngân sách rủi ro mà tư nhân kiểm soát tốt hơn, như vượt dự toán xây dựng, thì nhà nước mất chính lý do để làm PPP. Bảng 2 áp dụng nguyên tắc cho một dự án đường thu phí.
Bảng 2. Phân bổ rủi ro cho một dự án đường thu phí theo nguyên tắc bên quản trị tốt nhất
| Loại rủi ro | Nên giao cho | Lý do | Cơ chế xử lý trong hợp đồng |
|---|---|---|---|
| Vượt dự toán, chậm tiến độ xây dựng | Nhà đầu tư | Kiểm soát năng lực thi công | Thi công trọn gói, phạt chậm tiến độ, bảo lãnh |
| Chi phí vận hành, bảo trì | Nhà đầu tư | Kiểm soát thiết kế và vận hành | Tiêu chuẩn dịch vụ, khấu trừ khi không đạt |
| Giải phóng mặt bằng | Nhà nước | Chỉ nhà nước có thẩm quyền | Cam kết tiến độ bàn giao, điều chỉnh thời hạn khi chậm |
| Thay đổi quy hoạch, chính sách | Nhà nước | Do nhà nước quyết định | Điều chỉnh giá phí, thời hạn; chia sẻ phần giảm doanh thu |
| Nhu cầu, lưu lượng | Chia sẻ | Không bên nào kiểm soát trọn vẹn | Ngưỡng chia sẻ doanh thu, thẩm định độc lập dự báo |
| Tỷ giá, lãi suất | Chủ yếu nhà đầu tư | Gắn với quyết định cấu trúc vốn | Vay bằng đồng tiền của doanh thu, công cụ phòng ngừa |
| Bất khả kháng | Chia sẻ | Không bên nào kiểm soát | Bảo hiểm, điều chỉnh thời hạn, điều khoản chấm dứt |
Bảng 2 cho thấy rủi ro xây dựng và vận hành thường giao tư nhân, rủi ro mặt bằng và chính sách thuộc nhà nước. Rủi ro nhu cầu khó nhất vì lưu lượng phụ thuộc tăng trưởng kinh tế, mạng lưới giao thông và tuyến thay thế, nên luật Việt Nam dựng riêng một cơ chế chia sẻ doanh thu, nội dung của Mục 5. Rủi ro tỷ giá nằm ở vùng xám: doanh thu bằng đồng Việt Nam nhưng một phần vốn vay có thể bằng ngoại tệ; Mục 7 sẽ cho thấy nó có thể lật ngược một phương án tài chính trông rất hấp dẫn.
4. Phương án tài chính và giá trị đồng tiền
Một dự án PPP phải được nhìn từ hai góc. Nhà đầu tư hỏi suất thu lợi trên phần vốn mình bỏ ra có vượt mức yêu cầu không. Nhà nước hỏi làm theo PPP có tạo ra giá trị tốt hơn tự đầu tư công không, câu hỏi gọi là giá trị đồng tiền (value for money). Mục này đi lần lượt qua hai góc nhìn với tuyến đường ở đầu bài.
4.1. Góc nhìn nhà đầu tư
Giả sử nhà đầu tư góp 3.000 tỷ đồng, doanh thu phí theo phương án tài chính 600 tỷ đồng mỗi năm, chi phí vận hành và bảo trì 130 tỷ đồng mỗi năm, thời hạn 20 năm. Dòng tiền ròng 470 tỷ đồng mỗi năm cho suất thu lợi nội tại (IRR) là nghiệm của 3.000 = 470 × (P/A, i, 20), tức i ≈ 14,65%. Cách giải và cạm bẫy khi dùng IRR đã có ở bài IRR là gì, cách tính và cạm bẫy khi xếp hạng phương án. Với chi phí vốn quanh 13%, mức này hợp lý cho dự án hạ tầng dài hạn (Blank & Tarquin, 2024). Ví dụ tạm bỏ qua thuế, vay nợ và thời gian xây dựng, nên 14,65% là IRR dự án chứ chưa phải IRR vốn chủ sở hữu; Mục 6 sẽ thêm vay nợ.
4.2. Góc nhìn nhà nước và một phép so sánh sai
Nếu nhà nước tự làm, chi phí là 5.000 tỷ đồng vốn cộng 130 tỷ đồng vận hành mỗi năm. Chiết khấu ở suất chiết khấu xã hội giả định 6%, giá trị hiện tại là 5.000 + 130 × (P/A, 6%, 20) = 5.000 + 130 × 11,4699 ≈ 6.491 tỷ đồng. Làm PPP, ngân sách chỉ chi 2.000 tỷ đồng, rẻ hơn 4.491 tỷ đồng.
Phép so ấy sai vì bỏ quên người sử dụng đường. Phương án đầu tư công không thu phí; phương án PPP thì người dùng trả 600 tỷ đồng mỗi năm suốt hai mươi năm. Tính đủ phần khu vực công và người dùng cùng gánh, bức tranh đảo ngược: 2.000 + 600 × 11,4699 ≈ 8.882 tỷ đồng, cao hơn phương án tự làm khoảng 2.391 tỷ đồng. Đây là tinh thần góc nhìn toàn xã hội của phân tích lợi ích chi phí, áp dụng vào việc chọn phương thức thực hiện. Bảng 3 đặt các cách tính cạnh nhau.
Bảng 3. Giá trị hiện tại chi phí của hai phương án ở suất chiết khấu 6%, 20 năm (tỷ đồng, số liệu minh họa)
| Khoản mục | Nhà nước tự làm | PPP |
|---|---|---|
| Vốn ngân sách ở năm 0 | 5.000 | 2.000 |
| Vận hành do ngân sách trả, 130 × 11,4699 | 1.491 | 0 |
| Chi phí ngân sách (cách tính sai) | 6.491 | 2.000 |
| Phí người dùng trả, 600 × 11,4699 | 0 | 6.882 |
| Chi phí của khu vực công và người dùng | 6.491 | 8.882 |
Khoảng chênh 2.391 tỷ đồng trong Bảng 3 có ý nghĩa rõ ràng. Chi phí vận hành có ở cả hai phương án, chỉ khác người trả, nên triệt tiêu. Phần còn lại là dòng tiền ròng 470 tỷ đồng mỗi năm người dùng trả cho nhà đầu tư, có giá trị hiện tại 470 × 11,4699 ≈ 5.391 tỷ đồng ở 6%, trong khi nhà đầu tư chỉ bỏ 3.000 tỷ đồng. Hiệu số 2.391 tỷ đồng chính là cái giá của việc huy động vốn tư nhân ở 14,65% thay vì vốn công ở 6%. Có tác giả lưu ý lợi nhuận nhà đầu tư là khoản chuyển giao trong xã hội chứ không phải tài nguyên bị tiêu hao (Engel và cộng sự, 2014). Nhưng khi nhà nước mua dịch vụ thay cho người dân, câu hỏi đúng là khu vực công và người dùng trả bao nhiêu cho cùng một con đường; với họ, khoản ấy là chi phí thật.
4.3. Phương án so sánh khu vực công đã điều chỉnh rủi ro
Thông lệ quốc tế lượng hóa giá trị đồng tiền bằng phương án so sánh khu vực công (public sector comparator, PSC): chi phí nếu nhà nước tự làm, cộng thêm giá trị các rủi ro nhà nước phải tự gánh (World Bank, 2017). PSC thô 6.491 tỷ đồng ngầm giả định nhà nước xây đúng dự toán, đúng hạn, bảo trì rẻ như tư nhân, thường quá lạc quan. PPP có thể bù chi phí vốn cao hơn bằng ba nguồn giá trị: hoàn thành nhanh nên lợi ích đến sớm, chi phí vòng đời thấp hơn vì nhà đầu tư tự gánh chi phí bảo trì nên có động cơ thiết kế bền, cùng việc chuyển rủi ro vượt dự toán cho bên thi công.
Hình 2 thử lượng hóa hai nguồn. Giả sử nhà nước tự làm thì kỳ vọng vượt dự toán 20% vốn, tức 1.000 tỷ đồng, chi phí vận hành cao hơn tư nhân 30 tỷ đồng mỗi năm, tức 30 × 11,4699 ≈ 344 tỷ đồng. PSC điều chỉnh lên khoảng 7.835 tỷ đồng, vẫn thấp hơn 8.882 tỷ đồng của PPP với doanh thu 600 tỷ đồng mỗi năm. Nếu doanh thu được đàm phán xuống khoảng 522 tỷ đồng mỗi năm (giải thích ở Mục 6), chi phí PPP còn khoảng 7.987 tỷ đồng, khoảng cách với PSC điều chỉnh thu hẹp còn khoảng 151 tỷ đồng.
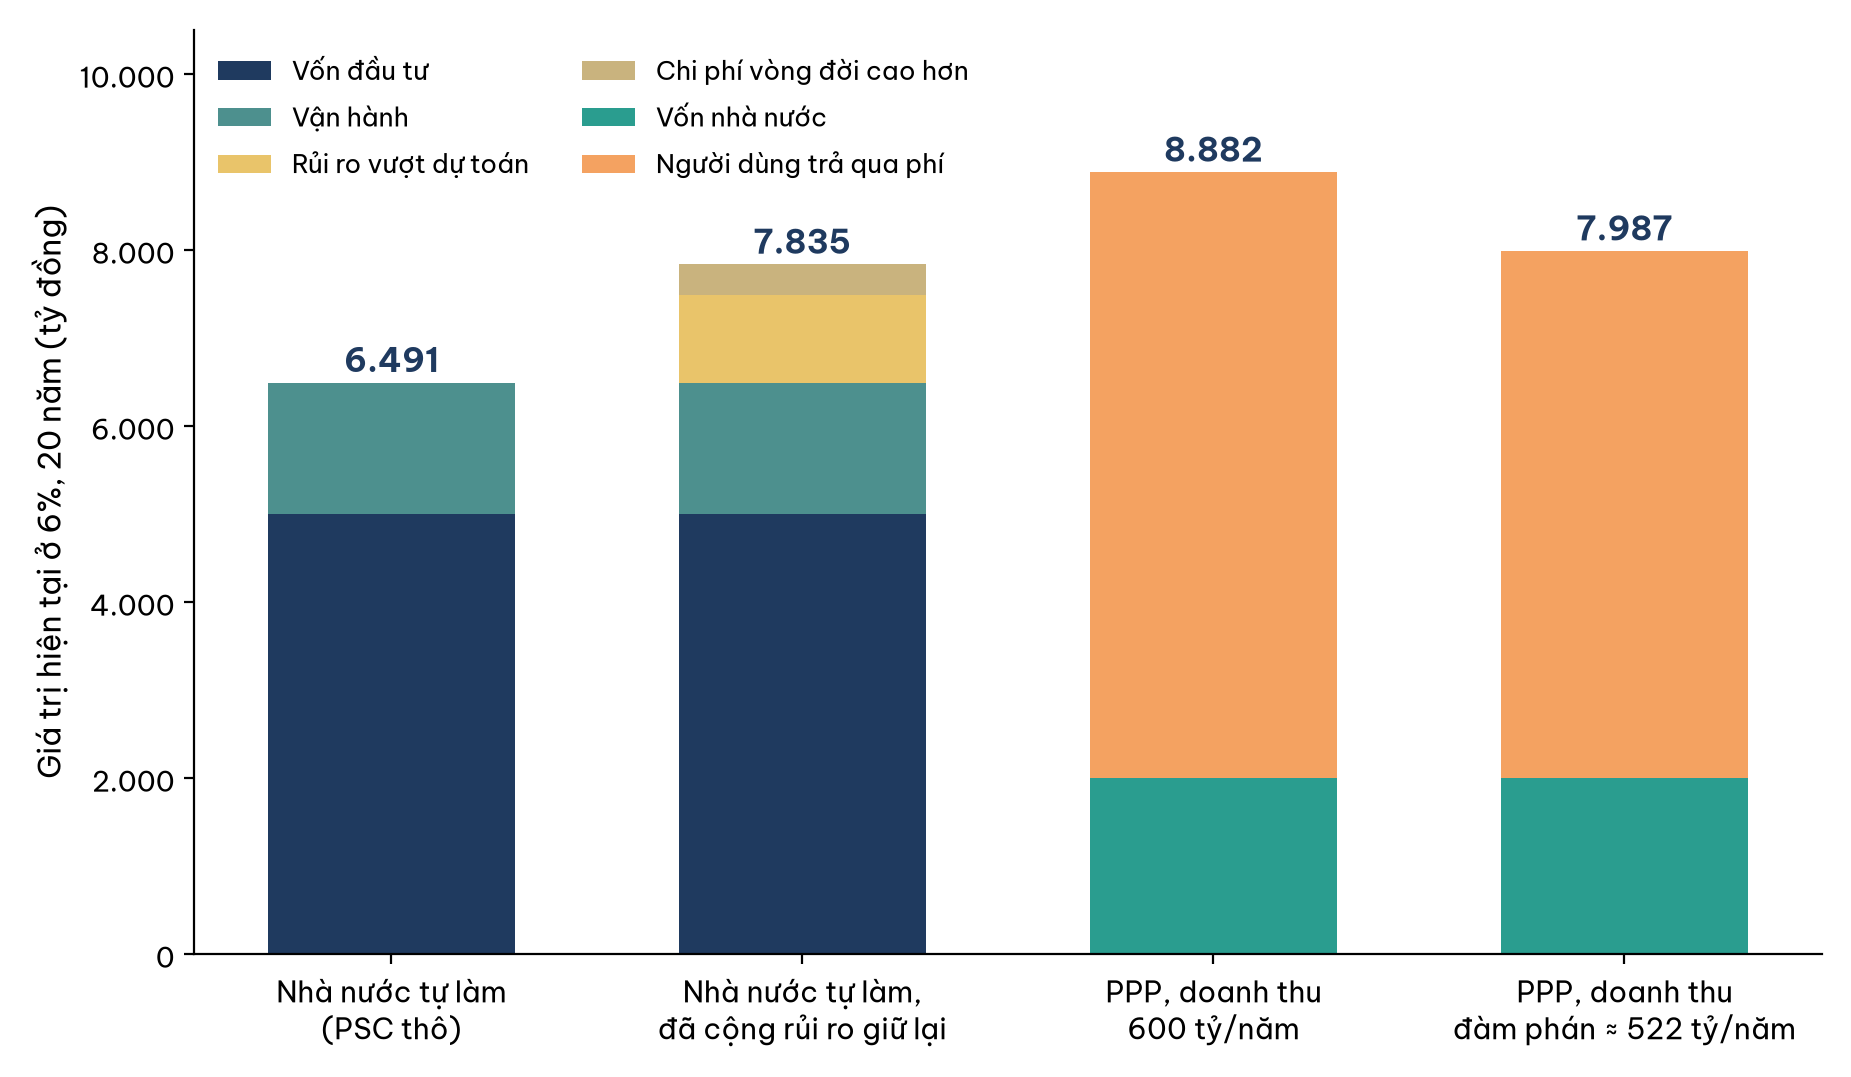
Hình 2. Giá trị đồng tiền phải so chi phí của khu vực công và người dùng với PSC đã điều chỉnh rủi ro (số liệu minh họa).
Bài học từ Hình 2 nằm ở cấu trúc phép so hơn là ở các con số. Cột PPP phải gồm cả phần người dùng trả. Cột nhà nước tự làm phải gồm các rủi ro nhà nước giữ lại, định lượng có căn cứ chứ không phải con số tùy tiện để làm đẹp phương án PPP. Khoảng cách giữa hai cột là đối tượng đàm phán: doanh thu, giá phí, thời gian thu phí và tỷ lệ vốn nhà nước đều điều chỉnh được.
5. Cơ chế chia sẻ phần tăng và giảm doanh thu theo Điều 82
Rủi ro doanh thu được Luật PPP xử lý bằng cơ chế chia sẻ hai chiều tại Điều 82. Đây là phần dễ hiểu sai nhất vì điều luật thay đổi đáng kể qua lần sửa đổi năm 2025, trong khi nhiều tài liệu vẫn viết theo bản cũ. Mục này đối chiếu nguyên văn bản gốc năm 2020 đăng Công báo với văn bản hợp nhất năm 2026 (Quốc hội, 2020; Văn phòng Quốc hội, 2026).
5.1. Từ ngưỡng cố định sang khung tỷ lệ
Bản năm 2020 dùng hai ngưỡng cố định. Doanh thu thực tế cao hơn 125% doanh thu trong phương án tài chính thì nhà đầu tư chia sẻ với nhà nước 50% phần chênh lệch giữa doanh thu thực tế và mức 125%; thấp hơn 75% thì nhà nước chia sẻ 50% phần chênh lệch giữa mức 75% và doanh thu thực tế (Quốc hội, 2020). Phần chênh lệch được đo từ ngưỡng.
Luật số 90/2025/QH15 thay hai ngưỡng cố định bằng hai khung: phần tăng được chia sẻ khi doanh thu thực tế cao hơn phương án tài chính "với tỷ lệ trong khung từ trên 110% đến trên 125%", phần giảm khi thấp hơn với tỷ lệ trong khung từ dưới 90% đến dưới 75%; cơ quan có thẩm quyền xác định tỷ lệ cụ thể khi đàm phán với nhà đầu tư (Quốc hội, 2025). Như vậy 125% và 75% chỉ còn là mép ngoài của khung; một hợp đồng ký sau ngày 01/7/2025 có thể đặt ngưỡng ở 115% và 85% chẳng hạn. Muốn biết ngưỡng của một dự án, phải đọc hợp đồng và quyết định phê duyệt dự án.
Lời văn sửa đổi còn đổi một điểm tinh tế hơn: phần được chia sẻ nay là 50% phần chênh lệch "giữa doanh thu thực tế và doanh thu trong phương án tài chính", không còn đo từ ngưỡng (Văn phòng Quốc hội, 2026). Khoản 5 Điều 82 giao Chính phủ quy định chi tiết, nên công thức áp dụng thực tế còn phải đối chiếu với nghị định hướng dẫn và hợp đồng. Vì hai cách đọc cho kết quả khác nhau đáng kể, người phân tích nên dựng cả hai trong mô hình.
5.2. Hai cách tính phần chia sẻ
Lấy ngưỡng trên 125% và ngưỡng dưới 75%, tức mép ngoài của khung. Doanh thu phương án tài chính 600 tỷ đồng cho ngưỡng dưới 450 và ngưỡng trên 750 tỷ đồng. Bảng 4 tính doanh thu nhà đầu tư thực nhận theo hai cách, giả định mọi điều kiện áp dụng đều được đáp ứng.
Bảng 4. Doanh thu nhà đầu tư thực nhận theo hai cách tính phần chia sẻ, ngưỡng 75% và 125% (tỷ đồng mỗi năm, số liệu minh họa)
| Doanh thu thực tế | So với phương án | Tính từ ngưỡng | Tính từ doanh thu phương án tài chính |
|---|---|---|---|
| 400 | 66,7% | 400 + 0,5 × (450 − 400) = 425 | 400 + 0,5 × (600 − 400) = 500 |
| 449 | 74,8% | 449,5 | 524,5 |
| 451 | 75,2% | 451 (vùng đệm) | 451 (vùng đệm) |
| 749 | 124,8% | 749 (vùng đệm) | 749 (vùng đệm) |
| 751 | 125,2% | 750,5 | 751 − 0,5 × (751 − 600) = 675,5 |
| 900 | 150% | 900 − 0,5 × (900 − 750) = 825 | 900 − 0,5 × (900 − 600) = 750 |
Hai cột cuối của Bảng 4 khác nhau ở hai điểm. Cách tính từ doanh thu phương án tài chính chia sẻ mạnh hơn: ở mức 900 tỷ đồng nhà đầu tư nộp 150 thay vì 75 tỷ đồng; ở mức 400 tỷ đồng nhà nước bù 100 thay vì 25 tỷ đồng. Quan trọng hơn, nó tạo bậc nhảy ở ngưỡng: doanh thu 749 tỷ đồng thì giữ đủ 749, nhưng 751 tỷ đồng chỉ giữ 675,5; doanh thu 451 tỷ đồng không được bù, còn 449 tỷ đồng được bù lên 524,5. Hình 3 vẽ cả ba trường hợp.
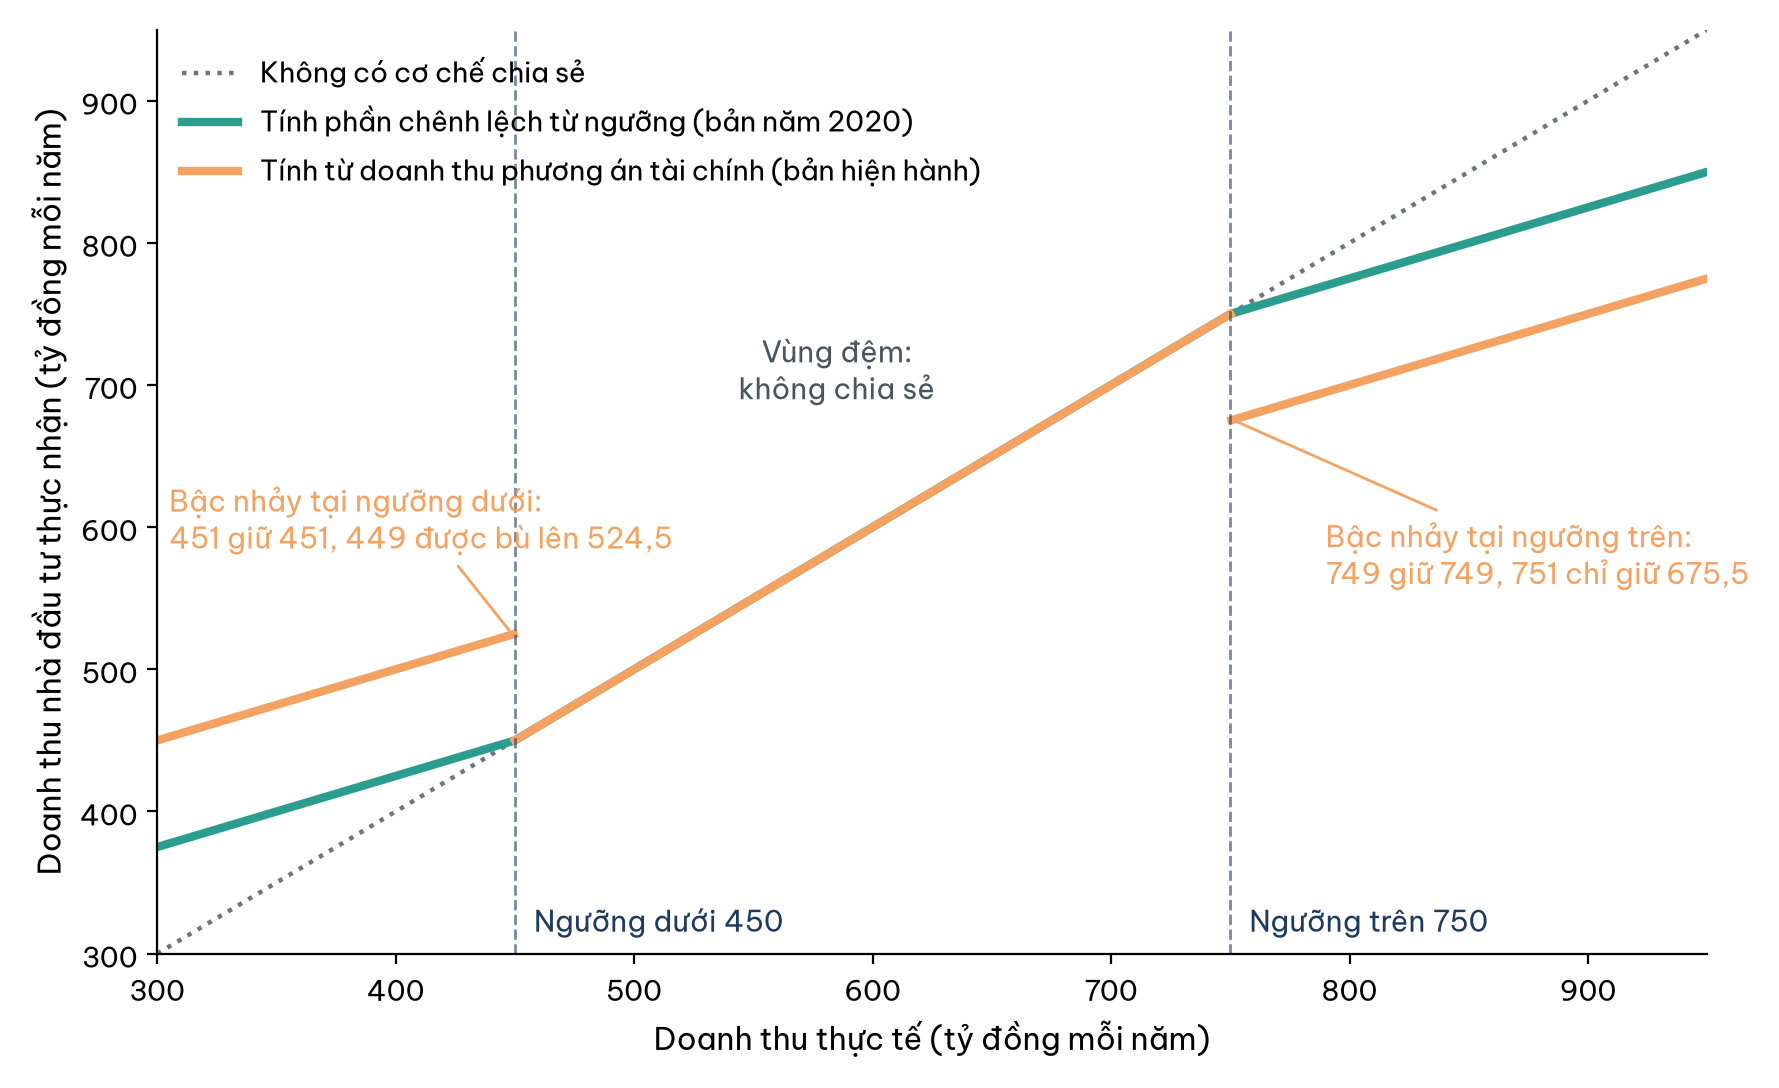
Hình 3. Doanh thu nhà đầu tư thực nhận theo hai cách tính phần chia sẻ, ngưỡng 75% và 125% (số liệu minh họa).
Bậc nhảy trong Hình 3 tạo động cơ lệch. Doanh thu lơ lửng ngay trên ngưỡng trên thì nhà đầu tư có lợi nếu doanh thu được ghi nhận thấp hơn một chút; lơ lửng ngay trên ngưỡng dưới cũng vậy, để rơi xuống vùng được bù. Mỗi tỷ đồng quanh ngưỡng trở nên đắt giá, nên tranh chấp về số liệu doanh thu thực tế dễ phát sinh. Cách tính từ ngưỡng thì liên tục, ít động cơ lệch hơn. Vì thế đọc đúng công thức trong hợp đồng quan trọng không kém biết tỷ lệ ngưỡng.
5.3. Tác động đến dải suất thu lợi của nhà đầu tư
Hình 4 chuyển doanh thu thực nhận thành IRR của nhà đầu tư, mỗi điểm là nghiệm của 3.000 = (doanh thu thực nhận − 130) × (P/A, i, 20), giả định mức doanh thu ấy kéo dài hai mươi năm. Không chia sẻ, IRR đi từ 6,39% ở doanh thu 400 tỷ đồng tới 25,39% ở 900 tỷ đồng. Chia sẻ tính từ ngưỡng thu hẹp dải còn 7,53% đến 22,78%; tính từ doanh thu phương án tài chính còn 10,73% đến 20,14%.
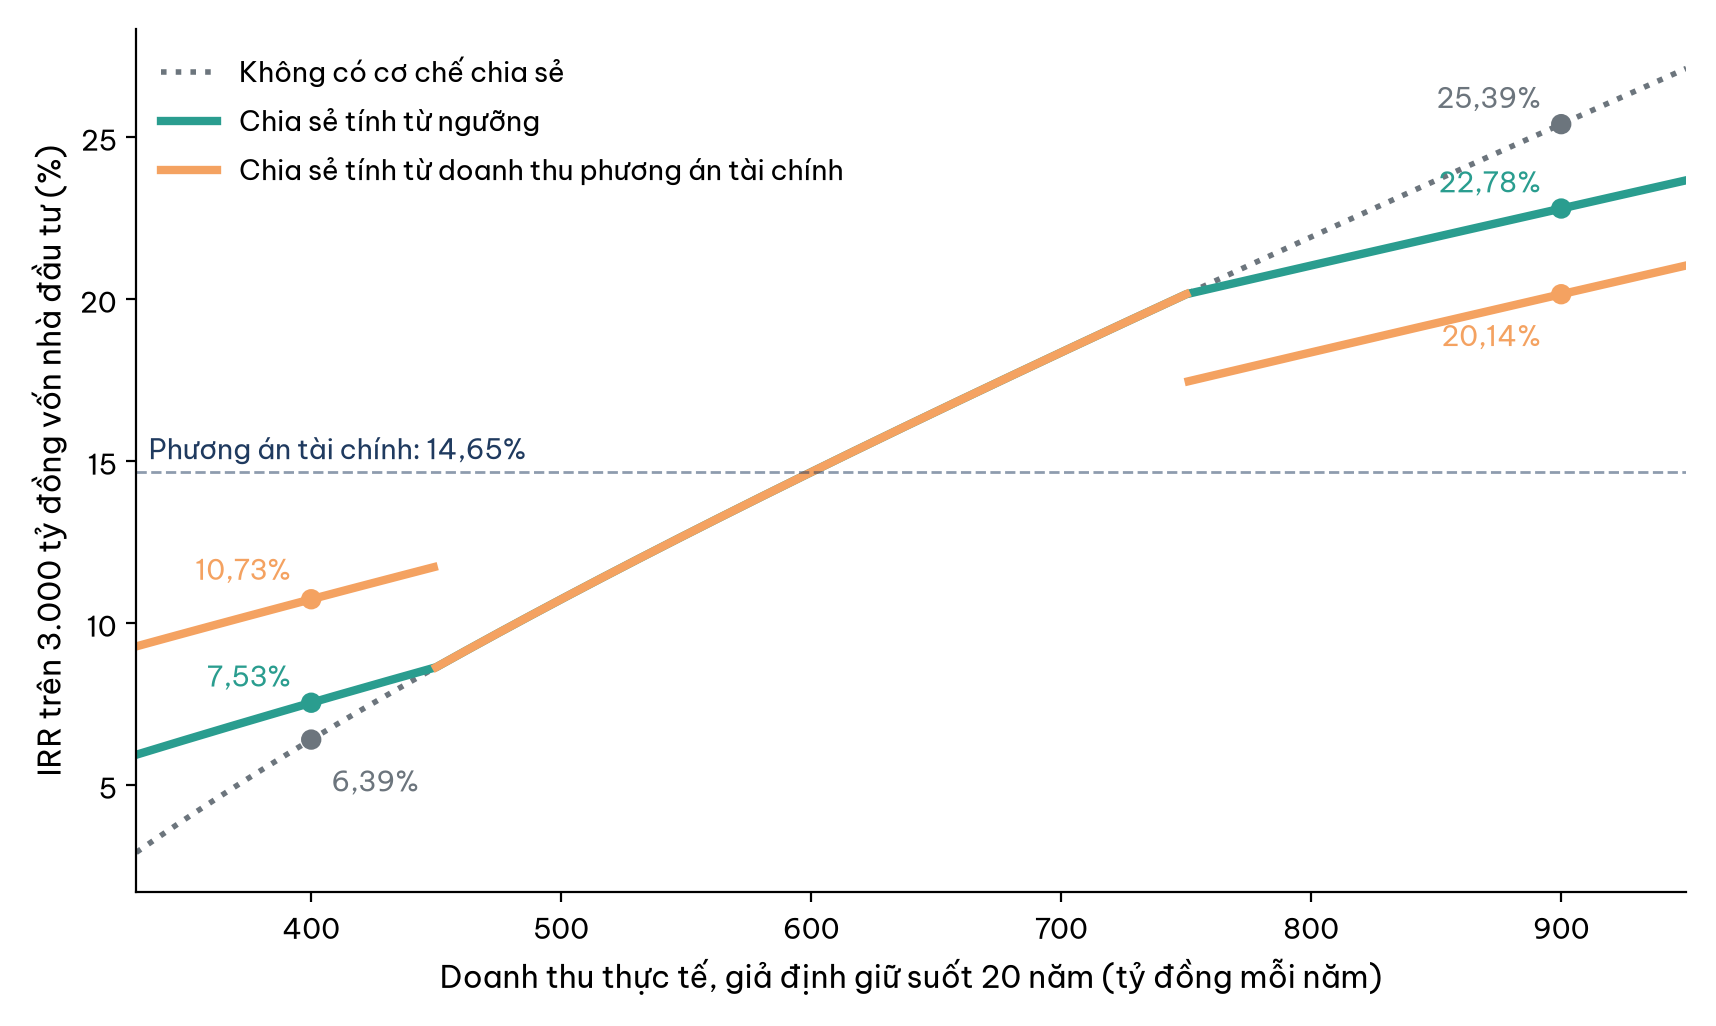
Hình 4. Cơ chế chia sẻ nâng sàn và hạ trần IRR của nhà đầu tư (số liệu minh họa).
Hình 4 cho thấy cơ chế hoạt động như một hợp đồng bảo hiểm hai chiều, làm giảm độ phân tán của kết quả. Nhà đầu tư nhường bớt phần lãi vượt trội để được bảo vệ ở đuôi dưới; rủi ro giảm thì họ có thể chấp nhận mức sinh lời yêu cầu thấp hơn, kéo phí xuống cho người dùng; nhà nước nhận lại một phần lợi ích khi dự án thành công ngoài dự kiến. Nhưng nửa trái của hình, phần sàn được nâng, chỉ đúng trong những trường hợp rất hẹp.
5.4. Bốn điều kiện của sàn doanh thu
Theo khoản 2 Điều 82 đã sửa đổi, nhà nước chỉ chia sẻ phần giảm doanh thu khi đủ bốn điều kiện: dự án áp dụng hợp đồng BOT, BTO hoặc BOO; quy hoạch, chính sách, pháp luật có liên quan thay đổi làm giảm doanh thu; đã có phương án tài chính điều chỉnh theo mức giá, phí cao nhất của khung giá hoặc điều chỉnh thời hạn hợp đồng đến 50 năm nhưng chưa bảo đảm doanh thu tối thiểu; phần giảm doanh thu đã được Kiểm toán nhà nước kiểm toán (Văn phòng Quốc hội, 2026). Cơ chế này còn phải được xác định trong quyết định phê duyệt dự án, kèm nguồn vốn khả thi để chi trả.
Điều kiện thứ hai mang ý nghĩa kinh tế lớn nhất. Sàn doanh thu không bảo hiểm rủi ro nhu cầu nói chung: dự báo lưu lượng lạc quan hay kinh tế tăng trưởng chậm không được bù. Nó chỉ bảo hiểm rủi ro do chính nhà nước gây ra, đúng nguyên tắc ở Mục 3. Điều kiện thứ ba cho thấy sàn là biện pháp cuối cùng, sau khi đã dùng hết dư địa tăng phí và kéo dài thời hạn. Chiều ngược lại, phần tăng doanh thu cũng chỉ được chia sẻ sau khi đã điều chỉnh giá, phí, thời hạn hợp đồng và qua kiểm toán nhà nước.
Hai bổ sung năm 2025 cho thấy cơ chế được dùng như công cụ chính sách. Dự án PPP khoa học, công nghệ không phải chia sẻ phần tăng doanh thu trong ba năm đầu vận hành và có thể được chia sẻ tới 100% phần giảm trong ba năm đầu, vẫn với điều kiện của khoản 2. Với dự án BOT đường bộ ký trước ngày 01/01/2021, Điều 99a cho phép nhà nước chia sẻ phần giảm doanh thu một lần khi doanh thu ba năm gần nhất dưới 75% phương án tài chính do thay đổi quy hoạch, chính sách, pháp luật, sau khi đã đàm phán với nhà đầu tư và bên cho vay về tỷ suất lợi nhuận vốn chủ sở hữu, lãi suất vay và phương án trả nợ (Văn phòng Quốc hội, 2026). Việc luật phải thêm một điều riêng cho nhóm này nói lên mức độ phổ biến của tình trạng doanh thu BOT giao thông thấp hơn phương án tài chính.
6. Lập phương án tài chính bằng bảng tính
Mô hình tài chính PPP phức tạp hơn mô hình dự án thông thường vì theo dõi song song hai góc nhìn, có cơ chế chia sẻ phi tuyến và có cấu trúc vốn gồm vốn chủ sở hữu lẫn vốn vay. Mục này dựng mô hình cho tuyến đường, thêm vay nợ, rồi trả lời hai câu hỏi đàm phán: doanh thu bao nhiêu là đủ và thu phí trong bao lâu.
6.1. Cấu trúc mô hình
Giả sử trong 3.000 tỷ đồng vốn nhà đầu tư có 900 tỷ đồng vốn chủ sở hữu (30%) và 2.100 tỷ đồng vay ngân hàng, lãi 10% mỗi năm, trả đều trong 15 năm, tức 2.100 × (A/P, 10%, 15) ≈ 276,09 tỷ đồng mỗi năm. Vẫn bỏ qua thuế và thời gian xây dựng; một mô hình thật cần thêm khối khấu hao và thuế như bài Khấu hao, lá chắn thuế và dòng tiền sau thuế. Bảng 5 liệt kê các ô chính, công thức theo thiết lập vùng Việt Nam với dấu chấm phẩy.
Bảng 5. Mô hình bảng tính phương án tài chính dự án PPP có vay nợ (tỷ đồng, số liệu minh họa)
| Ô | Nhãn | Công thức hoặc giá trị | Ghi chú |
|---|---|---|---|
| B2, B3 | Tổng mức đầu tư, tỷ lệ vốn nhà nước | 5.000; 40% | Điều 69: nói chung không quá 50% |
| B4 | Vốn nhà đầu tư | =B2*(1-B3) | 3.000 |
| B5, B6 | Vốn chủ sở hữu, vốn vay | =B4*30%; =B4-B5 | 900; 2.100 |
| B7 | Trả nợ mỗi năm | =PMT(10%;15;-B6) | 276,09 |
| B8, B9 | Doanh thu phương án tài chính, chi phí vận hành | 600; 130 | Nhập liệu |
| B10, B11 | Ngưỡng trên, ngưỡng dưới | =B8125%; =B875% | Chọn trong khung 110–125% và 75–90% |
| B12 | Đủ điều kiện chia sẻ phần giảm | 0 hoặc 1 | Bằng 1 khi đủ bốn điều kiện của khoản 2 Điều 82 |
| D21 | Doanh thu sau chia sẻ | =IF(C21>$B$10;C21-50%(C21-$B$8);IF(AND(C21<$B$11;$B$12=1);C21+50%($B$8-C21);C21)) | C21:C40 là doanh thu thực tế; thay $B$8 bằng $B$10, $B$11 nếu tính từ ngưỡng |
| E21, F21 | Dòng tiền dự án, trả nợ | =D21-$B$9; =IF(A21<=15;$B$7;0) | E20 = -B4 |
| G21 | Dòng tiền chủ sở hữu | =E21-F21 | G20 = -B5 |
| B43, B44 | IRR dự án, IRR vốn chủ sở hữu | =IRR(E20:E40); =IRR(G20:G40) | 14,65%; 22,12% |
| B45 | Hệ số trả nợ thấp nhất | =MIN(E21:E35)/B7 | 1,70 |
| B46, B47 | PW chi phí khu vực công và người dùng; PW nhà nước tự làm | =B2*B3+NPV(6%;C21:C40); =B2+PV(6%;20;-B9) | 8.882; 6.491 |
Ba ô trong Bảng 5 đáng chú ý. Ô D21 là nơi dễ sai nhất, nên kiểm bằng ba giá trị thử: với 900, 600 và 400 (B12 = 1), công thức theo lời văn hiện hành phải cho 750, 600 và 500, công thức tính từ ngưỡng phải cho 825, 600 và 425. Ô B12 buộc người lập mô hình tự trả lời câu hỏi điều kiện pháp lý thay vì mặc nhiên coi sàn doanh thu luôn có. Cặp ô B46, B47 là hàng rào chống cạm bẫy lớn nhất vì buộc mô hình hiện chi phí của khu vực công và người dùng cạnh chi phí ngân sách.
6.2. IRR vốn chủ sở hữu và đòn bẩy nợ
Với doanh thu 600 tỷ đồng mỗi năm, dòng tiền chủ sở hữu là −900 ở năm 0, khoảng 193,91 tỷ đồng mỗi năm từ năm 1 đến năm 15 khi còn trả nợ, rồi 470 tỷ đồng mỗi năm đến năm 20. IRR vốn chủ sở hữu khoảng 22,12%, cao hơn hẳn IRR dự án 14,65%, vì dự án sinh lời 14,65% trong khi phần vay chỉ tốn 10% và phần chênh dồn về chủ sở hữu. Hệ số trả nợ 470 / 276,09 ≈ 1,70, đủ thoải mái với ngân hàng.
Con số 22,12% là tín hiệu cho phía nhà nước. Nếu mức sinh lời vốn chủ sở hữu hợp lý là 14%, phương án doanh thu 600 tỷ đồng đang trả thừa cho nhà đầu tư và phần thừa ấy do người đi đường gánh. Dùng Goal Seek tìm doanh thu làm IRR vốn chủ sở hữu bằng 14% trong 20 năm, được khoảng 521,93 tỷ đồng mỗi năm; khi đó IRR dự án còn khoảng 11,61%, hệ số trả nợ khoảng 1,42. Đây là nguồn gốc con số 522 tỷ đồng ở Hình 2: cùng con đường, cùng nhà đầu tư, nhưng đàm phán sát hơn giúp chi phí của khu vực công và người dùng giảm khoảng 895 tỷ đồng theo giá trị hiện tại.
6.3. Thời gian thu phí cần thiết
Trong thực tế, thứ được đàm phán thường là mức phí và thời gian thu phí. Mức phí bị giới hạn bởi khả năng chi trả của người dùng và khung giá; khi mức phí đã chốt, câu hỏi còn lại là thu phí bao lâu để IRR vốn chủ sở hữu đạt mức yêu cầu. Hình 5 vẽ quan hệ này cho năm mức doanh thu năm.
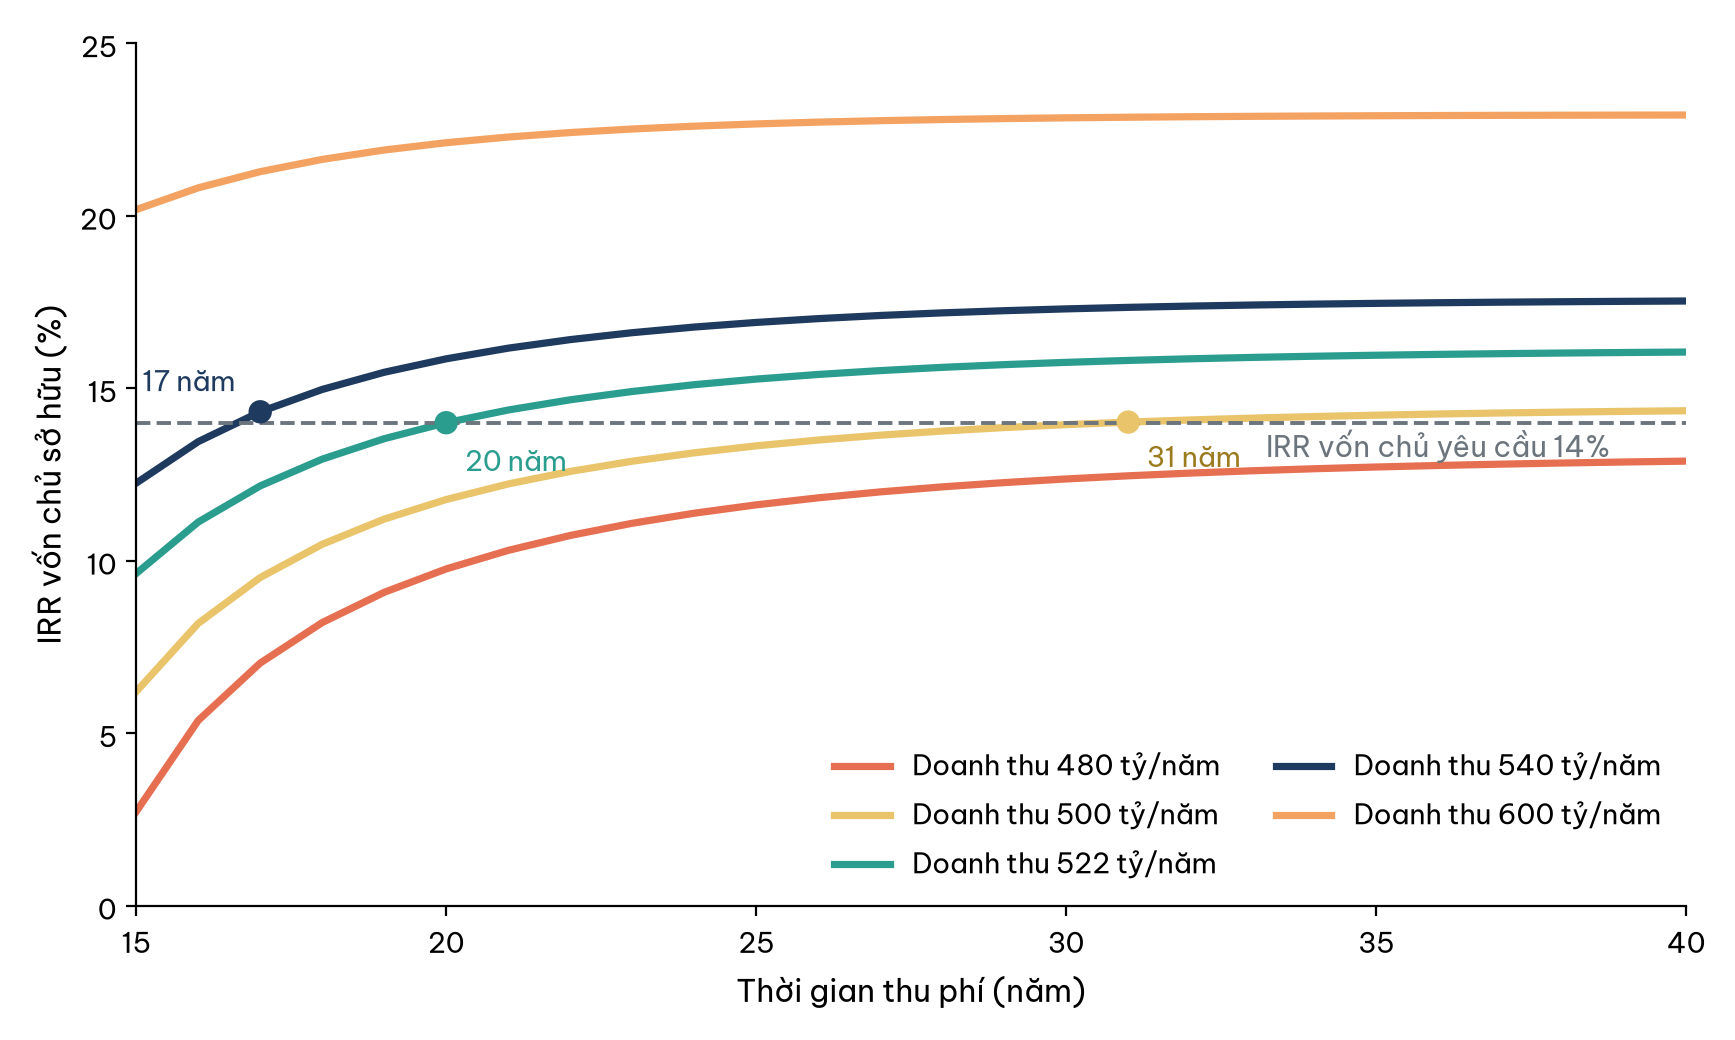
Hình 5. Thời gian thu phí cần thiết để IRR vốn chủ sở hữu đạt 14% ở các mức doanh thu năm (số liệu minh họa).
Hình 5 cho thấy quan hệ phi tuyến rất đáng lưu ý. Doanh thu 540 tỷ đồng mỗi năm cần 17 năm thu phí; 522 tỷ đồng cần khoảng 20 năm; 500 tỷ đồng cần tới 31 năm. Doanh thu chỉ giảm khoảng 4% mà thời gian thu phí tăng thêm hơn một nửa, vì các năm cuối ở rất xa trong tương lai nên giá trị hiện tại nhỏ. Ở mức 480 tỷ đồng, kéo dài tới 50 năm, giới hạn khoản 2 Điều 82 nhắc tới, IRR vốn chủ sở hữu cũng chỉ đạt khoảng 13,02%. Kéo dài thời gian thu phí vì thế là liều thuốc kém hiệu quả khi doanh thu hụt nhiều, lại bắt người dùng trả phí lâu hơn. Điều này giải thích vì sao tranh luận về thời gian thu phí của các dự án BOT giao thông thường gay gắt: vài năm thêm ở cuối hợp đồng là phần lợi nhuận đáng kể với nhà đầu tư nhưng là khoản không nhỏ với người đi đường.
7. Những cạm bẫy khi thẩm định dự án PPP
Phần lớn dự án PPP gặp khó không phải vì tính sai IRR mà vì đặt sai giả định. Mục này tổng hợp năm cạm bẫy thường gặp, ba trong số đó được định lượng trên phương án đã đàm phán ở Mục 6, với doanh thu khoảng 521,93 tỷ đồng mỗi năm và IRR vốn chủ sở hữu cơ sở 14%. Bảng 6 tóm tắt các kịch bản.
Bảng 6. Độ nhạy của IRR vốn chủ sở hữu trước ba nhóm rủi ro, phương án doanh thu khoảng 521,93 tỷ đồng mỗi năm (tỷ đồng, số liệu minh họa)
| Kịch bản | IRR vốn chủ sở hữu | Dòng tiền chủ sở hữu năm thấp nhất | NPV vốn chủ sở hữu ở 14% |
|---|---|---|---|
| Cơ sở: vay đồng Việt Nam 10% | 14,00% | 115,8 | 0,0 |
| Lưu lượng thấp hơn dự báo 10% | 8,74% | 63,6 | −345,7 |
| Lưu lượng thấp hơn dự báo 20% | 3,55% | 11,5 | −691,4 |
| Phí không được tăng 10% từ năm 6 | 11,46% | 68,4 | −151,4 |
| Vay ngoại tệ 7%, tỷ giá không đổi | 18,48% | 161,4 | +279,6 |
| Vay ngoại tệ 7%, đồng Việt Nam mất giá 3% mỗi năm | 14,14% | 32,7 | +8,1 |
| Vay ngoại tệ 7%, đồng Việt Nam mất giá 5% mỗi năm | 10,07% | −87,4 | −210,7 |
7.1. Coi PPP là hạ tầng miễn phí cho ngân sách
Cạm bẫy lớn nhất đã bàn ở Mục 4: chỉ so chi phí ngân sách rồi kết luận PPP rẻ hơn. Chi phí không biến mất mà đổi người trả và thường đắt hơn do vốn tư nhân đắt hơn. Một biến thể tinh vi là dùng PPP để né trần nợ công hoặc né quy trình đầu tư công, khiến quyết định bị dẫn dắt bởi kỹ thuật kế toán thay vì giá trị kinh tế (Engel và cộng sự, 2014). Với BTL, BLT, khoản thanh toán dài hạn của nhà nước thực chất là một nghĩa vụ nợ dù không hiện ra như khoản vay.
7.2. Dự báo lưu lượng lạc quan
Khảo sát hơn một trăm dự án đường thu phí do tư nhân tài trợ, Bain (2009) ghi nhận dự báo lưu lượng có sai số lớn và thiên lệch lạc quan rõ rệt, nhất là những năm đầu vận hành, một phần vì người lập dự án có động cơ để dự án được duyệt. Bảng 6 cho thấy hậu quả: lưu lượng thấp hơn dự báo 10% kéo IRR vốn chủ sở hữu từ 14% xuống 8,74%; thấp hơn 20% chỉ còn 3,55%, hệ số trả nợ rơi xuống khoảng 1,04, sát mức không trả nổi nợ. Đòn bẩy phóng đại rủi ro: doanh thu giảm 20% nhưng dòng tiền chủ sở hữu trong thời gian trả nợ giảm khoảng 90%, từ 115,8 xuống 11,5 tỷ đồng mỗi năm.
Sàn doanh thu ở Mục 5 không cứu trường hợp này, vì lưu lượng thấp do dự báo sai không phải do thay đổi chính sách. Cách phòng vệ là tính giá trị chuyển đổi của lưu lượng, lập kịch bản bi quan nhất quán, thẩm định độc lập dự báo và so với số liệu thực tế của các tuyến tương tự. Bài Phân tích rủi ro dự án, độ nhạy, tornado và EVPI đi sâu vào các công cụ này.
7.3. Rủi ro tỷ giá
Doanh thu thu phí bằng đồng Việt Nam, nhưng dự án lớn có thể vay ngoại tệ với lãi suất danh nghĩa thấp hơn. Bảng 6 cho thấy sức hấp dẫn bề ngoài: vay 2.100 tỷ đồng bằng ngoại tệ ở 7% mỗi năm, nếu tỷ giá không đổi, khoản trả nợ quy đổi chỉ khoảng 230,57 tỷ đồng mỗi năm và IRR vốn chủ sở hữu lên 18,48%. Nhưng nghĩa vụ trả nợ cố định bằng ngoại tệ, nên đồng Việt Nam mất giá thì số tiền phải trả tăng dần. Mất giá 3% mỗi năm, khoản trả nợ năm 15 lên khoảng 359,22 tỷ đồng và lợi thế lãi suất gần như biến mất. Mất giá 5% mỗi năm, khoản trả nợ năm 15 lên khoảng 479,34 tỷ đồng, dòng tiền chủ sở hữu cuối kỳ nợ âm khoảng 87,4 tỷ đồng, IRR còn 10,07%.
So lãi suất vay ngoại tệ với lãi suất vay đồng Việt Nam vì thế phải tính cả kỳ vọng biến động tỷ giá, tương tự cách quy đổi lãi suất danh nghĩa và thực ở bài Lạm phát trong đánh giá dự án và phương trình Fisher. Rủi ro này thuộc bên quyết định cấu trúc vốn; nhà nước cần thận trọng với đề nghị chuyển nó sang ngân sách bằng cam kết bảo lãnh, vì đó là nghĩa vụ tiềm ẩn khó lường.
7.4. Điều chỉnh giá phí và hợp đồng dài với điều khoản mỏng
Phương án tài chính thường giả định phí được tăng định kỳ để bù lạm phát, nhưng việc tăng phí vấp phản ứng của người dùng và phải qua phê duyệt. Bảng 6 giả định phương án cần tăng phí 10% từ năm 6 để giữ doanh thu 521,93 tỷ đồng; nếu không được chấp thuận, doanh thu từ năm 6 chỉ còn khoảng 474,48 tỷ đồng và IRR vốn chủ sở hữu giảm xuống 11,46%. Ở Việt Nam, những tranh luận quanh mức phí và vị trí trạm thu phí của dự án BOT giao thông cho thấy rủi ro này có thật. Rộng hơn, hợp đồng hai, ba mươi năm chắc chắn gặp tình huống không lường trước; thiếu cơ chế điều chỉnh giá phí, thời hạn, xử lý bất khả kháng và chấm dứt trước hạn đủ rõ, hai bên sẽ rơi vào tranh chấp hoặc đàm phán lại từ thế yếu (World Bank, 2017).
7.5. Phân bổ rủi ro sai chỗ và bỏ qua phương án khác
Giao cho tư nhân rủi ro họ không kiểm soát được, như giải phóng mặt bằng hay thay đổi quy hoạch, không làm ngân sách an toàn hơn mà chỉ đẩy mức sinh lời yêu cầu lên, hoặc khiến nhà đầu tư nghiêm túc rút lui. Cạm bẫy cuối là bỏ qua các phương án khác. Trước khi hỏi PPP hay đầu tư công, phải hỏi dự án có đáng làm theo phân tích lợi ích chi phí không, có phương án rẻ hơn đạt cùng mục tiêu không: cải tạo tuyến hiện có, quản lý nhu cầu hay chưa làm. Cấu trúc tài chính tinh vi không cứu được một dự án vốn không đáng làm.
Kết luận
Các phương thức cung cấp hạ tầng nằm trên một phổ liên tục từ đầu tư công thuần đến tư nhân hóa, với hợp đồng PPP ở giữa. Luật PPP phân loại hợp đồng theo cơ chế thu hồi vốn: BOT, BTO, BOO, O&M thu phí người dùng nên nhà đầu tư gánh rủi ro doanh thu; BTL, BLT được nhà nước thanh toán nên rủi ro nhu cầu vẫn trong ngân sách; BT gần với hợp đồng xây dựng có tài trợ vốn. Nguyên tắc nền tảng là giao mỗi rủi ro cho bên quản trị nó tốt nhất với chi phí thấp nhất.
Giá trị đồng tiền phải được kiểm bằng chi phí của khu vực công và người dùng so với phương án so sánh khu vực công đã điều chỉnh rủi ro, không bằng chi phí ngân sách; trong ví dụ, toàn bộ chênh lệch 2.391 tỷ đồng là cái giá của vốn tư nhân. Điều 82 sau sửa đổi dùng ngưỡng trong khung từ trên 110% đến trên 125% và từ dưới 90% đến dưới 75%, do cơ quan có thẩm quyền đàm phán cho từng dự án; lời văn hiện hành đo phần chênh lệch từ doanh thu phương án tài chính, tạo bậc nhảy ở ngưỡng; sàn doanh thu chỉ áp dụng khi đủ bốn điều kiện, trong đó doanh thu giảm phải do thay đổi quy hoạch, chính sách, pháp luật. Cuối cùng, vay nợ khuếch đại cả lợi nhuận lẫn rủi ro của chủ sở hữu, nên dự báo lưu lượng, vay ngoại tệ và giả định tăng phí là ba điểm phải kiểm độ nhạy trước khi tin vào bất kỳ con số IRR nào.
Đọc thêm
- Phân tích lợi ích chi phí dự án công và tỷ số B/C
- IRR là gì, cách tính và cạm bẫy khi xếp hạng phương án
- Phân tích rủi ro dự án, độ nhạy, tornado và EVPI
- Khấu hao, lá chắn thuế và dòng tiền sau thuế
- Lạm phát trong đánh giá dự án và phương trình Fisher
Tài liệu tham khảo
Bain, R. (2009). Error and optimism bias in toll road traffic forecasts. Transportation, 36(5), 469–482. https://doi.org/10.1007/s11116-009-9199-7
Blank, L. T., & Tarquin, A. (2024). Engineering economy (9th ed.). McGraw Hill. https://www.mheducation.com/highered/product/engineering-economy-blank-tarquin/M9781264158096.html
Chính phủ. (2025). Nghị định quy định chi tiết một số điều của Luật Đầu tư theo phương thức đối tác công tư (Nghị định số 243/2025/NĐ-CP). https://vanban.chinhphu.vn/?docid=215319&pageid=27160
Engel, E., Fischer, R. D., & Galetovic, A. (2014). The economics of public-private partnerships: A basic guide. Cambridge University Press. https://doi.org/10.1017/CBO9781139565493
Quốc hội. (2020). Luật Đầu tư theo phương thức đối tác công tư (Luật số 64/2020/QH14). https://vanban.chinhphu.vn/?pageid=27160&docid=200452
Quốc hội. (2025). Luật sửa đổi, bổ sung một số điều của Luật Đấu thầu, Luật Đầu tư theo phương thức đối tác công tư, Luật Hải quan, Luật Thuế giá trị gia tăng, Luật Thuế xuất khẩu, thuế nhập khẩu, Luật Đầu tư, Luật Đầu tư công, Luật Quản lý, sử dụng tài sản công (Luật số 90/2025/QH15). https://vanban.chinhphu.vn/?pageid=27160&docid=214558&classid=1&orggroupid=1
Văn phòng Quốc hội. (2026). Văn bản hợp nhất Luật Đầu tư theo phương thức đối tác công tư (Văn bản hợp nhất số 81/VBHN-VPQH). https://vanban.chinhphu.vn/?classid=2629&docid=217353&pageid=27160
World Bank. (2017). Public-private partnerships: Reference guide (Version 3). World Bank. https://doi.org/10.1596/29052